
Le dollar se négocie généralement à la hausse aujourd'hui alors que les marchés attendent la décision du FOMC sur les taux. Mais le gain est très limité car les traders se prémunissent contre un accommodement inattendu de la Fed. En particulier, une telle attitude accommodante pourrait être intégrée dans les nouvelles projections économiques. Pendant ce temps, le franc suisse est le deuxième plus fort pour aujourd'hui, suivi de l'euro. D'autre part, la Nouvelle-Zélande et le dollar australien sont les plus faibles. La livre sterling est mitigée alors que l'UE attend la lettre du gouvernement britannique pour l'extension de l'article 50.
Techniquement, l'EUR/USD est en train de perdre son élan haussier comme on le voit dans le MACD de 4 heures, mais il n'y a pas encore de signe clair de dépassement. Une cassure du support mineur de 1.1294 est nécessaire pour confirmer l'achèvement du rebond à partir de 1.1176. De même, l'USD/CHF devra casser la résistance mineure de 1.0052 pour indiquer la fin du repli à partir de 1.0124. L'AUD/USD a été rejeté par la résistance de 0.7121 du jour au lendemain et pourrait revenir au plus bas de 0.7003. L'USD/CAD a fortement rebondi après avoir chuté à 1.3250. Son destin pourrait dépendre de la capacité du WTI à surmonter 60 résistances clés ou à être rejeté par celui-ci.
En Asie, le Nikkei a clôturé en hausse de 0.20 %. L'indice HSI de Hong Kong est en baisse de -0.28 %. Chine Shanghai SSE est en baisse de -0.26 %. Le Singapore Strait Times est en baisse de -0.38%. Le rendement japonais du JGB à 10 ans est en hausse de 0.0066 à -0.039, toujours négatif. Du jour au lendemain, le DOW a chuté de -0.10 %. Le S&P 500 a chuté de -0.01 %. Le NASDAQ a augmenté de 0.12 %. Le rendement à 10 ans a augmenté de 0.012 à 2.614. Le rendement à 30 ans a augmenté de 0.017 à 3.028.
La Fed attend, publie de nouvelles projections et pourrait annoncer la fin du ruissellement du bilan
On s'attend généralement à ce que la Fed maintienne son taux d'intérêt inchangé à 2.25-2.50 % aujourd'hui. De plus, la banque centrale devrait réitérer qu'elle n'est pas pressée de faire un autre mouvement. Le libellé selon lequel « le Comité fera preuve de patience lorsqu'il déterminera quels ajustements futurs de la fourchette cible du taux des fonds fédéraux pourraient être appropriés pour soutenir ces résultats » devrait être maintenu .
Il y aura deux axes majeurs pour l'annonce ainsi que la conférence de presse. Tout d'abord, la Fed est connue pour se préparer à mettre fin à la réduction des bilans cette année. Le bilan est passé de moins de 1T USD en 2008 à un pic de 4.5T USD suite au programme d'assouplissement quantitatif. Il a ensuite commencé à être réduit de 50 milliards de dollars par mois depuis le début de l'année dernière. Le plan détaillé pourrait être révélé aujourd'hui avec des détails sur quand et comment le ruissellement se terminerait.
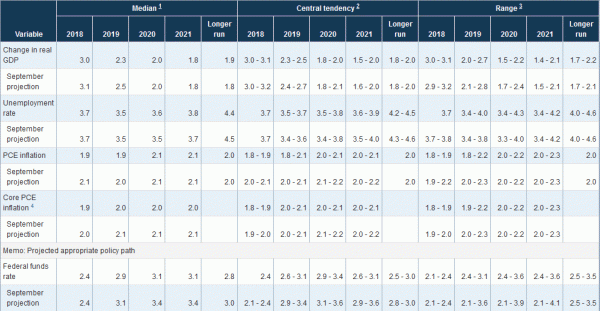
La Fed publiera également la première série de nouvelles projections économiques après être passée à une position « patiente ». Les prévisions sur le PIB, le taux de chômage et l'inflation sont importantes, comme d'habitude. Mais une partie cruciale est la projection sur le taux des fonds fédéraux. En décembre, la prévision médiane prévoyait une hausse des taux d'intérêt à 2.9 % en 2019, avec une tendance centrale à 2.6-3.1 %. Pour 2020, le taux média était de 3.1 %. Le taux neutre à plus long terme devait être de 2.8 %, avec une tendance centrale de 2.5 à 3.0 %. Les projections d'aujourd'hui répondront, espérons-le, à des questions telles que : y a-t-il une ou deux hausses de taux prévues cette année ? Certains membres s'attendent-ils à une baisse des taux ? Où est le taux neutre ? La hausse des taux se poursuivra-t-elle pour dépasser la neutralité ?
Voici les projections de décembre de la Fed.
Voici quelques lectures suggérées sur le FOMC :
Les négociations commerciales de haut niveau entre les États-Unis et la Chine reprendront la semaine prochaine et viseront un accord en avril
Il a été rapporté, sans confirmation de responsables nommés, que les négociations commerciales de haut niveau entre les États-Unis et la Chine reprendraient la semaine prochaine dans le but de conclure l'accord d'ici la fin avril. Le représentant américain au commerce Robert Lighthizer et le secrétaire au Trésor Steven Mnuchin se rendraient à Pékin dans la semaine du 25 mars pour rencontrer à nouveau le vice-Premier ministre chinois Liu He. La semaine suivante, Liu He devrait s'envoler pour Washington pour poursuivre les négociations.
Dans le même temps, il a été signalé que la Chine repoussait certaines des demandes américaines sur des questions fondamentales. L'une des principales raisons est le manque d'assurance de Trump sur la levée des tarifs imposés. La Chine serait également en train de prendre du recul par rapport aux accords initiaux sur la protection des données pharmaceutiques, les liens de brevets et a refusé de céder du terrain sur les questions de services de données. Néanmoins, certains responsables des deux côtés voient le "va-et-vient" comme quelque chose d'attendu dans les négociations typiques.
La date de signature d'un accord commercial entre les pays a été repoussée récemment. Bien qu'il soit encore possible que cela se produise en avril, l'occasion la plus probable serait en marge du sommet du G20 au Japon en juin. Pendant ce temps, dans sa rhétorique typique, Trump a déclaré hier à la Maison Blanche que « les pourparlers avec la Chine se déroulent très bien ».
BoJ Jan minutes: L'orientation actuelle de la politique est appropriée alors que la dynamique vers l'objectif d'inflation de 2% est maintenue
Comme l'a révélé le procès-verbal de la réunion de la BoJ des 22 et 23 janvier, "la plupart des membres" ont estimé qu'il était approprié de "poursuivre de manière persistante le puissant assouplissement monétaire dans le cadre de la directive actuelle pour les opérations de marché" alors que l'élan vers l'objectif d'inflation de 2% était maintenu. Entre-temps, « de nombreux membres » ont déclaré qu'il était nécessaire de tenir compte de l'évolution de l'évolution de l'activité économique et des conditions financières d'une « manière équilibrée ».
Le conseil d'administration a également passé beaucoup de temps à discuter de l'orientation de la politique monétaire en réponse aux risques baissiers. Un membre a noté qu'il était nécessaire de "concevoir des moyens d'éviter une situation où l'attente qu'aucun changement de politique ne se produirait pour le moment serait fixée à un degré excessif sur les marchés financiers"
Un autre membre a noté qu'« il n'était pas souhaitable d'adopter une attitude consistant à ne rien faire avant qu'une crise grave ne se produise ». Ce membre a également déclaré "qu'il était nécessaire de souligner la position de la Banque consistant à prendre des mesures rapides, flexibles et décisives".
EU Barnier: Un plan concret est nécessaire pour évaluer la raison et l'utilité de l'extension du Brexit
La Première ministre britannique Theresa May devrait envoyer aujourd'hui une lettre au président du Conseil européen Donald Tusk pour demander une prolongation de l'article 50. Avant cela, le négociateur en chef de l'UE pour le Brexit, Michel Barnier, exige un plan concret du Royaume-Uni afin que les dirigeants de l'UE puissent prendre une décision sur l'approbation d'une prolongation.
Il a déclaré : « Une prolongation augmente-t-elle les chances de ratification de l'accord de retrait ? Quels en seraient le but et le résultat ? Comment faire en sorte qu'au terme d'une éventuelle prolongation, on ne se retrouve pas dans la même situation qu'aujourd'hui ?
"Si Theresa May demande une prolongation avant le Conseil européen de jeudi, ce sera aux 27 dirigeants d'en évaluer la raison et l'utilité... Les dirigeants européens auront besoin d'un plan concret du Royaume-Uni afin de pouvoir prendre une décision éclairée", il ajouta.
Sur le front de données
Le déficit du compte courant de la Nouvelle-Zélande s'est réduit à -3.26 milliards de NZD au quatrième trimestre. L'indice avancé de l'Australie Westpac a augmenté de 4% en glissement mensuel en février. L'IPC britannique sera au centre des préoccupations lors de la session européenne et l'IPP sera également publié. L'Allemagne publiera également PPI. plus tard dans la journée, la décision du FOMC sur les taux, les projections économiques et la conférence de presse sont l'événement principal.
USD / CAD Perspectives Daily
Pivots quotidiens: (S1) 1.3268; (P) 1.3308; (R1) 1.3366; Plus…
L'USD/CAD a chuté à 1.3250 du jour au lendemain mais s'est rapidement redressé. Avec le MACD de 4 heures franchi à nouveau au-dessus de la ligne de signal, le biais intrajournalier est devenu neutre. Une nouvelle baisse reste en faveur tant que la résistance mineure de 1.3371 se maintient. En dessous de la zone de support 1.3068/3112. Décisif là-bas indiquera un renversement plus important et rendra les perspectives baissières. À la hausse, cependant, la cassure de la résistance mineure de 1.3371 ramènera l'intrajournalier à la hausse pour la résistance de 1.3467. Une nouvelle cassure de 1.3467 relancera la tendance haussière à court terme pour la résistance clé de 1.3664.
Dans l’ensemble, la structure à moyen terme de 1.2061 (2017 low) à 1.3664 n’est pas clairement impulsive. Par conséquent, nous resterions prudents face à la forte résistance du% de retracement 61.8 de 1.4689 (2016 high) à la résistance de 1.2061 à 1.3685 et à la résistance de 1.3793 afin de limiter les hausses et apporter un sommet à moyen terme. Mais dans tous les cas, les perspectives à moyen terme resteront haussières tant que le support du canal (maintenant sur 1.3157) sera maintenu. Une coupure soutenue de 1.3793 ouvrira la voie à un nouveau test de 1.4689 (2015 high). Une interruption définitive de la prise en charge des canaux devrait confirmer à nouveau l’inversion cible 1.2061.
Mise à jour des indicateurs économiques
| GMT | Ccy | Événements | Réel | Prévision | Précédent | Révisée |
|---|---|---|---|---|---|---|
| 21:45 | NZD | Compte courant (NZD) Q4 | -3.26B | -3.55B | -6.15B | |
| 23:30 | AUD | Index avancé de Westpac M / M fév | 0.00 % | 0.00 % | 0.10 % | |
| 23:50 | JPY | Procès-verbal de la BOJ janvier | ||||
| 07:00 | EUR | PPI allemand M / M fév | 0.20 % | 0.40 % | ||
| 07:00 | EUR | PPI allemand Y / Y Feb | 2.90 % | 2.60 % | ||
| 09:30 | GBP | IPC M / M fév | 0.40 % | -0.80% | ||
| 09:30 | GBP | IPC Y / Y fév. | 1.80 % | 1.80 % | ||
| 09:30 | GBP | IPC de base Y / Y Feb | 1.90 % | 1.90 % | ||
| 09:30 | GBP | RPI M / M fév | 0.70 % | -0.90% | ||
| 09:30 | GBP | RPI Y / Y Feb | 2.50 % | 2.50 % | ||
| 09:30 | GBP | Entrée PPI M / M Feb | 0.60 % | -0.10% | ||
| 09:30 | GBP | Entrée PPI Y / Y Feb | 4.10 % | 2.90 % | ||
| 09:30 | GBP | Sortie PPI M / M Feb | 0.10 % | 0.00 % | ||
| 09:30 | GBP | Sortie PPI Y / Y Feb | 2.20 % | 2.10 % | ||
| 09:30 | GBP | PPI Output Core M / M Fév. | 0.20 % | 0.40 % | ||
| 09:30 | GBP | PPI Core de production Y / Y Feb | 2.30 % | 2.40 % | ||
| 09:30 | GBP | Indice des prix des logements Y / Y Jan | 2.40 % | 2.50 % | ||
| 11:00 | GBP | Tendances CBI Commandes totales mars | 5 | 6 | ||
| 14:30 | USD | Les stocks de pétrole brut | -3.9M | |||
| 18:00 | USD | Décision de taux du FOMC (limite supérieure) | 2.50 % | 2.50 % | ||
| 18:00 | USD | Décision sur les taux du FOMC (limite inférieure) | 2.25 % | 2.25 % | ||
| 18:30 | USD | Conférence de presse du FOMC |
Chronique de Signal2forex




 Signal2forex.com - Meilleurs robots et signaux Forex


