
By Uladzimir Leuchankou, fondateur de Signal2Forex · 7er novembre 2026
Qu'est-ce que la volatilité d'une devise ? Simplement une mesure de l'amplitude et de la vitesse des variations de prix ? C'est une réponse possible. Mais pour moi, la volatilité d'une devise correspond à la variation quotidienne d'une paire de devises : un nombre en pips que je dois connaître avant de placer un ordre stop ou de choisir un lot.
Vendredi dernier en a fourni un nouvel exemple. Le 6 novembre 2026, le rapport sur l'emploi américain a été publié à 13h30 GMT. Au cours des 20 jours précédents, la paire USD/JPY avait fluctué d'environ 86 pips par jour. Ce vendredi-là, elle a fluctué d'environ 125 pips.
| Mesurer | Pips | Ce que ça te dit |
|---|---|---|
| Journée moyenne, 20 derniers jours | 86 | La taille normale d'une journée — volatilité historique |
| Déplacez ces options tarifées pour la nuit | 141 | Ce que le marché anticipait — volatilité implicite |
| du plus bas au plus haut le jour | à propos de 125 | Qu'est-il arrivé |
Deux de ces chiffres — la moyenne et la variation de prix — proviennent des données d'options StoneX publiées le matin du 6 novembre. Le troisième est un calcul personnel, allant du plus bas, proche de 157.25, durant la séance asiatique, au plus haut, proche de 158.50, après la publication du rapport.
Un vendredi en chiffres
Et le rapport fut une surprise. Bureau of Labor Statistics On a recensé 165 000 nouveaux emplois en octobre. Les économistes en prévoyaient environ 65 000. Le taux de chômage a reculé à 4.1 %. Dans les premières minutes, le cours USD/JPY progressait de 72 pips, à 158.38.
Alors, cette journée a-t-elle été volatile ? Par rapport à la moyenne de 86 pips, oui, la volatilité a été presque deux fois supérieure. Par rapport aux 141 pips pris en compte par les options, non, la volatilité a été moindre que prévu. C’est pourquoi je ne qualifie jamais une journée de volatile sans préciser le point de comparaison.
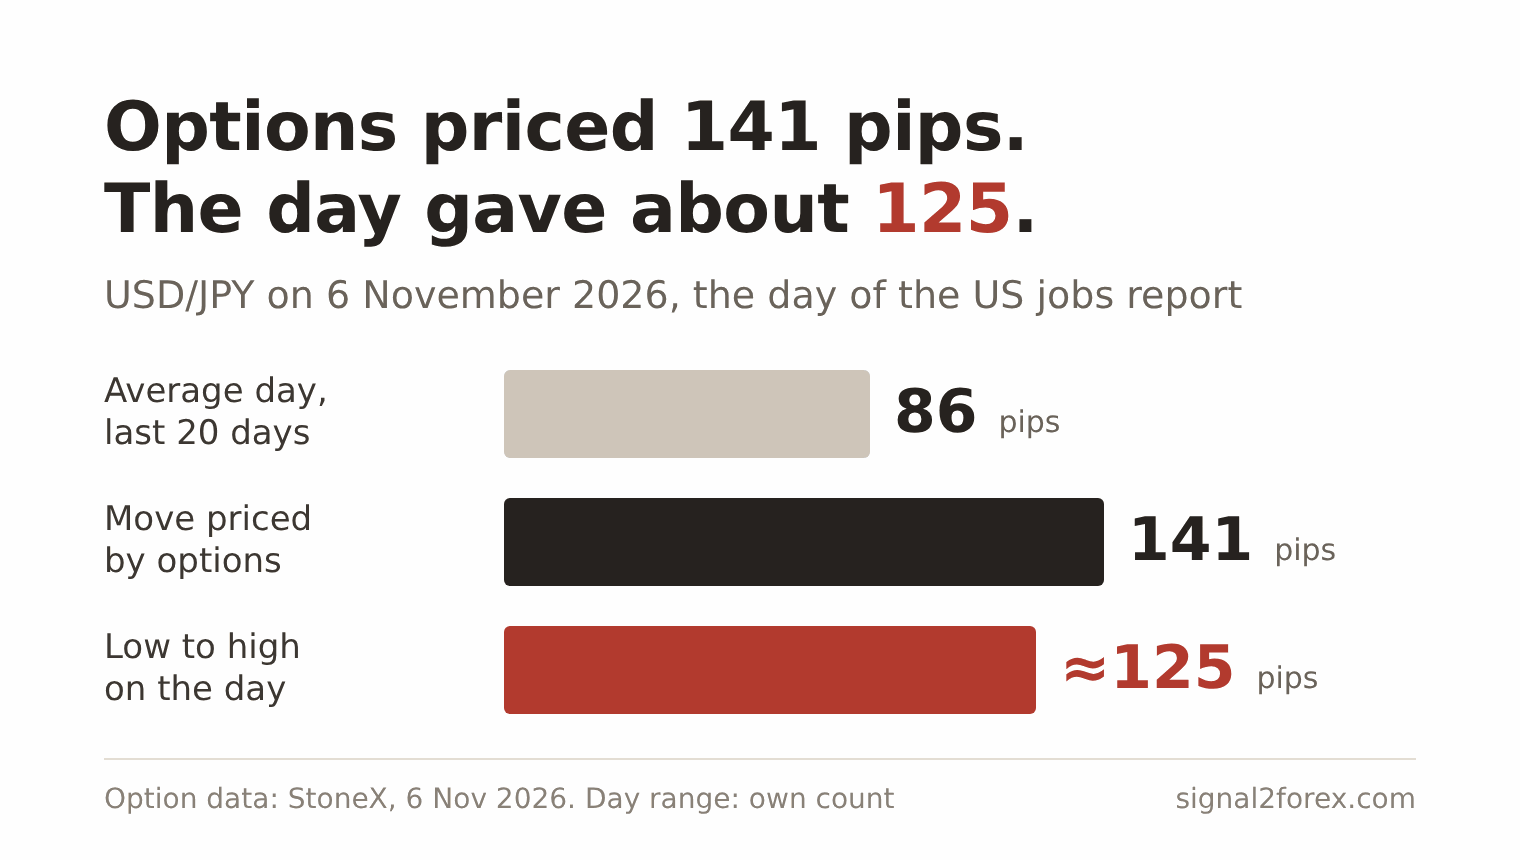
Voici ce que cela donne en valeur le même jour : un pip de la paire USD/JPY sur un lot standard (100 000 unités) valait environ 6.31 $ à un taux de 158.40. Une variation de 125 pips représentait environ 789 $ sur un lot standard et 7.89 $ sur un lot de 0.01. Si vous tradez avec un compte de 100 cents, vous avez besoin de cette valeur en dollars avant la publication du rapport, et vous ne pourrez plus l’obtenir après.
Deux types de volatilité
Qu'est-ce que la volatilité sur le marché des changes lorsque vous ouvrez un carnet d'ordres ? Il en existe deux types, présentés dans le tableau ci-dessus. La volatilité historique est calculée à partir des cours existants : le plus haut, le plus bas et le cours de clôture des jours précédents. La volatilité implicite, quant à elle, est calculée à partir des prix des options. Elle indique l'ampleur des variations contre lesquelles les traders sont prêts à payer une protection.
Voici la définition de la volatilité des devises que j'utilise dans mon travail. La volatilité historique est un paramètre : je peux la calculer, la tester et l'intégrer à un robot de trading. La volatilité implicite, quant à elle, est un signal d'alarme. Mes robots analysent les cours et non les options ; la volatilité implicite me sert donc de calendrier. Elle m'indique qu'une forte volatilité est possible, sans plus.
Il existe un autre niveau : la volatilité du marché des changes dans son ensemble. La Banque des règlements internationaux a mesuré ce marché en avril 2025, dans les semaines qui ont suivi l’annonce des droits de douane américains. Les échanges ont atteint un niveau record. 9.6 billions de dollars par jour, soit 28 % de plus qu’en 2022, et la BRI a noté que l’enquête s’est déroulée « dans un contexte de forte volatilité des taux de change ».
Pour moi, c'est là l'essentiel concernant la volatilité du marché des changes. C'est la période où le marché est le plus actif, et on ne peut pas parler de dysfonctionnement du marché. Les journées de forte activité s'accompagnent de volumes importants.
La plage réelle moyenne
Si je ne devais retenir qu'un seul indicateur de volatilité pour le forex, ce serait l'Average True Range, ou ATR. Welles Wilder l'a décrit en 1978 dans son ouvrage *New Concepts in Technical Trading Systems*. Il est intégré à tous les terminaux. Page d'aide de MetaTrader 5 donne la même formule.
L'amplitude réelle d'une journée correspond à la plus grande des trois distances suivantes : la différence entre le plus haut et le plus bas, la différence entre la clôture précédente et le plus haut, et la différence entre la clôture précédente et le plus bas. Pourquoi trois ? Parce qu'une paire de cours peut fluctuer entre une clôture et l'ouverture suivante, et qu'une simple différence entre le plus haut et le plus bas ne tient pas compte de cette fluctuation.
Prenons à nouveau l'exemple de vendredi dernier. Jeudi, le cours a clôturé aux alentours de 157.70. Vendredi, le plus haut s'est établi aux alentours de 158.50 et le plus bas aux alentours de 157.25. La différence entre le plus haut et le plus bas est de 125 pips, celle entre le cours de clôture précédent et le plus haut est de 80 pips, et celle entre le cours de clôture précédent et le plus bas est de 45 pips. L'amplitude réelle est donc de 125 pips.
Wilder lisse ensuite la moyenne sur 14 jours : l'ancienne valeur multipliée par 13, plus la nouvelle variation, le tout divisé par 14. Avec 86 comme ancienne valeur, on obtient 86 × 13 + 125 = 1 243, et 1 243 ÷ 14 donne environ 89 pips. Une journée de forte volatilité a fait varier la moyenne de 3 pips.
C’est ce que j’apprécie avec l’ATR : il ne panique pas. Les bandes de Bollinger et l’écart type indiquent la même chose sous une autre forme, et je les utilise moins souvent. Une analyse plus approfondie de cet indicateur est disponible dans l’article sur… Comment mesurer la volatilité avec l'ATR ?.
De la gamme au lot
Comment trader la volatilité quand on n'est pas trader d'options ? Pour moi, la réponse est simple : je laisse le marché définir le stop loss et la taille du lot. La fourchette de prix est définie en premier, et la taille de la position en dernier.
Voici le calcul avec les chiffres de vendredi. Je considère 86 pips comme la moyenne journalière et je place le stop à 1.5 pip, soit 129 pips. Sur un compte de 10 000 $, je risque 1 %, soit 100 $. Un pip sur un lot de 0.01 USD/JPY valait environ 0.063 $, donc 129 pips coûtent 8.14 $ par lot de 0.01. Ensuite, 100 $ ÷ 8.14 $ donne 12 intervalles de 0.01, soit un lot de 0.12.
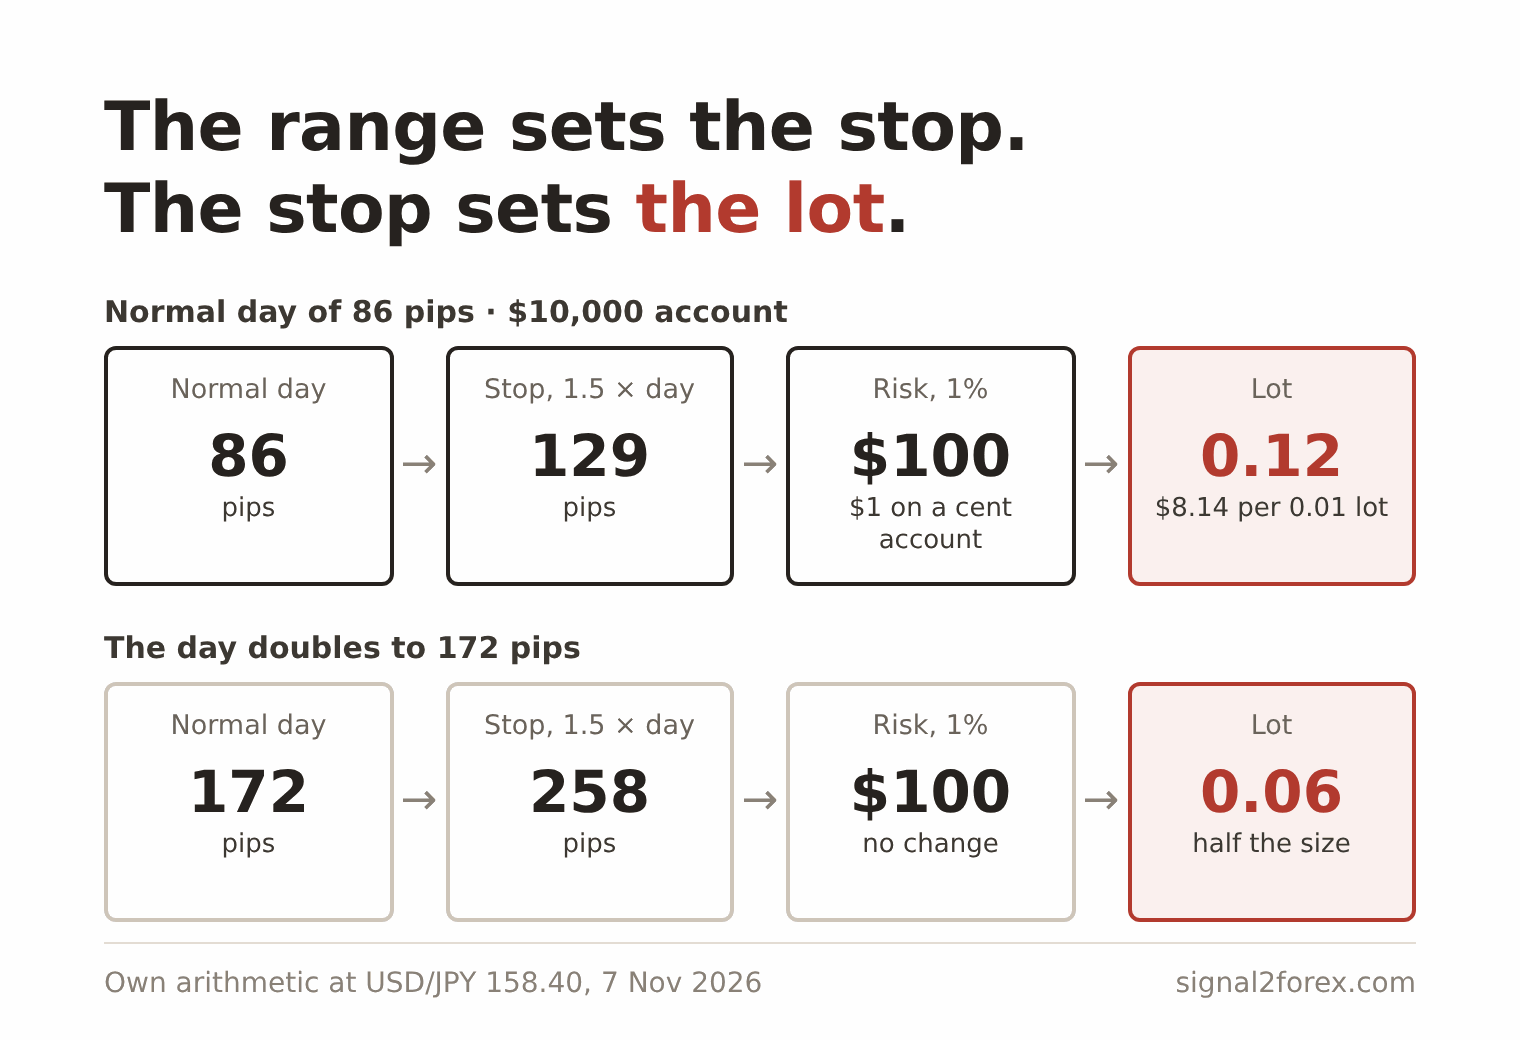
Sur un compte de 100 cents, les mêmes étapes engendrent un risque de 1 $ et un lot de 0.12 cent. Et si le volume quotidien moyen double pour atteindre 172 pips ? Le stop loss passe à 258 pips et le lot tombe à 0.06. La perte sur une mauvaise opération reste proche de 100 $, soit 1 $ sur un compte de 1 cent. Si vous souhaitez revoir la notion de pip, consultez mon article sur… qu'est-ce qu'un pip.
Je ne connais pas de meilleure utilisation de la volatilité sur le marché des changes. Lorsque le volume journalier augmente, la taille du lot doit diminuer.
Volatilité des devises par paire
Quelle est la devise la plus volatile ? On me pose souvent la question, et la réponse habituelle est un tableau de pips. Cette page contenait un tel tableau. Je l’ai supprimé : je n’ai pas pu confirmer ses chiffres auprès d’une source fiable, et les listes que j’ai consultées cette semaine divergent. L’une indique une volatilité de 40 à 80 pips par jour pour la paire USD/JPY, une autre de 80 à 120.
Ces tableaux présentent un second problème : les pips ne sont pas équivalents pour différentes paires de devises. Une journée de 86 pips sur l'USD/JPY à 158.40 représente 0.54 % du prix. La même journée de 86 pips sur l'EUR/USD à 1.12 représenterait 0.77 %. Ainsi, pour moi, la signification de la volatilité d'une devise correspond à une journée normale de forte volatilité exprimée en pourcentage du prix. Le nombre de pips peut donc être trompeur.
La volatilité entre les devises diffère pour des raisons qui évoluent lentement. Les paires de devises impliquant deux grandes économies aux taux d'intérêt proches — EUR/GBP, EUR/CHF — sont généralement les plus stables. EUR/USD et USD/JPY se situent en milieu de classement. Les paires avec la livre sterling et le yen sont plus volatiles. Les devises des marchés émergents, telles que le rand, la lire et le peso mexicain, sont les plus volatiles et leurs spreads sont également plus importants.
La volatilité des paires de devises dépend aussi de l'heure : une même paire est calme en fin de soirée aux États-Unis et très volatile lorsque les fuseaux horaires de Londres et de New York se chevauchent. Un graphique journalier masque cette volatilité, c'est pourquoi je tiens également compte de l'heure.
Tout indicateur de volatilité des devises ou graphique de volatilité du Forex affiché sur un site web présente les données correspondant à l'heure et au fonctionnement du courtier d'un autre utilisateur. Le graphique de volatilité de votre propre compte est un indicateur parmi d'autres sur votre graphique journalier. Portefeuille Forex V Je trade 14 paires sur le graphique H1 pour cette raison : les grosses journées surviennent à différents moments pour différentes paires, et je ne voudrais pas concentrer tout le risque sur une seule d'entre elles.
Événements sans mouvement
La plupart des articles affirment que l'actualité est à l'origine de la volatilité du marché des changes. D'après ce que j'ai constaté la semaine dernière, ce n'est que partiellement vrai. Trois événements majeurs se sont produits en cinq jours, et leurs impacts sur les cours ont été très différents.
Le premier événement a été les élections de mi-mandat américaines du 3 novembre. Les démocrates ont remporté les deux chambres du Congrès. Le marché a dû ajuster ses cours, et l'indice du dollar a baissé d'environ 0.8 %. Recherche MUFG Il a écrit le 6 novembre que la perte avait ensuite été rapidement compensée.
La seconde était la Banque d'Angleterre. Le 5 novembre, elle la Banque d'Angleterre a relevé son taux directeur de 3.75 % à 4 %. Par huit voix contre une. Une hausse des taux d'intérêt semble être un événement majeur. La livre sterling s'est maintenue aux alentours de 1.35 $ et a clôturé la journée quasiment au même niveau qu'à l'ouverture. Tout le monde s'attendait à cette hausse, il n'y avait donc plus de marge de fluctuation.
Le troisième point concernait le rapport sur l'emploi, qui faisait état d'un écart de 100 000 emplois entre les prévisions et les résultats réels.
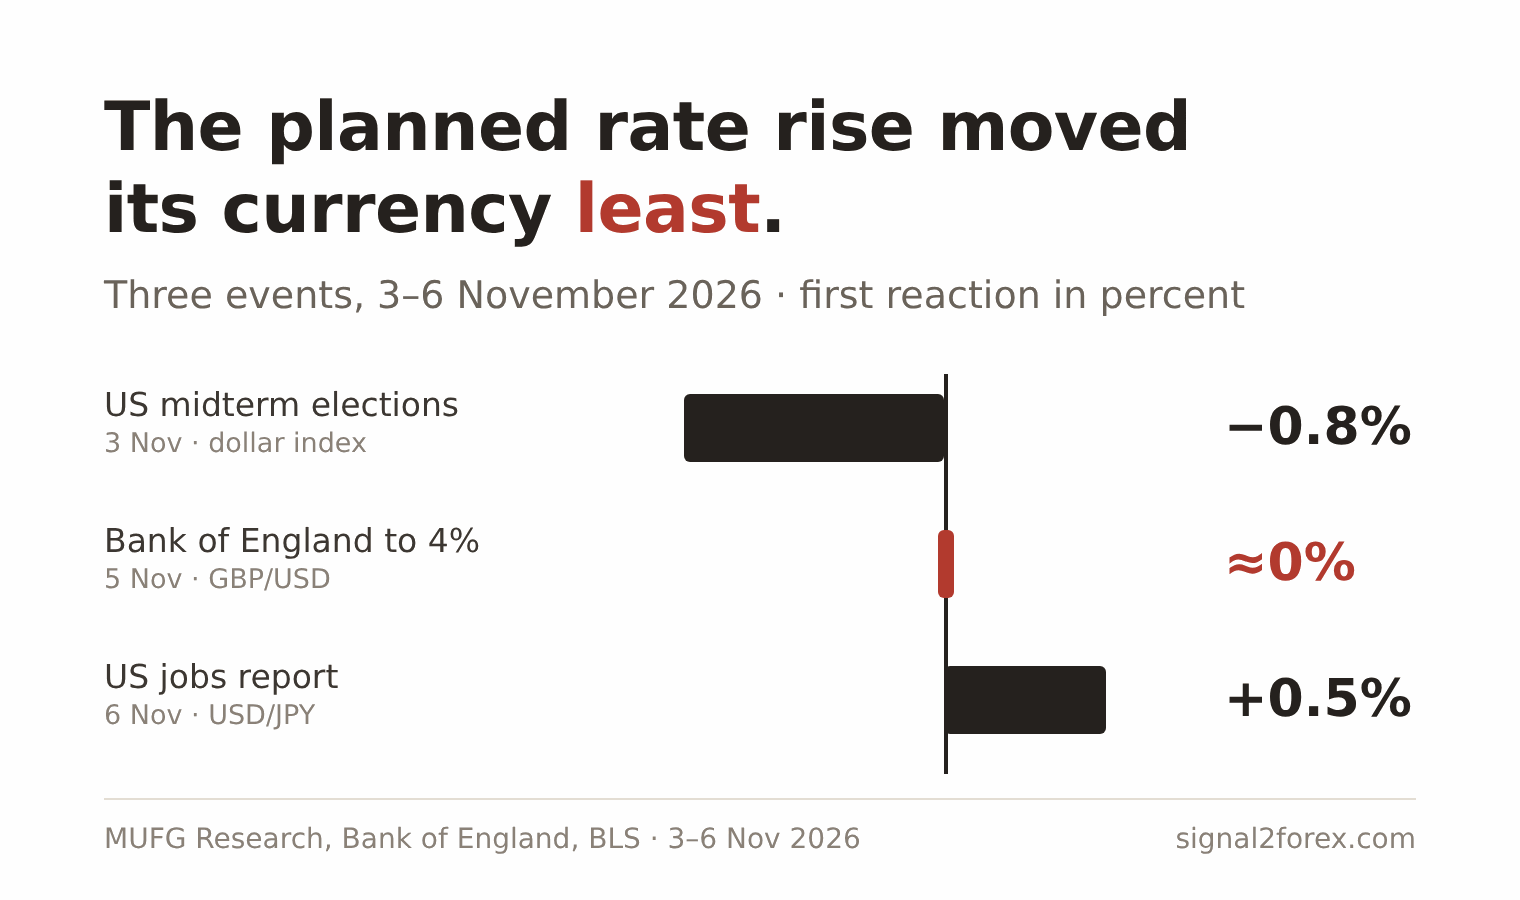
Qu’est-ce qui provoque la volatilité du marché des changes ? L’effet de surprise. Un événement que tout le monde anticipe est déjà intégré aux cours. La manière dont une banque centrale prépare le marché est un sujet à part entière, que j’ai abordé dans l’article sur… politique belliciste et pacifiste.
Un autre élément que je surveille lors de la publication d'un rapport est le spread. Une forte hausse des cours n'est qu'un aspect d'une journée de forte volatilité sur le marché des changes ; le courtier élargit également le spread dans la minute qui suit la publication. Mes robots de trading intègrent un filtre de spread pour gérer ce phénomène.
Il s'agit d'un paramètre ; lorsque le spread le dépasse, le robot ne passe pas de nouvel ordre. Le compte réel est diffusé en direct sur YouTube, permettant à chacun d'observer son comportement lors d'un rapport. Ce filtre me coûte quelques transactions, mais me protège des prix les plus élevés.
Jours de haute et jours de basse
Une forte volatilité est-elle avantageuse pour un trader ? De nombreux guides l'affirment : plus de mouvement, plus d'opportunités. Je ne partage pas entièrement cet avis. Une journée de trading plus longue implique des objectifs et des stops plus importants. Si la taille du lot reste inchangée, la seule chose qui augmente réellement, c'est la perte potentielle sur une mauvaise opération.
La faible volatilité a ses propres pièges. Après une semaine de faibles volumes, le stop loss semble trop large, et l'on est tenté de le resserrer et d'augmenter sa position. Puis, une seule publication suffit à ramener le cours à la normale.
Je ne sais pas si la semaine prochaine sera favorable ou défavorable ; le rapport sur l’inflation américaine est attendu, mais personne n’en connaît le résultat. Je ne me fie donc pas à mon intuition. Pour cela, j’utilise l’ATR : il ajuste les chiffres pour moi.
Le jour normal en pips, la range réelle avec ses trois intervalles, le stop à une range et demie, le lot suivant le stop, le pourcentage de prix plutôt que le nombre de pips, la surprise plutôt que l'événement — tout cela constitue une seule et même habitude. Plus vous mesurez le jour normal de votre paire, plus votre risque reste stable les jours où il ne l'est pas.
Les données de cette page ont été vérifiées le 7 novembre 2026 à l'aide du rapport sur l'emploi du Bureau des statistiques du travail des États-Unis du 6 novembre, de la décision de la Banque d'Angleterre du 5 novembre, de l'enquête triennale de la BRI d'avril 2025, de l'étude hebdomadaire MUFG Research FX du 6 novembre et de l'aide de MetaTrader 5. La formule de l'ATR est tirée de l'ouvrage de Welles Wilder, *New Concepts in Technical Trading Systems*, 1978. Investir dans le commerce des devises avec de l'argent emprunté peut entraîner des pertes supérieures au capital disponible.



 Signal2forex.com - Meilleurs robots et signaux Forex


