
Pasar forex agak tenang hari ini karena sebagian besar negara masih berlibur. Yen diperdagangkan secara umum lebih rendah tetapi kerugian terbatas sejauh ini. Survei Tankan Jepang memposting beberapa data yang mengecewakan tetapi diabaikan. Dolar Australia juga merupakan sentuhan yang lebih lemah. Data campuran dari China dan harapan RBA berdiri tepuk dan mempertahankan sikap netral tidak memberikan banyak inspirasi untuk Aussie. China secara resmi memulai tarif yang dihilangkan pada produk 128 AS. Sementara perdagangan ditaklukkan, ada banyak hal yang harus diperhatikan hari ini selama seminggu.
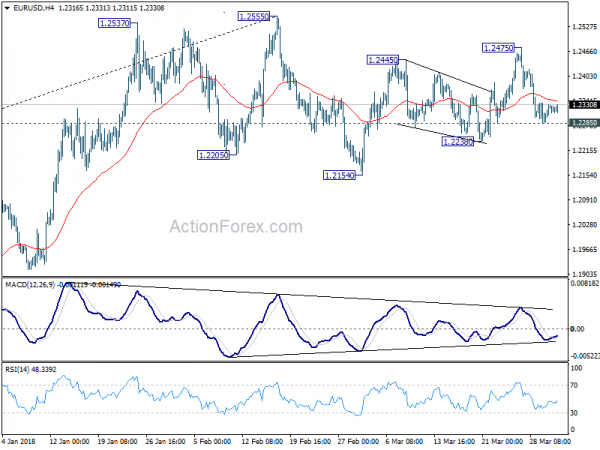
Secara teknis, titik kunci untuk saat ini adalah bahwa EUR / USD, meskipun penurunan minggu lalu, berpegang pada dukungan minor 1.2285. Dengan demikian, tidak ada konfirmasi pembalikan bearish jangka pendek belum. GBP / USD juga bertahan di atas dukungan minor 1.3982. Kedua level ini akan diawasi dengan ketat.
Jepang Tankan menunjukkan sedikit penurunan sentimen produsen besar
Ada sedikit kemerosotan dalam indeks manufaktur besar dari 26 ke 24 dan meleset dari ekspektasi 25, dan prospek produsen besar dari 21 ke 20, meleset dari ekspektasi 22. Indeks non-manufaktur besar jatuh ke 23, turun dari 25 dan meleset dari ekspektasi 24. Outlook non-manufaktur besar tidak berubah di 20, di bawah konsensus 21. Akan tetapi, kepercayaan bisnis lebih kuat. Penurunan kepercayaan dan prospek kemungkinan lebih karena apresiasi Yen baru-baru ini. Dan sejauh ini, ketakutan akan perang dagang global memiliki dampak terbatas pada sentimen. Indeks dihitung, seperti banyak seri serupa lainnya di dunia, dengan mengurangi jumlah responden yang mengatakan kondisi buruk dari kondisi yang merespons itu baik.
Juga dirilis dari Jepang, manufaktur PMI diselesaikan pada 53.1 pada bulan Maret, direvisi turun dari 53.2.
China memulai tarif pada produk 128 AS, sebagai tanggapan terhadap tarif baja 232
Cina secara resmi memulai tarif pada jenis 7, produk 128 dari AS hari ini, menurut pernyataan (tautan dalam bahasa Cina yang disederhanakan) oleh Kementerian Keuangan. Ini adalah bagian dari paket yang diumumkan bulan lalu yang menargetkan hingga USD 3b dalam impor. Dan itu merupakan langkah pengukur terhadap tarif baja dan aluminium 232 AS yang tidak ditargetkan secara geografis.
Tanggapan Cina dilihat oleh banyak orang sebagai simbol sejauh ini, dan menahan diri. Dan dampaknya harus dapat diabaikan dibandingkan dengan ukuran hubungan perdagangan bilateral antara negara-negara. Juga, dilaporkan bahwa AS sudah dalam negosiasi dengan China mengenai kesepakatan perdagangan. Namun, untuk saat ini, China masih memegang kartu mengenai tarif Bagian 301, yang ditargetkan pada barang-barang Cina yang menambahkan hingga USD 50-60b dari nilai.
Berbicara tentang tarif 301 Bagian, administrasi Trump diharapkan mengumumkan daftar produk yang akan terpengaruh. Diyakini bahwa daftar akan berkonsentrasi pada mereka yang terkena dampak pencurian kekayaan intelektual saja. Dan sebagian besar akan menjadi produk teknologi mutakhir.
Manufaktur PMI Caixin China menunjukkan "pelemahan marjinal" pada bulan Maret
Manufaktur Caixin PMI China jatuh ke 51.0 pada bulan Maret, turun dari 51.6 dan meleset dari ekspektasi 51.7. Itu juga level terendah dalam empat bulan. Dr Zhengsheng Zhong, Direktur Analisis Makroekonomi di CEBM Group mencatat dalam rilis bahwa "membaca PMI manufaktur pada bulan Maret menunjukkan bahwa permintaan tidak sekuat yang diharapkan, yang menyebabkan rendahnya keinginan produsen untuk memproduksi dan mengisi kembali."
Namun, "kemampuan produsen untuk mendapatkan keuntungan didorong oleh peningkatan pesanan baru yang stabil dan lonjakan biaya input yang jauh lebih lambat." Zhong juga mencatat bahwa "momentum pertumbuhan ekonomi manufaktur China mungkin telah melemah pada bulan Maret, tapi dengan kecepatan yang marjinal. "
Dirilis pada akhir pekan, namun, manufaktur PMI China resmi naik ke 51.5, naik dari 50.3. Manufaktur PMI resmi naik ke 54.6, naik dari 54.4.
RBA berdiri teguh, AUD tetap lemah
RBA secara luas diperkirakan akan mempertahankan suku bunga tidak berubah pada 1.50% besok. Ekonom telah mendorong kembali harapan mereka pada waktu kenaikan RBA setelah pertumbuhan upah lamban dan data inflasi baru-baru ini. Akhir tahun lalu, ada spekulasi bahwa RBA bisa mendaki dua kali pada akhir tahun ini. Dan sekarang, pasar hanya menetapkan harga sekitar 40% kemungkinan satu kenaikan di 2018. Mayoritas mengharapkan pengetatan tidak akan mulai sampai 2019.
Sementara pasar kerja telah kuat di Australia, pertumbuhan upah tetap lamban. Tingkat pengangguran kini telah stabil di 5.5-5.6% setelah pertumbuhan tahun lalu. Namun, angka tersebut dilemahkan oleh terus meningkatnya tingkat partisipasi. Dalam hal ini, tingkat pengangguran akan tetap jauh dari mencapai tingkat 5% untuk sementara waktu, level yang dianggap berada pada pekerjaan penuh. Artinya, kelonggaran akan tetap dalam perekonomian.
Spekulasi tingkat RBA, penurunan harga bijih besi dan kekhawatiran tentang perang perdagangan AS-China membuat Aussie sebagai salah satu yang paling lemah pada Maret, khususnya terhadap Euro dan Sterling. Aussie kemungkinan akan tetap tertekan setelah pernyataan suku bunga RBA besok.
Melihat ke depan
Manufaktur ISM akan menjadi fokus utama saat ini. Dan memang, data AS akan diawasi secara ketat juga, termasuk layanan ISM, neraca perdagangan, dan daftar gaji non-pertanian. Selain itu, UK akan merilis PMI sementara Eurozone akan merilis CPI flash. Kanada akan merilis data ketenagakerjaan dan Ivey PMI juga. Ini juga akan menjadi minggu yang besar bagi Dolar Australia dengan keputusan tingkat RBA, penjualan ritel, dan neraca perdagangan. Tetapi Aussie mungkin akan bereaksi lebih banyak terhadap berita mengenai ketegangan perdagangan antara AS dan China.
- Senin: manufaktur ISM AS, belanja konstruksi
- Selasa: basis moneter Jepang; Keputusan tingkat RBA; Penjualan ritel Jerman; Penjualan retur Swiss, PMI manufaktur; Final PMI manufaktur zona euro; PMI manufaktur Inggris
- Rabu: Penjualan ritel Australia, membangun persetujuan; PMI konstruksi Inggris; Euro CPI flash; Pekerjaan ADP AS, layanan ISM, pesanan pabrik
- Kamis: Neraca perdagangan Australia; IHK Swiss; Pesanan pabrik Jerman, PMI layanan zona euro, PPI, penjualan ritel; UK services PMI; Potongan pekerjaan Challenger AS, klaim pengangguran, neraca perdagangan; Neraca perdagangan Kanada
- Jumat: Pengeluaran rumah tangga Jepang, pendapatan tunai rata-rata, indikator utama; Produksi industri Jerman; PMI ritel zona euro; Cadangan mata uang asing Swiss; Penggajian non-pertanian AS; Pekerjaan Kanada, Ivey PMI
Outlook Harian EUR / USD
Pivot Harian: (S1) 1.2290; (P) 1.2310 (R1) 1.2337; Lebih....
Pada titik ini, EUR / USD masih bertahan di atas support minor 1.2285 dan bias intraday masih netral. Pada sisi atas, di atas 1.2475 akan menargetkan tes pada 1.2555 tinggi, yang dekat dengan level kunci jangka panjang 1.2516. Kami akan berhati-hati pada pembalikan dari sana. Tetapi penembusan yang menentukan akan membawa implikasi bullish yang lebih besar. Pada sisi negatifnya, di bawah dukungan minor 1.2285 akan mengubah bias ke downside untuk 1.2154 dan di bawah untuk memperpanjang penurunan dari 1.2555.
Pada gambar yang lebih besar, level kunci fibonacci di 38.2% retracement 1.6039 (2008 high) ke 1.0339 (2017 low) di 1.2516 tetap utuh meskipun ada upaya untuk putus. Oleh karena itu, naik dari bawah jangka menengah 1.0339 masih dilihat sebagai langkah korektif untuk saat ini. Penolakan dari 1.2516 akan mempertahankan outlook bearish jangka panjang dan menjaga kasus untuk pengujian ulang 1.0039 hidup-hidup. Firm break dari dukungan 1.1553 akan menambah lebih bearish jangka menengah. Namun, putusnya 1.2516 akan membawa implikasi bullish yang lebih besar dan menargetkan 61.8% retracement 1.6039 ke 1.0339 di 1.3862 dalam jangka menengah.
Update Indikator Ekonomi
| GMT | Ccy | Events | Actual | Ramalan | sebelumnya | Revisi |
|---|---|---|---|---|---|---|
| 23:50 | JPY | Tankan Large Manufacturing Index Q1 | 24 | 25 | 25 | 26 |
| 23:50 | JPY | Tankan Produsen Besar Outlook Q1 | 20 | 22 | 19 | 21 |
| 23:50 | JPY | Tankan Indeks Besar Non-Manufaktur Q1 | 23 | 24 | 23 | 25 |
| 23:50 | JPY | Tankan Non-Manufacturing Outlook Q1 | 20 | 21 | 20 | |
| 23:50 | JPY | Tankan Indeks Manufaktur Kecil Q1 | 15 | 14 | 15 | |
| 23:50 | JPY | Tankan Small Manufacturing Outlook Q1 | 12 | 10 | 11 | |
| 23:50 | JPY | Tankan Indeks Non-Manufaktur Kecil Q1 | 10 | 8 | 9 | |
| 23:50 | JPY | Tankan Small Non-Manufacturing Outlook Q1 | 5 | 5 | 5 | |
| 23:50 | JPY | Tankan Semua Industri Besar Capex Q1 | 2.30% | 1.00% | 7.40% | 6.40% |
| 00:30 | JPY | PMI Manufacturing Mar F | 53.1 | 53.2 | 53.2 | |
| 01:00 | AUD | TD Securities Inflation M / M Mar | 0.10% | -0.10% | ||
| 01:45 | CNY | Caixin PMI Manufacturing Mar | 51 | 51.7 | 51.6 | |
| 13:30 | CAD | Manufacturing PMI Mar | 55.6 | |||
| 13:45 | USD | Manufacturing PMI Mar F | 55.7 | 55.7 | ||
| 14:00 | USD | Pengeluaran Konstruksi M / M Feb | 0.40% | 0.00% | ||
| 14:00 | USD | ISM Manufacturing Mar | 60 | 60.8 | ||
| 14:00 | USD | Harga ISM Dibayar Mar | 72.5 | 74.2 | ||
| 14:00 | USD | ISM Employment Mar | 59.7 |
Tautkan ke sumber informasi: www.actionforex.com




 Signal2forex.com - Robot dan sinyal Forex terbaik


