
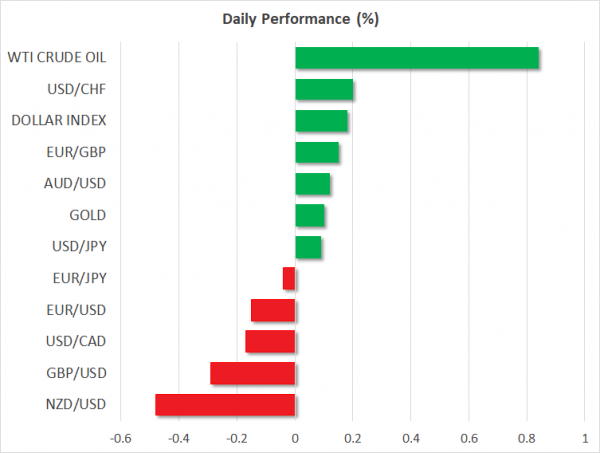
Berikut adalah perkembangan terakhir di pasar global:
FOREX: Dolar / yen berhasil memulihkan kerugian sebelumnya untuk naik kembali ke 110.14 (+ 0.08%) sebagai pejabat AS mengirim pesan pada hari Rabu bahwa Washington tidak akan menggunakan friksi perdagangan yang lebih ketat terhadap China tetapi memantau investasi Cina melalui sistem peninjauan keamanan nasional yang ada. Indeks dolar juga naik untuk menyentuh 94.79 (+ 0.14%), sementara investor mempersiapkan posisi mereka menjelang pesanan barang tahan lama di kemudian hari dan angka inflasi PCE awal pada hari Jumat. Di sisi lain, euro sedang menuju ke bawah karena risiko perdagangan dan kondisi politik di Jerman terus menggantung di latar belakang. Euro / dolar bergerak lebih rendah ke 1.1626 (-0.15%) sebelum KTT Uni Eropa dimulai pada Kamis meskipun Senat euroceptic Italia, Alberto Bagnai mengatakan hari ini bahwa pemerintah tidak akan bertindak melawan euro. Pound / dolar tetap di tanah negatif, turun di bawah pegangan 1.3200 (-0.10%) setelah Gubernur BOE Carney menyoroti risiko dari Brexit pada presentasi tinjauan stabilitas keuangannya. Dia juga berpendapat bahwa meningkatnya ketidakpastian perdagangan bisa menarik suku bunga dunia kembali. Dollar / loonie sedikit naik di 1.3310. Aussie / dolar bertahan di bawah level pembukaannya di sekitar 0.7386 (-0.14%), sementara kiwi / dolar turun ke 0.6820 (-0.61%) menjelang pertemuan kebijakan RBNZ semalam
SAHAM: Ekuitas Eropa berada di hijau pada 1200 GMT, dengan pan-Eropa STOXX 600 dan blue-chip Euro STOXX 50 naik sebesar 0.54% dan secara 0.65% secara repsektif. DAX 30 Jerman melonjak sebesar 0.97%, CAC 40 Prancis memperoleh 0.74 %%, sedangkan FTSE MIB Italia naik 0.66%. FTSE 100 Inggris dimajukan oleh 0.81%. Di Asia, pasar ekuitas ditutup di wilayah negatif dengan pengecualian dari Topix Jepang, sementara di AS, futures yang melacak indeks saham utama mengarah ke pembukaan positif.
KOMODITAS: Harga minyak memiliki hari kemenangan signifikan setelah pembacaan API kemarin mencetak penarikan inventaris yang jauh lebih besar dari yang diperkirakan analis. Kekhawatiran atas sanksi AS terhadap Iran juga mendukung pasar saat ini. Minyak WestWest Texas Intermediate (WTI) melampaui $ 71 per barel, memposting satu bulan tertinggi baru dan menambahkan 0.78% ke kinerja hariannya. Brent mentah yang berbasis di London naik 0.48% menjadi $ 76.68 per barel. Dalam logam mulia, emas ditarik kembali oleh 0.21% ke $ 1,257.43 per ons, mencapai terendah enam bulan baru $ 1,253 awal hari ini.
Hari ke depan: Barang tahan lama AS menarik perhatian; RBNZ mempertahankan suku bunga tetap tetapi menatap pandangan
Pesanan barang tahan lama dan penjualan rumah yang tertunda keluar dari AS akan menyoroti kalender ekonomi pada Rabu, sementara perkembangan perdagangan akan terus dimonitor, dengan investor menunggu dengan penuh semangat untuk melihat apakah AS akan melunakkan sikap proteksionisnya terhadap China.
Pada 1230 GMT, Biro Sensus AS diharapkan untuk mengatakan bahwa pesanan barang tahan lama AS telah turun sebesar 1.0% m / m pada bulan Mei, kurang dari 1.6% jatuh pada bulan sebelumnya, sementara dengan tidak adanya produk transportasi alat ukur adalah diproyeksikan untuk mencatat pertumbuhan 0.5% m / m dibandingkan dengan ekspansi 0.9% pada bulan April. Ukuran inti non-pertahanan yang mengecualikan pesawat juga diperkirakan akan melambat, berkurang dari 1.0% m / m menjadi 0.5%. Jika angka-angka mengejutkan, kekhawatiran positif bahwa friksi perdagangan AS dapat mengurangi investasi di sektor bisnis, dolar dapat menarik minat beli.
Secara terpisah, penjualan rumah yang tertunda karena 1400 GMT diantisipasi akan meningkat sebesar 0.5% m / m pada bulan Mei setelah penurunan 1.3% di bulan sebelumnya.
Namun, setiap kemerosotan atau perbaikan dalam situasi perdagangan dapat mengimbangi dampak dari data di atas.
Sementara itu, di pasar minyak, laporan mingguan EIA tentang persediaan minyak AS dapat memindahkan harga di 1430 GMT. Ingat bahwa angka-angka API menunjukkan kejatuhan tajam barel 9.2mn di stok minyak mentah AS dalam pekan yang berakhir Juni 22, dengan harga minyak mentah mencapai tertinggi baru di belakang data. Jika angka EIA secara tidak terduga menunjukkan penurunan yang lebih besar daripada penurunan 2.5mn yang saat ini berharga, maka pasar dapat memposting keuntungan tambahan.
Di depan kebijakan moneter, Reserve Bank of New Zealand akan mengumumkan keputusannya tentang suku bunga pada awal Kamis (Rabu 2100 GMT). Analis, meskipun, sangat mengharapkan pembuat kebijakan untuk menjaga biaya pinjaman tidak berubah pada 1.75% untuk kali kesebelas berturut-turut karena pertumbuhan PDB pada kuartal pertama melemah seperti yang diharapkan, mengisyaratkan bahwa ekonomi belum siap untuk menyambut kenaikan suku bunga pada saat-saat ketika risiko di sekitar perdagangan global berkedip merah berkat kebijakan perdagangan AS. Sebelumnya hari ini, statistik kepercayaan bisnis ANZ Selandia Baru meleset dari perkiraan, mundur dari -27.2% ke -39.0%, terendah sejak November. Oleh karena itu, mengingat kelemahan data, investor akan mengalihkan perhatian mereka ke pernyataan tingkat yang diajukan sepanjang keputusan tingkat untuk mengidentifikasi prospek RBNZ pada perekonomian. Jika Bank ternyata lebih khawatir tentang prospek ekonomi (untuk menghindari outlook dua kali), mengirim pesan bahwa pemotongan suku bunga masih bisa terjadi di kartu, kiwi bisa memperpanjang kerugian. Atau, jika pembuat kebijakan menggunakan nada yang lebih hawkish, menunjukkan bahwa perlambatan bisa bersifat sementara, mata uang lokal bisa berbalik arah.
Dalam hal penampilan publik, Wakil Ketua Fed untuk Pengawasan Randal Quarles (1500 GMT - anggota voting permanen FOMC), Presiden Fed Boston Eric Rosengren (1430 GMT - non-pemilih di 2018) dan Gubernur Bank of Canada Stephen Poloz (1915 GMT) adalah beberapa pembuat kebijakan untuk menyampaikan pidato hari ini.




 Signal2forex.com - Robot dan sinyal Forex terbaik


