
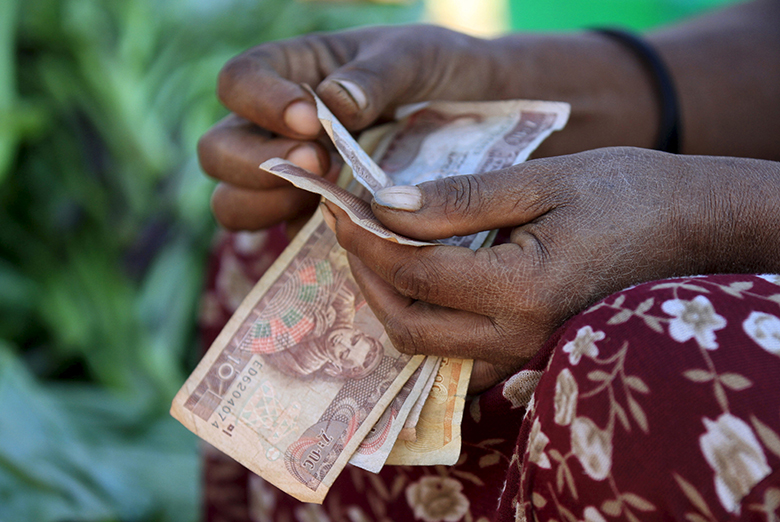
Fintech telah membantu menyediakan layanan keuangan bagi orang-orang yang selama ini sulit dijangkau oleh bank, tetapi ada harganya yang harus dibayar.
Tingkat gagal bayar di antara peminjam digital di Tanzania, misalnya, telah mencapai 31% dan di Kenya 12%, menurut survei oleh Consultative Group to Assist the Poor (CGAP), kemitraan global lebih dari 30 organisasi pembangunan yang bernaung di Bank Dunia.
Hal ini memperburuk situasi yang sudah buruk di Afrika.
Pinjaman yang tidak dilunasi membuat peminjam masuk daftar hitam, sehingga menghalangi orang untuk mengambil pinjaman dengan persyaratan yang lebih mudah. Alih-alih menjadi batu loncatan menuju sistem perbankan formal, kredit digital justru menjadi hambatan lain yang menghalangi jalan menuju sistem tersebut.
| Rupert Scofield, Finca Internasional |
Rupert Scofield, presiden, CEO, dan salah satu pendiri Finca International – sebuah organisasi nirlaba di bidang keuangan mikro – mengatakan: "Fintech telah menunjukkan peningkatan minat terhadap keuangan mikro dalam beberapa tahun terakhir. Beberapa telah memperkenalkan produk baru yang menawarkan pinjaman instan, tetapi seringkali dikenakan suku bunga yang sangat tinggi.
“Perusahaan-perusahaan di balik produk-produk ini mungkin memiliki niat baik, tetapi tingkat bunga dan gagal bayar yang tinggi tidak kalah merugikan bagi nasabah berpenghasilan rendah.”
Scofield mengatakan Finca ingin mempertahankan fokus sosial, merancang produk yang bertanggung jawab secara sosial dan bernilai sambil menawarkan tingkat transparansi yang tinggi.
Dengan mengingat hal ini, pada bulan Oktober Finca meluncurkan Finca Forward, sebuah kotak pasir yang memungkinkan perusahaan teknologi finansial dan pengembang lain bereksperimen dengan pengembangan generasi produk keuangan mikro yang lebih berkelanjutan.
Tabungan dan kredit
Meskipun uang seluler telah berkembang pesat di Afrika Timur, uang seluler berfungsi sebagai pelengkap, alih-alih pengganti, layanan perbankan tradisional, kata Scofield. Kini, ia ingin lembaga keuangan mikro (LKM) mengadopsi teknologi seluler yang berfokus pada tabungan dan kredit.
“Jalan menuju inklusi keuangan 100% membutuhkan kolaborasi antara perusahaan fintech dan bank, dan kami yakin Finca Forward dapat membantu mewujudkannya,” ujar Scofield.
| Greta Bull, CGAP |
Greta Bull, CEO CGAP, meyakini sebagian tantangannya adalah seputar skalabilitas produk yang dirancang dengan mempertimbangkan peminjam yang rentan.
"Keuangan mikro itu sangat sensitif – Anda harus berinteraksi secara mendalam dengan klien Anda," ujarnya. "Sering kali, mereka tidak punya rekam jejak kredit, jadi banyak uji tuntas yang harus dilakukan dan skalanya tidak terlalu baik."
Tantangannya bukan semata-mata memindahkan masyarakat dari sektor informal ke perbankan, melainkan membawa layanan perbankan ke pasar massal melalui aliansi komersial baru yang menjadikan hal ini lebih layak secara finansial.
Ekspansi di luar bisnis kredit dan pengiriman uang yang menguntungkan akan memerlukan kedalaman yang lebih besar, yang dibangun di atas skalabilitas pembayaran digital, kata Bull.
“Perusahaan seperti Alibaba telah membangun solusi menyeluruh untuk layanan keuangan di Tiongkok, berdasarkan data yang dihasilkan melalui platform e-commerce-nya,” ujarnya.
Aliansi antara penyedia platform seperti M-Pesa dan perusahaan fintech atau bank seperti Commercial Bank of Africa akan membantu membangun kedalaman tersebut seiring waktu. Mereka memiliki bisnis inti yang sangat berbeda, sehingga tidak selalu bersaing secara langsung untuk memperebutkan pelanggan.
Bull menyarankan agar pemberi pinjaman dan regulator mempertimbangkan pengembangan akun “dompet” bernilai rendah, dengan batasan jumlah yang dapat disimpan atau dikirim, serta melonggarkan persyaratan mengenal nasabah Anda agar lebih terjangkau.
“Inilah yang telah kita saksikan terjadi di Afrika Timur, yang memungkinkan berbagai jenis penyedia memasuki pasar, khususnya di sektor pembayaran,” ujarnya.
Beban regulasi
Pendekatan lain adalah mengurangi beban regulasi bagi penyedia layanan keuangan yang melayani klien berpenghasilan rendah.
Di Peru, ada struktur regulasi berjenjang untuk LKM, dengan persyaratan yang semakin tinggi seiring dengan semakin canggihnya layanan yang ditawarkan.
“Hal ini memungkinkan keuangan mikro berkembang di berbagai jenis kelembagaan, melayani berbagai segmen pasar berpendapatan rendah,” tambah Bull.
Meskipun menganjurkan inovasi melalui penciptaan Finca Forward, Scofield memberikan peringatan.
“Inovasi layanan keuangan sangat penting, tetapi yang sama pentingnya adalah kita tidak bergerak terlalu cepat,” ujarnya.
"LKM harus sepenuhnya memahami teknologi yang mereka adopsi, dan nasabah harus memahami syarat dan ketentuan produk keuangan yang mereka gunakan. Jika pasar menjadi terlalu menerima tren inovasi terbaru, masalah dapat muncul dari hal-hal seperti pinjaman nano berbunga tinggi."
Tidak mungkin kita akan melihat pasar seperti Uganda berevolusi menjadi perbankan digital penuh dalam waktu dekat, tambah Scofield.
"Uang tunai terlalu penting bagi perekonomian ini, seperti yang ditunjukkan oleh eksperimen India," ujarnya. "Juga terdapat masalah kepercayaan bagi masyarakat di negara-negara berkembang terkait teknologi digital, belum lagi hambatan yang terkait dengan buta huruf digital."




 Signal2forex.com - Robot dan sinyal Forex terbaik


