
Ulasan AS
Housing Looking Up sebagai Dark Trade Awan Berkumpul
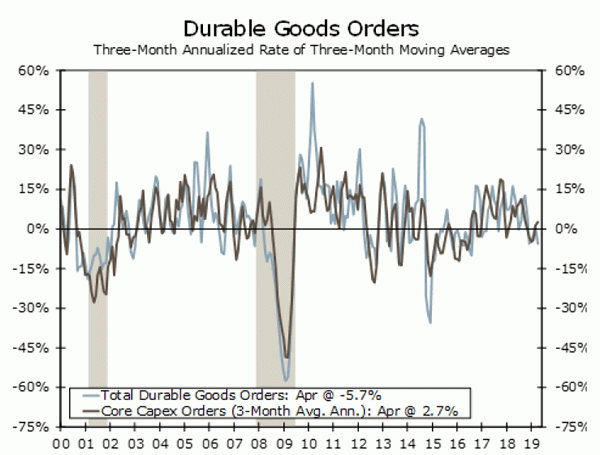
- Pesanan barang tahan lama turun 2.1% selama bulan April. Pembumian 737 MAX menyebabkan penurunan pesanan pesawat komersial 25.1%. Namun, pesanan capex inti juga turun 0.9%, sinyal bahwa investasi bisnis harus terus ditundukkan.
- Penjualan rumah turun selama April. Penjualan yang ada turun 0.4% dan penjualan baru turun 6.9%, meskipun kelemahan bulanan menutupi tren yang lebih positif didorong oleh tingkat hipotek yang lebih rendah.
- Risalah untuk pertemuan FOMC awal Mei tampaknya mengkonfirmasi pandangan kami bahwa The Fed tidak akan menaikkan suku bunga tahun ini.
Housing Looking Up sebagai Dark Trade Awan Berkumpul
Awan gelap terus berkumpul selama diskusi perdagangan yang dulu menjanjikan antara Amerika Serikat dan Cina. Dialog yang semakin tajam mengirim pasar keuangan ke gejolak minggu ini, sebuah indikasi bahwa ada kesenjangan yang lebih luas antara kedua pihak daripada banyak pengamat awalnya berpikir. Pada catatan yang lebih menguntungkan, tarif yang diberlakukan tahun lalu pada baja dan aluminium yang diimpor dari Meksiko dan Kanada dicabut minggu ini, yang kemungkinan akan membawa perjanjian perdagangan USMCA selangkah lebih dekat ke ratifikasi.
Hambatan perdagangan kemungkinan memainkan peran dalam kelemahan di luar sektor pabrik. Pesanan barang tahan lama turun 2.1% selama bulan April. Pesanan telah dipengaruhi oleh pesanan pesawat terbang yang tidak stabil dalam beberapa bulan terakhir, dan ini lagi-lagi yang terjadi. Pembumian Boeing 737 MAX dan tajuk negatif berikutnya telah menyebabkan pembatalan bersih, yang sangat membebani hasil April. Komponen pesanan pesawat sipil jatuh 25.1% sementara pengiriman menurun 16.0%. Yang mengatakan, kelemahan dalam pesanan melampaui pesawat komersial. Pesanan capex inti juga turun 0.9%, dan telah melambat menjadi 2.5% tahun-ke-tahun. Secara keseluruhan, aktivitas manufaktur harus terus ditundukkan dalam beberapa bulan mendatang di tengah meningkatnya friksi perdagangan dan pertumbuhan global yang lamban.
Pada catatan yang lebih cerah, tingkat hipotek yang lebih rendah telah membantu menghalangi kemunduran tajam dalam penjualan rumah yang terlihat tahun lalu tetapi belum membalikkannya. Penurunan penjualan rumah baru dan yang sudah ada selama bulan April menutupi tren peningkatan keseluruhan di pasar perumahan. Penjualan rumah baru datang di bawah ekspektasi, turun 6.9% di bulan April. Namun, laporan tersebut memuat revisi signifikan terhadap data bulan sebelumnya, yang menunjukkan penjualan mencapai laju unit 723,000 yang tinggi selama Maret. Selain itu, laju penjualan unit 673,000 yang mencapai pada bulan April adalah yang terkuat keempat sejak 2007. Penjualan rumah baru kemungkinan telah dibantu oleh pembangun yang menawarkan diskon untuk membersihkan persediaan yang meningkat dengan cepat, namun trennya jelas membaik dan penjualan sekarang berjalan 7.0% di depan kecepatan mereka tahun lalu.
Penjualan rumah yang ada juga mencatat penurunan dan penurunan 0.4% selama bulan tersebut. Sementara underwhelming, penjualan yang ada tetap cukup solid dan berjalan sedikit di bawah laju tahun lalu. Breakout yang signifikan tidak mungkin tahun ini, tetapi penjualan harus lebih kuat daripada beberapa bulan terakhir. Tingkat pada hipotek suku bunga tetap 30-tahun jatuh ke 4.14% pada bulan April, titik terendah sejak awal tahun lalu. Pengambilan aplikasi pembelian telah diikuti. Sampai Mei 10, indeks aplikasi pembelian adalah 4.0% di atas level rata-rata tahun lalu selama periode yang sama.
Sementara itu, risalah untuk pertemuan FOMC awal Mei mengungkapkan bahwa laporan PDB yang kuat di Q1 meredakan kekhawatiran banyak pejabat tentang risiko penurunan yang meningkat yang telah terakumulasi menjelang akhir 2018. Sementara banyak pejabat Fed percaya bahwa sebagian besar kelemahan dalam inflasi inti bersifat sementara, beberapa anggota berpendapat bahwa risiko penurunan inflasi telah meningkat. Ingatlah bahwa peningkatan baru-baru ini dalam ketegangan perdagangan terjadi setelah pertemuan dan pengenaan tarif tambahan untuk barang-barang yang diimpor dari Tiongkok dapat menyebabkan banyak anggota Fed menilai kembali risiko terhadap prospek. Namun, risalah menegaskan kembali sikap kami bahwa Fed kemungkinan akan menahan kenaikan suku bunga lebih lanjut untuk sisa tahun ini.
Outlook AS
Indeks Keyakinan Konsumen • Selasa
Kepercayaan konsumen terhenti dalam beberapa bulan terakhir. Ketegangan perdagangan yang meningkat antara Amerika Serikat dan Cina, jalan ke depan yang tidak pasti untuk kebijakan moneter dan volatilitas pasar keuangan telah memberikan beberapa ketidakstabilan dalam langkah-langkah optimisme bulanan.
Baru-baru ini pada bulan Oktober, indeks kepercayaan konsumen cenderung ke siklus tertinggi 137.9, tepat sebelum aksi jual pasar yang berakhir tahun lalu membebani optimisme. Tetapi, bahkan ketika S&P 500 mendapatkan kembali kekuatannya yang hilang tahun ini, ketegangan perdagangan yang tersisa dan ketidakpastian kebijakan mencegah kenaikan baru dalam kegairahan. Cetakan awal untuk indeks sentimen konsumen University of Michigan — cetakan terakhir akan dirilis Jumat — menunjukkan bahwa sentimen tetap terbatas di bulan Mei.
Tapi, survei Conference Board diselesaikan sebelum kelemahan yang lebih baru di pasar keuangan dan sebelum eskalasi perang perdagangan, jadi kita mungkin melihat sedikit kenaikan di bulan Mei.
Sebelumnya: 129.2 Wells Fargo: Konsensus 137.2: 130.0
Q1 Keuntungan Perusahaan • Kamis
Perusahaan-perusahaan AS mengalami lonjakan laba pada tahun 2018, sebagian karena dorongan dari reformasi pajak perusahaan yang diberlakukan pada akhir 2017, tetapi juga karena tingkat pertumbuhan ekonomi yang kuat. Karena pemotongan pajak keluar dari perhitungan tahun ke tahun, wajar saja jika laba setelah pajak melambat tahun ini. Laju pertumbuhan laba sebelum pajak telah bertahan sedikit lebih baik, tetapi diperkirakan akan melambat. Dengan rilis kedua PDB Kuartal 1 minggu depan, kami menerima tampilan pertama pada pertumbuhan laba perusahaan. Kami telah menulis sebelumnya bahwa metrik pendapatan S&P 500 dan ukuran pertumbuhan laba secara ekonomi yang dimasukkan ke dalam PDB berbeda dalam cakupan dan metodologi. Meskipun ekspektasi laba per saham perusahaan berubah-ubah dalam beberapa bulan terakhir, kami memperkirakan pertumbuhan laba sebelum pajak melambat berdasarkan perkiraan kami bahwa pertumbuhan PDB riil akan turun tahun ini. Kami akan memberikan perhatian khusus pada peningkatan tekanan biaya yang berasal dari tarif, yang merupakan kartu liar untuk margin keuntungan.
Sebelumnya: 7.4% (Sebelum-pajak, Tahun-ke-Tahun) Wells Fargo: 6.2% (Sebelum-pajak, Tahun-ke-Tahun)
Penghasilan & Pengeluaran Pribadi • Jumat
Lingkungan ekonomi yang serba statis akhir-akhir ini tidak hanya membebani kepercayaan konsumen tetapi juga kebiasaan membeli. Dalam beberapa bulan terakhir, data konsumen telah tertinggal dan dalam beberapa hal menyesatkan, seperti penurunan belanja Desember yang masih aneh, memicu ketakutan akan penghematan yang luas. Pengeluaran mengakhiri kuartal pertama dengan kenaikan 0.9% yang solid, menunjukkan beberapa momentum menuju Q2. Tapi, dengan penjualan ritel April turun 0.2%, lonjakan lain dalam pengeluaran April tidak mungkin. Selain pengurangan besar pada bulan Mei dan Juni, pengeluaran masih harus berada di jalur untuk kuartal yang layak. Fokus tambahan pada hari Jumat akan menjadi deflator inti PCE. Risalah Fed baru-baru ini mengungkapkan bahwa para pejabat melihat penurunan inflasi baru-baru ini sebagai 'sementara', tetapi yang lain melihat penahan ekspektasi inflasi sebagai angin sakal untuk mencapai target 2%. Kami mencari beberapa peningkatan dalam ukuran ini, tetapi kami berharap untuk tetap di bawah 2% tahun ini.
Sebelumnya: 0.1%, 0.9% Wells Fargo: 0.4%, 0.2% Konsensus: 0.3%, 0.2% (Bulan-bulan)
Tinjauan Global
Ekonomi Global Jeda, Tapi Akankah Segarkan?
- Data dari ekonomi asing selama sepekan terakhir beragam, tanpa bukti jelas bahwa pertumbuhan internasional meningkat atau melambat pada awal 2019.
- PDB Q1 Jepang lebih kuat dari yang diharapkan, meskipun terutama karena impor lunak daripada permintaan domestik yang kuat. Pesanan mesin Maret lebih kuat dari perkiraan, sementara ekspor lebih lembut dari perkiraan.
- Setelah ekonomi Inggris menunjukkan ketahanan di Q1, survei kepercayaan menunjukkan kemungkinan perlambatan di Q2. Sementara itu PMI Zona Euro mereda pada bulan Mei, dan tampaknya pertumbuhan PDB Q2 zona euro mungkin jatuh di bawah kecepatan Q1-nya.
Kabar Baik, Kabar Buruk
Itu adalah minggu campuran untuk data ekonomi asing, dimulai dengan rilis data PDB Q1 Jepang pada hari Senin. Angka-angka tampak mengesankan pada pandangan pertama, dengan ekonomi Jepang tumbuh 2.1% kuartal-ke-kuartal disetahunkan. Namun, detail yang mendasarinya kurang memuaskan. Pengeluaran konsumen rumah tangga turun pada laju 0.4% dan investasi bisnis dikontrak pada laju 1.2%. Di dalam negeri, sumber utama kekuatan adalah investasi perumahan dan investasi publik. Kenyataannya, pendorong utama di balik angka-angka pertumbuhan utama yang menguntungkan adalah penurunan impor tahunan 17.2% triwulan-triwulan yang besar, sebuah indikator permintaan domestik yang masih lemah. Dengan pertumbuhan belanja konsumen yang hanya moderat, dan pemerintah masih pada jalurnya pada tahap ini untuk menaikkan pajak konsumsi pada bulan Oktober, sikap kebijakan moneter Bank of Japan tampaknya akan bertahan untuk jangka waktu yang lama.
Berita itu menjadi sedikit lebih baik karena minggu berjalan seiring CPI inti April menguat ke 0.9% tahun-ke-tahun, dan pesanan mesin inti pribadi Maret naik 3.8% bulan-bulan. Yang mengatakan, inflasi CPI masih jauh dari tujuan inflasi 2% bank sentral, sementara pesanan mesin masih turun 0.7% dibandingkan dengan bulan yang sama tahun lalu.
Resilience Inggris Menunjukkan Beberapa Tanda Retak
Data ekonomi Inggris umumnya tahan pada awal 2019, tetapi menunjukkan beberapa pelunakan ringan pada angka terbaru. Setelah tiga bulan mengalami penguatan, penjualan ritel April turun 0.2% bulan-ke-bulan, dengan pertumbuhan penjualan melambat ke 4.9% tahun-tahun dari 6.3% pada bulan Maret. Survei produsen Mei juga menunjukkan penurunan saldo pesanan ke -10, pembacaan terlemah sejak 2016 terlambat. Inflasi CPI tetap dekat dengan target bank sentral pada bulan April karena CPI utama naik 2.1% tahun-ke-tahun dan CPI inti naik 1.8%. Namun, sementara ketidakpastian Brexit tergantung pada ekonomi, kami pikir kenaikan suku bunga Bank of England tidak mungkin tahun ini. Di depan Brexit, PM Inggris May menguraikan proposal Brexit terbarunya, yang mencakup referendum tentang kesepakatannya yang disahkan oleh parlemen, dan memberikan parlemen pilihan atas model bea cukai pasca-Brexit. Namun, langkah-langkah itu hanya mendapat sedikit dukungan, dan Inggris tampaknya tidak akan meninggalkan Uni Eropa dalam waktu dekat setelah pengumuman Mei berikutnya bahwa ia akan mengundurkan diri sebagai Perdana Menteri pada Juni 7.
Ekonomi Zona Euro Berjuang untuk Memperoleh Traksi
Akhirnya, minggu ini juga melihat pembacaan terbaru tentang kesehatan ekonomi zona euro dalam bentuk beberapa survei kepercayaan dari seluruh wilayah. PMI manufaktur Zona Euro Mei turun ke 47.7, tetap di bawah level 50 impas. Layanan PMI juga dicelupkan ke 52.5. Untuk Jerman — ekonomi terbesar di zona euro — indeks kepercayaan bisnis IFO Mei turun ke 97.9, mencapai level terendah sejak 2014 yang terlambat. Sejauh ini di Q2, PMI komposit zona euro mengikuti sejalan dengan rata-rata Q1-nya, meskipun tampaknya masih mungkin bahwa pertumbuhan PDB Q2 bisa melambat dari kenaikan kuartal-ke-kuartal 0.4% yang relatif solid yang terlihat di Q1.
Global Outlook
GDP Swiss • Selasa
PDB Q1 Swiss dirilis minggu depan dan kemungkinan akan menunjukkan ekonomi memulai 2019 dengan nada lunak. Ekonomi terhenti selama paruh kedua 2018, dengan pertumbuhan nol pada dasarnya selama periode itu. Secara berurutan, belanja konsumen hampir tidak tumbuh, sementara belanja investasi swasta dikontrak di Q3 dan Q4. Untuk Q1-2019, perkiraan konsensus adalah untuk PDB untuk naik 0.3% kuartal-ke-kuartal, sedikit melampaui kenaikan 0.2% yang terlihat di Q4. Pengeluaran konsumen kemungkinan tetap tenang, dengan penjualan ritel riil turun secara tahunan selama Q1. Dengan pertumbuhan moderat dan sedikit inflasi, kami berharap Bank Nasional Swiss akan mempertahankan kebijakan moneter ekspansifnya untuk beberapa waktu. Secara khusus bank sentral kemungkinan akan mempertahankan suku bunga deposito -0.75 pada jangka waktu yang lama, sementara itu juga mengatakan akan melakukan intervensi di pasar valuta asing yang diperlukan untuk mencegah kekuatan mata uang yang berlebihan.
Sebelumnya: 0.2% Konsensus: 0.3% (Quarter-over-Quarter)
PMI Cina • Jumat
Setelah awal yang kuat untuk 2019, tren ekonomi China menjadi lebih beragam dalam beberapa bulan terakhir. PMI sektor manufaktur dan jasa keduanya menurun pada bulan April, sementara pertumbuhan penjualan ritel dan produksi industri di bulan April juga melambat dari laju bulan Maret. Dengan peningkatan terbaru dalam ketegangan perdagangan dan pengenaan tarif antara Cina dan Amerika Serikat, para pelaku pasar dapat memantau data ekonomi Tiongkok lebih dekat ke depan mengingat potensi kejatuhan dan gangguan dari kebuntuan saat ini.
PMI manufaktur untuk bulan Mei diperkirakan akan turun ke 49.9, turun kembali di bawah level kunci 50, sementara layanan PMI diharapkan akan tetap stabil di bulan Mei di 54.3. Kami saat ini memperkirakan bahwa Q2 GDP Tiongkok melambat menjadi 6.2% tahun-ke-tahun, tetapi risiko perlambatan yang lebih nyata akhir tahun ini dapat meningkat jika ketegangan perdagangan saat ini terus berlanjut.
Sebelumnya: 50.1 (Manufaktur), 54.3 (Layanan) Konsensus: 49.9 (Manufaktur), 54.3 (Layanan)
GDP Kanada • Jumat
Setelah mengakhiri 2018 dengan nada lemah, pertumbuhan ekonomi Kanada diperkirakan membaik di Q1 2019. Q4 GDP naik hanya 0.4% kuartal-ke-kuartal yang disetahunkan, sementara permintaan domestik akhir bahkan lebih lemah, berkontraksi dengan laju 1.5%. Sementara pertumbuhan ketenagakerjaan telah kokoh sejauh ini di 2019, data penjualan ritel menunjukkan masih lemahnya belanja konsumen di Q1, sementara penjualan manufaktur campuran juga mengisyaratkan hanya sedikit peningkatan dalam pengeluaran investasi. Yang mengatakan, harga minyak yang lebih tinggi dapat memberikan dorongan positif sederhana pada pertumbuhan ekonomi Kanada. Konsensus adalah untuk pertumbuhan PDB Q1 naik menjadi 0.8% kuartal-ke-kuartal yang disetahunkan, lebih dari prakiraan laju 0.3% dari Bank Kanada dalam Laporan Kebijakan Moneter terbarunya. Berbicara tentang bank sentral, Bank Kanada secara luas diperkirakan akan mempertahankan suku bunga kebijakannya di 1.75% mengingat latar belakang pertumbuhan yang lamban dan inflasi CPI yang dekat dengan target bank sentral.
Sebelumnya: 0.4% Wells Fargo: 0.8% Konsensus: 0.8% (Quarter-over-Quarter, Tahunan)
Sudut pandang
Watch Suku Bunga
"Pasien" Masih Nama Game
Risalah dari pertemuan FOMC terbaru menunjukkan para pejabat lebih yakin bahwa ekonomi AS akan terus berkembang pada tingkat yang layak dalam waktu dekat. Pasar tenaga kerja yang kuat, peningkatan kepercayaan dan kondisi keuangan dan "risiko penurunan yang menurun baik di dalam maupun luar negeri" semuanya dikutip sebagai faktor yang diharapkan untuk mendukung pertumbuhan sisa tahun ini.
"Beberapa" peserta lebih peduli tentang prospek inflasi setelah pembacaan deflator lunak PCE baru-baru ini. Namun, ada konsensus bahwa setidaknya sebagian dari kelemahan baru-baru ini dalam inflasi adalah karena faktor sementara, menggemakan pandangan Ketua Powell dalam konferensi pers pasca-pertemuan.
Dengan pertumbuhan yang terlihat lebih kencang dan inflasi yang rendah bukan masalah langsung, sebagian besar pejabat tampaknya setuju dengan “pendekatan sabar terhadap penyesuaian kebijakan.” Dengan kata lain, pejabat FOMC tetap tidak tergesa-gesa untuk menaikkan suku bunga ke atas atau ke bawah.
Begitu Banyak untuk Risiko Kelemahan Mengurangi Menit, bagaimanapun, lebih staler dari biasanya. "Banyak" peserta menunjukkan risiko penurunan pertumbuhan awal tahun ini telah berkurang, tetapi itu sebelum ketegangan perdagangan AS-Cina terangkat lagi. Dengan risiko penurunan naik lagi, tampak masuk akal bahwa pasar menilai penurunan suku bunga sebagai langkah FOMC berikutnya, tetapi sebelum akhir tahun masih terlihat prematur dalam pandangan kami mengingat pasar tenaga kerja yang ketat dan prospek pertumbuhan tetap di atas tren.
Berpikir Tentang Kepemilikan Treasurynya
Anggota FOMC juga disajikan skenario oleh staf tentang komposisi kedewasaan masa depan dari neraca Fed. Profil jatuh tempo yang lebih pendek, di mana Fed memegang surat berharga yang jatuh tempo dalam tiga tahun atau kurang, dianggap sebagai titik awal yang lebih baik jika para pejabat mencoba untuk menambah akomodasi di beberapa titik melalui program perpanjangan jatuh tempo seperti "Operation Twist." Namun, profil jangka pendek juga dianggap membutuhkan tingkat dana yang lebih rendah, semuanya sama. Kami berharap FOMC pada akhirnya akan menentukan profil yang proporsional dengan semesta sekuritas Treasury yang beredar. Itu masih akan menghasilkan Fed memegang lebih banyak sekuritas Treasury jangka pendek, tetapi mempertahankan suku bunga The Fed sebagai alat kebijakan utamanya.
Wawasan Pasar Kredit
Hutang “Tersembunyi” Tiongkok
Aturan standar sistem keuangan Tiongkok adalah, semakin banyak keterlibatan negara, semakin murah biaya pendanaan. Padahal, di wilayah China di mana sektor publik mendominasi ekonomi, utang senilai US $ 1.1 triliun yang dijual oleh kendaraan pembiayaan pemerintah daerah (LGFV) memiliki hasil tertinggi. Obligasi LGFV didirikan untuk merangsang pertumbuhan melalui investasi infrastruktur selama krisis keuangan global. Partisipasi investor telah meningkat, didorong oleh jaminan pemerintah implisit dan keakraban publik dengan aset.
Pertumbuhan ekonomi Tiongkok yang lemah baru-baru ini telah meningkatkan tekanan pada pemerintah Cina untuk memastikan obligasi LGFV terhadap gagal bayar. Obligasi LGFV masih dianggap sebagai "aman" karena pemerintah memberikan dukungan keuangan untuk obligasi tersebut. Investor tetap berhati-hati terhadap risiko gagal bayar obligasi di tengah kondisi kredit China yang ketat dan default obligasi korporasi dan kota yang belum pernah terjadi sebelumnya dalam setahun terakhir. Gelombang wanprestasi telah menempatkan tekanan ke atas pada imbal hasil obligasi LGFV, sementara upaya-upaya deleveraging baru-baru ini oleh pemerintah Cina mungkin juga berkontribusi pada peningkatan hasil obligasi.
Hari ini, pemerintah Cina fokus pada menstabilkan ekonomi dan menerapkan langkah-langkah stimulus yang lebih besar jika ancaman perdagangan terus bolak-balik dengan Amerika Serikat. Ini adalah berita positif untuk obligasi LGFV dalam waktu dekat, karena mereka mendukung proyek infrastruktur dan akan digunakan untuk merangsang ekonomi Cina.
Topic of the Week
Eskalasi Perdagangan Mengancam Investasi
Kekhawatiran tentang pertempuran perdagangan yang berkepanjangan antara China dan Amerika Serikat berkobar minggu ini, dengan kedua belah pihak tampaknya menggali. Kami mempertahankan pandangan kami bahwa dampak langsung dari perang dagang habis-habisan antara kedua negara akan memiliki dampak minimal pada Ekonomi AS. Lagi pula, ekspor ke China menyumbang kurang dari 1% dari PDB. Efek tidak langsung, bagaimanapun, akan lebih jelas, dan tidak perlu menunggu perang perdagangan besar-besaran terjadi.
Ketidakpastian sendiri tentang hubungan perdagangan akan membebani pertumbuhan. Kurangnya kejelasan tentang biaya input, dan seberapa kompetitifnya ekspor di tengah kemungkinan tarif pembalasan — jika diizinkan untuk diekspor sama sekali — kemungkinan akan menyebabkan beberapa bisnis menunda keputusan investasi. Menurunkan ekspektasi untuk pertumbuhan, karena pendapatan pakai melemah di bawah beban tarif, selanjutnya dapat menyebabkan bisnis mengurangi investasi.
Mungkinkah hanya ketakutan akan perang dagang membuat ekonomi AS mengalami resesi? Kami mengagetkan model makroekonomi kami dan mendapati bahwa akan dibutuhkan penurunan sekitar 15% dalam investasi riil untuk mengirim ekonomi AS ke dalam resesi ringan. Untuk menempatkan itu dalam perspektif, pada titik terendah resesi 2001, yang dianggap disebabkan oleh ketidakseimbangan di sektor bisnis, investasi turun hanya 11% tahun-ke-tahun (top chart).
Seberapa besar kemungkinan penurunan investasi 15% saat ini? Hingga April, rencana capex bisnis bertahan cukup baik (grafik bawah), sementara investasi residensial relatif terisolasi dari masalah perdagangan.
Untuk beberapa hal, model kami melebih-lebihkan hit ke investasi yang akan membuat ekonomi resesi. Agaknya, jika bisnis menunda ekspansi atau pembelian peralatan, mereka juga akan berpikir dua kali untuk mempekerjakan lebih banyak pekerja. Perekrutan yang lebih lambat akan membebani pertumbuhan pendapatan, dan pada gilirannya belanja konsumen. Lebih segera, implikasi negatif dari perang dagang yang diperluas akan berkontribusi pada kondisi keuangan yang lebih ketat, seperti yang kita lihat minggu ini dengan nada risiko-off di pasar keuangan.
Ulasan Signal2forex




 Signal2forex.com - Robot dan sinyal Forex terbaik


