
Sorotan AS
- Pesimisme mendominasi pasar minggu ini, karena berita utama negatif tentang hubungan perdagangan AS-Cina berlanjut.
- Perdana Menteri Inggris Theresa May mengumumkan pengunduran dirinya setelah upaya berulang-ulang untuk mendapatkan kesepakatan Brexit yang dinegosiasikannya melalui parlemen gagal. Pound jatuh minggu ini karena pasar khawatir dengan Brexit yang tidak sepakat pada Oktober. 31st.
- Indikator dari sektor pabrik AS terus menunjukkan tren pelemahan dalam menghadapi permintaan dan sentimen asing yang lebih lemah.
Sorotan Kanada
- Ini adalah minggu yang buruk bagi pasar karena kekhawatiran tentang pertumbuhan global dan perdagangan membebani sentimen.
- Baik penjualan eceran dan grosir mengirim sinyal positif, naik pada bulan Maret, memberikan bukti momentum yang lebih baik menuju musim semi.
- Namun, kami berharap bahwa ekonomi berjuang untuk berkembang di kuartal pertama, tumbuh hanya 0.4% tahunan. Kemungkinan tenaga ekonomi yang berada di jalur yang tepat dan meningkatnya ketegangan perdagangan harus menyeimbangkan positif, termasuk penghapusan tarif baja dan aluminium, meninggalkan Bank Kanada dalam pola holdingnya saat ini.
Pasar global kembali ke suasana pesimis minggu ini, dengan fokus pada berita utama negatif tentang hubungan perdagangan AS-China. Harga minyak turun tajam pada minggu ini, karena meningkatnya persediaan di AS membuat pasar khawatir bahwa ketidakpastian perdagangan mengurangi permintaan. Ukuran kepercayaan manufaktur di berbagai daerah juga lemah. Aktivitas manufaktur di Eropa dan Jepang terus berkontraksi. Di AS, ukuran Markit dari kepercayaan manufaktur juga menunjukkan penurunan lebih lanjut di bulan Mei.
Yang terpenting, kisah Brexit kembali mengemuka, ketika Perdana Menteri Theresa May mengumumkan pengunduran dirinya. May tidak bisa mendapatkan kesepakatan Brexit yang dinegosiasikannya melalui parlemen. Langkah ke depan pada Brexit masih belum jelas, dan pemimpin Konservatif yang baru, yang harus dipilih pada akhir Juli, tidak akan punya banyak waktu untuk memetakan jalur baru sebelum tenggat waktu Oktober 31st bagi Inggris untuk meninggalkan Uni Eropa. Sementara itu, awan ketidakpastian terus menggantung di atas ekonomi Inggris, dan meningkatnya kemungkinan Brexit yang tidak sepakat telah sangat membebani pound selama sepekan terakhir.
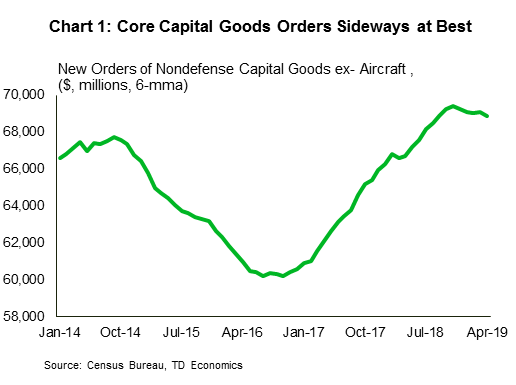
Berita buruk berlanjut dengan laporan pesanan barang tahan lama April, yang menunjukkan total pesanan turun 2.1% di bulan April. Pesanan barang modal nondefense, ex-pesawat - ukuran yang diawasi ketat dari belanja modal bisnis - juga turun pada bulan April (-0.9%). Pesanan barang tahan lama cukup fluktuatif dari bulan ke bulan, tetapi berdasarkan tren (rata-rata pergerakan enam bulan) pesanan telah melenceng paling baik sejak akhir 2018 (Grafik 1). Ini konsisten dengan tema yang dibahas dalam Bottom Line minggu lalu, bahwa retakan terus muncul di sektor manufaktur AS: permintaan asing telah mereda, dan ketidakpastian di bidang perdagangan membebani sentimen bisnis dan kesediaan untuk membelanjakan peralatan baru.
Presiden telah mengakui dampak konflik perdagangan terhadap setidaknya satu sektor ekonomi. Dia secara resmi mengumumkan paket bantuan $ 16 miliar untuk petani yang dirugikan oleh tarif pembalasan Cina atas ekspor pertanian utama dari AS. Jumlah ini sedikit lebih besar dari paket bantuan tahun lalu (sekitar $ 12 miliar). Biaya gabungan dari paket-paket ini lebih besar daripada kenaikan bea cukai yang telah dikumpulkan AS sejak Administrasi mulai menaikkan tarif impor di awal 2018 (Bagan 2), menghapus semua manfaat fiskal dari tarif.
Di tengah berita utama tentang ketegangan perdagangan yang sedang berlangsung antara ekonomi terbesar di dunia, risalah dari pertemuan FOMC terbaru sudah tampak agak basi. Pertimbangan ini terjadi sebelum kenaikan terakhir dalam tarif pada impor Cina tertentu. Risalah menunjukkan komitmen FOMC terhadap kebijakan moneter pasien, dan diskusi yang signifikan tentang apakah kelembutan inflasi baru-baru ini bersifat sementara, atau tren yang lebih persisten. Komite jelas terbagi dalam topik itu, dan beberapa bulan lagi data kemungkinan akan menyelesaikan perdebatan. Di samping inflasi, dengan dibumbui awan ketidakpastian ekonomi global, jeda suku bunga yang berkepanjangan tampaknya merupakan tindakan yang bijaksana.
Kekhawatiran terkait perang dagang dari latar belakang ekonomi global yang lebih lemah meningkat seiring berjalannya waktu, mengirimkan biaya pinjaman pemerintah lebih rendah. Minyak mentah mengikuti, merosot lebih dari US $ 4 dari patokan kontrak WTI. Indeks komposit S & P / TSX bergabung, terlihat siap untuk mengakhiri minggu lebih rendah pada saat penulisan. Pasar tampaknya telah mengabaikan latar belakang data domestik yang relatif solid minggu ini, lebih fokus pada risiko eksternal daripada tanda-tanda membaiknya momentum domestik.
Memang, di bagian depan data, kami mendapat lebih banyak tanda bahwa patch lunak ekonomi baru-baru ini mungkin akan berakhir. Penjualan ritel naik 1.1% bulan ke bulan di bulan Maret. Keuntungan sebagian besar turun ke kenaikan harga di pompa, meninggalkan volume penjualan naik 0.3% lebih sederhana di bulan itu. Meskipun bukan hasil yang kuat (volume turun centang pada kuartal secara keseluruhan), ini adalah bulan kedua kenaikan, sambutan selamat datang dari kinerja yang kurang bersemangat selama setahun terakhir ini (Grafik 1). Laporan grosir mengungkapkan cerita yang sama tentang peningkatan setelah beberapa saat dalam kelesuan. Dalam kedua kasus tersebut, perlu dicatat bahwa, meskipun penjualan mobil lunak, ada beberapa bukti sementara dari perbaikan kondisi di sektor sensitif suku bunga lainnya. Khususnya, furnitur dan perabot rumah tangga, serta kategori bahan bangunan / peralatan taman telah menunjukkan tanda-tanda peningkatan, meskipun dari titik awal yang lunak.
Data ini menunjukkan konsumen Kanada mendapatkan kembali kepercayaan diri dan daya belanjanya. Pasar kerja yang solid dan beberapa kenaikan upah menjadi pertanda baik untuk belanja konsumen, terutama mengingat kebijakan suku bunga Bank Kanada yang tidak mungkin bergerak dalam waktu dekat. Di depan itu, kami mengharapkan penilaian ekonomi yang lebih positif dengan keputusan suku bunga hari Rabu, menunjuk ke pasar tenaga kerja yang kuat dan penghapusan tarif baja dan aluminium. Namun, sengketa perdagangan AS-Cina yang intensif kemungkinan besar juga menonjol, yang menunjukkan bahwa pada akhirnya, pola penahanan tetap diperlukan.
Item lain yang cenderung memberikan jaminan Bank Kanada bahwa pengaturan kebijakan saat ini adalah yang tepat akan menjadi laporan PDB kuartal pertama Jumat, yang harus datang secara luas sesuai dengan perkiraan mereka. Kami berharap pertumbuhan hanya 0.4% q / q tahunan, sesuai dengan laporan lunak Q4. Detailnya seharusnya jauh lebih baik. Kami melihat tanda-tanda kembalinya investasi bisnis, dan peningkatan pendapatan harus membantu menjaga pengeluaran konsumen tetap solid. Hasil headline yang lembut seperti itu mungkin tampak mengejutkan mengingat angka PDB bulanan yang umumnya solid (yaitu PDB berdasarkan industri, dengan laporan Maret yang kuat di kartu), tetapi kinerja ekspor yang sangat lemah, perbedaan pengukuran, dan gambaran penurunan aktivitas konstruksi dari Statistics Canada semua mengarah ke triwulan (berbasis pengeluaran) PDB yang berkinerja lebih rendah dari indikator bulanan (Grafik 2; potensi revisi pada profil bulanan dapat mengurangi kesenjangan ini). Terlepas dari jumlah tajuk, komposisi pertumbuhan yang diharapkan secara umum dan momentum yang baik menuju Q2 akan menjadi perubahan yang disambut baik dari kinerja ekonomi baru-baru ini.
Pendapatan & Pengeluaran Pribadi AS - Apri
Tanggal Rilis: Mei 31, 2019
Sebelumnya: Penghasilan: 0.1% m / m; Pengeluaran: 0.9% m / m
Prakiraan TD: Penghasilan: 0.3% m / m; Pengeluaran: 0.1% m / m
Konsensus: Penghasilan: 0.3% m / m; Pengeluaran: 0.2% m / m
Kami mengharapkan kenaikan 0.2% m / m solid dalam harga PCE inti untuk bulan April yang akan diterjemahkan ke dalam tingkat inflasi 1.6% y / y yang stabil setelah pembulatan, dengan risiko yang cenderung mengarah pada cetakan yang lebih lembut dalam pandangan kami. Headline PCE harus dikuatkan oleh 0.1pp ke 1.6% dengan harga naik 0.3% m / m. Kami mencari pengeluaran konsumen yang diredam setelah lonjakan 0.9% m / m di bulan Maret, dengan pengeluaran pribadi nominal naik hanya 0.1% di bulan tersebut. Namun, kecerobohan dalam data pengeluaran harus memudar karena kondisi keuangan yang ketat dan pengembalian pajak yang tertunda surut dari pandangan.
Keputusan Suku Bunga Bank of Canada
Tanggal Rilis: Mei 29, 2019
Sebelumnya: 1.75%
Prakiraan TD: 1.75%
Konsensus: 1.75%
Kami mencari Bank Kanada untuk mempertahankan suku bunga tidak berubah di 1.75% selama pertemuan minggu depan, di mana pernyataan kebijakan harus menjaga pesan April sebagian besar tetap utuh. Prospek ekonomi domestik telah stabil sejak pengumuman Dewan Komisaris bulan April, jadi kami berharap Bank untuk menggambarkan ekonomi sebagai berkembang sesuai dengan harapan. Bahasa berwawasan ke depan harus tidak berubah, dengan Bank terus fokus pada pengeluaran rumah tangga, pasar minyak, dan ketidakpastian perdagangan global. Kemunduran yang tampak dalam hubungan perdagangan antara AS dan Cina harus menonjol, tetapi komentar konstruktif Gubernur tentang pasar tenaga kerja memiringkan keseimbangan risiko ke arah pernyataan yang lebih optimis.
GDP Riil Kanada - Q1 / Maret
Tanggal Rilis: Mei 31, 2019
Sebelumnya: 0.4% q / q, -0.1% m / m
Prakiraan TD: 0.4% q / q, 0.3% m / m
Konsensus: 1.0% q / q, 0.3% m / m
Kami mencari kuartal lunak lain untuk kegiatan ekonomi dengan pertumbuhan hanya 0.4% (q / q, tahunan) di Q1. Di bawah nomor judul berulang harus detail yang lebih baik. Impor dan data lainnya menunjukkan rebound investasi bisnis pada awal tahun (+ 7.7%). Pasar tenaga kerja yang sehat kemungkinan mendukung peningkatan moderat dalam pengeluaran rumah tangga (+ 2.1%), terutama pada layanan. Sebaliknya, data konstruksi yang baru-baru ini direvisi dan kegiatan penjualan kembali lunak menunjukkan sedikit pertumbuhan dalam investasi perumahan (+ 1.5%). Hambatan utama terhadap pertumbuhan PDB di Q1 akan menjadi penurunan ekspor yang cukup besar (-5.6%), di mana kinerja kuartalannya mengecewakan di sebagian besar kategori produk. Mengimbangi ini adalah lompatan yang diharapkan dalam inventaris bisnis (menambahkan 1.5 pp ke pertumbuhan headline) karena level di sektor energi tetap meningkat pasca-pembatasan dan stok di tempat lain terus dibangun.
PDB tingkat industri harus pulih sebesar 0.3% di bulan Maret karena kekuatan luas di seluruh barang dan jasa. Aktivitas konstruksi tampaknya menjadi titik lemah pada mundurnya komponen perumahan dan non-perumahan, meskipun awal April yang kuat perumahan menunjukkan rebound dalam beberapa bulan mendatang. Di tempat lain di sektor penghasil barang, kami mencari rebound di bidang manufaktur karena kenaikan tajam dalam penjualan manufaktur riil sementara energi akan memberikan kontribusi positif pada produksi minyak mentah yang lebih tinggi. Melihat ke layanan, stabilisasi dalam penjualan rumah yang ada harus mengarah pada rebound di real estat setelah cuaca dingin mendorong mundurnya pada bulan Februari, sementara penjualan grosir dan eceran yang lebih tinggi juga akan memberikan penarik. Layanan juga akan mendapat manfaat dari rebound dalam transportasi kereta api setelah kombinasi ekspor minyak mentah yang lebih lemah dan penurunan CP membebani PDB pada bulan Februari. Cetakan 0.3% akan memberikan handoff yang kuat untuk Q2 di mana Bank of Canada telah menetapkan bar rendah dengan proyeksi untuk pertumbuhan triwulanan 1.3%.
Perlu dicatat bahwa data pengeluaran triwulanan diperkirakan akan menyimpang dari mitra bulanannya (yaitu, PDB per industri), yang menunjukkan pertumbuhan Q1 dekat 1%. Perbedaan ini berasal dari perbedaan pengukuran (termasuk deflator harga), kelemahan utama dalam ekspor, dan risiko revisi ke bawah ke data bulanan mengingat aktivitas konstruksi yang dilaporkan lebih lemah minggu ini. Divergensi antara kedua ukuran adalah umum dan bisa besar, tetapi sulit untuk diperkirakan, menghadirkan risiko naik yang penting terhadap perkiraan akun nasional Q1 kami.
Ulasan Signal2forex




 Signal2forex.com - Robot dan sinyal Forex terbaik


