
Ringkasan Eksekutif
- Ketidakpastian kebijakan ECB telah meningkat secara substansial karena bank sentral mempertimbangkan kebijakan pelonggaran dan karena pasar merenungkan bagaimana penunjukan Christine Lagarde untuk menggantikan Presiden ECB Draghi akan mempengaruhi kebijakan.
- Kurangnya pengalaman Lagarde di perbankan sentral membuat sulit untuk memastikan sikap kebijakannya. Kami menduga dia akan sangat bergantung pada anggota staf ECB dan Kepala Ekonom Philip Lane yang baru ditunjuk, setidaknya di awal masa jabatannya. Secara keseluruhan, kami tidak berpikir pengangkatannya adalah pengubah permainan untuk kebijakan moneter ECB, dan sebaliknya melihat kontinuitas.
- Dalam hal itu, kami masih mengharapkan satu penurunan suku bunga 10 bps dari ECB pada pertemuan bulan September, akan ditandai pada pertemuan Juli mendatang. Namun, kami mengakui bahwa dalam beberapa minggu terakhir, risiko pelonggaran kebijakan tambahan, termasuk penurunan suku bunga lebih lanjut atau lebih cepat dan QE, telah meningkat.
Perubahan Lagarde
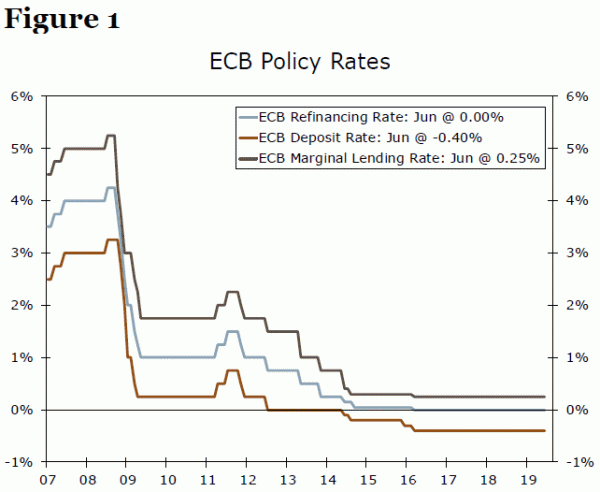
Kinerja ekonomi zona euro yang kurang baik telah ditandai oleh pertumbuhan PDB yang lamban dan inflasi yang rendah, yang masih jauh dari target sasaran bank sentral yaitu "mendekati, tetapi di bawah" 2%. Dengan latar belakang itulah Presiden Bank Sentral Eropa (ECB) Draghi menyampaikan komentar dovish pada pertengahan Juni, menunjukkan bahwa langkah-langkah stimulus tambahan akan diperlukan tanpa adanya peningkatan dalam data ekonomi. Dia juga berulang kali menyarankan agar ECB siap menggunakan semua alatnya untuk merangsang pertumbuhan zona euro. Di tengah ketidakpastian yang tersisa di kawasan dan pertumbuhan yang lemah, kami memperkirakan ECB akan memangkas suku bunga simpanan dan suku bunga refinancing utama 10 bps menjadi -0.50% dan -0.10%, masing-masing, pada bulan September. Namun, kami tidak mengharapkan penurunan suku bunga lebih lanjut atau pelonggaran kuantitatif baru (QE) saat ini, meskipun kami mengakui bahwa risiko pelonggaran tambahan telah meningkat dalam beberapa minggu terakhir.
Salah satu sumber potensi ketidakpastian seputar pandangan itu adalah perubahan kepemimpinan di atas ECB, dengan mantan kepala Dana Moneter Internasional (IMF), Christine Lagarde, telah dinominasikan untuk mengambil alih Mario Draghi sebagai presiden ECB pada bulan November. Pada saat ini sikap Lagarde mengenai kebijakan moneter tidak jelas, dan kami kemungkinan tidak akan memiliki pemahaman yang lebih baik tentang tujuan kebijakannya sampai memasuki masa jabatannya. Namun, asumsi kami adalah bahwa Lagarde tidak akan mengubah arah kebijakan moneter ECB secara berarti, dan kemungkinan akan sangat bergantung pada sesama pembuat kebijakan dan staf ECB yang lebih luas di awal masa jabatannya sebagai presiden ECB.
Secara khusus, salah satu tokoh kunci yang kemungkinan besar akan dia andalkan adalah Kepala Ekonom ECB yang baru diangkat Philip Lane. Dalam pidatonya baru-baru ini, Lane menyatakan bahwa tanpa langkah-langkah non-standar seperti pelonggaran kuantitatif (QE) dan panduan ke depan, inflasi dan pertumbuhan akan jauh lebih rendah, menunjukkan sikap mendukung secara keseluruhan pada berbagai langkah pelonggaran kebijakan.1 Dengan mereka komentar dalam pikiran, kami menduga Lane menjadi suara kunci dalam mendukung sikap kebijakan akomodatif setelah Lagarde mengambil alih kepemimpinan. Namun, tantangan utama yang dihadapi ECB saat ini - merangsang ekonomi zona euro dengan kapasitas kebijakan moneter terbatas - kemungkinan akan tetap lazim karena Lagarde mengambil kendali.
Apa yang Diharapkan pada Pertemuan Juli
Kami saat ini mengharapkan ECB untuk memotong suku bunga deposito dan refinancing 10 bps pada pertemuan September masing-masing menjadi -0.50% dan -0.10%. Ketika bank sentral bertemu minggu depan, kami berharap akan merevisi panduan ke depan untuk memberi sinyal bahwa penurunan suku bunga September. Pada pertemuan bulan Juni, ECB mengatakan bahwa suku bunga akan tetap "pada level mereka saat ini setidaknya sampai paruh pertama 2020." Kami berharap bank sentral untuk mengubah bahasa itu dalam pernyataannya minggu depan sedemikian rupa sehingga memberi sinyal suku bunga akan tetap " pada level saat ini atau lebih rendah untuk periode waktu yang panjang. ”Ini akan konsisten dengan periode sebelumnya di mana ia telah mengisyaratkan pengurangan suku bunga jangka pendek.
Seperti yang disoroti oleh Philip Lane dalam pidatonya yang terbaru, suku bunga deposito memainkan peran utama dalam menahan suku bunga jangka pendek di Zona Euro, dan dengan demikian kami memiliki tingkat keyakinan yang relatif tinggi bahwa ECB akan menyesuaikan suku bunga deposito pada bulan September ( Gambar 2) .2 Bagaimana dengan tingkat refinancing utama? Operasi refinancing utama adalah salah satu alat utama ECB untuk menyesuaikan kebijakan moneter sebelum krisis keuangan global, tetapi mengingat peningkatan kelebihan likuiditas di Zona Euro, ECB telah menggunakan fasilitas ini lebih sedikit untuk menyesuaikan kebijakan. Namun, tingkat refinancing utama penting dalam arti bahwa itu digunakan sebagai patokan untuk suku bunga yang ditawarkan pada operasi refinancing jangka panjang (TLTRO) yang ditargetkan ECB.
TLTRO adalah bentuk pembiayaan murah untuk bank komersial, dan merupakan elemen lain dari keseluruhan perangkat ECB tentang kebijakan moneter akomodatif. Pada pertemuan bulan Juni, ECB mengungkapkan bahwa pinjaman ini akan ditawarkan kepada bank komersial dengan jangka waktu dua tahun dengan tingkat bunga yang sama dengan tingkat refinancing utama rata-rata selama masa operasi, ditambah basis poin 10. Misalnya, jika tingkat refinancing utama tidak berubah pada tingkat 0.00% saat ini selama masa operasi, biaya pinjaman efektif bank komersial pada pinjaman adalah 0.10% (0.00% + 10 bps). Namun, jika seperti yang kami perkirakan, tingkat refinancing utama dipotong 10 bps menjadi -0.10% dan tetap ada selama masa operasi, biaya pinjaman efektif bank komersial adalah 0.00% (-0.10% + 10 bps). Dalam hal itu, ECB dapat menawarkan akomodasi tambahan dengan mengurangi tingkat refinancing utama serta tingkat deposit. 3
Risiko utama sekitar pertemuan minggu depan, dalam pandangan kami, adalah bahwa ECB segera menurunkan suku bunga daripada menunggu sampai September. Bank sentral dapat melihat ini sebagai cara untuk lebih kuat memperkuat komitmennya terhadap mandat inflasi, karena pemotongan September secara luas diharapkan dan mungkin tidak mengirim pesan sekuat pemotongan langsung. Namun, kami juga melihat risiko bahwa ECB akan memulai kembali program pembelian aset berskala besar, atau QE.
Apakah ECB Mempersiapkan Pelonggaran Kuantitatif?
Dengan suku bunga yang sudah negatif, ECB memiliki alat tradisional yang terbatas untuk menerapkan langkah-langkah stimulus tambahan. Namun, QE adalah sarana yang digunakan ECB untuk menyediakan akomodasi kebijakan moneter tambahan. Bank sentral mengakhiri program QE terakhir pada bulan Desember 2018, tetapi Draghi dan pembuat kebijakan lainnya telah menyarankan bahwa ada ruang yang cukup untuk putaran QE yang lain. Jika ECB memutuskan untuk melanjutkan dengan putaran QE lainnya, kemungkinan tidak akan mengumumkannya secara resmi minggu depan tetapi mungkin pada bulan September atau lebih baru.
Namun, ada hambatan untuk lebih banyak QE. Yang pertama adalah batas penerbit ECB, yang dirancang untuk menjaga fungsi pasar dan mencegah ECB dari menjadi kreditor dominan pemerintah zona euro. Batas penerbit saat ini membatasi ECB untuk membeli lebih dari 33% dari stok hutang negara yang memenuhi syarat. Di negara-negara dengan stok hutang pemerintah yang rendah, seperti Jerman dan Belanda, ECB sudah berada hanya dalam beberapa poin persentase dari batas 33% ini berdasarkan perhitungan kami. Jadi, jika ECB akan meluncurkan kembali QE dan membeli utang negara, kemungkinan akan perlu menaikkan batas penerbit saat ini, mungkin ke 50%. Bank sentral telah menyarankan akan bersedia dan mampu menaikkan batas emiten untuk berdaulat, meskipun kami mencatat upaya sebelumnya dari ECB untuk mengubah parameter QE telah bertemu dengan perlawanan politik. ECB juga dilaporkan telah membahas penyelesaian hukum yang memungkinkannya untuk melampaui batas penerbit saat ini tanpa harus menaikkannya. 4 Dengan demikian, tampaknya ada cara yang digunakan ECB untuk memulai kembali pembelian obligasi negara, tetapi beberapa di antaranya metode mungkin sulit atau sulit diterapkan.
Selain obligasi negara, ada juga kemungkinan bahwa ECB akan membeli instrumen lain seperti obligasi korporasi dan sekuritas yang didukung aset, seperti yang terjadi dalam program QE terakhirnya. Kami melihat pembelian aset-aset itu jauh lebih layak daripada pembelian ekuitas Zona Euro, yang akan menjadi yang pertama untuk ECB (meskipun Bank Jepang dan Bank Nasional Swiss telah membeli ekuitas domestik) dan bisa lebih menantang secara politis dan lebih sulit untuk mengimplementasikan daripada pembelian hutang negara atau perusahaan. Secara keseluruhan, tampaknya ECB memiliki ruang untuk memulai kembali QE dan membeli berbagai aset, tetapi kami pikir standarnya tinggi untuk melakukannya mengingat kendala yang ada dan kemungkinan tantangan yang terkait dengan memulai kembali program.
Untuk saat ini, kami tidak berpikir kondisi ekonomi zona euro saat ini - yaitu prospek inflasi - membenarkan QE yang diperbarui dari ECB. Dapat dimengerti, telah ada banyak fokus pada kelemahan dalam langkah-langkah ekspektasi inflasi berbasis pasar, yaitu pertukaran inflasi ke depan 5Y5Y yang dikutip oleh para pejabat ECB di masa lalu (Gambar 3) .5 Ukuran itu telah turun tajam selama periode tersebut. beberapa bulan terakhir dan diperdagangkan tepat di atas posisi terendah sepanjang masa. Namun, ukuran lain dari ekspektasi inflasi, termasuk rumah tangga dan peramal profesional, telah lebih stabil. Pejabat ECB baru-baru ini menekankan pentingnya melihat berbagai ukuran ekspektasi inflasi, menyarankan bank sentral tidak mungkin untuk memberikan bobot yang tidak semestinya pada kelemahan ekspektasi inflasi berbasis pasar, alih-alih mengandalkan berbagai langkah.
Akhirnya, kami mencatat bahwa hasil inflasi aktual telah cukup tangguh, meskipun rendah. Inflasi inti CPI telah terjebak tepat di 1% selama dua tahun terakhir atau lebih, dan, sementara ini di bawah target ECB, itu juga belum menunjukkan tanda-tanda memburuk atau menuju lebih rendah. Sebaliknya, ketika ECB pertama kali meluncurkan QE di 2015, inflasi inti CPI telah cenderung lebih rendah selama bertahun-tahun dan rata-rata hanya 0.8% di 2014 (Gambar 4). Jadi, sementara kami mengakui risiko QE yang diperbarui - serta tindakan pelonggaran lebih lanjut lainnya, termasuk penurunan suku bunga tambahan - untuk saat ini kami tidak berpikir prospek ekonomi membenarkan tindakan tersebut.
Kesimpulan
Dengan inflasi jauh di bawah target ECB dan pertumbuhan terus melemahkan, kami mengharapkan bank sentral untuk memberi sinyal penurunan suku bunga pada pertemuan mendatang minggu depan dan akhirnya memberikan penurunan pada bulan September. Untuk saat ini, kami mengharapkan hanya satu pemotongan suku bunga, tetapi kami mengakui bahwa dalam beberapa minggu terakhir, risiko pelonggaran kebijakan tambahan telah meningkat. Mengingat bahwa suku bunga di Zona Euro sudah jauh ke wilayah negatif, jika ECB memutuskan bahwa pelonggaran lebih dijamin, ia dapat memilih untuk kembali menggunakan metode non-tradisional seperti memperkenalkan Pelonggaran Kuantitatif yang diperbarui. Pemotongan tingkat kejutan sebelumnya pada pertemuan minggu depan juga dimungkinkan, meskipun kami tidak berpikir kondisi ekonomi di zona euro saat ini membenarkan tindakan kebijakan agresif seperti itu dari ECB.
1 Lane, Philip. “Kebijakan Moneter dan Inflasi di Bawah Sasaran.” Juli 2, 2019.
2 Lihat Catatan Kaki 1.
3 Suku bunga pinjaman TLTRO bisa serendah suku bunga deposito, ditambah 10 bps, selama masa pinjaman, tergantung pada kegiatan pinjaman bank - semakin banyak bank meminjamkan, semakin banyak bank meminjamkan, semakin rendah tingkat pinjaman tersebut. Dengan demikian, menurunkan suku bunga deposito juga harus membuat ketentuan TLTRO lebih akomodatif.
4 Canepa, Francesco. "Loophole dapat menghapus cara ECB untuk membeli lebih banyak sumber utang negara." Juni 26, 2019.
5 Coeuré, Benoît. "Ekspektasi inflasi dan pelaksanaan kebijakan moneter." Juli 11, 2019.
Ulasan Signal2forex




 Signal2forex.com - Robot dan sinyal Forex terbaik


