
Sintesi
Le tensioni commerciali sono aumentate dalla primavera, quando il presidente Trump ha annunciato le tariffe sulle importazioni di acciaio e alluminio. Le risposte tit-to-tat alle tariffe iniziali imposte dall'amministrazione all'inizio di quest'anno stanno cominciando a sommarsi. I responsabili della catena di approvvigionamento sono stati lasciati a rimuginare per trovare nuove fonti di materiali o affrontare costi più elevati.
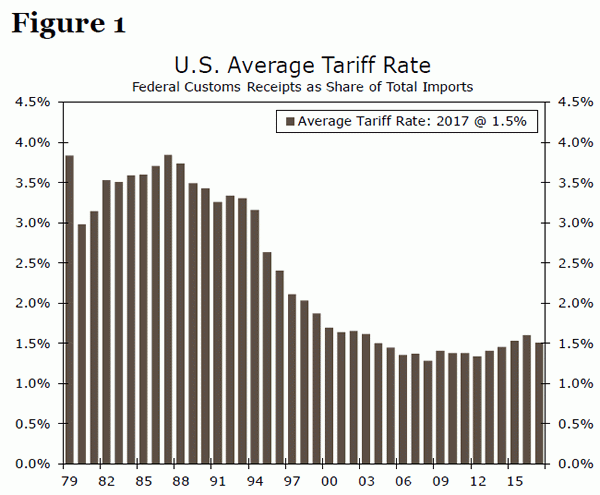
Come mostrato nella figura 1, le tariffe effettive sulle importazioni degli Stati Uniti sono diminuite sostanzialmente rispetto alla metà degli 1980. Mentre sussiste ancora un'incredibile incertezza riguardo alle dimensioni, agli obiettivi e alla durata delle tariffe nell'ambito dell'attuale politica commerciale dell'amministrazione, è chiaro che i tassi non sono almeno in declino. Stimiamo che le misure già imposte aumenterebbero l'inflazione CPI di un esiguo punto percentuale 0.1. Se tutte le tariffe addizionali proposte dovessero entrare in vigore, tuttavia, l'inflazione aumenterebbe di circa 0.5 punti percentuali.
Mantenere l'effetto sull'inflazione dei prezzi al consumo fino a questo momento abbastanza modesto, e limitare l'impatto se entrano in vigore tariffe aggiuntive, sono la composizione e gli effetti a catena. Le tariffe che sono già entrate in vigore si sono concentrate sui beni intermedi, il che significa che equivalgono solo a una parte del costo di produzione. Inoltre, le tariffe sono state indirizzate a beni anziché a servizi e le merci rappresentano solo circa un terzo della spesa per consumi (figura 2). È anche probabile che i consumatori si adeguino acquistando beni da produttori non coperti da tariffe e / o riducendo il consumo di beni destinati. Gli effetti del secondo ordine, come le misure di ritorsione, un dollaro più forte e una crescita reale più debole contribuiscono anche a mitigare l'impulso inflazionistico iniziale delle tariffe statunitensi.
Nel complesso, gli effetti delle tariffe che sono già state emanate dovrebbero essere abbastanza contenuti da consentire alla Fed di non dover modificare il suo attuale corso di politica sulla base dell'inflazione. Le misure aggiuntive proposte, tuttavia, potrebbero spingere l'inflazione in modo sensibilmente più elevato e pesare in modo più significativo sulla spesa reale dei consumatori.
Dimensionamento delle cose: tariffe relative alle importazioni statunitensi
La politica commerciale ha dominato l'agenda economica dell'amministrazione Trump dall'inizio dell'anno. La crescente spaccatura commerciale incombe sull'economia statunitense. Dato che più merci sono rientrate nell'ambito delle tariffe, o sono a rischio di farlo presto, le preoccupazioni sull'effetto sulla produzione, sui posti di lavoro e sui prezzi si sono intensificate. Dato che l'obiettivo immediato delle tariffe è di aumentare il prezzo effettivo delle importazioni, è opportuno valutare in che modo le recenti modifiche alla politica commerciale possano influire sull'inflazione dei prezzi al consumo.
Come delineato nella Tabella 1, ci sono già stati un certo numero di istanze dalla fine dello scorso anno in cui gli Stati Uniti hanno aumentato le tariffe. Finora, le tariffe che sono entrate in vigore sono state applicate a una quota piuttosto esigua delle importazioni. In totale, le principali variazioni tariffarie dell'amministrazione si applicano a $ 90 miliardi di beni. In un'economia che ha importato $ 2.3 trilioni di beni in 2017, che rappresenta il 3.9 percento delle importazioni totali. Con una percentuale media di 22 per cento, 1 che equivale a 0.9 per cento in più di spesa per le importazioni, a parità di altre condizioni.
Il valore degli obiettivi successivi è materialmente più elevato. Dopo che la Cina ha annunciato che avrebbe reagito contro le tariffe iniziali imposte dagli Stati Uniti, il presidente Trump ha suggerito che un altro $ 200 miliardi di dazi sulle merci cinesi potrebbe seguire. Il $ 200 miliardi di tariffe sono ora in fase di valutazione, portandole un passo avanti verso la realizzazione di una realtà. Allo stesso tempo, le tariffe sui veicoli sono state fluttuanti. I dettagli sono ancora scarsi per quanto riguarda i tassi e se alcuni paesi verrebbero esclusi, ma supponiamo che tutte le importazioni di automobili e di componenti siano esposte a una tariffa percentuale 25 aggiuntiva. Questo fornisce una stima di fascia alta per l'effetto sull'inflazione. Se tutti gli obiettivi attualmente proposti venissero adottati, la spesa per le importazioni aumenterebbe di un totale di 3.5%.
Quanto aumenterà l'inflazione dei prezzi al consumo?
Quanto possiamo aspettarci un aumento dei prezzi al consumo? Ciò dipende da una miriade di fattori, di cui discuteremo più dettagliatamente nella prossima sezione. Tuttavia, considerare le dimensioni delle tariffe in relazione alle importazioni e il rapporto tra i prezzi delle importazioni e l'inflazione dei prezzi al consumo offre una linea guida.
Per determinare in che modo il balzo dei prezzi delle importazioni si nutrirebbe di ciò che i consumatori alla fine pagherebbero, abbiamo stimato un semplice modello di regressione. Mentre l'indice dei prezzi all'importazione esclude dazi e altre imposte come le tariffe, getta ancora luce sulla misura in cui i prezzi al consumo si spostano al variare dei prezzi delle importazioni. Sebbene le importazioni non siano gli unici prodotti acquistati dai consumatori statunitensi, i loro prezzi sono altamente correlati con i prodotti nazionali (figura 3). Pertanto, la variazione dei prezzi all'importazione dovrebbe anche catturare da vicino le variazioni dei prezzi relative alle tariffe per i prodotti fabbricati negli Stati Uniti.
I prezzi dei beni di consumo sono maggiormente esposti alle tariffe, dato che gli Stati Uniti importano relativamente pochi servizi (figura 4). Mantenendo altre condizioni come l'allentamento nell'economia, le aspettative di inflazione e la costante del dollaro, le tariffe che sono entrate in vigore avrebbero gonfiato l'inflazione dei beni CPI, attualmente al tasso 2.9, di 0.3 punti percentuali.2 Se anche le tariffe aggiuntive proposte fossero arrivate a la fruizione, l'inflazione per i beni di consumo sarebbe di circa 1.2 punti percentuali più alti.
La spesa per cibo, energia e altri beni rappresenta solo circa un terzo delle spese dei consumatori, tuttavia. Come mostrato nella tabella 1, il valore delle merci esposte alle tariffe equivale a una quota molto minore della spesa totale per consumi rispetto alle importazioni per questo motivo. Pertanto, l'effetto sull'IPC complessivo è sensibilmente inferiore a quello che avviene se si guarda esclusivamente ai beni di consumo. Le tariffe già imposte aggiungerebbero solo circa un decimo di punto percentuale al tasso generale di inflazione dei prezzi al consumo. Tenendo conto delle fluttuazioni tariffarie addizionali, la variazione dell'inflazione primaria CPI salirà al punto percentuale 0.5, mantenendo di nuovo gli altri fattori costanti.
Questo è tutto? Perché così piccolo?
Con l'inflazione dei prezzi al consumo che attualmente si aggira intorno al 2 per cento, un aumento del punto percentuale 0.1 derivante dalle tariffe non è un punto di svolta, secondo noi, per le prospettive di inflazione. Le tariffe aggiuntive proposte presentano un rischio notevolmente maggiore per il potere di consumo dei consumatori e l'obiettivo della Fed di stabilità dei prezzi. Tuttavia, è probabile che si tratti di un limite superiore, dal momento che le tariffe auto possono risultare più mirate e / o ad un tasso inferiore, mentre la composizione, i tempi e la generazione di fattori di compensazione limitano l'effetto sull'inflazione.
La mitigazione degli effetti sui prezzi al consumo è che le tariffe sono state destinate ai beni intermedi, almeno fino ad ora. Nel complesso, le tariffe che sono entrate in vigore sono state le merci utilizzate nella produzione e per scopi commerciali. Ciò ha gettato le catene di approvvigionamento in disordine e costretto molti produttori a pagare per gli input. Eppure, i prezzi finali di vendita riflettono una moltitudine di input, come lavoro, trasporti e marketing. Inoltre, le aziende possono accettare margini più bassi piuttosto che adeguare i prezzi di vendita in modo one-to-one con variazioni dei costi di produzione. Le aziende sembrano avere spazio per assorbire costi più elevati, in particolare con il recente taglio alle aliquote dell'imposta sulle società. I margini di profitto in tutta l'economia rimangono storicamente alti, soprattutto nel settore manifatturiero (figura 5).
La potenziale applicazione delle tariffe ad altre $ 200 miliardi di importazioni dalla Cina rende impossibile evitare le tariffe sui beni di consumo importati. Del $ 505 miliardo nelle importazioni dalla Cina l'anno scorso, più della metà è stata finita l'elettronica o altri beni di consumo (figura 6). Le tariffe su tutte le importazioni legate all'automobile colpirebbero anche l'inflazione al consumo alquanto difficile. Rispetto ai tassi storici, i rivenditori hanno meno possibilità di tagliare i margini.
Il tempismo è importante anche per la misura in cui l'inflazione sarà influenzata. Le tariffe più elevate aumentano il livello dei prezzi, portando a un aumento di una volta dell'inflazione. Affinché l'inflazione mantenga un tasso più elevato, tuttavia, gli aumenti successivi dovrebbero essere seguiti, a meno che le aspettative di inflazione non si annullino. Pertanto, non solo l'effetto diretto sull'inflazione potrebbe essere transitorio, ma l'estensione graduale delle tariffe dovrebbe limitare quanto le tariffe aumentano il tasso di inflazione per ogni singolo periodo.
Effetti Knock-On delle tariffe
Forse più importanti per le previsioni sull'inflazione sono i probabili effetti a catena derivanti dall'imposizione delle tariffe. Come le tariffe si nutrono attraverso l'economia, influenzando l'offerta e la domanda, determina il loro ultimo effetto sui prezzi. Qui, dobbiamo considerare non solo le tariffe imposte dagli Stati Uniti, ma anche le tariffe di ritorsione imposte dai partner commerciali.
Come già discusso, i maggiori prezzi all'importazione forniscono un modesto impulso iniziale ai prezzi complessivi dei consumatori. Nel corso del tempo, tuttavia, l'aumento dei prezzi potrebbe diminuire poiché i produttori non coperti dalle tariffe (fabbriche nazionali o paesi esenti da dazi doganali) aumentano l'offerta e acquisiscono più quote di mercato. L'orizzonte temporale per la riorganizzazione delle catene di approvvigionamento dipende dalla posizione in cui si trova la capacità produttiva esistente, dalla facilità con cui le imprese spostano la produzione / i fornitori di servizi e dalla durata prevista delle tariffe.
Nei casi in cui le tariffe sono state applicate a quasi tutti i partner commerciali (pannelli solari, alluminio e acciaio fino ad oggi), 3 l'unico modo per evitare le tariffe è di rifornirsi a livello nazionale. Ci aspettiamo che i produttori statunitensi aumentino la produzione di acciaio in risposta alle tariffe, anche se questo deve ancora apparire nei dati di produzione industriale. Tuttavia, i costi di produzione dell'acciaio negli Stati Uniti tendono ad essere più alti che all'estero e le imprese statunitensi stanno affrontando una minore concorrenza sui prezzi a causa delle tariffe, che dovrebbero mantenere i prezzi elevati anche quando il costo diretto delle tariffe viene evitato.
Per le merci coperte da tariffe mondiali in cui i produttori americani mancano ancora di un vantaggio comparativo, anche con le tariffe, i consumatori dovranno ingoiare costi di importazione più elevati o ridurre i consumi. Questo è probabilmente il caso dei pannelli solari, per esempio. In 2017, gli Stati Uniti e il Canada insieme rappresentavano solo il 3.7 per cento della produzione mondiale di moduli solari, con Cina e Taiwan che detengono un chiaro vantaggio in percentuale 70. 4 Le importazioni compensano circa il 80 del consumo americano di moduli solari. 5 Dato che solare la produzione di moduli è ad alta intensità di capitale - la capacità di costruzione è un processo lungo e costoso - e le tariffe dovrebbero terminare dopo quattro anni, è improbabile che la produzione interna sostituisca una quota sostanziale delle importazioni solari. Piuttosto, l'installazione solare rischia di diventare più costosa, 6 e la domanda di nuova energia solare è destinata a diminuire. L'effetto sui prezzi al consumo, attraverso i prezzi delle utility, dipenderà dal grado di sostituzione ad altre fonti energetiche.
Laddove gli Stati Uniti hanno imposto tariffe solo sulle importazioni da un particolare paese, come la Cina, possiamo aspettarci una deviazione degli scambi, il che limiterebbe l'effetto delle tariffe sui prezzi. Ad esempio, dopo che gli Stati Uniti hanno imposto dazi rigidi alle celle solari prodotte in Cina e Taiwan in 2012 e 2015, le importazioni di celle solari dalla Corea del Sud hanno raggiunto un livello record. Per le merci destinate al primo turno delle tariffe statunitensi sulle importazioni cinesi, la Cina fornisce il 7 delle importazioni mondiali negli Stati Uniti, anche se sale al 13% per le merci nel secondo round e al 92% per alcuni articoli. Considerando la quota relativamente bassa della Cina delle importazioni di questi articoli, i produttori statunitensi saranno probabilmente in grado di adeguare le catene di approvvigionamento per evitare il pieno impatto delle tariffe in molti casi.
Finora, abbiamo considerato solo l'effetto di domanda e offerta delle tariffe imposte dagli Stati Uniti. I paesi stranieri, tuttavia, hanno rivalutato su più di $ 50 miliardi di esportazioni statunitensi (Tabella 2). Le tariffe di ritorsione esercitano una pressione al ribasso sui prezzi al consumo degli Stati Uniti indirettamente, se le tariffe riducono la competitività delle esportazioni statunitensi e, quindi, aumentano l'offerta nazionale man mano che meno beni vengono venduti all'estero. Questo rischio è particolarmente acuto per i beni che gli Stati Uniti esportano in grandi quantità, come la soia e il maiale. Gli alimenti freschi, come il maiale, devono essere consumati immediatamente, il che significa che i produttori statunitensi hanno scarsa capacità di gestire l'eccesso di offerta a causa delle tariffe. I futures su Hog, ad esempio, sono diminuiti del 1.5 per cento dopo che il Messico ha annunciato piani per l'imposizione di tariffe del 20 per cento rispetto al porco statunitense a giugno 5.
Mettendo da parte tariffe specifiche, una guerra commerciale ha anche implicazioni per i prezzi al consumo a causa del suo effetto sul dollaro USA e sulla crescita. In tempi di avversione al rischio, il dollaro USA tende a rafforzarsi; l'incertezza sulle implicazioni delle tensioni commerciali per la crescita globale è stata un fattore a sostegno del dollaro USA negli ultimi mesi. Sul margine, un dollaro più forte esercita una pressione al ribasso sui prezzi delle importazioni, contrastando in parte la spinta fornita dalle tariffe statunitensi.
Se una guerra commerciale rallenta la crescita globale, la Banca del Canada ha recentemente definito il protezionismo commerciale la "minaccia più importante per le prospettive globali" 7, quindi anche la crescita della domanda globale rallenterà. Come hanno sottolineato i membri del FOMC, le aziende potrebbero sospendere i piani di investimento in caso di incertezze commerciali. I consumatori, di fronte a prezzi più alti, possono ridurre la spesa. Queste reazioni comporterebbero una minore pressione sulla capacità e, quindi, una minore pressione al rialzo sui prezzi.
Conclusione: le tariffe non bastano a modificare la posizione della Fed sull'inflazione
Rimane una tremenda incertezza riguardo all'effetto ultimo della posizione dell'amministrazione Trump sulla politica commerciale. La riduzione delle barriere commerciali negli ultimi decenni è stata un fattore nel mantenere l'inflazione storicamente bassa negli ultimi decenni. Il rovesciamento di questo sistema sta per gettare la pressione al ribasso sull'inflazione in senso inverso. Finora, l'effetto sull'inflazione dei prezzi al consumo da parte delle tariffe previste sarà probabilmente basso, ma le tariffe aggiuntive in discussione aumenterebbero in modo significativo l'inflazione dei prezzi al consumo.
Alcune industrie, come quella manifatturiera, ritengono che l'effetto delle tariffe sia più acuto dato la portata altamente specializzata e globale delle catene di approvvigionamento. Nel fissare la politica monetaria, tuttavia, l'obiettivo della stabilità dei prezzi del FOMC è confrontato con l'inflazione dei prezzi al consumo, poiché i maggiori costi di produzione non sempre portano a prezzi finali più elevati.
Proprio come il FOMC era riluttante a modificare le sue proiezioni sull'economia sulla base di potenziali cambiamenti alla politica fiscale che circonda la legge fiscale dello scorso anno, la Fed non dovrebbe alterare la politica monetaria su potenziali cambiamenti delle tariffe. Dato l'effetto limitato e temporaneo delle tariffe finora sollevate, non ci aspettiamo che la Fed modifichi significativamente la sua attuale posizione sull'inflazione. L'inflazione è stata inferiore all'obiettivo della Fed per la parte migliore di questa espansione e il FOMC ha sottolineato la sua disponibilità ad accettare un modesto superamento, soprattutto se temporaneo, per un periodo dato la natura simmetrica del suo obiettivo di inflazione. Tuttavia, l'inflazione potrebbe finire per aumentare in modo significativo se le barriere commerciali continueranno a salire. Anche l'analisi dell'impatto potenziale temporaneo sulle tariffe potrebbe essere resa difficile dal momento che stanno arrivando in un momento in cui le pressioni inflazionistiche sottostanti stanno già prendendo piede.




 Signal2forex.com - I migliori robot e segnali Forex


