
Aspetti salienti degli Stati Uniti
- Questa settimana i dati economici sono stati un miscuglio: le vendite al dettaglio sono state un punto positivo, ma a giugno gli inizi del settore immobiliare sono precipitati inaspettatamente.
- Gli sviluppi commerciali hanno continuato a fare notizia, con Donald Trump che ha annunciato di essere pronto ad estendere i dazi su $ 500 miliardi di importazioni dalla Cina, all'incirca il valore di tutte le importazioni cinesi negli Stati Uniti
- Nella sua testimonianza al Congresso, il presidente della Fed Powell ha offerto una visione ottimista dell'economia statunitense e ha osservato che i rischi posti dal protezionismo commerciale non li spingerebbero fuori rotta su ulteriori aumenti dei tassi.
In evidenza canadese
- È stata una buona settimana per il rilascio dei dati canadesi, con sorprese positive nel settore della vendita al dettaglio, della produzione e dell'edilizia abitativa, confermando il tono ottimista della scorsa settimana stabilito dalla Bank of Canada.
- Le vendite di case esistenti sono state particolarmente positive e, insieme all'inizio dell'edilizia abitativa della scorsa settimana, supportano l'opinione che il mercato immobiliare si stia gradualmente stabilizzando in seguito all'attuazione delle linee guida B-20.
- Gli Stati Uniti hanno annunciato che indagheranno i dazi sulle importazioni di uranio, aumentando i già accresciuti rischi di incertezza commerciale globale.
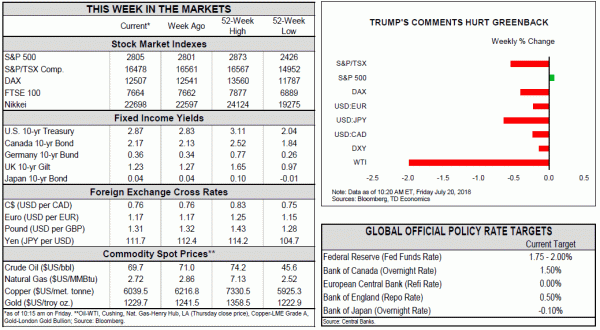
I dati economici questa settimana sono stati un miscuglio. Mentre le vendite al dettaglio di maggio sono state un punto positivo, gli avvii immobiliari sono crollati inaspettatamente a giugno. Anche gli sviluppi della politica commerciale sono rimasti al primo posto nella mente degli investitori: Angela Merkel ha parlato con forza contro i dazi, mentre Donald Trump ha intensificato la sua retorica protezionista, dicendo che era pronto ad estendere i dazi sui 500 miliardi di dollari di importazioni dalla Cina. Ha anche criticato gli aumenti dei tassi di interesse della Fed e il forte dollaro USA, portando a una modesta svendita del biglietto verde.
Mentre la minaccia di ulteriori dazi commerciali continua a rappresentare un sostanziale rischio al ribasso per la crescita statunitense e globale, per il momento l'economia statunitense sta andando a gonfie vele. A giugno, la spesa al dettaglio è aumentata di un robusto 0.5%, oltre a un sostanziale aggiornamento dei dati di maggio, poiché i consumatori hanno continuato a colpire in massa negozi e ristoranti. Una delle categorie che ha registrato una forte crescita è stata la spesa per ristoranti e ristoranti (+1.5% m/m), con un'accelerazione all'8% a/a, il ritmo più veloce da agosto 2015. La ripresa della spesa in questa categoria in gran parte discrezionale è una testimonianza del forte slancio nella spesa dei consumatori. In effetti, per il secondo trimestre nel suo complesso, le vendite al dettaglio nominali sono aumentate di quasi l'8% annualizzato (contro l'1.8% nel primo trimestre) (grafico 1), suggerendo che anche adeguandosi all'inflazione, la spesa dei consumatori del secondo trimestre dovrebbe superare il 1% (annualizzato) nel rilascio del PIL della prossima settimana.
La visione ottimista dell'economia domestica è stata ulteriormente ripresa dal presidente della Fed Powell questa settimana. Nella sua testimonianza semestrale al Congresso ha notato il forte mercato del lavoro, l'aumento dei redditi al netto delle tasse e la sana crescita degli investimenti delle imprese. Ha anche elogiato i progressi sul fronte dell'inflazione e ha in qualche modo minimizzato il rischio derivante dal protezionismo commerciale, rilevando che "i rischi per le prospettive erano grosso modo bilanciati". Ha concluso che "il FOMC ritiene che, per ora, il modo migliore per procedere sia continuare ad aumentare gradualmente il tasso sui fondi federali". In altre parole, gli attuali rischi commerciali non sono sufficienti per far deragliare la Fed dall'aumento dei tassi su base trimestrale.
L'economia statunitense continua ad essere rovente, ma questo ritmo di espansione sarà difficile da sostenere in futuro poiché inizierà a scontrarsi con i limiti di capacità, in particolare sul fronte del lavoro. L'aumento dei prezzi dei materiali, dei salari e della carenza di manodopera in alcuni settori ha avuto un ruolo di primo piano nell'ultimo Beige Book.
L'industria delle costruzioni è un settore che deve far fronte a questi venti contrari, con i prezzi del legname e dell'acciaio in forte aumento a seguito delle tariffe. Sebbene l'ottimismo dei costruttori di case rimanga piuttosto elevato, a giugno gli inizi di edilizia residenziale sono diminuiti del 12.3% m/m, il calo maggiore da novembre 2011. (Grafico 2). Il grosso del pullback si è registrato sul versante multifamiliare (-20% m/m), con un calo più moderato delle nascite unifamiliari (-9.1%). Il forte calo sul lato multifamiliare potrebbe riflettere le mutevoli dinamiche del mercato immobiliare, con la domanda che si allontana dalle unità in affitto. Il rilascio della prossima settimana delle vendite di case nuove ed esistenti dovrebbe fare più luce sulla salute del mercato immobiliare, in particolare dal lato della domanda.
Questa è stata una buona settimana per i dati canadesi, con i comunicati su produzione, vendita al dettaglio e vendite di case esistenti, nonché l'inflazione dei prezzi al consumo, tutti sorprendenti al rialzo.
Le vendite di case esistenti hanno dato il via al programma di rilascio, salendo del 4.1% a giugno, con un aumento relativamente ampio che ha cancellato gran parte delle perdite del mese precedente. Insieme al rilascio dell'inizio dell'edilizia abitativa della scorsa settimana, ciò conferma le aspettative di un mercato immobiliare in stabilizzazione a seguito dell'attuazione delle linee guida B-20.
Anche le vendite manifatturiere hanno mostrato un rimbalzo generalizzato dell'1.4% a maggio, compensando la performance deludente di aprile. Ancora più incoraggiante, la crescita delle vendite al dettaglio è stata del 2.0% a maggio, superando notevolmente le aspettative e suggerendo che un sano aumento dei salari si sta facendo strada nella spesa delle famiglie. Con le vendite al dettaglio e manifatturiere recentemente soggette a fattori una tantum (meteo, interruzioni temporanee delle raffinerie), questo dipinge un quadro rassicurante e salutare della loro tendenza di fondo in questo trimestre.
Infine, l'IPC è stato leggermente al di sopra delle aspettative poiché l'inflazione complessiva è salita al 2.5% (anno su anno) dal 2.3% di maggio, il ritmo più veloce dall'inizio del 2012. La media delle misure di base della Bank of Canada, nel frattempo, è rimasta al suo livello Obiettivo del 2.0%. La misura CPI-Common core è rimasta stabile all'1.9%, mentre le altre due misure core sono salite al 2.0% (dall'1.9% in precedenza).
Nel complesso, i dati di questa settimana dipingono un quadro positivo della crescita economica canadese e supportano l'idea che l'attività si stia riprendendo dalla sua performance debole all'inizio dell'anno. Infatti, con i comunicati di questa settimana, prevediamo che la crescita del PIL reale avanzerà a un solido 2.9% nel secondo trimestre, in linea con le previsioni recentemente aggiornate della Bank of Canada.
Il motivo per la prudenza su ulteriori aumenti dei tassi continua a risiedere nel quadro di gestione del rischio del governatore Poloz. Finché si profila all'orizzonte la minaccia di un'ulteriore escalation delle guerre commerciali, prevediamo che la Banca manterrà il ritmo dei rialzi molto graduale.
Ad accentuare le persistenti incertezze commerciali è stato l'annuncio del Dipartimento del Commercio degli Stati Uniti questa settimana, di un'indagine sulle importazioni di uranio utilizzando la stessa lente di sicurezza nazionale utilizzata per giustificare le tariffe su acciaio e alluminio. Con il valore delle merci potenzialmente influenzato allo 0.2% delle esportazioni totali di merci del paese, la sua entità è inferiore a quelle già imposte su acciaio e alluminio e molto inferiore alle più preoccupanti indagini sulle tariffe automobilistiche. Se attuati, tuttavia, i loro effetti sarebbero più concentrati a livello regionale.
L'analisi della probabilità di rialzo dei tassi implicita nell'OIS conferma l'assenza di un percorso predeterminato per i rialzi dei tassi. Le probabilità di un aumento di ottobre sono ancora divise al 55% (alle 10:30 di questa mattina), salendo solo moderatamente dopo le uscite di questa settimana.




 Signal2forex.com - I migliori robot e segnali Forex


