
Aspetti salienti degli Stati Uniti
- La crescita economica USA ha superato 4% in Q2 per la prima volta da 2014. La spesa dei consumatori è rimbalzata e ha ripreso lo status di leader, ma anche gli investimenti non residenziali (+ 7.3%) e le esportazioni nette hanno dato una mano.
- Gli investimenti residenziali sono rimasti invariati, con un calo del 1.1% nel trimestre. I dati sull'alloggio di questa settimana si sono aggiunti alla narrativa downbeat, con le vendite di case esistenti che hanno esteso la loro serie di perdite a tre mesi.
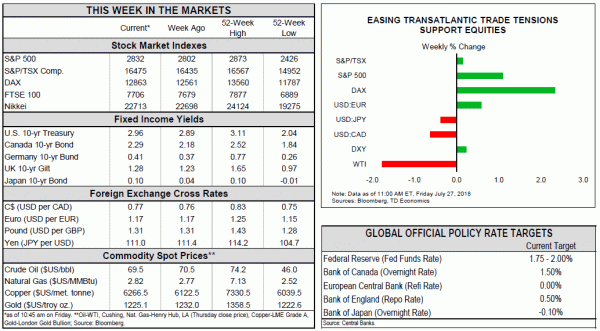
- Gli Stati Uniti e l'Unione Europea hanno fatto una tregua sul commercio, in quanto hanno promesso di lavorare insieme verso tariffe zero per i beni industriali. Ciò è stato accolto con favore dai mercati, ma l'incertezza sulla politica commerciale e il rischio al ribasso che pone sono tutt'altro che andati.
In evidenza canadese
- I volumi all'ingrosso sono cresciuti a un ritmo 1% vivace a maggio, mentre l'occupazione delle buste paga è cresciuta grazie a un sano 41k. Questi punti dati servono a rafforzare la nostra visione secondo cui l'economia è sulla buona strada per la crescita vicina allo 3% nel secondo trimestre.
- L'accordo tra il presidente Trump e l'UE per lavorare sulla risoluzione delle controversie commerciali ha contribuito ad alleviare i timori di incombenti prelievi all'importazione nel settore automobilistico canadese. Trump ha anche espresso un certo ottimismo su un accordo NAFTA, che, se raggiunto prima o poi, eliminerebbe una significativa fonte di incertezza per le imprese canadesi.
- In un'intervista, il ministro Morneau ha dichiarato che affrontare le sfide della competitività sarà un tema chiave nell'aggiornamento fiscale dell'autunno, con il ministro che probabilmente si concentrerà sulla riduzione del costo dei nuovi investimenti per le imprese.
Il rapporto sul PIL di questa mattina era molto atteso dato che avrebbe confermato se l'economia americana fosse davvero scossa dal blues invernale. Previsione di consenso La crescita di 4.2% (annualizzata) per il secondo trimestre e la stampa di headline non hanno deluso, arrivando solo per timore di ciò. Questa versione includeva revisioni complete, come nuovi dati di riferimento e miglioramenti volti a mitigare la stagionalità residua. Di conseguenza, la crescita nella maggior parte dei primi trimestri dello scorso decennio è stata mediamente aumentata di 0.4. Infatti, la crescita all'inizio di quest'anno è stata spostata su 0.2 pp su 2.2%, il che ha reso ancora più notevole un rimbalzo del 4.1% in Q2.
I dettagli del rapporto sono stati ampiamente positivi, con alcune eccezioni. La spesa dei consumatori è rimbalzata e ha ripreso il suo status di lead driver (grafico 1). Ma anche gli investimenti non residenziali (+ 7.3%) e le esportazioni nette hanno dato una mano. Quest'ultimo ha contribuito a un punto di massima crescita, trainato da un aumento del 9.3% delle esportazioni. Parte di questa forza rifletteva un picco temporaneo delle spedizioni di soia e di nucleo per abbattere l'imposizione di tariffe dalla Cina - la prova che le tariffe hanno già agito per distorcere l'attività economica. Poiché ci si aspetta che i fattori una tantum si invertano, è improbabile che le forti performance dell'ultimo trimestre si ripetano quest'anno. Tuttavia, si prevede che la crescita rimarrà solida quasi al 3% nella seconda metà di 2018.
Un punto dolente nel rapporto del PIL di oggi è stato l'investimento residenziale, che è diminuito del 1.1% - il secondo calo consecutivo. I dati sull'alloggio di questa settimana hanno confermato la narrativa negativa. Le vendite di case esistenti sono diminuite del 0.6% (m / m) in giugno, estendendo la serie di perdite a tre mesi, nonostante un leggero aumento delle scorte. Il calo si è unito alla caduta della scorsa settimana nelle abitazioni iniziate (grafico 2), e un calo delle vendite di nuove abitazioni volatili ha arrotondato i dati aspri per giugno.
È probabile che il mercato immobiliare continui ad affrontare venti contrari sia sul fronte dell'offerta che della domanda. Un inasprimento del mercato del lavoro e l'aumento dei redditi dovrebbero continuare a sostenere l'interesse degli acquirenti, nonostante l'aumento dei prezzi e l'aumento dei tassi di interesse. Ma sfide più grandi da parte dell'offerta, come l'aumento dei costi dei materiali e la scarsità di manodopera, non portano a una rapida inversione di tendenza delle scorte. Con l'offerta destinata a rimanere un fattore limitante, i guadagni nell'attività abitativa dovrebbero essere graduali. È probabile che questa tendenza rallenti la ripresa del tasso di proprietà della casa che è salito al 64.3% in Q2, in aumento di 1.4 pp dal suo tritolo 2016.
Sul fronte commerciale, le tensioni tra Stati Uniti e Unione Europea si sono ridotte al ribasso questa settimana poiché hanno concordato di lavorare insieme verso tariffe zero sui beni industriali. Inoltre, entrambe le parti hanno convenuto di astenersi dall'imporre ulteriori tariffe, mentre l'UE aumenterebbe l'acquisto di soia e GNL statunitensi. La tregua è certamente un passo nella giusta direzione ed è stata accolta positivamente dai mercati. Ma facciamo attenzione a non leggere troppo questo. Questioni controverse, come gli standard alimentari e ambientali, suggeriscono che è probabile che le tensioni tornino alla ribalta. Inoltre, il cessate il fuoco con l'UE offre agli Stati Uniti maggiori possibilità di concentrare i propri sforzi commerciali sulla Cina, che potrebbe accrescere le tensioni con il gigante asiatico.
È stata una settimana relativamente leggera sul calendario dei dati economici, con alcune pubblicazioni secondarie che forniscono un'ultima analisi dell'attività in vista del rilascio del PIL della prossima settimana a maggio. I volumi all'ingrosso hanno registrato un ritmo 1% vivace durante il mese (grafico 1), cancellando in tal modo il modesto calo di aprile.
L'indagine canadese sul mercato del lavoro (nota come SEPH) è stata pubblicata e ha anche portato una buona dose di notizie. Questo indicatore è alquanto arretrato e non è seguito da vicino dai mercati finanziari come la sua controparte LFS più tempestiva, sebbene fornisca ancora dettagli importanti sullo stato dei mercati del lavoro canadesi.
Secondo la SEPH, la crescita dell'occupazione è stata forte a maggio (grafico 2), con l'espansione dei salari da parte di un sano 41k - circa il doppio della media a lungo termine. Ciò è paragonabile alla LFS, che ha riportato un aumento di posti di lavoro 8k (una volta che l'agricoltura e il lavoro autonomo sono stati rimossi per rendere le due indagini più comparabili). Anche i guadagni orari hanno registrato un guadagno consistente durante il mese.
In definitiva, il flusso di dati diffusi questa settimana ha rafforzato la nostra previsione che il PIL sarebbe cresciuto con un robusto 0.4% m / m a maggio, posizionando l'economia sulla buona strada per la crescita del 3% nel secondo trimestre. Tuttavia, probabilmente ha fatto ben poco per spostare l'ago per la Bank of Canada, che si aspetta anche una crescita vicina al 3%.
Oltre ai recenti segnali di vigore economico, i rendimenti dei titoli in dollari e obbligazioni canadesi sono stati aumentati con un tono migliore dall'amministrazione statunitense sulla politica commerciale. L'accordo commerciale raggiunto dal presidente Trump e dall'UE a metà settimana, che ha sospeso la minaccia delle tariffe auto sull'UE, ha alleviato i timori di incombenti prelievi all'importazione nel settore automobilistico canadese. Inoltre, il presidente Trump ha anche espresso un certo ottimismo riguardo a un accordo NAFTA, sebbene con il Messico prima del Canada, anche se gli operatori canadesi e messicani sembrano ancora favorire un patto a tre. Tutto sommato, la rinnovata spinta avanti sui negoziati commerciali offre qualche speranza che un accordo possa essere raggiunto prima piuttosto che dopo, il che eliminerebbe un'importante fonte di incertezza per le imprese canadesi.
Un altro rischio per le prospettive a medio termine del Canada deriva dalla sua posizione competitiva erosa rispetto agli Stati Uniti sulla scia delle ampie riforme fiscali attuate da quest'ultimo alla fine dello scorso anno. A tal fine, in un'intervista di questa settimana il ministro delle finanze Morneau ha dato un'anteprima dell'imminente aggiornamento fiscale federale che verrà rilasciato in ritardo in 2018.
Nella sua intervista, Morneau ha osservato che le sfide relative alla competitività sono state un tema chiave che ha modellato l'aggiornamento del budget, mentre altre aree di interesse includono la rinegoziazione del NAFTA e il gasdotto Trans Mountain recentemente acquistato dal governo. Sul fronte della competitività, il ministro ha indicato di essere più concentrato sul "ridurre il costo dei nuovi investimenti", in contrasto con i tagli generalizzati del tasso aziendale. Questo probabilmente riflette il desiderio del governo di mantenere il costo al ribasso di qualsiasi pacchetto imminente. Sulla base di questa segnalazione, è in gioco una mossa per abbinare gli Stati Uniti alla piena spesa di capitale.
Occupazione USA - Luglio
Data di rilascio: Agosto 3, 2018
Precedente: 213k, tasso di disoccupazione 4.0%
Previsione TD: 175k, tasso di disoccupazione 3.9%
Consenso: 185k, tasso di disoccupazione 3.9%
Prevediamo che le buste paga rallenteranno su 175k poiché i sondaggi segnalano un pullback al di sotto di 200k. Ci aspettiamo che il tasso di disoccupazione scenda al 3.9% come un salto nei lavoratori disoccupati e corregge un rialzo dei salari 0.2%, mantenendo il ritmo y / y al 2.7%. All'inizio della settimana, Q2 ECI sarà attirato e prevediamo un aumento del 0.7%, portando la crescita a / a solo marginalmente superiore a 2.8%.
PIL reale canadese - maggio
Data di rilascio: luglio 31, 2018
Precedente: 0.1% m / m
Previsione TD: 0.4% m / m
Consenso: 0.3% m / m
TD prevede che il PIL a livello di settore aumenti di 0.4% m / m a maggio sulla scia di un'ampia ripresa dei dati relativi alle attività. La produzione di beni beneficerà di energia e di un rimbalzo delle vendite manifatturiere, mentre le utility agiranno come un ostacolo al ritorno alle temperature stagionali dopo che il freddo ha visto un brusco aumento della produzione di elettricità per aprile. Si prevede che anche l'edilizia residenziale peserà modestamente sulla crescita, anche se un'impennata delle abitazioni di giugno suggerisce che un rimbalzo è dietro l'angolo. Dal punto di vista del servizio, cerchiamo un ampio anticipo nella produzione, con vendite al dettaglio e servizi di ristorazione che beneficiano del ritorno alle condizioni meteorologiche normali. Ciò lascerebbe il tracking della crescita di Q2 vicino ad un passo 3%, leggermente al di sopra delle proiezioni Bank of Canada.
Commercio internazionale canadese - giugno
Data di rilascio: Agosto 3, 2018
Precedente: - $ 2.77bn
Previsione TD: - $ 2.40bn
Consenso: - $ 2.20bn
TD cerca che il deficit commerciale si riduca a $ 2.4bn a giugno, con le esportazioni e le importazioni più alte del mese. Un rimbalzo dei veicoli a motore guiderà la crescita delle esportazioni, anche se i metalli forniranno una compensazione parziale a causa delle tariffe di acciaio e alluminio introdotte di recente, che incidono per circa $ 1.5bn in esportazioni al mese. Le esportazioni di energia saranno anche influenzate da un altro arresto delle sabbie bituminose, anche se questo avrà un impatto maggiore a luglio. Dall'altro lato del libro mastro, le importazioni dovrebbero beneficiare di un rimbalzo dell'attività di vendita al dettaglio e dell'auto-produzione, dopo che le interruzioni di un importante fornitore di componenti hanno gravato su quest'ultimo a maggio.




 Signal2forex.com - I migliori robot e segnali Forex


