
Aspetti salienti degli Stati Uniti
- Le preoccupazioni per la Turchia hanno guidato la volatilità del mercato questa settimana, ma i mercati azionari statunitensi hanno gestito un rimbalzo.
- Le forti vendite al dettaglio e l'ottimismo storico delle piccole imprese suggeriscono una forte espansione economica negli Stati Uniti in questo trimestre.
- Anche se le preoccupazioni si sono attenuate alla fine della settimana, la Turchia non è ancora fuori dai guai. Rimane nelle prime fasi di una crisi della bilancia dei pagamenti e rischia di scatenare ulteriori attacchi di volatilità del mercato.
In evidenza canadese
- I dati economici canadesi hanno continuato a stupire questa settimana. Un solido rapporto sull'alloggio di rivendita, numeri di produzione rispettabili e un'inflazione sorprendentemente forte dipingono tutti un quadro di un'economia sana.
- Di particolare rilievo, le vendite di case sono aumentate per un terzo mese consecutivo, così come i prezzi medi di vendita. Le prove continuano a montare che, come previsto, l'impatto delle misure di raffreddamento all'inizio dell'anno è stato di breve durata, anche se rimane ancora un sacco di terreno perduto per le vendite da recuperare.
- I rischi economici rimangono molto reali, ma continui solidi risultati suggeriscono che il prossimo rialzo dei tassi d'interesse non sarà poi così lontano.
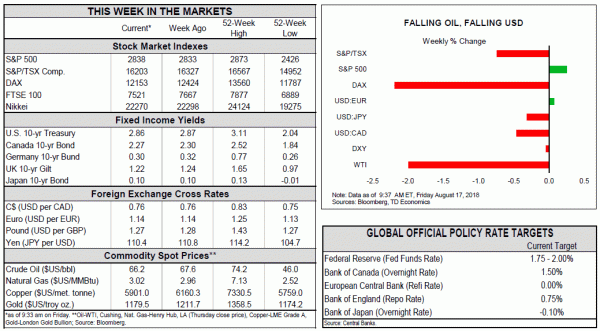
Le preoccupazioni per la Turchia hanno spinto la volatilità sui mercati finanziari globali questa settimana, ma i mercati azionari statunitensi sono rimbalzati dal momento che i timori di contagio sono diminuiti. Un fattore chiave che alimenta le preoccupazioni dei mercati emergenti è la forte economia statunitense. La robusta crescita economica e l'aumento dei tassi di interesse favoriscono le attività statunitensi e il flusso sicuro generato dai timori dei mercati emergenti alimenta la forza del dollaro (grafico 1). Questa settimana, abbiamo ricevuto ulteriore affermazione che l'economia degli Stati Uniti è sulla buona strada per pubblicare un altro forte che mostra questo trimestre. Le vendite al dettaglio, un indicatore chiave della spesa al consumo, hanno espanso il 0.5% a luglio, ben al di sopra delle aspettative (grafico 2). Inoltre, nonostante l'incertezza della politica commerciale e la sempre più acuta carenza di manodopera, l'ottimismo delle piccole imprese rimane al massimo storico. Sebbene gli alloggi inizino a luglio in modo un po 'deludente, la combinazione di forti permessi e salari in aumento dovrebbe sostenere un aumento graduale della costruzione nei prossimi mesi.
Mentre l'economia americana canticchia bene, le altre economie non vanno così bene. La Turchia ha sperimentato una grande svendita di attività e la lira, non avendo intrapreso azioni per placare le paure del debito. Lo scorso trimestre, le preoccupazioni per le prospettive finanziarie per l'Argentina hanno guidato un drammatico deprezzamento del peso, costringendo la banca centrale ad aumentare i tassi di interesse della politica interna a 40% nel tentativo di rallentare i deflussi di capitali. Come l'Argentina, la Turchia dipende pesantemente dal capitale straniero per finanziare le spese interne. Inoltre, il presidente Erdogan ha indebolito le istituzioni politiche turche e si è rifiutato di far salire i tassi di interesse interni. Ciò ha amplificato le preoccupazioni che la Turchia sia diretta verso una crisi del debito.
Come l'Argentina, la Turchia è troppo piccola nell'ambito di applicazione dell'economia globale per innescare una crisi globale più ampia. L'economia turca è responsabile per circa il 1.7% della produzione annuale globale (parità di potere d'acquisto 2016), poco più del Canada a 1.4%. Il rischio di contagio attraverso i collegamenti commerciali è basso, sebbene l'Europa sia la più esposta. Allo stesso modo, il contagio finanziario è limitato, con banche spagnole, italiane e francesi a rischio di perdere una piccola percentuale di prestiti esteri.
Detto questo, il contagio con altre economie può ancora verificarsi attraverso canali di fiducia e sentimento. Ciò è stato evidente questa settimana con le turbolenze nei mercati finanziari globali che hanno guidato una svendita delle attività a rischio e delle valute dei mercati emergenti, e un'offerta per le obbligazioni dei mercati sviluppati. Ulteriori attacchi di volatilità sono probabili in quanto le economie dei mercati emergenti con forti squilibri sono prese di mira uno alla volta dagli investitori sempre più esigenti.
Anche se le preoccupazioni si sono attenuate alla fine della settimana, la Turchia non è ancora fuori dai guai. Rimane nelle prime fasi di una crisi della bilancia dei pagamenti. Si è verificata un'improvvisa interruzione degli afflussi di capitali e il prossimo passo per la Turchia prevede tagli alla spesa e un'enfasi sull'aumento delle esportazioni per contribuire alla generazione di valuta estera necessaria per pagare i suoi grandi obblighi esterni. La medicina sarà amara, ma prima le autorità turche seguiranno gli aumenti dei tassi d'interesse, i controlli sui capitali e i tagli alla spesa fiscale, più è probabile che possano mitigare le ricadute economiche.
Le preoccupazioni per la situazione in Turchia hanno dominato i titoli economici di questa settimana, ma qui in Canada è stata una storia molto più costruttiva, con una serie di dati economici positivi pubblicati questa settimana. Quanto erano solidi i dati? Nello spirito della leggerezza estiva, forse un'analogia di baseball è in ordine.
Il primo a battere, colpendo un doppio, è stata l'ultima lettura sul mercato immobiliare di rivendita. L'attività di vendita è salita per un terzo mese consecutivo, con oltre la metà dei mercati locali che hanno registrato un aumento delle attività. Perché un doppio e non un homer? L'attività nel GVA era stagnante e alcuni mercati chiave, come Calgary e Winnipeg, hanno registrato un calo delle vendite. Tuttavia, con il principale mercato di Toronto in testa, il prezzo medio nazionale è nuovamente aumentato per un terzo mese consecutivo, tornando ai livelli 2017 di gennaio (grafico 1). Le esperienze passate hanno dimostrato che le misure di raffreddamento macroprudenziali, come le regole di sottoscrizione dei mutui introdotte all'inizio di quest'anno, tendono ad avere impatti drammatici ma di breve durata sull'attività (di solito dell'ordine di circa 6 mesi). Sembra che questo ultimo round non sia diverso.
Il prossimo era la produzione di vendita. Tornando indietro dopo un infortunio precedente (interruzioni di produzione inaspettate nel settore energetico), ha colpito un singolo. Le vendite sono aumentate di un rispettabile 1.1% mese su mese a giugno, con volumi che hanno guadagnato il 0.7%. Le merci non durevoli hanno aperto la strada - nessuna grande sorpresa visto che le vendite di petrolio e carbone sono aumentate del 15.9% quando le strutture sono tornate online. I beni durevoli sono diventati un po 'più morbidi, in termini di volume, poiché i guadagni delle automobili sono stati compensati da un declino nel settore aerospaziale volatile.
Dato il guadagno rispettabile delle vendite complessive, perché questi dati si qualificano come un singolo? Le parti lungimiranti suggeriscono alcuni problemi all'orizzonte, con nuovi ordini in calo nel mese e ordini inevasi solo di pochi tick. Inoltre, quel vecchio infortunio è destinato a riacutizzarsi: le interruzioni a fine giugno in un impianto Syncrude di considerevoli dimensioni dovrebbero rallentare nei mesi estivi.
L'inflazione ha arrotondato le cose. Questi dati valgono generalmente come un singolo, ma luglio ci ha dato una sorpresa doppia. La crescita dei prezzi in primo piano ha colpito 3% a / a per la prima volta da 2011 sulla scia dei prezzi del petrolio e dei guadagni a sorpresa nei servizi di trasporto (grafico 2: per i nerd di statistiche là fuori, il contributo del trasporto aereo è stato un sei evento di deviazione standard). Tuttavia, le pressioni inflazionistiche non erano molto diffuse, poiché le misure di base della Banca del Canada erano rimaste sul marchio 2% - obiettivo e coerenti con ulteriori aumenti dei tassi, ma correre a salire su apparenti one-off sarebbe un errore non forzato.
Quindi, due doppie e una singola: non una brutta prestazione per questa parte della formazione. C'è, naturalmente, ancora il rischio di una rissa da banco che si risolva dal fronte commerciale, dove i progressi continuano ad essere lenti. Inoltre, l'alloggio potrebbe essere diventato un doppio, ma può essere soggetto a lesioni. Con alti livelli di indebitamento e aggiustamenti in corso in alcuni mercati, il medico del team osserverà da vicino questo giocatore. Ma se sei la Banca del Canada, la performance economica è chiaramente incoraggiante. Finché restiamo senza risse, sono in corso ulteriori aumenti dei tassi, con il prossimo più probabile a venire in ottobre.
Vendite al dettaglio canadesi - Giugno *
Data di rilascio: Agosto 22, 2018
Precedente: 2.0%, ex-auto: 1.4%
Previsione TD: -0.5%, ex-auto: -0.2%
Consenso: N / A
TD prevede che le vendite al dettaglio scendano di 0.5% a giugno con un calo dei veicoli a motore, mentre le misure di base dovrebbero registrare un calo più modesto. I dati preliminari indicano un rallentamento delle vendite di auto, ma non prevediamo un completo rallentamento dell'aumento di maggio, che è stato in gran parte un rimbalzo dal freddo. Al di fuori delle auto, le stazioni di benzina agiranno anche come un modesto vento contrario sui prezzi più bassi alla pompa, lasciando le vendite di auto in calo del 0.2%. In termini reali, le vendite al dettaglio dovrebbero diminuire di circa il 0.7%, ma salire di 2.9% (saar) per Q2 nel suo insieme, coerentemente con un rimbalzo dei consumi delle famiglie dal ritmo 1.1% in Q1.




 Signal2forex.com - I migliori robot e segnali Forex


