
Lunedì dicembre 10: Cinque cose di cui i mercati parlano
** IL PM POTREBBE DETTO DI ANNULLARE IL VOTO SIGNIFICATO DI MARTEDI GIORNALIERO IN PARLAMENTO **
Le azioni globali restano sotto pressione, estendendo le perdite della scorsa settimana a causa di una potenziale escalation tra le due maggiori economie del mondo, e dopo i segnali l'economia cinese rimane sotto pressione.
L'indebolimento del sentiment degli investitori era un dato debole sul rallentamento dell'economia cinese e le notizie che la Cina aveva convocato gli ambasciatori degli Stati Uniti e del Canada per protestare contro l'arresto del CFO di Huawei. L'euro rimane una migliore offerta sui richiami e il dollaro scambia misto mentre i titoli del Tesoro USA e quelli europei sono poco cambiati.
Nota: i dati del fine settimana hanno mostrato che la bilancia commerciale cinese è rallentata dal momento che l'impatto delle tensioni commerciali inizia a manifestarsi; Il CPI è salito a + 2.2% rispetto a + 2.4% e a novembre mentre PPI è entrato in linea.
A causa del mese abbreviato per le festività, questa settimana verranno pubblicate le PMI flash per dicembre. La Banca centrale europea (BCE) si riunisce giovedì, mentre domani è il grande giorno nel Regno Unito - il Parlamento vota sul piano Brexit del Primo ministro Theresa May, che non dovrebbe passare.
Nota: PM May sta decidendo se rischiare una sconfitta o posticipare il voto.
I dati in Europa questa mattina hanno mostrato che il morale degli investitori nell'eurozona è crollato ai minimi di quattro anni a dicembre, poiché i timori sui conflitti commerciali, la linea di bilancio dell'Italia con l'UE e la Brexit hanno portato a un collasso del sentiment.
Altrove, i prezzi del petrolio sono stabili dopo la manifestazione di venerdì innescata dall'OPEC e dai suoi alleati che concordano sui tagli alla produzione.
Alla spina: il Parlamento britannico voterà domani sull'accordo sul divorzio dell'UE. La BCE è pronta a raccogliere gli acquisti di asset nel corso della riunione politica finale di quest'anno, mentre la produzione industriale della Cina, i dati sulle vendite al dettaglio per novembre, sono previste per venerdì.
1. Le scorte vedono rosso
In Giappone, le azioni sono crollate a un minimo di sei settimane da un giorno all'altro come una contrazione economica interna più profonda delle attese in Q3 e una forte svendita la fiducia degli investitori depressa negli Stati Uniti la scorsa settimana. Le tensioni commerciali sino-americane continuano a danneggiare le azioni globali e spingono il Nikkei verso il basso -2.1% - il livello di chiusura più basso dall'ottobre 29. Il più ampio Topix è sceso -1.9%.
Nota: l'indice di riferimento giapponese ha perso -13.2% dal suo massimo da tre decadi all'inizio di ottobre. I dati durante la notte hanno mostrato che il PIL Q3 è sceso -2.5% nella versione finale rispetto alla lettura preliminare di -1.2%. La revisione al ribasso è stata guidata da un calo delle spese in conto capitale privato.
Down-under, le azioni australiane hanno chiuso in cima ai loro minimi di due anni durante la notte mentre gli investitori sono diventati avversi al rischio a causa delle preoccupazioni sulle tensioni commerciali sino-americane e sul rallentamento della crescita globale, con gli indici sanitari e finanziari che hanno registrato le perdite maggiori. L'indice S & P / ASX 200 ha chiuso in ribasso del -2.3%. In Corea del Sud, il Kospi ha chiuso in ribasso dell'1.06%, sotto la pressione delle azioni di Samsung Electronics che sono scese dell'1.8%, toccando la chiusura più bassa degli ultimi 19 mesi.
In Cina, le azioni hanno chiuso in ribasso durante la notte, mentre il deludente commercio di novembre ei dati sull'inflazione si sono aggiunti alle preoccupazioni per il rallentamento della crescita e l'arresto del CFO di Huawei ha aumentato le preoccupazioni degli investitori che la guerra commerciale sino-americana potrebbe aggravarsi. Alla chiusura, l'indice Shanghai Composite era in calo -0.8%, mentre l'indice CSI300 blue-chip era in calo -1.2%.
A Hong Kong, le azioni hanno chiuso in ribasso per la quarta sessione consecutiva di lunedì, alla chiusura, l'indice Hang Seng era in calo -1.2%, mentre l'indice China Enterprises ha perso -0.9%.
In Europa, le borse regionali sono scambiate a livelli più bassi, tenendo d'occhio i mercati statunitensi più deboli venerdì e abbassando i futures stamattina mentre le tensioni geopolitiche continuano a pesare.
Le scorte statunitensi sono impostate per l'apertura nel 'rosso' (-0.4%).
Indici: Stoxx600 -0.88% a 342.42, FTSE -0.47% a 6,746.25, DAX -0.66% a 10,716.38, CAC-40-0.58% a 4,784.99, IBEX-35 -0.60% a 8,762.35, FTSE MIB -0.50% a 18,648.50, SMI -0.91% a 8,642.50, Futures S&P 500 -0.40%
2. Il petrolio Brent aumenta dopo l'accordo con l'OPEC, ma la prospettiva di 2019 si indebolisce
I futures sul greggio del Brent hanno subito un rally dopo che l'OPEC + ha concordato la scorsa settimana un taglio dell'offerta da gennaio. Nonostante questo, le prospettive sui prezzi per il prossimo anno rimangono più deboli a causa di un rallentamento economico.
I future sul petrolio greggio del Brent sono a + $ 62.03 per barile, in aumento di + 36c, o + 0.6%, dalla chiusura di venerdì.
I prezzi si sono radunati dopo che l'OPEC + (inclusa la Russia) venerdì ha dichiarato che taglieranno la fornitura di petrolio di -1.2M bpd, con una riduzione del -piccola -800K pianificata dai membri OPEC e -400K bpd da parte di paesi non affiliati al gruppo.
Inoltre, stamattina l'offerta a Brent è la chiusura del giacimento + 315K bpd El Sharara in Libia.
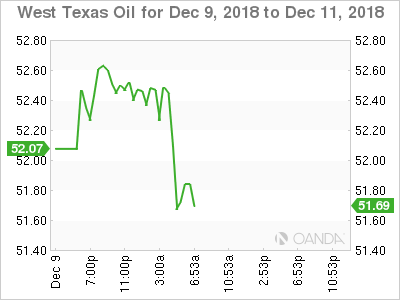
I futures sul greggio degli Stati Uniti West Texas Intermediate (WTI) sono più deboli, in calo -10c dalla chiusura di venerdì a + $ 52.51 al barile, appesantita dalla crescente produzione statunitense - l'industria petrolifera statunitense non partecipa ai tagli annunciati.
Nota: i prezzi del petrolio sono diminuiti drasticamente da quando negli ultimi due mesi i segnali di un rallentamento economico, con il Brent che ha perso quasi il -30% in valore.
La Cina, il più grande importatore di petrolio del mondo, ha riportato che le importazioni di greggio di novembre sono salite + 8.5% a / a, + 10.43M bpd - in pista per stabilire un altro record annuale di importazioni.
In vista dell'apertura degli Stati Uniti, i prezzi dell'oro sono rimasti stabili durante il loro massimo da cinque mesi durante la notte, sostenuti dal deludente rapporto del lavoro degli Stati Uniti di venerdì che ha alimentato la speculazione che la Fed potrebbe interrompere l'innalzamento dei tassi di interesse prima del previsto. L'oro a pronti è a + $ 1,247.80 per oncia, dopo aver toccato il massimo da luglio a + $ 1,250.55 durante la notte. I future sull'oro USA sono aumentati + 0.2% a + $ 1,254.6 per oncia.
3. Il sovrano francese cede le proteste violente
I rendimenti dei titoli di stato francesi si sono radunati questa mattina, spingendo il divario rispetto ai più sicuri Bund tedeschi a sette mesi dopo le più violente proteste anti-governative in Francia durante il fine settimana.
Il rendimento del bond francese 10 si è radunato intorno a + 2 bps a + 0.71%, un massimo di una settimana e quasi + 7 bps sopra i minimi a cinque mesi toccati la scorsa settimana.
Il divario tra i rendimenti dei titoli 10-year in Francia e Germania si è attestato intorno a + 46 bps, il più ampio dalla fine di maggio quando una rotta in obbligazioni italiane è confluita in altri mercati obbligazionari dell'area euro, tranne la Germania.
Anche le obbligazioni francesi hanno sottoperformato gli altri peer della zona euro: il gap di rendimento dei titoli 10 in Spagna / Francia era al minimo da ottobre, con l'aumento dei rendimenti francesi.
Altrove, il rendimento dei Treasury 10-Year è salito di + 1 bps a + 2.85%, il più grande aumento in due settimane. In Germania, il rendimento del 10-year Bund è diminuito -1 bps a + 0.25%, mentre nel Regno Unito, il rendimento Gilt dell'anno 10 è diminuito -1 bps a + 1.254%.
4. La fine del dollaro rimane
L'USD è un po 'più debole da un giorno all'altro e le prospettive sul tasso politico e della Fed stanno giocando un fattore.
Nota: la serie di dati CPI di novembre USA da rilasciare mercoledì è considerata la chiave per la determinazione del tasso di cambio della Fed.
La sterlina (£ 1.2703) rimane il focus principale dei mercati questa settimana poiché il Parlamento del Regno Unito voterà sulla legge sul divorzio Brexit martedì, dic 11 (domani).
Il PM maggio dovrebbe subire una certa sconfitta e potrebbe emergere una sfida alla leadership. Gli analisti hanno notato che molti degli scenari sono rimasti sul tavolo dopo il voto di domani. La sterlina ha visto un breve rally superiore verso la zona di 1.2770 dopo che la sentenza della Corte di Giustizia Europea (ECJ) sulla reversibilità dell'articolo 50 ha dichiarato che il Regno Unito potrebbe revocare unilateralmente la Brexit prima della scadenza di 29 di marzo.
EUR / USD (€ 1.1404) si mantiene al di sopra del minimo della scorsa settimana di € 1.3911 mentre il mercato guarda avanti alla decisione della BCE di giovedì, che dovrebbe produrre un "restringimento dovish". Si prevede inoltre che la BCE confermerà che il QE terminerà questo mese, ma la politica resterebbe accomodante.
5. L'economia del Regno Unito sta rallentando
I dati stamattina dell'ONS hanno mostrato che l'economia del Regno Unito si è espansa + 0.4% nei tre mesi fino ad ottobre, un ritmo di crescita più lento rispetto al + 0.6% registrato nei tre mesi fino a settembre.
Scavando più a fondo, il settore dei servizi ha registrato buoni risultati, ma la crescita ha risentito del rallentamento della produzione dovuto alla crisi della domanda interna di automobili.
Nota: ci sono stati pochi segnali di stoccaggio pre-Brexit, con le importazioni di cibo in ottobre inferiori alla media dell'anno scorso.
I dati di questa mattina rinforzano le aspettative del mercato che l'economia del Regno Unito sta rallentando mentre l'incertezza politica sulla Brexit si intensifica in vista della giornata di divorzio di marzo.




 Signal2forex.com - I migliori robot e segnali Forex


