
Inizio settimana 11 March 2019
- La probabile strategia di riduzione dei tassi della RBA.
- Australia: Westpac-MI Sentiment dei consumatori, finanza immobiliare, indagine sulle imprese NAB, il vice governatore della RBA Debelle parla.
- NZ: spesa per carte al dettaglio.
- Cina: investimenti in immobilizzazioni, vendite al dettaglio, investimenti esteri diretti.
- Europa: CPI, produzione industriale.
- Stati Uniti: CPI, vendite al dettaglio.
- Principali previsioni economiche e finanziarie.
Le informazioni contenute in questo rapporto sono aggiornate come in 8 March 2019.
Strategia di riduzione dei tassi di RBA
Questa stampa del PIL per il trimestre di 2018 di dicembre mostra che l'economia australiana ha rallentato nella seconda metà di 2018 da un ritmo annuale 4% nel primo semestre ad un ritmo annualizzato 1% nella seconda metà.
La sfida per la Reserve Bank sarà quella di mantenere credibilmente le previsioni di crescita del PIL a 3% in 2019 e 2.75% in 2020. Aspettarsi un aumento del momentum di crescita da 1% a 3% potrebbe essere davvero giustificato solo se l'economia si aspettasse di beneficiare di uno stimolo significativo. Ma la crescita globale sta rallentando; il ciclo dell'edilizia residenziale è chiaramente mutato; l'AUD rimane in un intervallo stabile; la politica monetaria è sospesa e la politica fiscale continuerà a essere limitata dal bisogno percepito da entrambi i partiti politici di prevedere un surplus in 2019 / 2020.
Di conseguenza, la Reserve Bank probabilmente vedrà la necessità di rivedere ulteriormente le sue previsioni di crescita quando annuncia le sue previsioni riviste nella Dichiarazione di maggio sulla politica monetaria.
È probabile che questi abbiano il limite superiore di 2.75% in 2019 e 2.5% in 2020. Questa è una previsione di "tendenza" per 2019 e leggermente inferiore alla tendenza in 2020. È probabile che tali previsioni siano ancora valutate come coerenti con una politica stabile con un chiaro pregiudizio di "allentamento".
Con il ciclo di costruzione residenziale ora in calo; investimento aziendale misto; il tasso di risparmio si sta ora avvicinando; e prezzi delle case e nuovi contratti di prestito, le prospettive per essere in grado di mantenere quelle previsioni in agosto sembrano cupe. Prevediamo dalla Dichiarazione di agosto sulla politica monetaria, le previsioni di crescita per 2019 e 2020 saranno entrambe inferiori al potenziale (2.75%), probabilmente non per le attuali previsioni Westpac di 2.2% in entrambi gli anni ma sufficientemente inferiori alla tendenza per invalidare qualsiasi previsione di un tasso di disoccupazione in calo e una crescita dei salari solidi.
In tali circostanze, con 150 punti base di "flessibilità", si prevede che la RBA riduca il tasso di liquidità di 25 punti base a 1.25% e seguirà con un secondo taglio di punti base 25 in novembre riconoscendo la conferma di una crescita tendenziale al di sotto del trend . In una prospettiva di crescita così favorevole, sarà anche necessario rinviare ulteriormente i tempi previsti per il ritorno dell'inflazione sottostante nella banda target 2-3%.
Questo scenario atteso è coerente con le previsioni di Westpac per due tagli di tasso in agosto e novembre.
Vi sono stati numerosi sviluppi significativi nella relazione sul PIL.
In primo luogo abbiamo visto un'estensione della contrazione nella costruzione di nuove abitazioni dal trimestre di settembre, dopo un primo semestre particolarmente forte. Westpac si aspetta che questo sia l'inizio di una lunga serie di cadute nell'edilizia residenziale che riflettono il rallentamento delle approvazioni delle abitazioni e un'ulteriore contrazione attesa dal momento che le condizioni di finanziamento strette e le aspettative sui prezzi delle case scoraggiano sia la domanda che l'offerta di nuove costruzioni.
In secondo luogo, abbiamo visto una seconda stampa particolarmente debole sulla spesa dei consumatori (0.4% dopo 0.3%) che riflette la debole crescita del reddito e alcuni primi segnali di un effetto ricchezza negativo poiché il tasso di risparmio è passato da 2.3% a 2.5%. La crescita delle retribuzioni si sta risollevando molto lentamente, mentre la crescita dell'occupazione dovrebbe rallentare in 2019 poiché l'incertezza politica, le tensioni globali sul commercio e l'ammorbidimento della domanda pesano sull'occupazione e sulle intenzioni di investimento delle imprese. Ci sono ritardi, ma la crescita tiepida nella seconda metà di 2018 probabilmente peserà sulla crescita dell'occupazione in 2019.
È probabile inoltre che vi sia un ulteriore effetto ricchezza sui consumi poiché l'impatto dei prezzi delle case in calo sui bilanci delle famiglie si manifesta. La prova di un effetto ricchezza durante il periodo di boom dei prezzi delle case è evidente nella caduta di 1.7-1.9 nel tasso di risparmio nel NSW e nel Victoria. Ci aspettiamo che questo si dissolva gradualmente su 2019 e 2020 frenando la crescita annuale dei consumi a circa 2.0% sia in 2019 che in 2020 con un aumento atteso del tasso di risparmio da 2.5% a quasi 5% da fine 2020. L'aumento del tasso di risparmio e la conseguente crescita a basso consumo sono il principale fattore alla base delle previsioni di crescita del soft GDP.
I prezzi delle case saranno importanti in 2019. Anche se i prezzi sono scesi del 13% rispetto al loro picco a Sydney e al 10% a Melbourne, questi aggiustamenti seguono aumenti cumulativi di 60% e 44% rispettivamente negli ultimi quattro anni. L'accessibilità è ancora presente in entrambe le città.
A differenza dei cicli precedenti in cui l'accessibilità è stata migliorata attraverso forti riduzioni dei tassi di interesse e una crescita relativamente stabile del reddito, il necessario ripristino della convenienza in questo ciclo dovrà provenire dai prezzi. Stimiamo che occorreranno ulteriori cali di 10% o più in queste città (rispetto a 2019 e 2020) per ripristinare l'accessibilità data la flessibilità limitata dei tassi di interesse e un ambiente creditizio restrittivo. Nelle precedenti diminuzioni degli alloggi i tassi di interesse hanno svolto un ruolo fondamentale nel ripristinare l'accessibilità. Con il tasso di liquidità RBA già in calo a 1.5%, c'è un margine molto limitato per i tagli dei tassi di interesse per svolgere questo ruolo tradizionale.
Come abbiamo visto di recente a Perth, l'accessibilità può essere ripristinata, ma i prezzi possono ancora scendere ulteriormente se il credito viene ridotto. Mentre c'è un certo disagio negli ambienti ufficiali attorno a una possibile stretta creditizia, ci aspettiamo che i regolatori si sentano a loro agio nel mantenere un maggiore controllo sulle pratiche di prestito. Questo nonostante le decisioni del regolatore di rilasciare le precedenti politiche per limitare i prestiti agli investitori e agli interessi.
Ci sono anche sfide con un ambiente inflazionato basso e trincerato. Su base annua, l'inflazione principale è stata inferiore alla gamma target 2-3% della RBA da 2013. La preoccupazione è che un periodo così prolungato di bassa inflazione abbia un impatto sulle aspettative. Le nostre previsioni indicano che il titolo e l'inflazione core non raggiungeranno il 2% fino a giugno 2021. La RBA ha recentemente respinto le sue previsioni dell'inflazione sottostante per raggiungere 2.25% da 2019 a 2020.
Sul lato positivo, la spesa per le infrastrutture governative continua a crescere con la spesa pubblica complessiva in aumento del 6% in 2018. La contrazione degli investimenti minerari ha toccato il fondo e vi sono alcune prove di un probabile aumento modesto nei nuovi investimenti minerari, in gran parte concentrati sul minerale di ferro e sul litio.
Le esportazioni di servizi stanno esplodendo. La spesa per l'istruzione è aumentata del 15% in 2018, mentre le esportazioni totali di servizi hanno aumentato 9.7%. Le esportazioni complessive di servizi netti hanno contribuito alla crescita del PIL di quasi 0.5 punti percentuali. È importante sottolineare che questa non è specificamente una storia della Cina, con la Cina che spiega circa il 20% delle esportazioni totali di servizi, incluso il 33% delle esportazioni di istruzione. La storia della Cina rimane vulnerabile a qualsiasi politica volta a incrementare il surplus commerciale della Cina.
La crescita del reddito delle famiglie dovrebbe rallentare. Prevediamo che la crescita dell'occupazione rallenterà fino a 0.6% in 2019 in calo rispetto a 2.2% in 2018, spingendo il tasso di disoccupazione fino a 5.5% entro la fine dell'anno. Anche la crescita dei salari è scarsa, anche perché permane un considerevole rallentamento del mercato del lavoro. Il tasso di sottoccupazione è previsto a 8.5% per fine 2019, in gran parte invariato da dicembre 2014 nonostante il calo del tasso di disoccupazione da 6.1% a 5.0%. Si prevede che la crescita delle retribuzioni rimanga fiacca, come nel caso del NSW, dove il tasso di disoccupazione è sceso appena sotto il 4.0%.
La settimana che fu
Prima del rilascio dei Conti nazionali del trimestre di dicembre, avevamo previsto un aggiornamento particolarmente negativo. Questa aspettativa si è dimostrata preveggente, poiché il risultato di 4% di Q0.2 ha lasciato una crescita annualizzata del PIL nella seconda metà di 2018 vicino a 1.0% - una frazione del guadagno 4.0% della prima metà e anche molto inferiore al potenziale di 2.75%.
In termini di dettaglio, la spesa pubblica è stata l'unica cosa positiva, aggiungendo 0.3ppts alla crescita in Q4. In netto contrasto, tuttavia, la domanda privata è piatta. All'interno del settore privato, le informazioni sul consumatore erano particolarmente preoccupanti: la crescita annuale dei consumi è rallentata a 2.0% in Q4 - poco prima della crescita della popolazione a 1.6% anni - e il calo dell'edilizia residenziale ha accelerato. Anche la crescita degli investimenti delle imprese è stata sottomessa a Q4: gli investimenti in attrezzature sono rimasti sotto la pari, influenzati sia dal settore minerario che dal consumatore; mentre la costruzione non residenziale si è consolidata ad un livello elevato.
Sulla scia del PIL di Q4, l'aumento delle vendite al dettaglio di gennaio di 0.1% ha ulteriormente preoccupato la dinamica economica di 2019, in particolare dato che ha seguito un calo di 0.4% a dicembre e i guadagni di gennaio sono stati limitati a categorie - la vendita al dettaglio non alimentare è in calo del 0.1%. Qui è chiaro che il consumatore è esitante a spendere per oggetti discrezionali, uno dei quali dovrebbe soffermarsi a un calo dei prezzi delle case e la crescita del reddito rimane debole.
I risultati sopra riportati confermano fortemente il nostro punto di vista secondo cui la crescita delle attività aggregate sarà materialmente inferiore alla tendenza in 2019, circa 2.2% anno. Mentre la RBA ha tenuto una prospettiva di crescita sopra la tendenza in vista di questi dati, nei prossimi mesi dovrà rivedere le proprie aspettative in ribasso. Questo imposta la scena per due tagli del tasso di liquidità, in agosto e novembre - secondo il punto di vista di Westpac.
Offshore, l'incontro politico della BCE di marzo ha segnato un significativo cambiamento dovish nella posizione politica. Mentre prima la BCE manteneva la fiducia che il rallentamento della crescita sarebbe stato temporaneo, a marzo hanno accusato una debolezza persistente durante la prima metà di 2019.
Tutto sommato, questo ha visto grandi revisioni al ribasso nelle proiezioni economiche, l'estensione della politica dei tassi di interesse a fronte di tassi che dovrebbero essere sospesi almeno fino alla fine di 2019 (precedentemente l'estate di 2019) e l'annuncio di un nuovo obiettivo. Pacchetto di operazioni di rifinanziamento a lungo termine (TLTRO) in risposta alle scadenze imminenti.
Prima dell'incontro, il PIL Q4 è stato confermato a 0.2% mentre Q3 è stato rivisto al ribasso a 0.1%. Nel corso dell'anno la crescita di 2018 è stata inferiore al trend di 1.1%, con un contributo 1.4ppt leggermente inferiore rispetto alla domanda interna compensato da una riduzione di 0.3ppt dalle esportazioni nette (in calo rispetto a un contributo di 1.4ppt dello scorso anno).
Rispetto alla crescita media annuale di 2018 di 1.8, la BCE si aspetta ora una crescita di 2019 di appena 1.1%, una revisione netta delle previsioni di dicembre di 1.7%. Con il ritmo al di sotto del trend, il tasso di disoccupazione dovrebbe raggiungere il 7.9% da 7.8% e l'inflazione dovrebbe rimanere contenuta.
In mezzo alla pervasiva incertezza sulle prospettive economiche, la politica è diventata proattiva per "anticipare la curva". Di conseguenza, la nostra precedente richiesta di un aumento del tasso sui depositi a dicembre 2019 è stata sospesa a marzo 2020, con una crescita che dovrebbe stabilizzarsi nella seconda metà di 2019.
Per quanto riguarda la politica TLTRO, l'annuncio di oggi è stato sostanzialmente in linea con le nostre aspettative, mantenendo la liquidità più a lungo e incentivando i prestiti all'economia reale - il dettaglio completo degli incentivi deve essere annunciato a tempo debito.
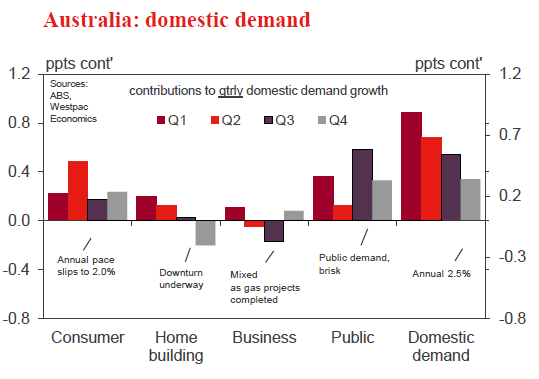
Grafico della settimana: PIL Q4 - settore privato soft
La produzione è cresciuta solo del 0.2% nel trimestre di dicembre, soddisfacendo le nostre aspettative.
La domanda del settore privato è piatta durante la seconda metà di 2018, in calo di 0.1% in Q3 seguita da un Q4 piatto. A fronte di ciò, la spesa pubblica, sotto forma di domanda pubblica, continua ad espandersi con ritmo sostenuto, aumentando il 6.2% nel corso dell'anno e aggiungendo direttamente 0.3ppts all'attività nell'ultimo trimestre di 2018.
Il trimestre di dicembre è stato un altro morbido per il consumatore australiano. I guadagni hanno registrato un trimestre migliore, ma sono usciti da una corsa molto debole, e non ancora nel complesso. Il flusso attraverso la spesa è stato anche attenuato da un aumento dei risparmi. L'aggiornamento ha confermato un rallentamento sostanziale nella spesa dei consumatori nella seconda metà dell'anno e ha sottolineato i rischi di un ulteriore effetto di ricchezza che ha portato all'aumento dei tassi di risparmio che indeboliscono la domanda in futuro.
Nuova Zelanda: settimana prima e conclusione dei dati
Una strozzatura ristretta
Il nostro ultimo Roundup regionale suggerisce che la crescita dell'attività regionale in Nuova Zelanda ha cominciato a convergere.
L'attività economica nelle parti centrali e meridionali dell'Isola del Nord e nelle regioni più meridionali dell'Isola del Sud rimane forte, sebbene in alcuni punti stia iniziando a delinearsi la bandiera. Nel frattempo, l'attività nelle parti settentrionali è stata più debole, ma i segni di un miglioramento sono diventati sempre più evidenti. Un ulteriore restringimento del gap di attività è probabile perché la lenta crescita della popolazione e l'inflazione dei prezzi delle abitazioni nelle regioni surriscaldate cominciano a raffreddarsi.
Da qualche tempo, la Nuova Zelanda è stata un'economia di due metà. Le parti centrali e meridionali dell'Isola del Nord e le regioni più meridionali dell'Isola del Sud hanno iniziato a scaldarsi, spinte dal successo delle esportazioni, in particolare quelle legate all'agricoltura e al turismo, ai boom dell'edilizia indotti dalla popolazione e ai guadagni salutari dei prezzi delle case.
Tuttavia, l'attività altrove è stata meno impressionante. I prezzi delle case in calo a Auckland hanno pesato pesantemente sull'attività nell'isola settentrionale settentrionale con effetti di contagio che hanno provocato una ricaduta nelle regioni limitrofe. Nel frattempo, Canterbury, che lotta per affrontare la ricostruzione post-terremoto, è rimasta in stasi.
Questo rimane ancora il caso oggi, anche se il divario tra regioni fortemente performanti e il resto del branco ha iniziato a chiudersi.
Questo non vuol dire che i sovraperformance tradizionali come Gisborne / Hawke's Bay, Otago e Southland, non stanno andando bene. Grazie ad alcuni sbalzi dei prezzi delle case strabilianti e ai risultati delle esportazioni, lo sono ancora, ma la quantità di moto è andata perduta.
Allo stesso tempo, alcuni ritardatari come Northland, Waikato e Nelson / Marlborough / West Coast, hanno tutti accelerato, sostenuti da una combinazione di condizioni agricole favorevoli, aumento dei prezzi delle case e miglioramento dei mercati del lavoro. Anche Auckland ha mostrato segni di ripresa, con un netto aumento della fiducia regionale, della spesa al dettaglio e dei volumi di vendita delle case. A metà classifica, anche Taranaki / Whanganui-Manawatu sembra aver guadagnato un secondo vento, in parte a causa della forte crescita dei prezzi delle case, ma ha anche alzato i prezzi del petrolio.
A livello nazionale, l'economia ha perso un po 'di spinta nel tardo 2018, ma ci aspettiamo che riprenda slancio in 2019. La ragione principale di ciò è un forte aumento dei trasferimenti e delle spese del governo, che dovrebbero essere avvertiti in tutto il paese. Inoltre, la possibilità di prezzi del carburante più deboli e le prospettive per la maggior parte delle regioni è abbastanza positiva.
È probabile che i tre principali centri abitati si distinguano da questa tendenza, anche se per ragioni diverse. Si prevede che Wellington benefici delle spese del governo per il settore pubblico, quindi le prospettive sono particolarmente forti. A Auckland c'è stato un aumento molto grande di consensi per nuove abitazioni, segnalando un aumento delle attività di costruzione che dovrebbe incrementare l'economia locale rispetto a 2019. Dall'altro lato del libro mastro, l'attività a Canterbury rimarrà ostacolata da un ulteriore raffreddamento nei lavori di ricostruzione.
Ci sono un certo numero di regioni rurali della Nuova Zelanda che stanno facendo molto bene, e ci aspettiamo che continui su 2019. Alcuni stanno già perdendo slancio e questo potrebbe continuare quest'anno. Altri, come il Bay of Plenty, hanno costruito una vera e propria testa di vapore e dovrebbero passare attraverso 2019 in forma eccellente. Molte di queste regioni rurali si stanno surriscaldando e ci aspettiamo che si raffredderanno nel tempo.
Il loro successo è stato determinato da una combinazione di fattori. La performance delle industrie orientate all'esportazione è stata fondamentale. Così troppo sopra la crescita della popolazione tendenziale, l'aumento dell'attività di costruzione e la rapida crescita dei prezzi delle case.
Alcuni di questi fattori potrebbero supportare ulteriormente l'attività rurale nel corso di 2019. Altri non così tanto.
Un driver chiave delle fortune rurali è probabilmente il successo continuo delle industrie orientate all'esportazione, come il turismo e l'agricoltura. Nonostante il rallentamento della crescita, ci aspettiamo un numero record di turisti dall'estero per sostenere la spesa in regioni dipendenti dal turismo come Otago, Southland e Bay of Plenty. Anche Auckland, che è la nostra più grande destinazione turistica, dovrebbe beneficiare.
Così anche l'agricoltura, anche se l'immagine qui è un po 'più complicata. In generale, i fondamentali di domanda e offerta suggeriscono prospettive piuttosto positive per la maggior parte delle materie prime in 2019. Quanto è positivo, dipenderà dalle condizioni meteorologiche prevalenti. Come menzionato nel nostro recente AgX Update1, le preoccupazioni sull'impatto del recente clima secco sono state probabilmente un fattore chiave che ha portato a una previsione declassata per la produzione di latte e un aumento dei prezzi del latte. Prevediamo che i prezzi si allenteranno un po 'quando il tempo inizia a normalizzarsi, ma mantengono comunque una previsione dei prezzi del latte leggermente più alta $ 6.40 per questa stagione.
Altri fattori, come la crescita della popolazione, l'attività edilizia e l'aumento dei prezzi delle case non sono probabilmente altrettanto di supporto. La crescita della popolazione sta già rallentando in molte regioni rurali e, mentre continua a raffreddare, i boom di costruzione attualmente in corso si attenueranno. Nel frattempo, l'inflazione dei prezzi delle abitazioni a due cifre sta attualmente stimolando una forte spesa dei consumatori in molte regioni, ma questo non durerà. Quando l'inflazione dei prezzi delle abitazioni rallenta o va al ribasso come ci aspettiamo, la spesa dei consumatori in molte regioni rallenterà rispetto ai tassi di crescita attuali e sfavorevoli.
Anteprime dati
Aus Jan housing finance (no.)
- Mar 12, Ultimo: -6.1%, WBC f / c: -2.5%
- Mkt f / c: -2.0%, intervallo: -3.0% a 2.1%
Le approvazioni finanziarie per gli alloggi hanno registrato un risultato molto debole per 2018 con un calo considerevole di tutti i componenti. Il numero di titoli relativi ai prestiti per gli occupanti dei proprietari è diminuito del 6.1%, di un forte 8.2% ex-refi e di -14.4% per l'anno. In particolare, quello che inizialmente era un ciclo guidato dagli investitori sta ora vedendo una chiara debolezza nelle attività dei proprietari occupanti - sia il valore che il numero di prestiti.
La diapositiva dovrebbe portare a gennaio con i dati del settore che coprono le principali banche che puntano a un ulteriore calo del 2.5%. Si prevede che il valore dei prestiti agli investitori vedrà un simile calo. Come sempre, la bassa attività durante le festività natalizie indica che le letture di gennaio sono meno affidabili del solito.
Aus Mar Westpac-MI Sentiment dei consumatori
- Mar 13 Ultimo: 103.8
Il Westpac Melbourne Institute Index ha aumentato 4.3% a 103.8 a febbraio, recuperando da un tuffo in territorio leggermente pessimistico a Jan (una lettura di 99.6). Lo spostamento della RBA verso una posizione più neutrale sulle prospettive per i tassi di interesse all'inizio di febbraio sembrava dare un modesto impulso alla fiducia dopo un inizio tremolante dell'anno.
Il sondaggio di questo mese è sul campo da marzo 4-9. Il principale sviluppo nell'ultimo mese è stato un altro giro di dati economici deboli che culmina nei deboli conti nazionali del trimestre di dicembre che mostrano una crescita annuale del PIL rallentata a 2.3%, con la copertura della stampa che sottolinea la debolezza della seconda metà di 2018. I mercati finanziari sono rimasti abbastanza sostenuti, l'ASX ha guadagnato un ulteriore 3% dall'ultima indagine, ma le condizioni del mercato immobiliare sono rimaste deboli.
Vendite e prezzi della casa NZ Feb REINZ
- Mar 11-15 (tbc), Scadenza: + 6.7%, Prezzo ultimo: 3.1% anno
Le vendite di case nazionali sono aumentate a gennaio dopo un dicembre insolitamente debole. Il divieto degli acquirenti stranieri, che è entrato in vigore a ottobre, rappresenta probabilmente una parte della recente volatilità delle vendite mensili. L'inflazione annuale dei prezzi delle abitazioni ha subito un rallentamento, seppur marginalmente, in quel periodo.
Ci aspettiamo una modesta ripresa del mercato immobiliare nella prima parte di quest'anno. Le restrizioni della RBNZ sui prestiti ad alto LVR sono state alleggerite a gennaio, mentre i tassi dei mutui stavano diminuendo dai loro già bassi livelli.
Le differenze regionali nella crescita dei prezzi dovrebbero persistere, con molte aree al di fuori di Auckland e Canterbury che potrebbero vedere una continua forte crescita dei prezzi delle case. Gli acquirenti stranieri giocano un ruolo marginale in molti centri regionali e la combinazione di tassi ipotecari più bassi e restrizioni di prestito darà alla domanda un ulteriore colpo al braccio.
Spesa della carta al dettaglio NZ gennaio
- Marzo 11, Ultimo: 1.8%, WBC: + 0.3%, Mkt: + 0.3%
Le spese al dettaglio sono aumentate del 1.8% a gennaio. Quel grande rialzo era incentrato sulla spesa di beni durevoli e ha seguito un insolitamente grande calo della spesa attraverso lo shopping natalizio che potrebbe essere stato collegato a ritardi nell'elaborazione. Considerando la spesa più generale, le spese delle famiglie sono aumentate nella maggior parte delle categorie a gennaio. Ciò è stato probabilmente sostenuto dal calo dei prezzi della benzina che ha rimesso i soldi nel portafogli delle famiglie. Nell'ultimo anno nel suo complesso, il core (spesa ex-carburante) è aumentato del 5.3%.
Dopo le forti oscillazioni di dicembre e gennaio, prevediamo che la spesa tornerà alla tendenza a febbraio. Stiamo prevedendo un aumento del 0.3% nella spesa al dettaglio nel corso del mese, sostenuta da un aumento del 0.4% nelle categorie core (ex-carburante).
Votazioni Brexit significative nel Regno Unito
- Da marzo 12 a 14
Su 12 March, la Camera dei Comuni voterà per l'ennesima volta l'accordo di uscita proposto dal PM May, ed è probabile che venga nuovamente sconfitto.
Il PM ha dichiarato che se il suo accordo fosse stato ritirato in seconda lettura, avrebbe presentato le sue osservazioni su due punti cardine nei giorni successivi. In primo luogo, ai deputati verrebbe chiesto di votare se appoggiano l'uscita dall'UE senza un accordo di ritiro (vale a dire una Brexit "senza contratto"). Ci aspettiamo che questa mozione venga sconfitta.
Secondo, supponendo che i parlamentari rifiutino una Brexit "senza accordo", verrà loro chiesto se chiedere una breve estensione al periodo di negoziazione con l'UE. Prevediamo che questa mozione sarà approvata. Sarebbe comunque necessario un accordo con l'UE, ma ciò aprirebbe la strada per il ritardo della Brexit oltre l'attuale scadenza di 29 di marzo.
Vendite al dettaglio negli Stati Uniti gennaio e febbraio CPI
- Mar 11, vendite al dettaglio, Ultimo: -1.2%, WBC f / c: 0.2%
- Mar 12, CPI, Ultimo: 0.0%, WBC f / c: 0.1%
Le vendite al dettaglio negli Stati Uniti di dicembre sono state una significativa delusione per il mercato, registrando un calo del 1.2%. In particolare, questo non era il risultato della volatilità dei prezzi, con il gruppo di controllo (che esclude gli elementi volatili) in calo del 1.7%.
Sulla base di aneddoti delle vendite effettuate a fine anno, una revisione positiva sembra un'alta probabilità, ma presumibilmente il declino non verrà completamente cancellato. Se, come noi e il mercato ci aspettiamo, il numero di vendite di gennaio è sostanzialmente piatto, allora fisseremo il PIL in rialzo per un Q1 debole, limitando la crescita di 2019 ad un 2.0% vicino al 3.1% yr di 2018.
Per l'IPC, ci sono due storie chiave. In termini di dinamica, la volatilità dei prezzi dell'energia rimane fondamentale. Per i prezzi core, l'inflazione sembra molto appiccicosa intorno all'obiettivo a medio termine 2.0% a medio termine del FOMC. Ciò è positivo per i responsabili politici, con una posizione reazionaria che può essere mantenuta con un rischio minimo.
Revisione Signal2forex




 Signal2forex.com - I migliori robot e segnali Forex


