
Aspetti salienti degli Stati Uniti
- Le nostre previsioni economiche aggiornate anticipano un rallentamento della crescita globale a 3.2% in 2019, all'incirca alla moda.
- Una debole deviazione da 2018 e l'inizio di 2019 motiva gran parte dei declassamenti nelle economie avanzate, mentre si prevede che la crescita nei mercati emergenti salirà leggermente più avanti nel corso dell'anno.
- Si prevede che la crescita negli Stati Uniti rallenterà, ma quest'anno rimarrà ad un ritmo superiore alla tendenza. Detto questo, la persistente incertezza economica potrebbe pesare ulteriormente sulle prospettive nazionali e globali.
In evidenza canadese
- I dati canadesi di questa settimana sono stati in qualche modo scoraggianti. Le famiglie hanno chiuso 2018 stabilendo un nuovo record per l'indebitamento relativo. Nel frattempo, i dati di rivendita a casa di febbraio hanno mostrato un calo del 9.1% nelle attività di vendita, ma le vendite del settore manifatturiero di gennaio sono rimbalzate, aumentando del 1.4% in termini di volume.
- La recente morbidezza fornisce un debole punto di partenza per le nostre ultime previsioni economiche trimestrali. Abbiamo ridotto le nostre previsioni di crescita economica per quest'anno a 1.2%, con una modesta accelerazione a 1.8% in 2020.
- L'inflazione contenuta e una previsione di solo un ritmo tendenziale di crescita suggeriscono che la Banca del Canada ha già portato il suo tasso di interesse di politica monetaria su una posizione neutrale. Non prevediamo ulteriori aumenti dei tassi.
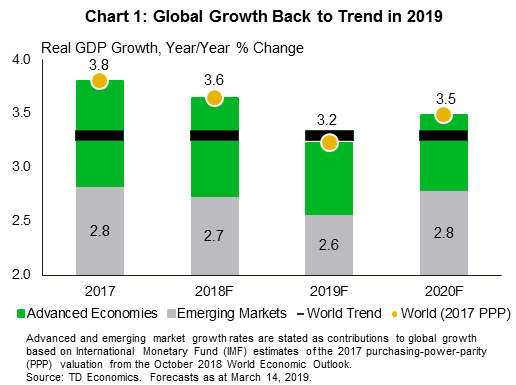
In un anno caratterizzato da grandi aspettative per gli affari, 2019 si preannuncia come un anno difficile per l'economia globale, e in particolare per le economie avanzate. Le nostre nuove previsioni economiche trimestrali prevedono un rallentamento della crescita globale a 3.2% in 2019 rispetto allo 3.6% dell'anno scorso (grafico 1). Questo è in calo su 0.2 ppts dalle nostre prospettive di dicembre.
Questa prospettiva è coerente con la domanda globale che cresce all'incirca allo stesso ritmo della capacità e, di conseguenza, alle pressioni inflazionistiche contenute. Tuttavia, la stampa del titolo stesso maschera le diverse sfide regionali. Ad esempio, una fine debole di 2018 e un inizio deludente a 2019 si traducono in una prospettiva di crescita molto più debole per le economie G7 quest'anno. Aggiungi un crollo della produzione globale e hai l'impulso per un'espansione economica relativamente debole rispetto agli anni passati. Declassamenti come questo giustificano il perno della pazienza delle banche centrali G7. Gli aumenti dei tassi di interesse vengono effettivamente cancellati fino alla fine di 2019.
Al contrario, si prevede che l'attività economica nei paesi in via di sviluppo si surriscaldi entro la fine dell'anno. Un miglioramento anticipato dell'attività manifatturiera globale, un'inflazione più debole e tassi di interesse globali inferiori supportano tutti una visione più solida delle economie dei mercati emergenti. Ciò detto, un'economia cinese in rallentamento e un'elevata incertezza della politica commerciale nei confronti degli Stati Uniti potrebbero pesare ulteriormente sui principali partner commerciali, soffocando qualsiasi tipo di rimbalzo dell'attività economica globale.
Si prevede che l'economia statunitense si dimostrerà più resistente dei suoi pari G7 (grafico 2). Sebbene anche 2019 vedrà una crescita lenta, il declino è in gran parte dovuto al calante impulso dello stimolo fiscale. Si prevede che la crescita di 2019 raggiungerà in media un ritmo sopra la tendenza di 2.4%, mezzo punto in meno rispetto alla forte performance dell'anno scorso. L'arresto del governo e il continuo fenomeno della stagionalità residua gravano pesantemente sul primo trimestre, riducendo la media annuale. Tuttavia, sia la spesa per consumi sia per le imprese non riescono a rimbalzare sui tassi di crescita trimestrale inebrianti osservati in 2018 per il resto dell'anno.
La spesa per beni di consumo durevoli, come le automobili, dovrebbe rallentare. Inoltre, anche se è previsto un rimbalzo dell'attività abitativa entro la fine dell'anno, un momento molto debole agisce per garantire che i contratti di investimento residenziale per il secondo anno consecutivo. Anche quest'anno il commercio netto dovrebbe pesare sulla crescita, con una domanda di importazioni che supera le esportazioni.
I dati di questa settimana hanno agito per supportare questa prospettiva. Le vendite al dettaglio di gennaio hanno registrato un solido rimbalzo dai minimi di dicembre. Insieme a solidi guadagni salariali nel rapporto sull'occupazione di febbraio, questo pone le basi per un aumento dell'attività economica alla fine di questo trimestre. Detto questo, gli eventi geopolitici di questa settimana si sono dimostrati meno costruttivi. I colloqui commerciali tra i presidenti Trump e Xi sono stati sospesi almeno ad aprile e la Brexit sarà probabilmente ritardata almeno fino a giugno. Ciò suggerisce che l'elevata incertezza della politica politica e commerciale continuerà a pesare sull'attività economica globale per almeno un altro paio di mesi.
I dati economici di questa settimana hanno dipinto un quadro generalmente ribassista. L'unica eccezione sono state le vendite manifatturiere, che sono aumentate dell'1.4% in termini di volume a gennaio (vedi commento), un rapporto forte che non era ancora abbastanza per compensare la debolezza vista alla fine di 2018. Sotto il titolo forte, i componenti lungimiranti (ordini nuovi e non riempiti) erano morbidi.
Una nota meno positiva è stata l'istantanea delle finanze canadesi di Statistics Canada alla fine del 2018, che mostra che le tensioni sulle famiglie continuano a crescere (si veda il nostro commento). Gli aumenti passati dei tassi di interesse continuano a manifestarsi. Il rapporto del servizio del debito è salito al 14.9%, appena al di sotto del precedente picco nel 2007 (grafico 1). Anche nel 2018Q4 l'indebitamento delle famiglie ha superato i redditi, portando il rapporto debito / reddito al 178.5%. Il lato positivo dell'equazione era altrettanto scoraggiante. La ricchezza delle famiglie è diminuita del 2.8% su base trimestrale. Il valore delle risorse naturali è diminuito a causa della debolezza dei prezzi del petrolio, mentre la volatilità del mercato di fine 2018 ha ridotto il valore delle attività finanziarie. La buona notizia è che i recenti sviluppi in queste categorie sono stati positivi. I prezzi del petrolio sono aumentati notevolmente rispetto alla stasi di fine 2018 e l'indice S & P / TSX ha avuto un inizio d'anno strepitoso, con un aumento di oltre il 12% da inizio anno.
L'altro fattore trainante della caduta della ricchezza delle famiglie era il settore immobiliare, e qui la storia è in continua debolezza. I mercati immobiliari canadesi stanno lottando per guadagnare trazione, con il rapporto di rivendita di febbraio deludente le aspettative. Le vendite sono diminuite dell'9.1% di mese in mese e sia il prezzo medio di vendita sia l'indice dei prezzi delle case adeguati alla qualità sono diminuiti. Alcuni di questi possono essere dovuti al maltempo, ma dipinge ancora un'immagine poco incoraggiante per iniziare l'anno.
Queste tendenze e i loro effetti a catena sulla crescita economica probabilmente continueranno e rimarranno un fattore chiave per le prospettive di TD Economics. Nelle nostre previsioni economiche trimestrali appena pubblicate, vediamo solo un ritmo modesto della spesa dei consumatori (grafico 2). Le ragioni sono proprio ciò che i dati recenti hanno mostrato: il servizio del debito sta consumando una quota considerevole dei redditi delle famiglie, pesando sulla spesa dei consumatori, in particolare in beni immobili e beni durevoli.
Il più grande cambiamento nelle nostre ultime previsioni è la prospettiva della nostra Banca del Canada, che non vede ulteriori aumenti dei tassi di interesse. La retorica del governatore Poloz e della compagnia si è spostata per riflettere la realtà del recente soft patch, ma comunica ancora il desiderio di aumentare i tassi nel tempo. Ciò non è fattibile nel prossimo futuro. La chiave è il consumatore: una crescita della spesa più lenta limiterà il ritmo dell'attività economica generale. Ciò significa poco in termini di pressioni inflazionistiche e poche ragioni per inasprire la politica monetaria. Le nostre previsioni di crescita tendenziale, inflazione prossima all'obiettivo e un basso tasso di disoccupazione indicano che il tasso politico potrebbe già essere "neutrale". Pertanto, non sono necessari ulteriori aumenti in assenza di una significativa sorpresa al rialzo sulla crescita. Dati gli ostacoli economici attuali, non tratteniamo il respiro.
Decisione del tasso US FOMC
Data: marzo 20, 2019
Precedente: 2.50%
Previsione TD: 2.50%
Consenso: 2.50%
La trama dei punti di marzo dovrebbe suggerire un ulteriore aumento (al punto neutro) quest'anno e potenzialmente nessun aumento aggiuntivo in 2020 sulla base dei recenti commenti di diversi funzionari della Fed. Ci aspettiamo inoltre che i punti mediani di 2020 e 2021 non suggeriscano più di camminare oltre un intervallo neutro. Vediamo questo non come conseguenza di uno spostamento della funzione di reazione, ma del percorso proiettato inferiore per l'inflazione core. Più chiarezza su quando termina il deflusso e sulle dimensioni del bilancio in quel momento, se non in una dichiarazione separata, come parte della conferenza stampa di Powell. Cerca una reazione neutrale sul mercato, poiché i tagli di tasso definitivi hanno un prezzo per 2019.
CPI canadese - febbraio *
Data di rilascio: Marzo 22, 2019
Precedente: 0.2% m / m, 1.4% a / a, Indice: 133.6
Previsione TD: 0.7% m / m, 1.5% a / a, Indice: 134.5
Consenso: N / A
Prevediamo che l'inflazione salirà allo 1.5% a febbraio, riflettendo un aumento dell'0.7% dei prezzi nel mese. I prezzi della benzina danno una forte spinta m / m, con solidi guadagni anche nei prezzi dei generi alimentari. Altrove ci aspettiamo che la maggior parte dei guadagni m / m derivi da servizi di viaggio e MIC. Le tariffe aeree, l'altra fonte di una tantum, sembrano benigne questo mese, tenendo conto delle stagionali di febbraio e della correzione quasi completa del mese scorso. È improbabile che il salto precedente dell'indice degli affitti (+ 0.9% m / m) si ripeta ed è una fonte di rischio al ribasso. È probabile che sia instabile in futuro grazie ai cambiamenti della metodologia. Infine, è probabile che l'inflazione core sia stabile allo 1.9% in media, ma i rischi rimangono inclinati al ribasso a causa della scarsa dinamica di crescita e della debole crescita dei salari. In prospettiva, la recente ripresa dei prezzi del carburante insieme ai nuovi pesi del paniere CPI suggeriscono una traiettoria leggermente più elevata per la nostra previsione a 1.6% in Q1 vs 1.5%, sebbene ancora inferiore alle previsioni della BoC di 1.7%.
Vendite al dettaglio canadesi - gennaio *
Data di rilascio: Marzo 22, 2019
Precedente: -0.1%, ex-auto: -0.5%
Previsione TD: 0.4%, ex-auto: 0.2%
Consenso: N / A
Un aumento delle vendite di autoveicoli contribuirà a determinare un rimbalzo dell'0.4% nelle vendite al dettaglio di gennaio, dopo che la debolezza del settore ha pesato sul settore alla fine dell'anno. Le vendite di autoveicoli trarranno beneficio dal clima caldo in gran parte del paese insieme a un aumento della fiducia dei consumatori; questo dovrebbe lasciare le vendite ex auto per registrare un aumento più modesto del 0.2%. Guardando oltre i veicoli a motore l'immagine è mista; i solidi guadagni del mercato del lavoro dovrebbero aiutare a sostenere la spesa dei consumatori, ma è improbabile che un mese di vendite di abitazioni positive favorisca un rimbalzo della domanda di mobili per la casa data la tendenza più ampia e un recente rallentamento delle costruzioni residenziali peserà sulle vendite di materiali da costruzione. Anche i prezzi più bassi della benzina rappresentano un ostacolo alle vendite nominali, sebbene l'impatto positivo sui redditi reali fornisca un rivestimento d'argento dal calo cumulativo del 25% da ottobre. Complessivamente, prevediamo che le vendite al dettaglio reali raggiungano o leggermente al di sopra della stampa nominale a causa di un calo dei prezzi delle merci destagionalizzati durante il mese.
Revisione Signal2forex




 Signal2forex.com - I migliori robot e segnali Forex


