
US Review
Un approccio di attesa
- La decisione unanime del FOMC di mantenere invariati i tassi questa settimana era ampiamente attesa, ma la maggiore cautela della commissione in merito alle prospettive ha riaffermato il suo approccio atteso alla politica monetaria.
- In altre notizie, il Leading Economic Index di febbraio suggerisce che la crescita economica continuerà, ma con i contributi positivi all'indice che diminuiscono di tendenza, l'indice suggerisce una moderazione nel ritmo della crescita.
Un approccio di attesa
La riunione di due giorni del Federal Open Market Committee (FOMC) è stata il punto focale di questa settimana, concludendo con una decisione unanime di mantenere invariata la gamma del tasso dei fondi federali tra 2.25% e 2.50%. Questa decisione era ampiamente attesa dai mercati finanziari, ma la maggiore cautela del comitato in merito alle prospettive ha ribadito il suo approccio atteso alla politica monetaria.
Forse previsto, i mercati azionari hanno guadagnato all'inizio dell'annuncio, ma i mercati hanno presto restituito la maggior parte di questi guadagni dopo aver digerito completamente l'ampiezza della decisione del FOMC. Il comitato ha declassato la sua valutazione dell'economia, con la proiezione mediana dei funzionari per la crescita quest'anno che è scesa a 2.1% da 2.5% in precedenza. Con queste prospettive più riservate, il comitato ha ridimensionato le sue aspettative in materia di inasprimento e ora sembra essere sospeso per il resto di quest'anno. Ciò suggerisce che il FOMC ritiene di aver raggiunto il suo tasso politico neutrale? Considerare il dot dot al valore nominale suggerirebbe che c'è ancora una modesta preferenza per aumentare i tassi di 25 bps l'anno prossimo. Ma, dato il tono paziente del FOMC e il suo approccio dipendente dai dati, rimane una stretta chiamata se la prossima mossa sarebbe un aumento o un taglio.
Le nostre previsioni più recenti prevedono che la Fed aumenterà i tassi di 25 bps entro la fine dell'anno. I mercati avevano precedentemente scontato una bassa probabilità di un aumento quest'anno, ma dopo l'incontro di questa settimana il tono tra i mercati è cambiato, con il mercato implicato la probabilità di un taglio alla fine di 2019 che salta a circa 60%. Sebbene un aumento dei tassi in 2019 sia ancora possibile, la comunicazione dei comitati di questa settimana suggerisce che il rischio per le nostre previsioni è inclinato al ribasso. Abbiamo cercato un calo della crescita quest'anno già da qualche tempo e, come sottolineato nella dichiarazione dei comitati, i dati più recenti sulla spesa per consumi e sugli investimenti fissi delle imprese suggeriscono che tale moderazione della crescita si svolgerà. Per maggiori dettagli in merito alla decisione del FOMC, consultare la sezione Controllo dei tassi di interesse a pagina 6.
Oltre alla riunione del FOMC, abbiamo anche appreso che il Leading Economic Index è aumentato del 0.2% a febbraio. Mentre l'indice continua a suggerire un solido ritmo di crescita, i contributi positivi all'indice si stanno riducendo sulla tendenza suggerendo un po 'di temperanza. Ciò è chiaramente visibile nella componente di spread dei tassi di interesse, poiché lo spread tra il Treasury 10 e il tasso dei fondi alimentati ha continuato a scendere, sebbene non sia caduto in territorio negativo. Se, o forse quando, la curva dei rendimenti si inverte, l'apprensione del mercato di una recessione aumenterà. Tuttavia, mentre cerchiamo una crescita da moderata, riteniamo che i mercati finanziari potrebbero sottovalutare la crescita a breve termine.
Persistono sia i rischi al rialzo che quelli al ribasso per le prospettive. Forse uno dei maggiori di questi rischi rimane il risultato dei negoziati commerciali tra gli Stati Uniti e la Cina. Un nuovo ciclo di colloqui si svolgerà a Pechino la prossima settimana, con la speranza di un accordo entro la fine di aprile. Ma il presidente Trump ha dichiarato questa settimana che le tariffe sui beni cinesi potrebbero rimanere in vigore per un "periodo di tempo sostanziale", il che non fa che aumentare l'incertezza sull'impatto sulla crescita economica. Continueremo a monitorare questi sviluppi non appena si presentano e ad adeguare le nostre previsioni, se necessario.
US Outlook
Inizio degli alloggi • Martedì
La prossima settimana, vedremo in che misura il perno accomodante della Fed si è inserito nel mercato immobiliare mentre entriamo nella stagione degli acquisti primaverili. L'annuncio della "pausa" a dicembre ha provocato un calo dei tassi ipotecari di 50 bps, che sembra essere stato giusto in tempo per arginare la scivolata nell'attività residenziale, poiché le abitazioni iniziano a rimbalzare 18.6% a gennaio dopo il calo di 14% a dicembre. Il salto negli inizi monofamiliari ha interrotto una serie di quattro declini consecutivi. Con i permessi che eseguono 15% prima delle partenze, prevediamo un continuo rimbalzo modesto per tutta la primavera.
La moderazione dell'apprezzamento dei prezzi delle case e il rafforzamento delle richieste di mutui e la fiducia dei costruttori dovrebbero aumentare le vendite di nuove case, per le quali riceveremo anche i dati di febbraio la prossima settimana. Quale principale meccanismo di trasmissione per la politica monetaria, il mercato immobiliare sarà attentamente seguito questa primavera per trovare indizi sull'efficacia e sulla sostenibilità della nuova posizione della Fed.
Precedente: 1,230K Wells Fargo: 1,201K Consenso: 1,210K
Fiducia dei consumatori • Martedì
La fiducia dei consumatori si è stabilizzata il mese scorso quando l'arresto del governo e la svendita del mercato azionario si sono ulteriormente ritirati dal retrovisore. Mentre fuori dal picco di 137.9 dallo scorso ottobre, la lettura dell'indice di 131.4 rimane elevata in mezzo a un mercato del lavoro molto forte e all'accelerazione dei salari. Mentre i mercati finanziari e i consumatori digeriscono la nuova posizione politica della Fed, le loro aspettative per le condizioni future guideranno le prospettive per il consumo personale.
Letture così elevate della fiducia dei consumatori sono coerenti con la robusta crescita dei consumi personali, il che spiega la nostra sorpresa per il calo dell'0.6% della spesa reale registrata a dicembre. Avvertiamo di non leggere troppo questo dato o l'allarmante rapporto sulle vendite al dettaglio di dicembre. Il PCE reale è aumentato di un 2.8% più forte del previsto in Q4; andando avanti, prevediamo una moderazione piuttosto che un declino. Venerdì, riceviamo i dati sulla spesa di gennaio, che dovrebbero riflettere un ritmo più moderato di crescita da parte del settore dei consumi.
Precedente: 131.4 Wells Fargo: 131.8 Consensus: 132.0
Bilancia commerciale • Mercoledì
Il rallentamento della crescita globale e una domanda interna sorprendentemente resiliente rappresentano uno scenario difficile per la bilancia commerciale degli Stati Uniti. Il mese scorso, il disavanzo è salito a un massimo di 10 miliardi di $ 59.8, mentre le importazioni sono aumentate e le esportazioni sono diminuite per il terzo mese consecutivo. L'incertezza globale sistemica che circonda l'ambiente commerciale e i rallentamenti specifici per paese nei principali partner commerciali Cina, Giappone e Germania dovrebbero alimentare la domanda globale per il prossimo futuro, pesando sulla bilancia commerciale degli Stati Uniti e sulla crescita complessiva del PIL. I rappresentanti commerciali statunitensi saranno a Pechino giovedì e venerdì, mentre i due paesi continuano a negoziare per un potenziale accordo.
Le esportazioni nette sono state originariamente segnalate per aver sottratto punti percentuali 0.2 dalla crescita nel quarto trimestre, ma le revisioni dei dati di contabilità nazionale rilasciate giovedì prossimo aumenteranno probabilmente la resistenza a punti percentuali 0.3.
Precedente: - $ 59.8B Wells Fargo: - $ 58.4B Consensus: - $ 57.3B
recensione globale
Persistono incertezze sulla Brexit, Norges Bank diventa Hawkish
- Con l'avvicinarsi della scadenza di fine marzo, gli sviluppi della Brexit continuano a dominare i titoli dei giornali. Il primo ministro britannico Theresa May ha dichiarato la sua intenzione di chiedere un ritardo alla scadenza, mentre il parlamento britannico potrebbe ricongiungersi nuovamente per votare l'accordo di maggio. Tra la Brexit, la Banca d'Inghilterra ha mantenuto stabili i tassi ufficiali questa settimana, poiché per il momento è probabile che persistano incertezze.
- La Banca centrale norvegese ha deciso di aumentare i tassi di interesse durante la riunione di politica monetaria di questa settimana e ha suggerito che potrebbero verificarsi ulteriori aumenti. Mentre le altre principali banche centrali sono diventate più accomodanti, la Norges Bank ha intrapreso un percorso più falco mentre i prezzi del petrolio si riprendono e l'economia interna migliora.
Vedi "EU" più tardi? Non così in fretta.
Con poco più di una settimana prima della scadenza attuale del Regno Unito per lasciare l'UE, gli sviluppi della Brexit hanno nuovamente dominato i titoli questa settimana. Mentre la situazione tra il Regno Unito e l'UE è molto fluida e suscettibile a frequenti cambiamenti, nell'attuale congiuntura, il primo ministro britannico Theresa May ha formalmente segnalato la sua intenzione di chiedere all'UE una breve proroga della scadenza dell'articolo 50 a giugno 30. Come previsto, l'UE ha respinto questa richiesta, concedendo a maggio solo una proroga di due settimane dell'articolo 50. Durante queste due settimane, May deve convincere i membri del parlamento ad approvare il suo attuale accordo sulla Brexit. Se non riesce a ottenere il sostegno del parlamento del Regno Unito, l'UE ha indicato che maggio avrà tempo fino ad aprile 12 per decidere se il Regno Unito lascia l'UE senza accordi o se deve formalmente richiedere una proroga molto più lunga della scadenza, con commenti di funzionari dell'UE che suggeriscono una possibile estensione fino a un anno. Questi nuovi sviluppi hanno aumentato significativamente il rischio di una Brexit senza accordi, mentre una più lunga proroga della scadenza rende anche più probabili opzioni come una sfida alla leadership e un secondo referendum. Mentre gli sviluppi della Brexit continuano a svolgersi, è probabile che la sterlina britannica rimanga piuttosto volatile. Nonostante un recente declino, prevediamo che la volatilità della sterlina aumenterà poiché qualsiasi voto sulla Brexit sarà probabilmente controverso.
Tra la Brexit, la Bank of England (BoE) si è riunita giovedì per decidere la politica monetaria. Come previsto, la BoE ha lasciato invariati i tassi ufficiali poiché l'incertezza sull'esito della Brexit permane sull'economia. Nonostante una posizione politica più accomodante delle banche centrali globali, i mercati stanno ancora insinuando che la BoE cercherà di aumentare i tassi nei prossimi anni. A partire da ora, i mercati stanno scontando circa 1 bp di rialzi dei tassi in 12 mesi e circa 11 bps in un orizzonte di due anni. Sebbene condividiamo una prospettiva simile per i tassi di interesse più elevati, riteniamo che la BoE sembrerà più aggressiva nel inasprire la politica monetaria, con le nostre previsioni che prevedono un aumento dei bps 25 nel terzo trimestre di quest'anno e un altro aumento in Q1-2020. La nostra logica primaria continua a essere incentrata sulla nostra opinione che il Regno Unito giungerà a un accordo sulla Brexit e che un'uscita ordinata dall'UE è imminente. Con l'economia domestica resiliente e con risultati relativamente buoni, un'uscita ordinata dovrebbe rimuovere la maggior parte delle incertezze che incombono sull'economia del Regno Unito e dovrebbe fornire alla BoE una motivazione sufficiente per aumentare i tassi ufficiali.
A parte la BoE, alcune altre grandi banche centrali straniere hanno deciso questa settimana la politica monetaria, di cui la banca centrale norvegese è la più notevole. In risposta ai recenti aumenti dei prezzi del petrolio e al miglioramento dell'economia domestica, Norges Bank ha deciso di aumentare il suo tasso di deposito di riferimento da 25 bps a 1%, rispetto a 0.75%. Questo è il primo aumento dei tassi ufficiali dalla banca centrale norvegese dall'agosto 2018 e segna un percorso divergente di politica monetaria dal resto del mondo sviluppato poiché le principali banche centrali continuano a suggerire una politica monetaria costante per il momento. I politici della Norges Bank hanno anche suggerito che i tassi di interesse potrebbero aumentare nuovamente nella seconda metà di quest'anno, poiché i prezzi del petrolio continuano a riprendersi, l'economia interna continua a rafforzarsi e l'inflazione rimane al di sopra del tasso obiettivo della banca centrale.
Outlook globale
Decisione della Banca centrale del Messico • Giovedì
L'anno scorso, la banca centrale del Messico ha mantenuto una posizione relativamente falsa sulla politica monetaria, aumentando i tassi di interesse quattro volte nel corso di 2018. La combinazione di banche centrali globali di falco, insieme a una valuta instabile, erano probabilmente i fattori più influenti nella decisione della banca centrale di aumentare i tassi ufficiali. Tuttavia, poiché la politica monetaria globale è diventata più favorevole e il peso si è stabilizzato, è probabile che la banca centrale del Messico rimanga in sospeso a breve termine. In effetti, l'economia messicana ha rallentato notevolmente in 2018, mentre questo slancio lento ha portato anche in 2019. Di conseguenza, la banca centrale potrebbe cercare di invertire la rotta e tagliare i tassi ufficiali nel tentativo di riaccendere la crescita e l'inflazione. Anche i mercati condividono una prospettiva simile e stanno attualmente valutando due tagli a tasso pieno da parte della banca centrale nel corso del prossimo anno. Mentre ci aspettiamo che la banca centrale mantenga i tassi stabili la prossima settimana, prevediamo che il tono sarà di natura più accomodante, suggerendo che i tagli potrebbero essere all'orizzonte.
Precedente: Consenso 8.25%: 8.25%
Attività economica dell'Argentina • Giovedì
Dopo la crisi valutaria dell'anno scorso e l'estremo inasprimento della politica monetaria, l'economia argentina è caduta in una profonda recessione. Sebbene ci aspettassimo che l'economia mostri segni di esaurimento ormai, l'attività economica non si è ripresa e continua a sottoperformare le aspettative. A febbraio, l'attività economica ha subito una contrazione di 7% su base annua, un calo molto maggiore rispetto alle previsioni di consenso. I dati peggiori del previsto hanno nuovamente esercitato una nuova pressione al ribasso sul peso, e con l'inflazione dell'IPC che recentemente ha colpito una nuova attività economica alta e debole a marzo, potrebbe spingere il peso verso un minimo storico e prolungare la recessione argentina. Nonostante la debole attività economica, le autorità hanno preso le misure adeguate per curare gli squilibri interni dell'Argentina. Ciò è dimostrato dall'FMI che applaude agli sforzi dell'amministrazione per raggiungere un bilancio in pareggio, erogando al governo un altro 10.8B di dollari per garantire la stabilizzazione economica.
Indietro: -7.0% (anno su anno)
Inflazione CPI nella zona euro • Venerdì
Nell'ultima riunione, la BCE ha apportato significative revisioni al ribasso delle sue previsioni sia per la crescita del PIL che per l'inflazione. Dal lato dell'inflazione, la BCE ha tagliato le sue prospettive in 2019 a 1.2% su base annua, in calo rispetto a una precedente previsione di 1.6%, tagliando al contempo le sue previsioni su 2020 e 2021. Nel tentativo di stimolare le dinamiche di crescita e inflazione in tutta l'economia europea in generale, la BCE ha introdotto un nuovo ciclo di operazioni mirate di rifinanziamento a lungo termine (TLTRO) volte a incoraggiare le banche commerciali a prestare al settore privato. Insieme alle revisioni delle previsioni e all'annuncio TLTRO, la BCE ha anche modificato la propria guida in avanti per suggerire che i tassi di riferimento rimarranno in sospeso fino alla fine di 2019. Condividiamo una prospettiva simile, con le nostre previsioni che ora prevedono un aumento dei tassi a marzo 2020, poiché la crescita e l'inflazione probabilmente rimarranno relativamente contenute per il momento. Qualsiasi indicazione che l'inflazione dell'IPC stia ancora rallentando potrebbe far tornare indietro i tempi per un rialzo dei tassi della BCE.
Precedente: 1.5% Wells Fargo: 1.3% Consenso: 1.5% (Anno su anno)
Punto di vista
Tasso di interesse Guarda
Fed in sospeso tramite 2019?
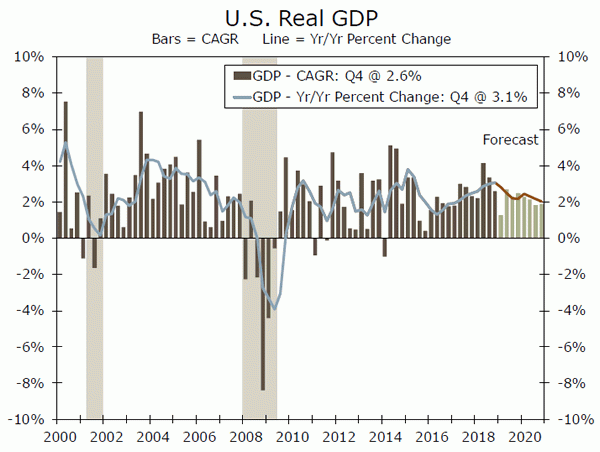
Come universalmente previsto, il Federal Open Market Committee (FOMC) ha votato all'unanimità su marzo 20 per mantenere l'intervallo per il tasso di fondi alimentati tra 2.25% e 2.50%. Detto questo, l'annuncio non è stato senza conseguenze. Per cominciare, il FOMC ha declassato la sua valutazione dello stato attuale dell'economia, affermando che "la crescita dell'attività economica è rallentata dal suo tasso solido nel quarto trimestre". Inoltre, ha ridotto le sue previsioni di crescita del PIL per 2019 e 2020 (top grafico).
Più di conseguenza, il comitato ha indicato che potrebbe non aumentare ulteriormente i tassi quest'anno. A dicembre, il previsore FOMC mediano ha proiettato 50 bps di inasprimento in 2019 e un altro aumento dei tassi di 25 bps in 2020. Il meteorologo mediano ora ritiene che il FOMC manterrà invariato l'intervallo target per il tasso dei fondi alimentati da 2.25% a 2.50% per il resto di 2019 (grafico centrale). La previsione mediana di un aumento dei tassi di 25 bps il prossimo anno rimane nelle previsioni, ma sette dei membri di 17 FOMC pensano che i tassi saranno in attesa anche l'anno prossimo. In altre parole, la previsione di un rialzo dei tassi per l'anno prossimo è un richiamo ravvicinato.
Il comitato ha inoltre affermato che rallenterà il ritmo con cui il suo bilancio si sta restringendo e che metterà fine al deflusso dei titoli del Tesoro nel mese di ottobre. Come scriviamo da tempo, il bilancio della Fed sarà elevato per il prossimo futuro. Inoltre, continuerà a detenere migliaia di miliardi di dollari di titoli del Tesoro, che, a parità di condizioni, dovrebbero mantenere i tassi di interesse a lungo termine inferiori a quelli che sarebbero altrimenti.
La nostra previsione più recente, che è stata compilata all'inizio di questo mese, cerca che la Fed aumenti i tassi di 25 bps entro la fine dell'anno. Ci aspettavamo che il FOMC sarebbe rimasto in attesa fino alla fine di 2020, quando prevedevamo che avrebbe ridotto i tassi di 25 bps. Sebbene sia ancora possibile un altro aumento dei tassi in 2019, l'annuncio del FOMC questa settimana significa che il rischio per la nostra previsione attuale è inclinato al ribasso. Continueremo a monitorare i dati in entrata per determinare se dobbiamo adeguare le nostre previsioni al tasso dei fondi alimentati.
Approfondimenti sul mercato del credito
Gli stranieri fuggono dalle azioni statunitensi
I dati diffusi dal Ministero del Tesoro USA mostrano che gli investitori stranieri in fuga dalle azioni statunitensi a gennaio mentre la volatilità del mercato azionario è proseguita nel nuovo anno. Gli stranieri hanno scaricato $ 31.2 miliardi netti in azioni statunitensi, il più grande declino da settembre 2015, quando i timori per l'economia cinese hanno causato un altro svenimento del mercato azionario. Questo grande declino di gennaio è arrivato dopo un calo di $ 18.2 miliardi delle partecipazioni in azioni estere a dicembre.
I forti ribassi di dicembre / gennaio hanno fatto parte di una tendenza più ampia che ha visto gli stranieri ridurre le loro partecipazioni in azioni statunitensi. Negli ultimi mesi di 12, le partecipazioni straniere di azioni statunitensi sono diminuite di $ 187 miliardi, il più grande mai registrato.
Dove sono finiti i flussi di denaro straniero? Nel reddito fisso degli Stati Uniti, in particolare i titoli del Tesoro e il debito delle agenzie. A gennaio, gli investitori cinesi hanno acquistato $ 15 miliardi di debito di agenzie, il più grande acquisto netto da luglio 2013. I flussi esteri in titoli del Tesoro si sono concentrati principalmente tra investitori privati stranieri, poiché i detentori ufficiali esteri di titoli del Tesoro hanno continuato a registrare vendite nette negli ultimi mesi.
In una certa misura, la flessione netta delle partecipazioni estere è anche il risultato della riduzione da parte degli abitanti degli Stati Uniti della loro esposizione a titoli esteri. I residenti negli Stati Uniti sono stati venditori pesanti di titoli esteri negli ultimi 12 mesi, in particolare il reddito fisso estero. Con preoccupazione per l'attuale ciclo economico, sembra che il capitale stia fluendo verso fonti domestiche e reddito fisso.
Tema della settimana
Oneri mutevoli del debito delle famiglie
Il debito delle famiglie negli Stati Uniti è ora più elevato di quanto non fosse al culmine del ciclo precedente, il che ha portato a terribili avvertimenti sulla leva finanziaria e sugli inevitabili confronti con i livelli del debito in 2008. Ci sono ragioni per essere cauti sulla composizione del debito delle famiglie, e troppa leva finanziaria è stata in effetti una grande parte di ciò che è andato storto nel periodo precedente alla crisi finanziaria, ma le mani strette sul raggiungimento di "massimi di tutti i tempi" in a nostro avviso, il debito delle famiglie è fuori luogo. Finché le attività, il reddito e l'economia in generale aumentano insieme ad esso, l'aumento del debito stesso non è sconcertante. È quando il debito che supera queste misure diventa una preoccupazione per la futura spesa dei consumatori e, più in generale, per la crescita economica.
A $ 13.54 trilioni in Q4-2018, il debito totale delle famiglie statunitensi è all'incirca 7% superiore al livello totale dell'indebitamento delle famiglie al suo picco precedente in Q3-2008. Il debito delle famiglie ammontava a circa lo 86% del reddito totale disponibile nel quarto trimestre, in calo rispetto allo 115% proprio prima della crisi di 2008. Il rapporto sul servizio del debito delle famiglie e il rapporto sugli obblighi finanziari rimangono ai minimi storici o prossimi, suggerendo che i pagamenti trimestrali del debito delle famiglie restano relativamente piccoli. Con oneri di debito gestibili, al momento non prevediamo che i pagamenti del debito limitino la spesa per consumi.
Ciò che è potenzialmente più preoccupante dell'aumento del debito delle famiglie è la composizione mutevole di esso. Quasi tutta la crescita del debito delle famiglie dal momento che 2008 è concentrata in prestiti per studenti e auto. Come ci si potrebbe aspettare, le famiglie più giovani tendono a sperimentare questo in modi più pronunciati. Le famiglie più giovani devono più nei prestiti agli studenti che in un mutuo. La crescita dei prestiti auto non è particolarmente sconcertante, ma lo è il debito dei prestiti agli studenti. Piuttosto che vedere livelli elevati di debito delle famiglie come un catalizzatore immediato per la recessione, quello che vediamo invece è uno spostamento nella composizione del debito verso prestiti studenteschi che probabilmente peserà sulla spesa dei consumatori per gli anni a venire.
Per la nostra analisi completa, consultare "Spostamento degli oneri del debito delle famiglie".
Revisione Signal2forex




 Signal2forex.com - I migliori robot e segnali Forex


