
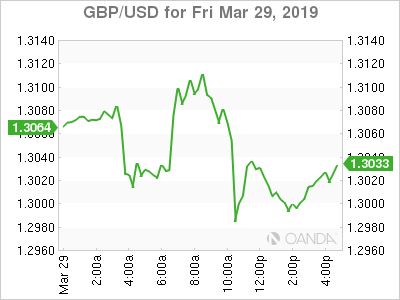
Il dollaro USA è salito più in alto mentre i mercati hanno bilanciato le preoccupazioni per la crescita globale e l'ottimismo era vicino a un accordo commerciale tra le due maggiori economie del mondo. I dati economici statunitensi hanno dipinto un quadro misto con i dati precedenti della settimana che confermano le preoccupazioni per il rallentamento. Ci si attende che l'attenzione si sposti dall'inversione della curva dei rendimenti di 3-mese / anno 10 in quanto ci si aspetta che i dati di aprile mostrino segni di stabilità o di rimbalzo dell'economia. Anche l'ottimismo commerciale sta crescendo mentre il vice premier cinese Liu He riprenderà i colloqui con i funzionari statunitensi a Washington. Con posizioni accomodanti saldamente cementate dalla maggior parte delle principali banche centrali, qualsiasi miglioramento delle prospettive globali potrebbe aiutare a guidare un rimbalzo ad alto beta.
- Strike 3 per PM May significa lunga estensione
- Il miglior trimestre del petrolio in quasi un decennio potrebbe continuare
- Decisione tasso, budget e annuncio elettorale australiani alla spina
Brexit
Normalmente, dopo tre colpi sei fuori! Ma il Primo maggio sembra determinato a sostenere un accordo in modo che il Regno Unito possa evitare di partecipare alle elezioni parlamentari europee a maggio. Maggio ha subito una terza sconfitta nel suo accordo di ritiro ridotto. Il margine di sconfitta è costantemente migliorato da uno storico 230, a 149, e venerdì ha perso i voti 58. La terza sconfitta fa presagire che vedremo un'elezione generale, complicando i tentativi del Regno Unito di concludere un accordo di divorzio con l'UE. I voti indicativi di lunedì potrebbero vedere l'approvazione di un'unione doganale in Parlamento.
Il caso base è che il Regno Unito ottenga una lunga proroga e lunedì vedremo i legislatori cercare di capire le opzioni per un piano B. I rischi di un'uscita senza contratto o di un'elezione stanno aumentando e quelle opzioni sarebbero probabilmente le più al ribasso per la sterlina britannica.
Australia
La volatilità del dollaro australiano dovrebbe riprendere prima di una settimana intensa che vedrà una decisione sui tassi, la pubblicazione del budget annuale e l'annuncio delle elezioni. Le aspettative sono alte per la RBA di consegnare un taglio dei tassi quest'anno, soprattutto dopo aver assistito alla propria inversione della curva dei rendimenti. A differenza degli Stati Uniti, le inversioni della curva dei rendimenti dell'anno 3-mese / anno 10 australiano sono più frequenti e la storia recente mostra che sei su sette inversioni hanno registrato tagli dei tassi.
Si prevede che il rilascio del budget australiano causerà una lunga serie di deficit. Gli economisti prevedono un surplus di bilancio di A $ 4.6 miliardi nell'anno fino a giugno 2020, il primo da 1970. L'ultima volta che l'Australia ha visto un surplus era proprio prima della crisi finanziaria in 2008.
Più tardi nella settimana, le aspettative per le elezioni sono alte, qualcosa che abbiamo visto spesso in Australia. Hanno visto sei primi ministri negli ultimi 9 anni, e gli attuali sondaggi hanno Bill Billen, oppositore laburista, in testa.
Olio
Il greggio intermedio del West Texas ha registrato un ottimo trimestre che ha visto il prezzo riconquistare $ 60.00 al barile, la prima volta dall'inizio di novembre. Il recente aumento è derivato dal crescente ottimismo sulla crescita globale e dal continuo calo con le piattaforme statunitensi. L'ottimismo di aprile è alto per i dati degli Stati Uniti e della Cina da recuperare e potrebbe essere una scintilla chiave per l'argomento della domanda per prezzi più alti.
Per quanto riguarda i tagli alla produzione, l'OPEC + è stato molto efficace nella stabilizzazione dei prezzi e se continuiamo a ricevere commenti di sostegno dalla Russia, i prezzi potrebbero rimanere ben sostenuti. L'OPEC ha puntato l'incontro straordinario di aprile fino a dopo che gli Stati Uniti hanno preso una decisione sulle sanzioni con Iran e Venezuela. Se l'OPEC non riesce a fornire un'estensione di fine anno, potrebbe essere una goccia che rompe la schiena del rialzo rialzista.
L'S & P 500 ha il miglior trimestre dal 2009
Le azioni sono riuscite a schiacciarlo ancora in questo trimestre, nonostante un'inversione di rendimento con la diffusione favorita della Fed e le crescenti preoccupazioni per la crescita economica. Il rally è principalmente attribuito a posizioni di politica monetaria accomodante a livello globale, le aspettative di stabilizzazione e preoccupazione per i problemi di crescita La Cina e gli Stati Uniti faranno un accordo commerciale.
Questa è stata una stagione di guadagni molto lunga e la prossima stagione inizierà l'11 aprile. Le aspettative sono per un trimestre debole, ma potremmo trovarci di fronte a una sorpresa rialzista se vedessimo allentarsi le preoccupazioni della guerra commerciale. La crescita degli utili per l'indice S&P 5000 è prevista in calo del 3.3% rispetto allo stesso periodo di un anno fa. La debolezza è fortemente scontata e potremmo vedere forti reazioni se ottenessimo prospettive più ottimistiche.
Lira turca
Una volta che i controlli turchi sono rilassati, potremmo ancora vedere la lira crollare. Indipendentemente dai risultati delle elezioni locali in Turchia, gli investitori potrebbero essere pronti a premere il tasto "vendita" se la Turchia abbandonerà la fiducia negli investimenti turchi. La restrizione di consentire agli investitori stranieri di vendere la lira potrebbe rivelarsi dannosa in futuro.
L'economia turca è molto debole, cadendo nella sua prima recessione in un decennio e con l'inflazione tre volte superiore all'intervallo obiettivo della banca. Se le elezioni vedono il voto pubblico in linea con i dati recenti, il presidente Erdogan potrebbe perdere il controllo di alcune grandi città e ciò potrebbe portare a richieste di elezioni anticipate. Le prossime maggiori elezioni in Turchia non dureranno quattro anni.
Lunedi, mese di aprile 1
- 5: 00am EUR CPI di stima YoY
- 8: 30am Vendite al dettaglio in USD m / m
- 11: 30pm AUD RBA Interest Rate Decision
Martedì, Aprile 2
- 4: 30am AUD Budget annuale
- 8: 30am USD Ordinativi di beni durevoli m / m
Mercoledì, aprile 3
- 4: 30am PMI dei servizi GBP m / m
- 8: 15am USD ADP Cambiamento di occupazione
- 10: 00am USD ISM Non-Manufacturing PMI
Giovedi, mese di aprile 4
- Vacanze CNY
- 7: 30am Conti delle riunioni sulla politica monetaria della BCE EUR
- 8: 30am USD reclami senza lavoro
Venerdì, aprile 5
- 8: 30am USD Non-Farm Employment Change
- 8: 30am USD media guadagni orari m / m
- 8: 30am Cambio d'impiego CAD
* Tutte le volte EDT
Revisione Signal2forex




 Signal2forex.com - I migliori robot e segnali Forex


