
US Review
Data Riaffermare Fed Patience
- I dati economici di questa settimana sono stati ampiamente positivi: il PIL reale degli Stati Uniti è cresciuto a un tasso annualizzato del 3.2% nel primo trimestre del 1, gli ordini di beni durevoli sono rimbalzati a marzo e l'indice S&P 2019 ha raggiunto il livello più alto mai registrato.
- Nonostante le notizie positive di questa settimana, l'economia statunitense continua ad affrontare alcuni venti contrari. Il tasso di crescita del primo trimestre è stato più forte di quanto molti analisti si aspettassero, ma i dettagli sottostanti della crescita economica non erano così forti come suggerisce il tasso di crescita del titolo.
- I dati di questa settimana supportano le nostre aspettative per la Fed di astenersi dall'aumentare i tassi per il prossimo futuro.
Data Riaffermare Fed Patience
I dati economici di questa settimana sono stati ampiamente positivi: il PIL reale degli Stati Uniti è cresciuto a un tasso annualizzato del 3.2% nel primo trimestre del 1, gli ordini di beni durevoli sono rimbalzati a marzo e l'indice S&P 2019 ha raggiunto il livello più alto mai registrato. Nonostante le notizie positive di questa settimana, l'economia statunitense continua a dover affrontare alcuni venti contrari.
Il tasso di crescita del primo trimestre è stato più forte di quanto molti analisti si aspettassero e rappresenta un aumento della crescita rispetto a Q4. Ma, come abbiamo discusso nel rapporto sul PIL di questa mattina, i dettagli sottostanti sulla crescita economica non erano così forti come suggerisce il tasso di crescita principale.
La crescita del primo trimestre è stata trainata da un'impennata delle scorte e da un grande contributo del commercio netto. I consumi sottostanti sono stati deboli, tuttavia, con le vendite finali agli acquisti domestici privati in aumento solo del 1.3%. Ciò suggerisce che almeno parte del miliardo di $ 128 costruito negli inventari è stato involontario. Di conseguenza, l'accumulo di scorte dovrebbe ridursi nei prossimi trimestri, il che eserciterebbe un vento contrario sul tasso complessivo di crescita del PIL in quel momento. L'unica avvertenza qui, tuttavia, è la plausibile costruzione del velivolo 737 MAX del Boeing, che mentre viene prodotto ma non consegnato dovrebbe aumentare gli inventari di Q2. Per ulteriori dettagli sull'impatto economico di 737 MAX, consultare il nostro rapporto speciale.
Dati più deboli dei consumatori negli ultimi mesi hanno suscitato paura tra gli analisti che il consumatore si fosse nascosto. Abbiamo a lungo sostenuto l'opinione secondo cui la debolezza era una patch debole e non l'inizio di un ampio ridimensionamento dei consumi. Detto ciò, come prevedibile, le spese per consumi personali reali (PCE) hanno subito un rallentamento nel primo trimestre, aumentando solo dell'1.2%. Ma, con l'aumento dell'1.6% a marzo delle vendite al dettaglio e la stabilizzazione dei dati sui sentimenti dei consumatori, i consumi hanno chiuso il primo trimestre su una nota solida, il che fornisce un certo slancio diretto a Q2. La spesa per investimenti fissi è aumentata solo del 1.5% nel primo trimestre. Ma anche gli investimenti potrebbero accelerare nei prossimi trimestri, poiché i dati sugli ordini di beni durevoli per marzo suggeriscono che la spesa in conto capitale potrebbe essere in ripresa.
Le esportazioni nette hanno fornito una spinta considerevole, aggiungendo il punto percentuale 1.0 al tasso complessivo di crescita del PIL in Q1, che è tra i maggiori contributi positivi che questa componente ha apportato a questo ciclo. Le esportazioni sono cresciute di un modesto 3.7%, ma le importazioni sono diminuite del 3.7%. Mentre la domanda interna si rafforza, si prevede che le importazioni reali rimbalzeranno nei prossimi trimestri, ma ciò eserciterà un freno alla crescita.
Sebbene l'economia potrebbe non essere stata così forte in Q1 come suggerisce il tasso di crescita del PIL principale, l'economia non corre il rischio di bloccarsi presto. Detto questo, i dati di questa settimana supportano le nostre aspettative per la Fed di astenersi dall'aumentare i tassi per il prossimo futuro. Come abbiamo sottolineato, i dettagli sottostanti non erano così forti come suggerisce il tasso principale di crescita del PIL. Inoltre, il deflatore PCE core è aumentato ad un tasso annualizzato di appena 1.3% nel primo trimestre. Con la misura preferita della Fed sull'inflazione dei prezzi al consumo che rimane al di sotto del suo obiettivo di 2%, sembra probabile che il FOMC sarà felice di rimanere in disparte a guardare i dati in arrivo. Per ulteriori informazioni sulle nostre aspettative in merito alla riunione del FOMC della prossima settimana, consultare la sezione Controllo dei tassi di interesse a pagina 6.
US Outlook
Produzione ISM • Mercoledì
L'attività manifatturiera è rallentata negli ultimi mesi a causa dell'incertezza commerciale e della crescita globale più fredda. Con un accordo commerciale con la Cina che sembra più probabile e la crescita all'estero che si sta un po 'rafforzando, l'attività delle fabbriche statunitensi sembra stabilizzarsi. Gli indici dei gestori degli acquisti (PMI) delle banche della Federal Reserve regionali sono stati leggermente modificati rispetto al mese di aprile, mentre il PMI manifatturiero preliminare di Markit è rimasto invariato. Di conseguenza, cerchiamo che l'ISM arrivi in linea con la sua stampa di aprile su 55.1.
Una sorpresa al rialzo segnalerebbe al FOMC che i venti contrari alle prospettive del commercio e dell'ambiente di crescita globale si stanno allentando, e potrebbe stimolare la speculazione che la prossima mossa del FOMC si rafforzerà. L'indice non manifatturiero ISM, pubblicato venerdì, è tuttavia un indicatore più significativo del contesto generale degli Stati Uniti. Prevediamo che tale indice migliorerà a 57.3.
Precedente: 55.3 Wells Fargo: 55.1 Consensus: 55.0
FOMC • Mercoledì
La riunione del FOMC della prossima settimana non sarà seguita da nuove proiezioni economiche, ma si concluderà con una conferenza stampa con il presidente Powell. La dichiarazione sarà attentamente seguita se il FOMC continuerà a impegnarsi nella determinazione di futuri adeguamenti della politica. La rimozione del "paziente" potrebbe offrire al FOMC una maggiore flessibilità nelle riunioni future. Tuttavia, se non comunicato con attenzione, si potrebbe interpretare che il FOMC si sta preparando a un nuovo aumento, dato un miglioramento dei dati recenti, che potrebbe portare a un inasprimento delle condizioni finanziarie.
Di interesse per la conferenza stampa sarà il modo in cui le condizioni dovrebbero cambiare affinché il FOMC modifichi la sua posizione politica in entrambe le direzioni, date le attuali aspettative affinché rimanga in sospeso. Consideriamo l'inflazione come la condizione chiave per riavvicinare il FOMC, ma un taglio dipenderebbe anche dal rinnovato inasprimento delle condizioni finanziarie e dal rallentamento della crescita al di sotto della tendenza.
Precedente: 2.25-2.50% Wells Fargo: 2.25-2.50% Consenso: 2.25-2.50%
Occupazione • Venerdì
Dopo che le oscillazioni selvagge hanno iniziato il trimestre, la crescita dei salari si è stabilizzata a marzo con i datori di lavoro che hanno aggiunto lavori 196K. L'assunzione di lavoratori temporanei ha rallentato negli ultimi mesi e indica che la tendenza generale della crescita del lavoro rimane più lenta rispetto a 2018. Le recenti letture PMI delle assunzioni indicano anche un ritmo più lento rispetto allo scorso anno, ma suggeriscono un recupero dalla pausa del primo trimestre. Lo stesso vale per un nuovo ciclo basso nelle richieste di sussidi di disoccupazione in aprile, sebbene il calo sia stato probabilmente esagerato dal ritardo della Pasqua di quest'anno.
A testa in giù o in rovescio, se i salari arrivano in un ampio consenso, ci aspettiamo che cambi il sentimento su quale direzione sarà probabilmente la prossima mossa del FOMC. A nostro avviso, tuttavia, l'inflazione rimane la questione principale per il FOMC, che manterrà concentrati i guadagni orari medi (AHE). Prevediamo che AHE aumenterà l'0.2% in aprile, in parte frenato dalle stranezze del calendario, mentre il tasso di disoccupazione probabilmente manterrà l'3.8%.
Precedente: 196K Wells Fargo: 200K Consenso: 181K
recensione globale
Le preoccupazioni per la crescita globale continuano a Linger
- Durante l'incontro della scorsa settimana, i responsabili delle politiche monetarie in Canada hanno lasciato invariato il loro tasso ufficiale e hanno lasciato cadere un riferimento ai futuri aumenti dei tassi che erano presenti in ogni dichiarazione dalla fine di 2017.
- La crescita del PIL reale in Corea del Sud ha inaspettatamente contratto 1.4% su base sequenziale e annualizzata in Q1-2019, portando per la prima volta il ritmo anno su anno al di sotto di 2% da 2009.
- La Banca del Giappone ha completato la settimana riaffermando la sua posizione straordinariamente semplice di politica monetaria e segnalando che l'attuale politica di mantenere i tassi sia a breve che a lungo termine vicino allo zero continuerebbe per almeno la primavera di 2020.
Le preoccupazioni per la crescita globale continuano a Linger
Come la Federal Reserve, la Bank of Canada (BoC) è stata una banca centrale dell'economia sviluppata che negli ultimi anni è riuscita a far salire il suo tasso di riferimento principale (cfr. Grafico in prima pagina). La forte crescita dell'occupazione, una costante chiusura del gap di produzione e l'inflazione di base che è rimasta nel campo di gioco di 2% ha aiutato la BoC a tracciare un percorso con un inasprimento maggiore rispetto alla maggior parte.
Durante l'incontro della scorsa settimana, tuttavia, la BoC sembrava allineare il suo linguaggio alla mentalità accomodante che ha preso piede nella maggior parte delle principali banche centrali negli ultimi tempi. I responsabili politici monetari in Canada hanno lasciato invariato il loro tasso ufficiale e hanno lasciato cadere un riferimento ai futuri aumenti dei tassi che erano stati in ogni dichiarazione dalla fine di 2017. La Banca ha anche ridotto le sue previsioni di crescita per 2019 di mezzo punto percentuale, a 1.2% da 1.7%.
I venti contrari in Canada sono stati forti recentemente. Nella sua dichiarazione, la BoC ha riconosciuto che la crescita economica globale aveva rallentato di più rispetto alle previsioni della Banca di gennaio. Il svenimento del petrolio durante l'inverno è stato anche un ostacolo, così come ha continuato l'incertezza commerciale, soprattutto per quanto riguarda il NAFTA e il suo possibile erede, l'USMCA.
A peggiorare le cose, le famiglie canadesi sembrano finalmente sentire il peso dei loro significativi oneri del debito. A differenza delle famiglie negli Stati Uniti, le famiglie in Canada hanno continuato a vedere la leva finanziaria mentre una quota dell'economia cresce durante questa espansione (grafico in alto). Gran parte della crescita del debito è avvenuta a seguito di un schiumoso mercato immobiliare, ma l'apprezzamento tardivo dei prezzi delle case ha subito un drastico rallentamento. Sia noi che la BoC riteniamo che la crescita dovrebbe stabilizzarsi attorno a 1.5-2.0% entro la fine dell'anno, ma date le sfide sembra sempre più che qualsiasi ulteriore inasprimento delle politiche sia lontano.
La crescita del PIL reale in Corea del Sud ha inaspettatamente contratto 1.4% su base sequenziale annualizzata in Q1-2019, portando il ritmo anno su anno al di sotto di 2% per la prima volta da 2009 (grafico centrale). La Corea del Sud è un paese fortemente integrato nel commercio globale, in particolare verso la Cina: le esportazioni totali sono circa lo 44% del PIL sudcoreano e quasi lo 25% delle esportazioni coreane sono dirette in Cina. I volumi delle esportazioni sono diminuiti del 2.6% su base sequenziale in Q1, più ripido del calo del 1.5% in Q4-2018. Anche la spesa per investimenti è stata modesta. La formazione lorda di capitale fisso è diminuita del 8.4% anno su anno, accelerando il calo del 3.8% osservato in Q4-2018. Dati economici migliori provenienti dalla Cina e dagli Stati Uniti, il secondo partner commerciale della Corea, fanno ben sperare per le prospettive del secondo semestre. Ma la recente debolezza in Corea del Sud potrebbe essere percepita come un altro segno che l'economia globale non è ancora fuori dal bosco.
La Bank of Japan (BoJ) ha completato la settimana riaffermando la sua posizione straordinariamente facile di politica monetaria. La BoJ ha aggiunto un nuovo elemento di orientamento in avanti alla sua dichiarazione politica, segnalando che l'attuale politica di detenere tassi a breve e lungo termine vicino allo zero continuerebbe almeno per la primavera di 2020. Con le opzioni politiche più limitate in Giappone rispetto forse a qualsiasi altra economia sviluppata, sembra che la BoJ si stia orientando verso l'orientamento per fornire ulteriore stimolo e aumentare l'inflazione, che rimane impantanata al di sotto dello 2% (grafico in basso).
Outlook globale
PIL dell'Eurozona • Martedì
La crescita economica nella zona euro ha rallentato notevolmente. La crescita del PIL reale è stata solo dell'1.2% su base annua in Q4-2018, il ritmo più lento da Q4-2013. I dati del PIL per il primo trimestre verranno rilasciati martedì prossimo e i dati dell'indicatore mensile indicano una certa stabilizzazione, ma non un'inversione di tendenza. Le vendite al dettaglio sono rimbalzate in modo solido nei primi due mesi del primo trimestre dopo la lettura inspiegabilmente debole, e i servizi PMI sembrano aver trovato un pavimento nella gamma 51-52. Sebbene ancora negativo su base annua, la crescita della produzione industriale è stata anche un po 'meglio negli ultimi tempi.
Tuttavia, sembra che la crescita economica arrivi probabilmente attorno a un ritmo 1% relativamente debole, sia su base annua che come tasso di crescita annuale composto per il trimestre. Probabilmente ci vorrà più di una stabilizzazione attorno ai tassi di crescita attuali per convincere i responsabili politici della Banca centrale europea che la prossima mossa sarà quella di inasprire la politica monetaria piuttosto che uno stimolo aggiuntivo.
Precedente: Consenso 0.2%: 0.3% (Trimestrale, Non annualizzato)
PMI cinesi • Lunedi / Mercoledì
Alla fine di marzo e all'inizio di aprile, letture PMI più forti dalla Cina hanno contribuito ad alleviare alcune preoccupazioni su un significativo rallentamento nel paese per l'avvio di 2019. I dati "duri" riportati un paio di settimane dopo mostrano che la crescita del PIL reale è stata costante a 6.4% in Q1-2019, suggerendo che gli sforzi di stimolo del governo hanno contribuito a prevenire un brusco rallentamento nel breve termine.
Abbiamo creduto per qualche tempo che i politici cinesi avrebbero fatto il possibile per evitare che la crescita economica rallentasse troppo bruscamente. Anche con le misure adottate finora, tuttavia, i dati sono ancora lungi dall'essere solidi. Sia le PMI Caixin "ufficiali" che quelle private per la produzione sono solo un po 'al di sopra del livello chiave di 50. Un ulteriore miglioramento dei dati sarebbe positivo, ma per ragioni sia strutturali sia commerciali ci aspettiamo che la crescita economica cinese continui a rallentare nei prossimi trimestri, solo a un ritmo relativamente controllato.
Precedente: 50.5 (Mfg., "Ufficiale"), 50.8 (Mfg., Caixin) Consenso: 50.6 (Mfg., "Ufficiale"), 51.0 (Mfg., Caixin)
Riunione della Bank of England • Giovedì
La Banca d'Inghilterra (BoE) ha mantenuto la politica monetaria in sospeso per un lungo periodo di tempo in attesa della risoluzione del nodo Brexit, originariamente dovuto al superamento di un grave ostacolo a marzo 29. Due estensioni dopo, e il Regno Unito ora ha tempo fino a ottobre 31 per capire come procedere con l'uscita dall'Unione Europea.
Ciò probabilmente lascia i responsabili politici monetari ancora bloccati nel limbo. La Banca d'Inghilterra è sembrata pronta ad aumentare i tassi per mesi ma è stata frenata dall'incertezza legata alla Brexit. Il divario tra prodotto effettivo e potenziale appare per lo più chiuso nel Regno Unito e l'inflazione si colloca attorno all'obiettivo 2%. La BoE ha anche osservato nella sua ultima dichiarazione che, con una crescita dei salari intorno allo 3.5% e una debolezza continua nella crescita della produttività, la crescita dei costi unitari dei salari è aumentata. Con così tanta incertezza ancora in gioco, tuttavia, riteniamo che la BoE manterrà probabilmente il suo tasso di riferimento principale fino al prossimo anno.
Precedente: 0.75% Wells Fargo: 0.75% Consenso: 0.75%
Punto di vista
Tasso di interesse Guarda
I tassi non sono influenzati da un PIL più forte
La crescita del PIL reale annualizzata del 3.2% sorprendentemente robusta del primo trimestre non è stata così forte come indicato dal titolo. La crescita è stata sostenuta da una brusca inversione di tendenza nel commercio internazionale e da un'impennata delle scorte, nessuna delle quali probabilmente continuerà nel secondo trimestre. La crescita della linea più alta ha anche beneficiato di un'impennata della spesa pubblica e statale, che è stata in gran parte ritardata dai lavori stradali e stradali durante i mesi di autunno insolitamente piovosi. Le vendite finali ad acquirenti domestici privati, che rappresentano una misura più accurata della domanda finale nell'economia, sono aumentate di appena il 1.3%.
Il modesto aumento della domanda interna finale spiega perché le pressioni inflazionistiche si siano raffreddate durante il primo trimestre, anche se la crescita del titolo sembra essere aumentata. Il deflatore PCE ha subito un rallentamento del solo 1.4% anno su anno durante il primo trimestre. A questo punto dell'espansione, i mercati finanziari e la Fed sono più preoccupati di dove stanno andando l'economia e l'inflazione rispetto a dove sono stati.
I dati sottostanti suggeriscono che la crescita economica sta rallentando e l'inflazione sta rallentando, il che dovrebbe come minimo tenere la Fed in sospeso. I rendimenti del Tesoro sono diminuiti in seguito al rilascio del PIL. Vediamo ancora la prossima mossa della Fed come un taglio dei tassi, ma non fino al quarto trimestre di 2020.
Prevediamo che la Fed si concentrerà molto sulla decelerazione dell'inflazione core nella riunione del FOMC della prossima settimana. La variazione anno su anno del deflatore PCE core è rallentata da 2.2% un anno fa a solo 1.3% attualmente, anche se la crescita del PIL reale è aumentata 3.2% in questo periodo di tempo e il tasso di disoccupazione è sceso da 0.2 punti percentuali a 3.8 %. Anche le aspettative di inflazione rimangono contenute.
La crescita globale più lenta e la maggiore incertezza che circonda i negoziati commerciali con Cina ed Europa sono anch'essi fondamentali per i mercati finanziari e la Fed. La crescita globale più lenta sembra pesare sul settore manifatturiero statunitense, anche se i rischi al ribasso sembrano essersi attenuati di recente. Inoltre, i dati su ordini, produzione e occupazione si sono finora rivelati sorprendentemente resistenti.
Approfondimenti sul mercato del credito
La Fed e i mercati finanziari
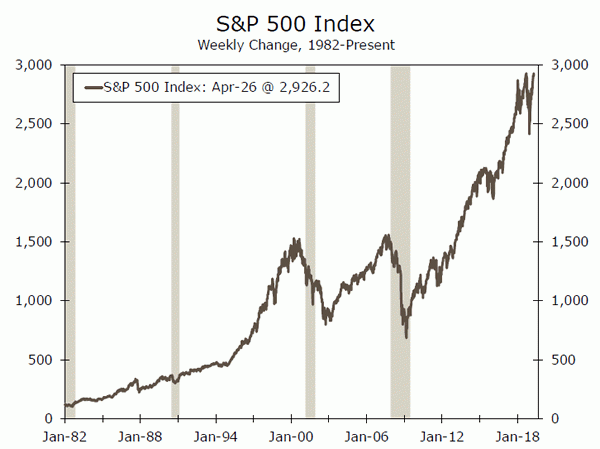
L'S & P 500 è salito al massimo storico lo scorso martedì, poiché i mercati finanziari hanno goduto di uno dei migliori inizi dell'anno negli ultimi decenni. L'S & P è cresciuto di quasi il 25% da quando ha toccato il fondo alla fine di dicembre. Gli spread del credito investment grade sono scesi di 50 punti base da dicembre tornando ai livelli medi per la maggior parte del 2018, mentre gli spread del credito high yield sono scesi di oltre 150 punti base, rimanendo leggermente al di sopra della media del 2018. I mercati finanziari sono stati più che felici di abbracciare il perno della politica monetaria del FOMC, dopo aver riconosciuto nella riunione di gennaio "l'inasprimento delle condizioni finanziarie e i rischi di ribasso associati alle prospettive economiche degli Stati Uniti emersi dopo la caduta". Avanti veloce alla riunione di marzo, e il FOMC ha esplicitamente attribuito il rimbalzo del mercato finanziario al "cambiamento percepito nell'approccio del FOMC alla politica in seguito alle comunicazioni che sottolineavano che il Comitato sarebbe stato paziente". Con la prossima riunione del FOMC di martedì, una settimana dopo che l'S & P ha raggiunto il massimo storico, riterrà appropriata un'ulteriore pausa o l'impulso principale per il suo perno si è sufficientemente dissipato? Riteniamo che non sia stata la svendita del mercato finanziario di per sé a spingere il FOMC a fermarsi, ma piuttosto il fatto che i mercati stavano segnalando il loro disappunto per la percezione di una flessibilità politica insufficiente. Prendendo a cuore questa lezione, il FOMC sta ora affrontando un'inflazione costantemente inferiore al 2% e rischi globali irrisolti che insieme giustificano ulteriore pazienza, nonostante la ritrovata esuberanza degli investitori.
Tema della settimana
Dove è finita tutta la volatilità?
A dicembre, i mercati finanziari hanno registrato una turbolenza significativa. Tuttavia, quest'anno la volatilità si è notevolmente ridotta. Ad esempio, l'indice VIX, che misura la volatilità nel mercato azionario, ha registrato una tendenza significativamente inferiore dall'inizio dell'anno (grafico in alto). Anche gli indici di volatilità nel mercato dei cambi si sono ridotti (grafico in basso) e il rendimento del titolo Treasury di 10 negli anni ha oscillato in un intervallo ristretto di bps 20 nelle ultime settimane. Cosa sta causando il calo della volatilità dei mercati finanziari?
Per cominciare, quest'anno le banche centrali sono diventate accomodanti. La Federal Reserve ha contribuito al picco di volatilità a dicembre, quando il FOMC ha continuato a segnalare che probabilmente avrebbe aumentato significativamente i tassi quest'anno. Tuttavia, la maggior parte dei membri del FOMC ora crede che non sarà necessario un ulteriore inasprimento in 2019 e la Banca centrale europea ha recentemente respinto la sua data prevista di "decollo". Probabilmente la Banca d'Inghilterra rimarrà in attesa finché continuano le incertezze sulla Brexit indugiare. Anche le tensioni commerciali tra alcune delle più grandi economie del mondo sono diminuite quest'anno.
Non abbiamo idea di quanto a lungo la volatilità dei mercati finanziari rimarrà soppressa. Ma ci sono un certo numero di potenziali catalizzatori che potrebbero innescare un ritorno di volatilità. Innanzitutto, la Fed potrebbe potenzialmente diventare meno accomodante. Se i dati economici nei prossimi mesi arrivano più forti del previsto e / o se l'inflazione aumenta notevolmente, i membri del FOMC possono diventare meno ottimisti sulle prospettive della politica monetaria. In secondo luogo, il Dipartimento del Commercio ha presentato una relazione al presidente Trump lo scorso febbraio 17 sulla questione se le importazioni di automobili rappresentino una minaccia alla sicurezza nazionale per gli Stati Uniti. Il presidente deve decidere entro maggio 18 quale azione prenderà l'amministrazione. Se il presidente Trump decidesse di imporre tariffe sulle importazioni di auto, i partner commerciali americani (ad es. Germania e Giappone) potrebbero ritorsioni con le tariffe sui beni americani. Una guerra commerciale con quei paesi, se ne conseguisse, porterebbe sicuramente ad una maggiore volatilità nei mercati finanziari. Rimanete sintonizzati.
Revisione Signal2forex




 Signal2forex.com - I migliori robot e segnali Forex


