
By Uladzimir Leuchankou, fondatore di Signal2Forex · 7 novembre 2026
Cos'è un algoritmo nel mercato valutario? Un programma che effettua operazioni di trading più velocemente di quanto una persona possa cliccare? Suppongo che anche questa sia una risposta. Ma per me dietro questa parola si celano due programmi diversi, che svolgono funzioni opposte. Il trading algoritmico e il trading ad alta frequenza vengono spesso indicati insieme, come se fossero la stessa cosa.
Gli algoritmi di esecuzione nel mercato Forex sono programmi che suddividono un singolo ordine di grandi dimensioni in molti ordini più piccoli: l'obiettivo è ottenere un prezzo medio equo senza influenzare il mercato. Un algoritmo di trading ad alta frequenza (HF) funziona in modo diverso. Quota un prezzo di acquisto e un prezzo di vendita per tutta la giornata, mantiene una posizione per pochi secondi o meno e guadagna una piccola parte dello spread ogni volta. Il primo programma è volutamente lento. Il secondo si basa sulla velocità.
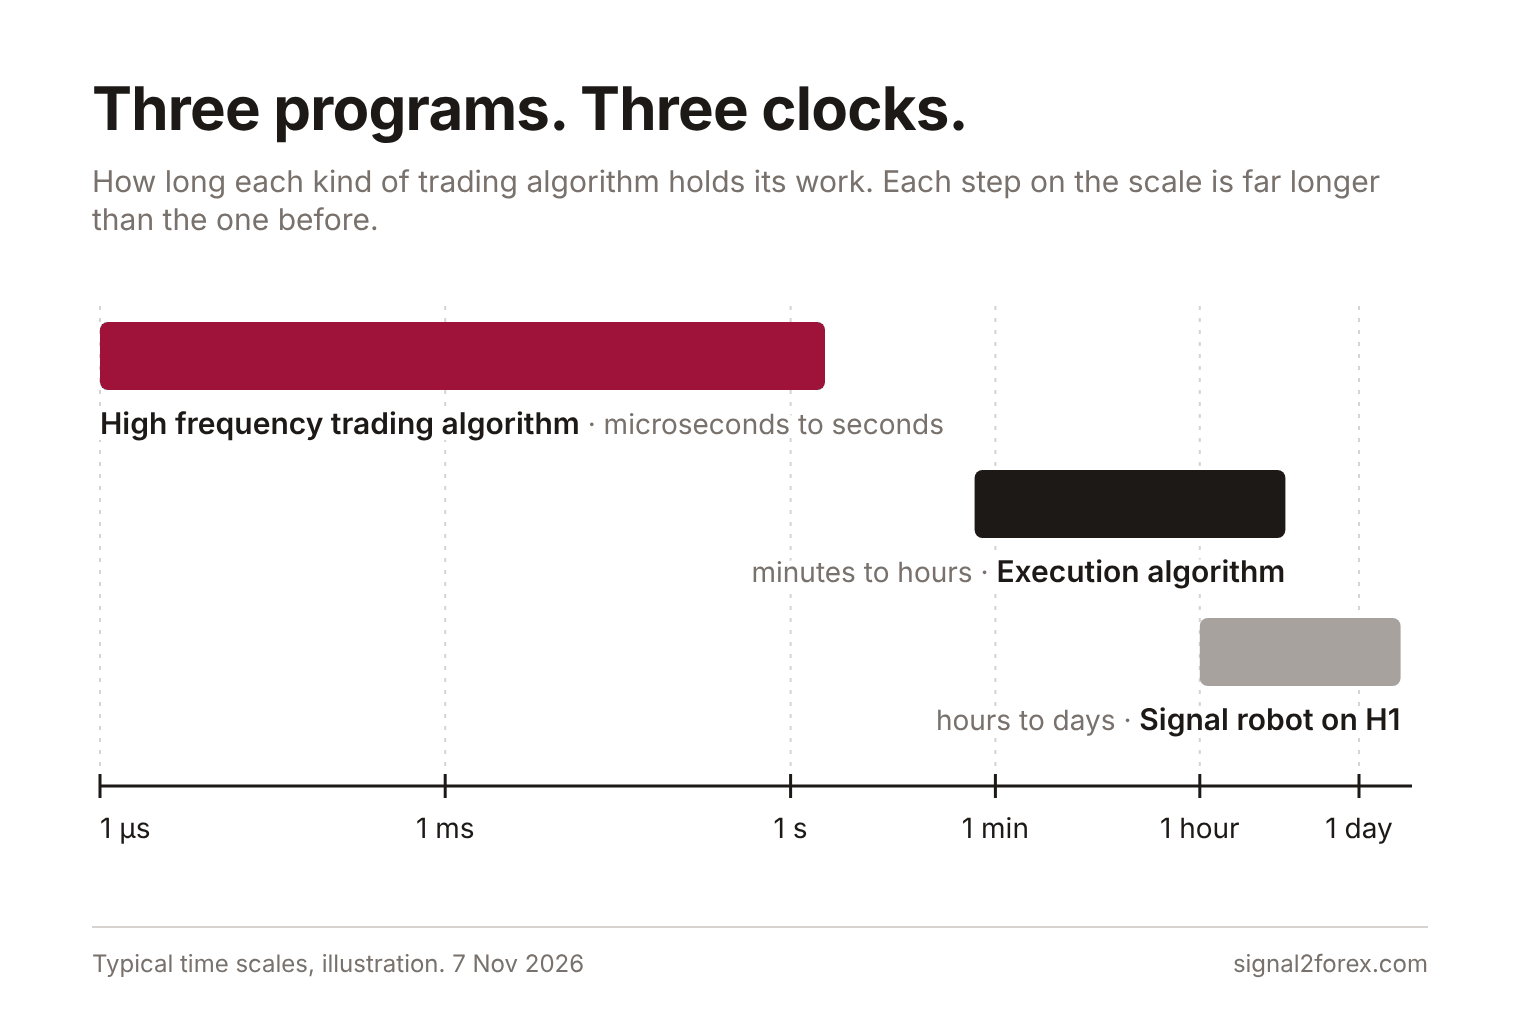
Esiste anche un terzo programma, ed è quello che la maggior parte di noi utilizza a casa. Si tratta dell'algoritmo di segnalazione: un robot che decide cosa comprare e quando. I miei robot sono di questo tipo. Quindi, prima di entrare nei dettagli, ecco una tabella che li riassume tutti e tre.
| Programma | Il suo lavoro | Per quanto tempo funziona |
|---|---|---|
| Algoritmo di esecuzione | Acquista o vende una quantità fissa a un prezzo medio equo. | Da minuti a ore |
| Algoritmo di trading ad alta frequenza | Cita entrambe le parti e guadagna una parte del margine | Microsecondi in secondi |
| Algoritmo di segnalazione: un robot per la vendita al dettaglio | Decide cosa scambiare e quando | Da ore a giorni |
Tre numeri, una confusione
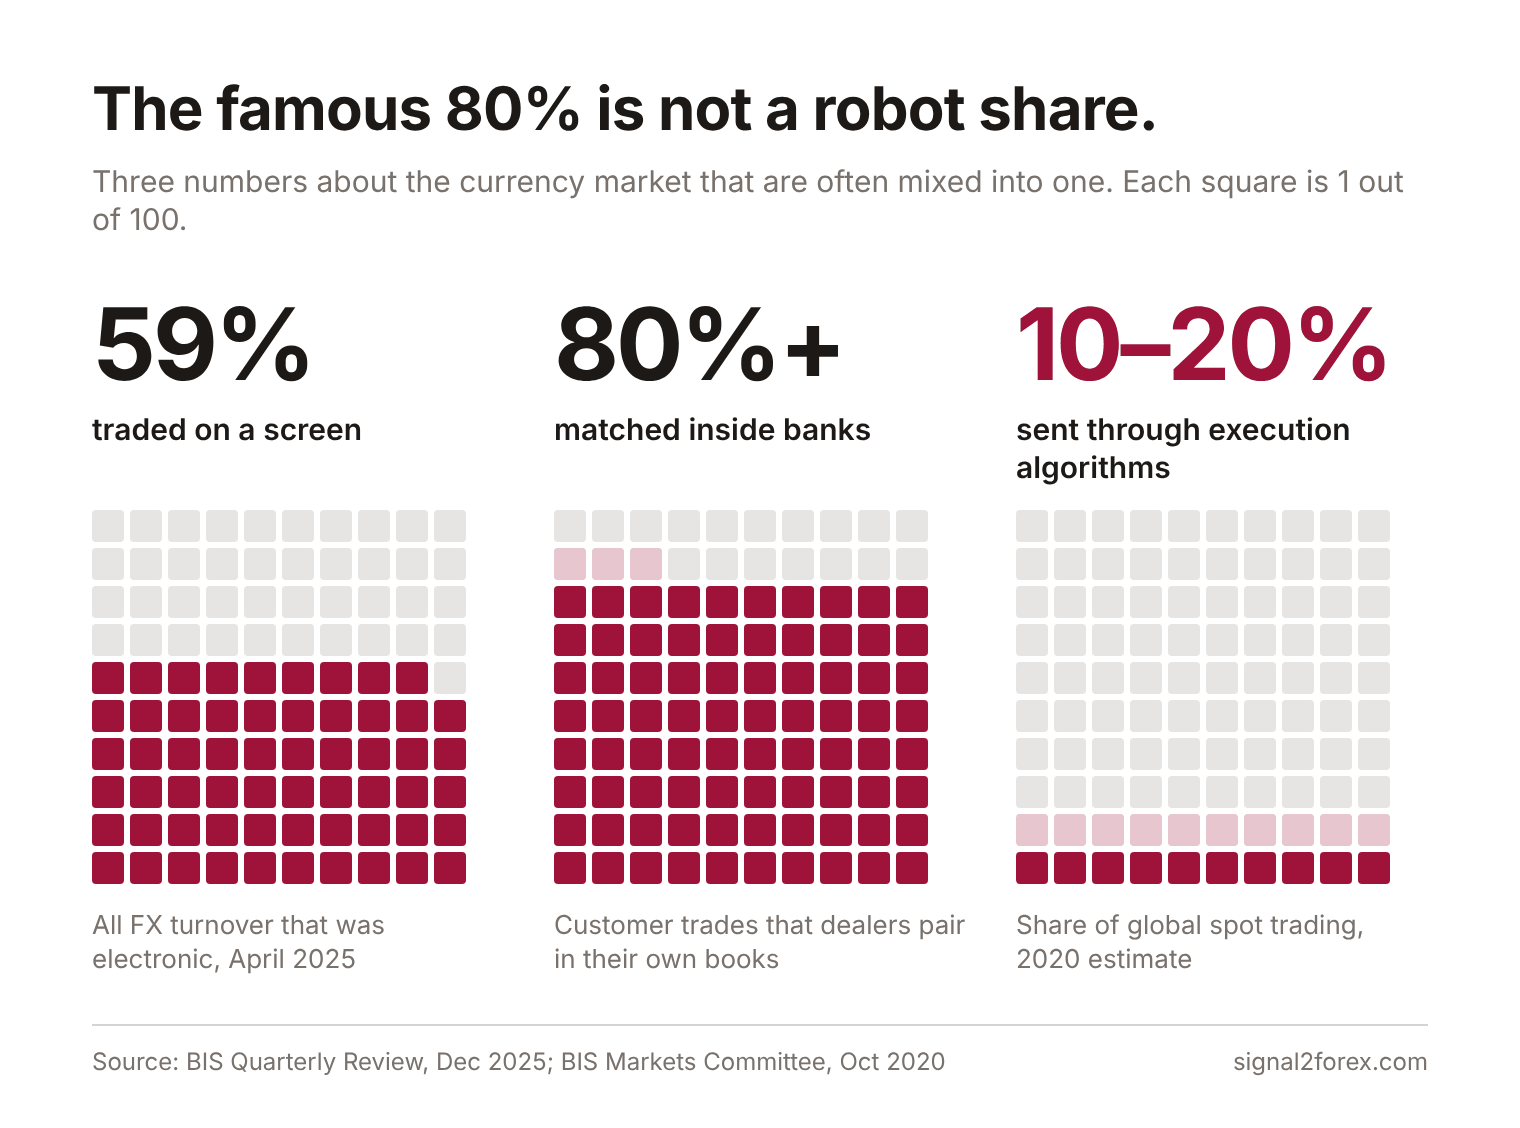
La maggior parte degli articoli afferma che circa l'80% delle transazioni valutarie viene effettuato tramite algoritmi. Anche questa pagina, nella sua versione precedente, lo affermava. Ora non sono più d'accordo con questa percentuale. Sono tornato alle fonti e ho scoperto che la cifra mescola tre elementi diversi.
Il primo numero è il 59%. Questa è la quota del fatturato FX che è stato scambiato elettronicamente nell'aprile 2025, secondo il Rapporto trimestrale del BIS di dicembre 2025"Elettronico" significa uno schermo al posto di una telefonata. Non significa che la decisione sia stata presa da un robot. La stessa analisi stima il fatturato totale a 9.5 trilioni di dollari al giorno.
Il secondo dato è il vero 80%. Oggi i trader abbinano più dell'80% delle transazioni dei clienti all'interno dei propri portafogli: la BRI definisce questo processo "internalizzazione". Una banca abbina un cliente che acquista a un altro cliente che vende, e la transazione non raggiunge mai il mercato aperto. Questo è un dato di fatto che riguarda le banche e non ha nulla a che vedere con gli algoritmi.
Il terzo numero è quello che risponde alla domanda. Nel suo rapporto Algoritmi di esecuzione e funzionamento del mercato FXIn un rapporto pubblicato nell'ottobre 2020, il Comitato Mercati della BRI stimava che gli algoritmi di esecuzione gestissero il 10-20% del trading spot globale. Ciò corrispondeva a circa 200-400 miliardi di dollari al giorno. Il rapporto definiva il loro utilizzo "diffuso ma non dominante". Non so quanto sia cambiata la quota da allora, poiché la BRI non ha ripetuto l'indagine.
E le società di trading ad alta frequenza? La BRI include i trader ad alta frequenza tra le principali società di trading. Insieme agli hedge fund, hanno rappresentato circa l'8% dell'attività globale sul mercato valutario nell'aprile 2025. Quindi le macchine contano, ma il quadro generale non è un unico grande 80%. Quando si legge una statistica di mercato, è necessario verificare esattamente cosa viene conteggiato.
Algoritmi di esecuzione FX
Immaginiamo un fondo pensione che deve acquistare 50 milioni di euro contro il dollaro. Si tratta di 500 lotti standard, dove un lotto standard corrisponde a 100,000 unità. Un pip di slittamento su tale volume equivale a 5,000 dollari. Se l'intero ordine viene immesso sul mercato contemporaneamente, il prezzo si sposta in direzione opposta rispetto all'acquirente, e due pip di slittamento costano 10,000 dollari.
Il fondo quindi affida l'ordine a un algoritmo di esecuzione. L'ordine principale viene suddiviso in ordini secondari, ad esempio 50 transazioni da 10 lotti ciascuna, una ogni due minuti. Nessuna singola transazione è sufficientemente grande da influenzare il prezzo. Questa è l'esecuzione algoritmica nella sua forma più semplice. Tutti gli algoritmi di esecuzione degli ordini che le banche offrono ai clienti si basano su questa idea.
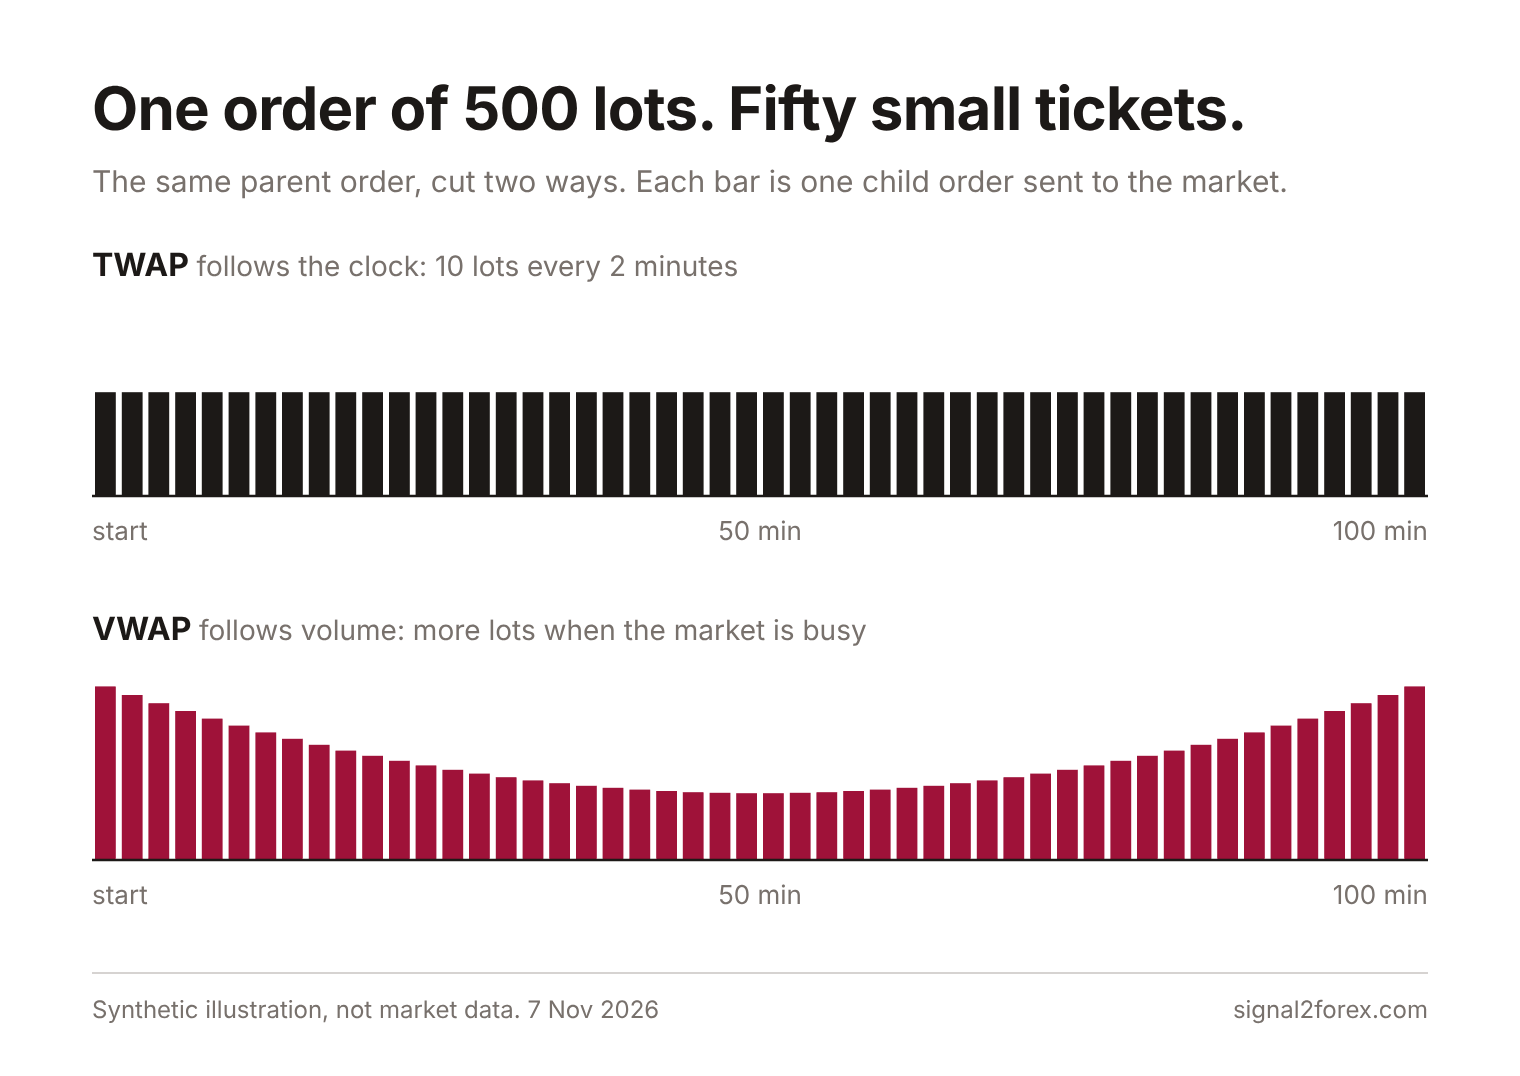
Esistono diverse tipologie, che si differenziano per un parametro: ciò che ne determina il ritmo. La prima tipologia, denominata TWAP, segue l'orologio e invia volumi uguali a intervalli regolari. La seconda tipologia, invece, segue il volume medio giornaliero e intensifica gli scambi quando il mercato è più attivo.
Altri due algoritmi comuni. Un algoritmo basato sulla percentuale del volume mantiene l'ordine a una quota fissa del volume scambiato sul mercato in quel preciso istante. Un algoritmo basato sul deficit di implementazione parte velocemente per poi rallentare, poiché viene misurato rispetto al prezzo al momento dell'arrivo dell'ordine. Le banche vendono questi algoritmi forex con il proprio marchio, ma la logica è la stessa.
Chi li utilizza? Non solo i fondi di investimento, ma anche aziende e banche centrali. Nell'indagine della BRI, alcune grandi aziende hanno inviato il 20-25% del loro volume di valute tramite algoritmi, e una banca centrale ne ha inviato quasi il 90%. La tendenza continua. Il 28 aprile 2026 Bloomberg ha riferito Secondo uno studio della Crisil Coalition Greenwich, circa un quarto dei desk di trading lato acquisti utilizza o prevede di utilizzare società non bancarie per l'esecuzione di operazioni sul mercato valutario, e gran parte di queste operazioni avviene tramite algoritmi di trading forex.
C'è un costo, e il rapporto della BRI lo afferma apertamente. Con l'esecuzione algoritmica, il rischio si sposta dal dealer al cliente. Una banca che quota un prezzo per 50 milioni di euro si assume il rischio. Un cliente che suddivide l'ordine in tre ore si assume la variazione di mercato per tre ore. Questo non è solo uno strumento per ottenere un prezzo migliore, ma anche una decisione di assumersi un rischio più a lungo.
Un dettaglio che apprezzo come programmatore. La BIS abbrevia gli algoritmi di esecuzione in EA. Nel mio terminale MetaTrader, EA significa Expert Advisor. Stesse due lettere. Quello della BIS chiede come fare trading, mentre il mio chiede cosa fare trading.
Algoritmo di trading ad alta frequenza
Cos'è un algoritmo di trading ad alta frequenza? È un programma che pubblica un prezzo di acquisto e un prezzo di vendita contemporaneamente, migliaia di volte al giorno. Quando entrambi gli ordini vengono eseguiti, la società trattiene la differenza, spesso inferiore a un decimo di pip. Dopodiché, ripete lo stesso processo.
Questi algoritmi HFT richiedono diverse cose, tutte legate alla velocità. La prima è un server nello stesso data center della piattaforma di trading. Poi una linea dati leggermente più veloce di quella della società concorrente. E un codice che annulla una quotazione nel momento stesso in cui il mercato si muove. La maggior parte delle quotazioni viene annullata prima che qualcuno possa effettuare una transazione. Per il trading algoritmico HFT, questo è il normale funzionamento e non un difetto.
Gli algoritmi di trading ad alta frequenza aiutano o danneggiano il mercato? I critici sostengono che questa liquidità scompare proprio quando serve. Anch'io avevo lo stesso dubbio. Ma l'aprile del 2025 è stato un test difficile: notizie sui dazi statunitensi e volumi record nello stesso mese. La BRI ha analizzato quel mese e ha constatato che gli spread denaro-lettera sono rimasti vicini alla normalità. Il timore che i prezzi crollassero sotto pressione non si è avverato.
Non so se questo valga per ogni coppia di valute e per ogni ora. Una coppia di valute con spread ridotti alle 22:00 GMT rappresenta un mercato diverso rispetto a EUR/USD a mezzogiorno. Se operi al di fuori delle ore di punta, devi controllare lo spread direttamente sul tuo schermo.
Mezzogiorno del 5 novembre
Ecco un nuovo caso. Il 5 novembre 2026 alle 12:00 GMT il La Banca d'Inghilterra ha aumentato il tasso di interesse. dal 3.75% al 4.00%, con un voto di 8 a 1. Quella mattina il cambio GBP/USD si attestava intorno a 1.35. L'aumento era previsto, quindi non c'è stata alcuna sorpresa.
Ma i primi istanti di una decisione del genere appartengono ancora alle macchine. Prima della pubblicazione, i market maker veloci spesso ampliano le loro quotazioni o le ritirano: nessuno vuole mantenere un prezzo che potrebbe essere errato un millisecondo dopo. Molti operatori mettono in pausa i loro algoritmi di esecuzione in attesa dell'annuncio. Poi arriva il testo, i programmi lo leggono e le quotazioni tornano.
Per i miei robot, questo momento è semplice. Operano sul grafico H1 e non leggono le notizie. Prima di ogni ordine, il codice confronta lo spread corrente con un limite impostato: se lo spread è più ampio, l'ordine viene sospeso. Il robot non sa cosa ha detto la Banca d'Inghilterra. Vede solo che lo spread è troppo ampio. Se la tua strategia richiede uno spread normale, devi controllare tu stesso lo spread.
Il luogo di un commerciante al dettaglio
È possibile eseguire una strategia di trading algoritmico ad alta frequenza da un terminale domestico? No. Guardate l'angolo in basso a destra di MetaTrader: il terminale mostra il ritardo verso il server del broker in millisecondi. Le società ad alta frequenza misurano in microsecondi, mille volte meno. E il vostro ordine viene inviato prima al broker, non alla piattaforma di trading. Un algoritmo HFT venduto per una piattaforma retail non può modificare questa distanza.
Quindi, la questione del trading ad alta frequenza contro il trading algoritmico ha una risposta breve. Tutto il trading ad alta frequenza è algoritmico, ma la maggior parte del trading algoritmico è lento. La differenza tra HFT e trading algoritmico risiede nella scala temporale e nel tipo di lavoro, e solo la parte lenta è accessibile a un trader privato.
Ciò che un trader al dettaglio utilizza realmente sono segnali di trading algoritmico: regole che indicano se comprare, vendere o aspettare. È in questo ambito che lavoro. Portafoglio Forex V Si tratta di 28 robot su 14 coppie, tutti su H1, e ognuno di essi è un algoritmo di segnale. L'account live che li gestisce è trasmesso in streaming su YouTube. La velocità non è un parametro rilevante. Un ordine che arriva con 50 millisecondi di ritardo su una barra oraria non cambia nulla.
Ciò che cambia il risultato è il costo. Su un conto da 10,000 $ con lotto 0.10, un pip extra di spread o slittamento costa 1 dollaro per operazione. Su un conto da 100 centesimi con un lotto da 0.10 centesimi costa 1 centesimo. Sembra poco. Oltre 300 operazioni all'anno sono 300 dollari o 3 dollari, ovvero il 3% di entrambi i conti. Se contare i punti, contali anche in denaro.
C'è un'altra cosa da imparare dai grandi nomi. Misurano ogni ordine dopo che è stato eseguito: il prezzo che volevano rispetto al prezzo che hanno ottenuto. Ho scritto di questi strumenti nell'articolo su sistemi di gestione dell'esecuzione FXUn trader privato può eseguire una versione semplificata dello stesso controllo. Confronta il prezzo sulla barra del segnale con il prezzo di esecuzione nella cronologia del conto, operazione per operazione.
Algoritmi di esecuzione, società ad alta frequenza, robot di segnale, spread, il minuto di una decisione sui tassi: tutto questo fa parte di un unico mercato visto su diverse scale temporali. Non posso essere più veloce di un server in un data center, e non ne ho bisogno. Quanto più chiaramente si conosce la scala temporale su cui si opera, tanto più stabili saranno i risultati.
I dati riportati in questo articolo provengono dal rapporto del Comitato Mercati della BRI "Algoritmi di esecuzione delle operazioni in valuta estera e funzionamento del mercato", ottobre 2020; dalla Relazione trimestrale della BRI, dicembre 2025, con i risultati dell'indagine triennale del 2025; dalla decisione della Banca d'Inghilterra del 5 novembre 2026; e da Bloomberg, 28 aprile 2026.
Uladzimir Leuchankou è un ingegnere del software con una laurea in Finanza e il fondatore di Signal2Forex. Scrive i robot venduti su questo sito, incluso Forex V Portfolio, e li esegue su un conto reale che viene trasmesso in streaming su YouTubeLe note sul limite di spread e sulle barre orarie in questo articolo provengono da quel codice. Contatto: forexfactory1shop@gmail.com, Profilo MQL5.



 Signal2forex.com - I migliori robot e segnali Forex


