
Aspetti salienti degli Stati Uniti
- Una potenziale guerra commerciale tra Stati Uniti e Messico è stata evitata, ma l'incertezza del commercio globale rimane.
- Nonostante i prezzi praticati dai mercati in termini di tagli dei tassi, gli indicatori interni suggeriscono che l'economia degli Stati Uniti è su una base decente. L'inflazione rimane ostinatamente bassa, tuttavia.
- La decisione sulla tariffa della Fed la prossima settimana è offuscata da segnali contrastanti, ma riteniamo che probabilmente presenterà un orientamento di allentamento
In evidenza canadese
- I dati sugli alloggi per maggio suggeriscono che gli investimenti residenziali cresceranno per la prima volta in cinque trimestri.
- Sono previsti almeno due tagli dei tassi per la Federal Reserve statunitense, il bar resta alto per un taglio dei tassi in Canada. In assenza di un rischio al ribasso, non scommettere su un taglio della Banca del Canada quest'anno.
L'economia americana ci sta facendo fare un giro sulle montagne russe. Alcuni segnali suggeriscono che i rischi al ribasso per la crescita sono in aumento, che richiede un ulteriore sostegno da parte della Federal Reserve. Altri indicano che l'economia sta andando bene, e il calpestamento del gas potrebbe non essere giustificato. Una cosa è certa, la Fed ha un percorso difficile da navigare nel tentativo di sostenere l'espansione economica.
Questa settimana è stata un perfetto esempio dei segnali contrastanti affrontati dall'economia. Abbiamo iniziato la settimana con una rapida estinzione di una possibile guerra commerciale con il Messico, ma l'incertezza del commercio incombe ancora. In effetti, il conflitto commerciale tra Stati Uniti e Cina non sta diminuendo. All'inizio di questa settimana, il presidente Trump ha avvertito che se il presidente Xi non si fosse incontrato con lui al prossimo vertice G20, avrebbe immediatamente sborsato le tariffe 25% sul rimanente $ 300 miliardi di importazioni cinesi.
I mercati stanno valutando i rischi derivanti dai conflitti commerciali, con conseguente inversione continua della curva dei rendimenti (3-mese a 10-anno) e un'aspettativa di almeno due tagli dei tassi della Fed entro la fine dell'anno.
Tuttavia, l'incertezza degli scambi non sembra ancora gravare sull'ottimismo degli affari. L'indice di ottimismo delle piccole imprese NFIB è migliorato per il quarto mese consecutivo in quanto le imprese hanno anticipato un miglioramento delle condizioni economiche e una maggiore spesa in conto capitale nei mesi a venire.
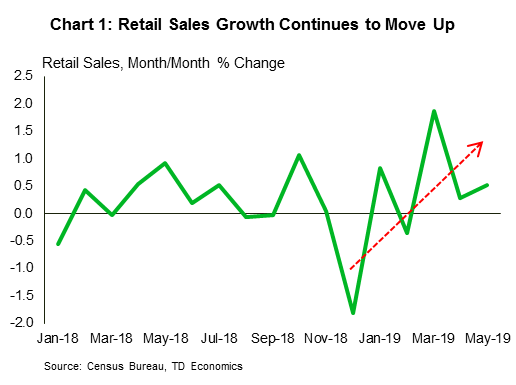
Inoltre, i consumatori statunitensi hanno mostrato di nuovo la propria forza, con una solida crescita delle vendite al dettaglio a maggio, oltre a una significativa revisione al rialzo dei dati di aprile (grafico 1). La crescita dei consumi può ora superare il segno 3% (annualizzato) in Q2.
Nonostante la forza del consumo, l'inflazione CPI si è indebolita a maggio. La debolezza dell'inflazione in Q1 sembra ora meno transitoria. L'inflazione di fondo è diminuita per una serie di prodotti, tra cui auto usate e autocarri, abbigliamento e assicurazioni per veicoli a motore. Mentre l'inflazione potrebbe accelerare, date le maggiori tariffe sulle importazioni cinesi, le pressioni sui prezzi sottostanti nell'economia sembrano essere limitate.
Senza dubbio la Fed prenderà nota della debolezza dell'inflazione nella riunione del FOMC la prossima settimana. Ma dovranno anche considerare tutti gli altri sviluppi. Nonostante i crescenti rischi al ribasso, l'economia domestica sembra essersi scossa. Tutto sommato, ci aspettiamo che la Fed trasmetta un orientamento allentato, ma non si muoverà sui tassi nella riunione della prossima settimana.
Abbiamo anche visto un aumento dei rischi politici globali aumentare questa settimana quando due petroliere sono state attaccate nel Golfo di Oman. Dopo aver attraversato gran parte della settimana a causa delle preoccupazioni sulla crescita globale, i prezzi del petrolio Brent sono saliti di circa il 5% giovedì (con una simile mossa nel contratto WTI), non abbastanza per compensare le perdite all'inizio della settimana (grafico 2 ). Con il crescente rapporto tra Stati Uniti e Iran, i mercati petroliferi potrebbero rimanere intrappolati nel mezzo.
Con il persistere delle preoccupazioni sulla crescita globale, la flessione della domanda e l'ampia offerta hanno comportato un indebolimento dei prezzi delle materie prime. Questa settimana i prezzi del petrolio hanno perso terreno, nonostante il sabotaggio delle petroliere, con il WTI che ha colpito brevemente un barile di $ 50, il livello più basso da gennaio.
Sul fronte interno, le piccole notizie economiche che abbiamo ottenuto questa settimana sono rimaste coerenti con un'economia destinata ad accelerare nel secondo trimestre. L'alloggio inizia per maggio è tornato sulla terra dopo le riprese più alte in aprile, le aspettative deludenti un po '. Mentre il segnale derivante dall'aumento del permesso di aprile alle unità 273k sembrava suggerire un'offerta in forte espansione all'orizzonte, la forza invece rifletteva gli sviluppatori anticipatori di Vancouver per evitare un aumento delle spese di sviluppo a partire da maggio 1st. Rimozione di questo impatto lascia permessi più in linea con la recente tendenza in avvio di abitazioni (grafico 1). Nonostante il ritiro a maggio, la nuova costruzione sta facendo una media di unità 217.9k in salute da questo trimestre fino a maggio e dovrebbe contribuire positivamente al PIL per la prima volta in quattro trimestri.
Gli investimenti residenziali sono diminuiti negli ultimi cinque trimestri, ma sia le vendite mensili di case esistenti che i nuovi indicatori di costruzione implicano che questa serie negativa si concluderà in questo trimestre. La forte crescita della popolazione e il calo dei tassi ipotecari sono fattori che sostengono la domanda di alloggi. I tassi di interesse per i mutui a termine sono in genere al prezzo di 5-yr Government of Canada bonds (grafico 2). Intensificanti preoccupazioni per la crescita globale e rischi di guerra commerciale nelle ultime settimane hanno contribuito a spostare i flussi di investimento in beni rifugio come i titoli di stato. Gli investitori scommettono anche su un rallentamento dell'economia statunitense che potrebbe richiedere alla Fed di stipulare un'assicurazione e tagliare il suo tasso di policy di almeno 50 punti base entro la fine dell'anno.
Sebbene la Fed non si sia mostrata timida riguardo alla sua disponibilità a rispondere con tagli dei tassi per sostenere la crescita a seguito dell'intensificarsi dei rischi al ribasso, lo stesso non si può dire della Bank of Canada. Il governatore Poloz ha sempre sottolineato la necessità di una strategia di gestione del rischio al momento di fissare i tassi di interesse, che in pratica implica attribuire un peso maggiore ai rischi di stabilità finanziaria posti dall'elevato livello del debito delle famiglie in Canada rispetto al solito.
Le finanze delle famiglie canadesi stanno gradualmente migliorando, ma il debito delle famiglie rimane su livelli molto alti. Storicamente, due trimestri consecutivi, ben al di sotto della crescita economica tendenziale, avrebbero innescato una risposta da parte della Banca del Canada. Ma, in questa era di forte indebitamento, la Banca è stata riluttante a tagliare i tassi a meno che non vi fossero chiari segni di eccesso di capacità, come dopo il crollo dei prezzi del petrolio di 2014 / 15. Questa volta, la forza del mercato del lavoro e l'inflazione che tiene vicino all'obiettivo suggeriscono solo un modesto allentamento economico. Tuttavia, i mercati finanziari hanno scontato un taglio della Bank of Canada entro la fine di quest'anno. Un taglio del tasso può essere necessario se si realizzano rischi al ribasso. Tuttavia, fino ad allora, non scommettere su uno.
Decisione del tasso US FOMC
Data di rilascio: Giugno 19, 2019
Precedente: 2.50%
Previsione TD: 2.50%
Consenso: 2.50%
Ci aspettiamo che la Fed segnali la prontezza ad allentare la politica, ma si fermerà prima di impegnarsi in un taglio a breve termine. Il presidente Powell probabilmente cercherà di mettere i mercati più a suo agio ribadendo i suoi commenti poche settimane fa che la Fed è pronta ad agire se le condizioni lo giustificano. La Fed probabilmente sottolineerà che stanno monitorando i rischi per l'economia e intraprendendo azioni appropriate per sostenere l'espansione. In termini di proiezioni, ci aspettiamo che la Fed fornisca solo downgrade modesti alle previsioni di crescita e inflazione, nonostante qualche recente debolezza dei dati. Prevediamo che il punto mediano 2019 rimarrà invariato (rispecchiando una attesa della Fed) e il punto mediano 2020 da rifiutare.
Vendite canadesi di produzione - aprile
Data di rilascio: Giugno 18, 2019
Precedente: 2.1%
Previsione TD: -0.8%
Consenso: 0.6%
TD prevede che le vendite manifatturiere diminuiscano del 0.8% ad aprile, restituendo una parte del guadagno del mese precedente. Le spedizioni di veicoli a motore più deboli sono il principale colpevole dopo che un importante costruttore automobilistico ha bloccato le linee di assemblaggio per due settimane, il che si adatta a un forte calo delle esportazioni di auto. Altrove, il forte aumento dei prezzi della benzina fornirà un vantaggio sulle vendite nominali delle raffinerie, anche se assistiamo a un limitato margine di manovra per l'aumento della produzione di raffineria, aumentata del 12% negli ultimi tre mesi. Al di fuori di questi due settori, i prezzi di fabbrica più elevati dovrebbero fornire un modesto incremento delle vendite nominali. I volumi dovrebbero vedere un calo più ampio rispetto alla serie principale, suggerendo un rallentamento del PIL a livello di settore.
Indice dei prezzi al consumo canadese - maggio
Data di rilascio: Giugno 19, 2019
Precedente: 0.4% m / m, 2.0% a / a
Previsione TD: 0.2% m / m, 2.2% a / a
Consenso: 0.2% m / m, 2.2% a / a
L'IPC è previsto per attestarsi a 2.2% a / a maggio, con prezzi in aumento di 0.2% sul mese. L'energia apporta un mutuo contributo dopo una stabilizzazione dei prezzi della benzina, che stanno ottenendo consecutivi incrementi di 10% m / m, lasciando prodotti e servizi essenziali a guidare la stampa principale. Altrove, un rimbalzo dei prezzi di affitto dopo il loro primo ritiro in diversi decenni dovrebbe dare un contributo positivo all'inflazione dei costi di rifugio.
L'inflazione di fondo dovrebbe mantenersi in media all'1.9%, anche se dovremmo vedere qualche divergenza tra le singole misure. Il trim dell'IPC è destinato a spingersi oltre il 2.0% a / a a causa degli effetti di base, ma non ci aspettiamo che questo venga replicato sulla mediana dell'IPC o sull'IPC comune, con rischi al ribasso per quest'ultimo sulla scia di due trimestri consecutivi di <0.5% di crescita del PIL.
Vendite al dettaglio canadesi - maggio
Data di rilascio: Giugno 19, 2019
Precedente: 0.4% m / m, 2.0% a / a
Previsione TD: 0.2% m / m, 2.2% a / a
Consenso: 0.2% m / m, 2.2% a / a
TD prevede che le vendite al dettaglio rimangano invariate ad aprile in seguito all'ampio aumento osservato a marzo. Le vendite automatiche dovrebbero dare un contributo negativo, lasciando salire le vendite ex-auto 0.2% m / m, mentre i prezzi più alti della benzina dovrebbero fornire un vantaggio sulle vendite nominali alla pompa. Quest'ultimo dovrebbe servire come principale fonte di forza ad aprile, mettendo in ombra un pullback nell'ex. misure di auto e benzina che hanno guidato l'aumento del mese scorso. I prezzi al consumo più elevati indicano un calo delle vendite al dettaglio reali per aprile, che peserà sul PIL a livello di settore e sul consumo di Q2.
Revisione Signal2forex




 Signal2forex.com - I migliori robot e segnali Forex


