
Aspetti salienti degli Stati Uniti
- Questa settimana ci sono state buone notizie nei negoziati commerciali tra Stati Uniti e Cina, in quanto il Presidente ha annunciato un rinvio delle tariffe e la Cina ha esentato i principali prodotti agricoli (carne di maiale e soia) dalle tariffe esistenti.
- La Banca centrale europea ha abbassato ulteriormente il suo tasso di riferimento in territorio negativo questa settimana e ha annunciato un piano per riavviare gli acquisti di attività che continuerà "per il tempo necessario" per riportare l'inflazione all'obiettivo.
- L'inflazione core statunitense è aumentata ad agosto e le vendite al dettaglio hanno superato le aspettative. Anche così, la Fed probabilmente taglierà i tassi di 25 punti base quando si incontrerà la prossima settimana, citando probabilmente la crescita globale e gli ostacoli commerciali.
In evidenza canadese
- L'inizio delle abitazioni ha superato le aspettative in agosto, trainato da un progresso sia in unità singole che plurifamiliari. La crescita delle nuove costruzioni dalla primavera è coincisa con un miglioramento dei fondamentali sottostanti.
- I bilanci delle famiglie si sono rafforzati nel secondo trimestre, con l'aumento delle attività finanziarie e non finanziarie. Il rapporto debito / disponibilità delle famiglie è sceso per il terzo trimestre consecutivo, poiché la crescita del reddito ha superato il debito.
- Tassi di interesse più alti stanno prendendo un buon morso dai redditi disponibili delle famiglie. Tuttavia, è probabile un certo sollievo nei prossimi trimestri poiché il recente calo dei tassi ipotecari si traduce in pagamenti di interessi ipotecari inferiori.
Questa settimana i mercati finanziari sono diventati ottimisti sui segnali di progressi nei colloqui commerciali tra Cina e Stati Uniti Mercoledì scorso, il presidente Trump ha twittato che "come gesto di buona volontà" l'aumento delle tariffe previsto per ottobre 1st (spostando il tasso da 25% a 30% su oltre $ 200 miliardi di importazioni cinesi) sarebbero rinviati a ottobre 15th. La Cina ha risposto esentando le esportazioni statunitensi di carne suina e di soia dalle sue tariffe agricole 25%.
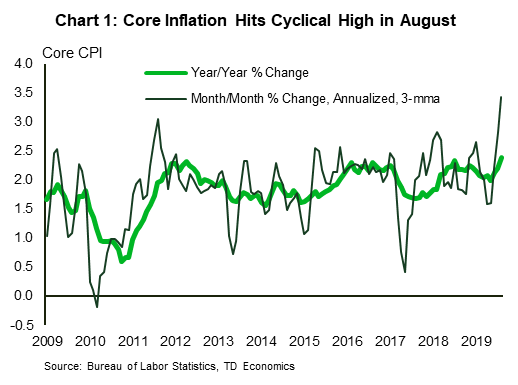
In altri tweet presidenziali, Trump ha nuovamente consigliato alla Fed di tagliare i tassi, questa volta aggiungendo "a zero o meno". Il presidente ha citato "nessuna inflazione" come giustificazione. Solo un giorno dopo, i dati dell'indice dei prezzi al consumo (CPI) per agosto hanno mostrato un aumento del tasso di inflazione core (esclusi cibo ed energia) a 2.4% su base annua (a / a), il suo livello più alto dal la ripresa è iniziata (grafico 1). Su una base mobile di tre mesi, i prezzi core sono aumentati dello 3.4% (annualizzato), un notevole breakout rispetto agli ultimi anni. Per quanto sia segno che un'economia calda, l'aumento dei prezzi riflette anche l'impatto delle tariffe. I prezzi dei beni core sono aumentati del 0.8% (a / a) ad agosto, il guadagno più veloce in oltre sette anni.
L'ammonimento della Fed da parte di Trump è arrivato prima della decisione della BCE di abbassare il tasso di deposito di 10 sulla base di un nuovo minimo del 0.5% negativo. La decisione della BCE, tuttavia, è un riflesso non di forza economica, ma di debolezza. Proprio in base ai dati, i dati hanno mostrato che la produzione industriale dell'area dell'euro è diminuita del 0.4% a luglio. Anche l'inflazione in Europa è inferiore rispetto agli Stati Uniti, attestandosi vicino al segno 1%. La delusione seriale sull'inflazione ha portato la BCE ad annunciare un piano per lasciare invariati i tassi "fino a quando non avrà visto le prospettive di inflazione far convergere saldamente" verso il suo obiettivo. Il presidente Draghi, nella sua conferenza stampa, ha dichiarato che la palla è ora in tribunale per la politica fiscale e ha espresso la speranza che i governi rispondano con spese aggiuntive per sostenere l'economia e riportare l'inflazione sull'obiettivo.
Tornando agli Stati Uniti, il Presidente non dovrà attendere a lungo per la prossima decisione sui tassi di interesse. Il Federal Open Market Committee (FOMC) si riunirà la prossima settimana e probabilmente fornirà un taglio di punti su base 25. È probabile che il FOMC guardi all'aumento dei prezzi al consumo legato alle tariffe, ma con un tasso di disoccupazione allo 3.7% al momento non c'è molto che possa motivare un ciclo di taglio completo. L'incontro arriverà con proiezioni economiche aggiornate. Forse anche più delle sue previsioni a breve termine, stiamo cercando la migrazione nelle proiezioni a lungo termine della Fed per il tasso di fondi alimentati e il tasso di disoccupazione, che potrebbe confermare almeno parte del declino che abbiamo visto quest'anno in rendimenti obbligazionari e fornire un'idea di dove la politica potrebbe atterrare nei prossimi mesi e trimestri.
Con l'inflazione che mostra un po 'più di slancio e segnali che una guerra commerciale in costante peggioramento potrebbe non essere il risultato più probabile, gli investitori in obbligazioni potrebbero iniziare a rivalutare quanto sarà bassa la Fed. I rendimenti sono rimbalzati durante il mese di settembre (grafico 2) e se l'economia è in grado di evitare una recessione, alcuni ulteriori aumenti potrebbero essere ancora in vista.
Con lo scritto elettorale redatto questa settimana, i titoli delle notizie nelle prossime cinque settimane saranno sempre più dominati dalle promesse elettorali, lasciando gli indicatori economici che potrebbero giocare il secondo violino. Tuttavia, in un'epoca in cui un singolo tweet può spostare il sentimento del mercato dal boom all'oscurità, è importante tenere traccia dell'impulso dell'economia canadese come suggerito dal flusso di dati indicativi.
I dati di questa settimana hanno mostrato un'economia canadese che è rimbalzata a un ritmo di espansione salutare nel mezzo di quest'anno. Il boom delle nuove costruzioni residenziali sta aiutando a aprire la strada. Circa le unità 227k sono state avviate ad agosto, principalmente unità multifamiliari. Gli inizi delle case unifamiliari hanno continuato a registrare un rimbalzo dopo essere crollati all'inizio dell'anno. L'avanzamento è stato generalmente di ampia portata, con tutte le regioni che hanno registrato un miglioramento ad eccezione della Columbia Britannica, che ha visto iniziare il ritiro dopo diversi mesi di forza. Nel complesso, sembra che la pausa in una nuova costruzione residenziale secondo le normative B-20 all'inizio di 2018 sia ora nello specchietto retrovisore.
Non sorprende che la crescita delle nuove costruzioni questa primavera sia coincisa con un miglioramento dei driver fondamentali della domanda di alloggi. L'occupazione e la crescita del reddito hanno superato le aspettative, la crescita della popolazione è stata robusta e i costi di indebitamento sono diminuiti. Osservando il divario tra permessi di edilizia residenziale e nuove costruzioni sembra che il recente aumento delle nuove costruzioni abbia più spazio per funzionare (grafico 1). Con le condizioni della domanda in miglioramento, è bello vedere aumentare l'offerta di alloggi.
Un miglioramento dei bilanci delle famiglie nel secondo trimestre è un altro segno del fatto che le famiglie canadesi si stanno dimostrando resilienti. Il patrimonio netto delle famiglie è aumentato nel secondo trimestre, in quanto i valori delle attività finanziarie e non finanziarie sono aumentati. Anche il debito delle famiglie è aumentato nel trimestre. Tuttavia, il rapporto debito / reddito delle famiglie è sceso al di sotto dello 177.1% (destagionalizzato), il terzo declino consecutivo in quanto la crescita del reddito disponibile delle famiglie ha superato la crescita del debito.
Anche così, i tassi di interesse più alti stanno prendendo un morso dai redditi disponibili delle famiglie. Il rapporto di servizio del debito è salito al 14.9% nel trimestre, un nuovo massimo storico. Il servizio di debito comprende pagamenti di capitale e interessi. La disaggregazione del rapporto tra le sue componenti rivela che il recente aumento è stato in gran parte guidato da pagamenti di interessi - un riflesso degli aumenti passati dei tassi di interesse. Complessivamente, i pagamenti di interessi ipotecari e non ipotecari ora comprendono circa il 7.5% del reddito disponibile delle famiglie, la quota più alta rispetto alla recessione di 2009 quando i tassi di interesse erano molto più alti (Grafico 2).
Poiché una buona parte del reddito disponibile ripagherà le spese passate, le famiglie hanno avuto meno entrate da spendere in nuovi beni e servizi negli ultimi due anni. Ma il recente calo dei rendimenti obbligazionari globali ha visto diminuire i tassi dei mutui domestici. Ciò si tradurrà gradualmente in pagamenti di interessi ipotecari inferiori man mano che lo stock di mutui si ribalta, fornendo un po 'di sollievo alle famiglie. Nel complesso, ciò dovrebbe fornire un maggiore sostegno alla spesa dei consumatori nei prossimi trimestri.
Stati Uniti: prossime uscite economiche chiave
Decisione del tasso US FOMC
Data di rilascio: settembre 18, 2019
Precedente: 2.00-2.25%
Previsione TD: 1.75-2.00%
Consenso: 1.75-2.00%
Prevediamo che la Fed ridurrà nuovamente i tassi di 25bp la prossima settimana, raddoppiando dopo il suo primo taglio dei tassi in oltre un decennio alla riunione di luglio. Il FOMC continuerà probabilmente a caratterizzare l'alloggio aggiuntivo come un "aggiustamento a metà ciclo" o "tagli assicurativi" e non l'inizio di un ciclo di allentamento. Tuttavia, non chiuderanno la porta a ulteriori tagli e cercheremo un altro taglio 25bp prima che l'anno sia finito. La trama dei punti dovrebbe riflettere un numero di elettori FOMC che proiettano 75bp di allentamento totale per quest'anno, ma non abbastanza da spostare la mediana a quel livello. I presidenti George e Rosengren dovrebbero dissentire di nuovo durante la riunione.
Canada: prossime emissioni economiche chiave
Vendite canadesi di produzione - luglio
Data di rilascio: settembre 17, 2019
Precedente: -1.2%
Previsione TD: -0.2%
Consenso: NA
Si prevede che le vendite del settore manifatturiero diminuiranno di 0.2% m / m a luglio, il che comporterebbe il primo calo su base annua da metà 2016. L'attività di esportazione è stata mescolata per luglio con i guadagni in 6 dei gruppi di prodotti 11, ma i dati del mercato del lavoro sono stati molto più bassi, con 6k meno lavori di produzione e un netto calo delle ore lavorate totali. Questo, insieme a dati PMI più deboli, indica un altro arretramento della serie principale sebbene, come giugno, le vendite di produzione reali dovrebbero superare la stampa nominale a causa dei prezzi di fabbrica più bassi.
Vendite al dettaglio canadesi - luglio
Data di rilascio: settembre 20, 2019
Precedente: 0.0%, ex-auto: 0.9%
Previsione TD: 0.9%, ex-auto: 0.6%
Consenso: NA
Il consumatore canadese tornerà in auge a luglio con previsioni di vendita al dettaglio in aumento dello 0.9% m / m. I veicoli a motore forniranno una fonte di forza su un solido aumento delle vendite preliminari di auto, che dovrebbero beneficiare della recente ripresa del mercato immobiliare e della fiducia dei consumatori. Le vendite delle stazioni di benzina forniranno anche un vento favorevole all'aumento dei prezzi, mentre le vendite core (es. Auto e gas) dovrebbero registrare guadagni più modesti sulla scia di un aumento dell'1.7% a giugno, il più grande dal 2016. I volumi al dettaglio dovrebbero aumentare di circa 0.5 % a causa di un notevole aumento dei prezzi dei beni di consumo, che fornirà un ancoraggio ai consumi delle famiglie del terzo trimestre dopo la performance debole del secondo trimestre.
CPI canadese - agosto
Data di rilascio: settembre 18, 2019
Precedente: 0.5% m / m, 2.0% a / a, Indice: 137.0
Previsione TD: -0.3% m / m, 1.7% a / a, Indice: 136.5
Consenso: NA
L'inflazione complessiva dovrebbe scendere al di sotto dell'obiettivo con un pullback da 2.0% a 1.7% a / a ad agosto, con i prezzi in calo dello 0.3% sul mese. I prezzi più bassi della benzina forniranno il principale catalizzatore per la decelerazione con un calo del 4% del prezzo alla pompa, il che contribuirebbe a un maggiore trascinamento (0.28pp) dall'energia su base annuale.Questo vento contrario è destinato a intensificarsi a 0.4pp entro settembre prima che gli effetti di base del crollo di 2018Q4 sui prezzi del petrolio portino a una rapida ripresa su base annua.
Altrove, cerchiamo un modesto declino del cibo a causa di un calo dei prezzi agricoli, mentre la componente principale sarà appesantita da un ritorno previsto delle tariffe aeree a seguito dell'aumento del 14% del mese scorso. Esempi precedenti di forza simile hanno visto correzioni fuori misura nei mesi successivi, ma i tempi possono essere difficili da accertare, lasciandoci a matita in una correzione parziale. Contrariamente alle tariffe aeree, l'aumento del 7% del mese scorso nei servizi di viaggio sembra essere guidato in gran parte da fattori stagionali e non dovremmo aspettarci alcuna correzione significativa fino a Q4.
Con il calo dell'IPC principale guidato in gran parte da oscillazioni eccessive in due componenti, non ci aspettiamo lo stesso impatto sulle misure dell'IPC di base che un ampio calo delle pressioni sui prezzi indicherebbe. Le metriche di base preferite dalla Banca del Canada dovrebbero mantenersi al 2.0% a / a in media per agosto, mentre l'ex. la misura di cibo ed energia dovrebbe scendere al 2.0% dal 2.1% a / a.
Signal2forex forex robot




 Signal2forex.com - I migliori robot e segnali Forex


