
Sintesi
Se la storia è una guida, la debolezza economica derivante dal COVID-19 dovrebbe esercitare una pressione al ribasso sui tassi di inflazione dei prezzi al consumo. In effetti, la variazione anno su anno dell'indice dei prezzi al consumo è scivolata ad aprile al tasso più basso dal 2015. Alcuni osservatori temono che l'economia statunitense possa essere sull'orlo della deflazione, che è un calo sostenuto del livello generale dei prezzi dell'economia. Sebbene l'inflazione dei prezzi al consumo sia destinata a rallentare quest'anno, l'economia statunitense dovrebbe evitare una deflazione totale. In questo rapporto, discutiamo dei rischi al ribasso per le nostre prospettive di inflazione.
Deflazione o disinflazione?
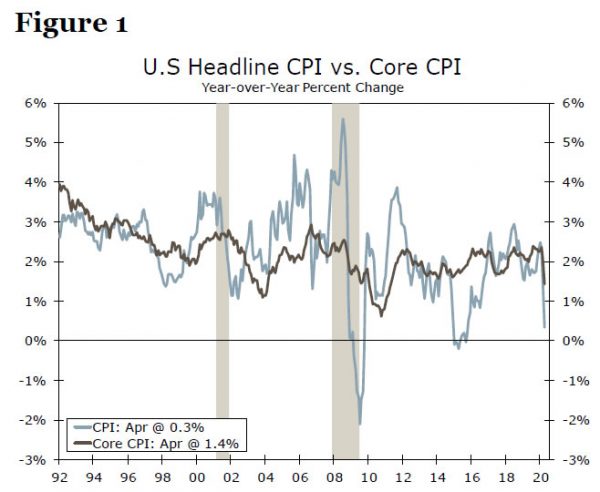
Le misure adottate per combattere la diffusione del COVID-19, in particolare gli ordini di soggiorno a domicilio che hanno chiuso molte attività, stanno portando a una significativa debolezza dell'attività economica. Come abbiamo discusso nel nostro recente Monthly Economic Outlook, cerchiamo il PIL reale, che è sceso a un tasso annualizzato del 4.8% nel primo trimestre del 1, per scendere del 2020% nel secondo trimestre e per il tasso di disoccupazione in media del 25% durante il trimestre. Se la storia è una guida, questa debolezza economica dovrebbe esercitare una pressione al ribasso sui tassi di inflazione dei prezzi al consumo. I dati pubblicati il 2 maggio mostrano che l'inflazione complessiva dell'IPC è scesa allo 17.6% ad aprile, il tasso più basso anno su anno dal 12 (Figura 0.3). L'IPC "core", che esclude la volatilità dei prezzi alimentari ed energetici, è crollato dello 2015% ad aprile, il più grande calo registrato su base mensile. Un anno fa, l'inflazione core CPI è scesa all'1%, il tasso più basso degli ultimi nove anni.
Alcuni osservatori temono che l'economia statunitense possa essere sull'orlo della deflazione, che è definita come un calo sostenuto del livello generale dei prezzi di un'economia. Prevediamo che il tasso complessivo di inflazione CPI scenda allo 0.2% entro fine anno, a causa, almeno in parte, del forte calo dei prezzi dell'energia verificatosi negli ultimi mesi. Cerchiamo inoltre che il tasso core dell'inflazione CPI si riduca allo 0.9% a causa della debolezza generalizzata del potere di determinazione dei prezzi derivante dalla forte flessione dell'attività economica. Ma potremmo sbagliarci? I tassi di inflazione potrebbero scendere ulteriormente rispetto ai nostri progetti di previsione? L'economia statunitense potrebbe scivolare in una vera e propria deflazione?
Prima di passare a una discussione approfondita sulle diverse potenziali fonti di deflazione, discutiamo innanzitutto i prezzi al consumo in generale. In primo luogo, ci sono due misure dell'inflazione dei prezzi al consumo negli Stati Uniti che gli analisti utilizzano generalmente: la variazione anno su anno dell'indice dei prezzi al consumo (CPI) e la variazione anno su anno delle spese per consumi personali (PCE) deflatore. Poiché ci sono alcune differenze metodologiche tra i due indici, il secondo tende a essere leggermente inferiore al primo. Detto questo, i due tassi di inflazione sono altamente correlati (Figura 2). In questo rapporto ci concentriamo sulla misura dell'inflazione CPI.
Fonti di potenziali pressioni al ribasso sui prezzi delle merci
Poiché i servizi rappresentano la maggior parte degli acquisti dei consumatori, i servizi hanno il peso maggiore nell'IPC. In particolare, i servizi costituiscono il 63% del CPI mentre i beni costituiscono il restante 37%. Un'ulteriore analisi mostra che il cibo ha un peso di circa il 14% e le materie prime energetiche costituiscono il 3% dell'IPC. I beni “core” (ossia gli acquisti di beni esclusi cibo ed energia) costituiscono circa il 20% dell'IPC.
Cominciamo dal cibo. Gli americani possono acquistare cibo che consumano a casa (7.6% di peso nell'IPC complessivo) o mangiare fuori casa (6.2% di peso). Quindi al momento ci sono forze opposte sui prezzi dei generi alimentari. Da un lato, la limitazione al take-away di molti ristoranti in tutto il paese ha solo esercitato una pressione al ribasso su quest'ultimo, che è aumentato di solo lo 0.1% ad aprile. D'altra parte, tuttavia, la necessità di acquistare più cibo nei negozi di alimentari ha esercitato una certa pressione al rialzo sui prezzi del "cibo a casa", che sono aumentati del 2.6% ad aprile, il più grande aumento in oltre 45 anni. Quando alcune parti dell'economia iniziano a riaprire, le prenotazioni dei ristoranti hanno iniziato a tornare lentamente, ma prevediamo ancora che la domanda presso i negozi di alimentari rimarrà elevata fino allo sviluppo di un vaccino. Di conseguenza, i prezzi dei generi alimentari non saranno probabilmente una fonte significativa di pressione deflazionistica nei prossimi mesi.
Tuttavia, il recente crollo dei prezzi del petrolio - il prezzo medio mensile del West Texas Intermediate (WTI) è crollato di oltre il 70% tra dicembre e aprile - ha chiaramente spinto il tasso di inflazione generale al ribasso (Figura 3). In effetti, il calo del 20.4% dei prezzi dei carburanti ad aprile ha ridotto di 1.2 punti percentuali il tasso di inflazione CPI anno su anno. Tuttavia, i prezzi dei carburanti rappresentano solo il 3% dell'IPC. Inoltre, il calo dei prezzi del petrolio di $50/barile tra dicembre e aprile non si ripeterà perché il prezzo spot del West Texas Intermediate (WTI) attualmente è di soli $26/barile.
Le influenze globali potrebbero essere un fattore generale che potrebbe spingere i prezzi dei beni di base più bassi, perché le importazioni di beni di consumo e automobilistici equivalgono a circa un quarto degli acquisti di beni da parte dei consumatori. Non solo la pandemia ha inferto un duro colpo all'economia statunitense, ma è probabile che anche la maggior parte delle altre principali economie straniere si contrarrà in modo significativo quest'anno.1 Di conseguenza, i prezzi dei beni prodotti in economie straniere e poi importati negli Stati Uniti potrebbero indebolirsi nei prossimi mesi. Come mostrato nella Figura 4, le variazioni dei prezzi all'importazione di base tendono ad essere associate, almeno alla fine, alle variazioni dei prezzi dei beni di base. In breve, i prezzi all'importazione potrebbero essere fonte di qualche modesta pressione deflazionistica.
Fonti di potenziale pressione al ribasso sui prezzi dei servizi
Come notato in precedenza, i servizi rappresentano la maggior parte del CPI. In particolare, i servizi "core" (ovvero servizi meno acquisti di utenze) hanno un peso del 75% nell'IPC core, quindi le oscillazioni nei servizi core dettano la traiettoria per un'inflazione core più ampia. Le misure adottate per combattere il coronavirus hanno colpito in modo sproporzionato il settore dei servizi. Poiché gran parte degli Stati Uniti è stata oggetto di ordini di soggiorno a casa, la domanda di viaggio è crollata. I prezzi del noleggio di auto e camion (-16.6%), le tariffe delle compagnie aeree (-15.2%) e i prezzi degli alloggi fuori casa (-7.1%) hanno registrato cali mensili record ad aprile. Nonostante il peso relativamente piccolo di queste componenti (il biglietto aereo e gli hotel rappresentano ciascuno solo l'1% circa dell'IPC principale e gli autonoleggi rappresentano solo lo 0.1%), il calo dei prezzi è stato abbastanza grande da ridurre insieme 25 punti base rispetto al mese precedente variazione mensile del CPI core di aprile, ovvero più della metà del calo record dello 0.448%.
Con la riapertura di molte parti del paese, il traffico aereo e i tassi di occupazione degli hotel hanno iniziato a salire moderatamente, suggerendo che la domanda sta iniziando a tornare. È probabile che un pieno rimbalzo di queste componenti dei prezzi non si verificherà fino a quando non verrà sviluppato un vaccino o finché i consumatori non saranno completamente a proprio agio nel viaggiare di nuovo, ma l'aumento della domanda suggerisce che i prezzi probabilmente non continueranno a subire cali così drastici. Alla fine, i prezzi dei biglietti aerei dovrebbero iniziare a salire man mano che viene imposto il distanziamento sociale in volo, causando un aumento del prezzo a persona. Detto questo, i prezzi del petrolio più bassi contribuiranno ad attutire i margini delle compagnie aeree e a tenere sotto controllo l'eventuale aumento dei costi (Figura 5).
L'alloggio lontano da casa rientra nella più ampia categoria dei rifugi dell'IPC, che saremmo negligenti non menzionare poiché i rifugi controllano la quota più alta dell'IPC di base al 41% e negli ultimi anni ha sostenuto l'inflazione.2 Ad aprile, Il riparo complessivo è rimasto piatto poiché un modesto aumento degli affitti ha compensato il calo record degli alloggi fuori casa. I costi degli alloggi possono essere un'altra fonte di pressione disinflazionistica, poiché l'impennata record della disoccupazione pesa sulla domanda di alloggi e sulla capacità delle famiglie di far fronte alle rate del mutuo o dell'affitto.
In termini di modalità di calcolo della componente del canone CPI, se l'affitto non viene pagato, non si prevede che venga pagato o il proprietario non è sicuro di quando verrà pagato, viene registrato come $ 0, il che ha il potenziale di pesare pesantemente sull'IPC . Secondo il National Multifamily Housing Council, la quota di affittuari che hanno pagato l'affitto fino al 06 maggio non è lontana dai livelli dell'anno scorso (80.2% contro 81.7%).
Sebbene milioni di persone siano state sfollate dal lavoro, sospettiamo che gli assegni una tantum e le maggiori indennità di disoccupazione, che facevano parte della legge CARES, abbiano aiutato molte famiglie a rispettare i propri obblighi di affitto. Ma più a lungo va avanti la crisi, più è probabile che questa componente possa girare a sud e portare con sé l'indice del titolo più basso (Figura 6). In ogni caso, i rifugi dovrebbero resistere meglio che dopo il crollo immobiliare del 2008-2009 e aiutare a prevenire la caduta dei prezzi in una spirale deflazionistica.
Un mercato del lavoro più debole non sarà solo un fattore di inflazione riparo. Sebbene il rapporto tra la debolezza del mercato del lavoro e l'inflazione sia più debole di quanto non fosse una volta, è ancora significativo e una crescita salariale più debole è legata a un'inflazione più bassa. L'improvvisa interruzione dell'attività economica ha portato molte aziende a chiudere temporaneamente i battenti e tagliare posti di lavoro. La debolezza del mercato del lavoro potrebbe potenzialmente pesare sulla crescita salariale, che potrebbe poi esercitare una certa pressione al ribasso sull'inflazione CPI. Ma la crescita salariale può essere vischiosa e risponde solo lentamente all'aumento della disoccupazione. Se, come prevediamo, il tasso di disoccupazione comincerà a diminuire nei prossimi mesi, le pressioni al ribasso sulla crescita salariale dovrebbero rimanere modeste.
Inoltre, le aspettative di inflazione, che hanno un'incidenza importante sui tassi di inflazione effettivi, non segnalano attualmente un'imminente deflazione. Le misure dell'indagine sulle aspettative di inflazione per i prossimi 5-10 anni rimangono vicine ai minimi storici, ma all'interno dell'intervallo degli ultimi cinque anni circa. Le misure di mercato delle aspettative di inflazione a lungo termine, calcolate utilizzando i rendimenti dei titoli del Tesoro statunitensi a più lunga scadenza, sono diminuite dall'inizio della pandemia. Ma queste misure, che oggi sono più elevate di quanto non fossero durante la crisi finanziaria di dieci anni fa, non segnalano che la deflazione sia dietro l'angolo.3
Lezioni dal Giappone e dalla Grecia
Quali lezioni possiamo trarre da altri paesi che hanno subito attacchi di deflazione negli ultimi anni? L'economia giapponese si è stabilizzata per anni di relativa stagnazione dopo che le bolle dei prezzi delle attività sono esplose all'inizio degli anni '1990. La crescita del PIL reale, che è stata in media del 4.4% all'anno durante gli anni euforici degli anni '1980, è scesa a solo l'1.5% in media annua tra il 1990 e il 2007. Il tasso di disoccupazione è balzato dal 2% all'inizio del 1990 al 5.5% nel 2002, il tasso più alto in Giappone da almeno 50 anni. L'IPC ha raggiunto il picco nel 1998 e ha avuto una tendenza al ribasso fino al 2013. Detto questo, l'IPC complessivo in Giappone è diminuito solo del 5% in quel periodo di 15 anni.
Anche la Grecia ha subito un attacco di deflazione sulla scia del suo crollo economico che ha visto il PIL reale crollare del 27% tra il 2007 e il 2013. Il tasso di disoccupazione, che è sceso a meno dell'8% prima della crisi finanziaria, è salito alle stelle al 28% nel 2013. a causa dello stato depresso dell'economia, l'indice dei prezzi al consumo in Grecia ha avuto una tendenza al ribasso tra la fine del 2012 e l'inizio del 2016. Ma in quel periodo è diminuito solo del 5%.
In breve, sia il Giappone che la Grecia hanno subito attacchi di deflazione negli ultimi anni. Ma entrambi i casi sono stati lievi - il livello dei prezzi è sceso solo del 5% circa - ed entrambi i casi hanno seguito periodi prolungati di debolezza economica nella rispettiva economia. Sebbene l'economia statunitense sia nel mezzo della sua più forte recessione dalla Grande Depressione, prevediamo che la ripresa inizi nel terzo trimestre di quest'anno. A meno che l'economia statunitense non subisca una recessione prolungata à la Giappone e la Grecia, che non è la nostra aspettativa, non è probabile che subisca un'ondata di deflazione.
Conclusione
L'inflazione CPI è notevolmente diminuita negli ultimi mesi. Non solo il crollo dei prezzi del petrolio ha esercitato pressioni al ribasso sull'IPC, ma la stagnazione economica causata dal COVID-19 ha pesato sul tasso di inflazione core. Sebbene i prezzi dei singoli beni e servizi possano scendere ulteriormente nei prossimi mesi, un periodo di deflazione totale o un calo sostenuto del livello generale dei prezzi non sembra probabile a meno che l'economia statunitense non scivoli in una crisi prolungata, cosa che non è nostra aspettativa . Riconosciamo, tuttavia, che una significativa accelerazione dei casi di COVID-1 potrebbe portare a una seconda chiusura dell'economia nei prossimi mesi. In tal caso, l'economia statunitense potrebbe avvicinarsi a un attacco deflazionistico.
1 Prevediamo che il PIL globale diminuirà del 3.8% nel 2020, il tasso di contrazione più profondo da quando i dati del FMI sono diventati disponibili nel 1980.
2 Vedi Sarah House e Shannon Seery, "Gimme Shelter or Inflation Gonna Fade Away" (08 ottobre 2019), per un'analisi approfondita dell'inflazione dei rifugi e di come il BLS calcola i componenti dei rifugi del CPI.
3 Jens HE Christensen, James M. Gamble IV e Simon Zhu, "Coronavirus and the Risk of Deflation" (11 maggio 2020).




 Signal2forex.com - I migliori robot e segnali Forex


