
US Review
Uno sguardo al rimbalzo che potrebbe essere stato
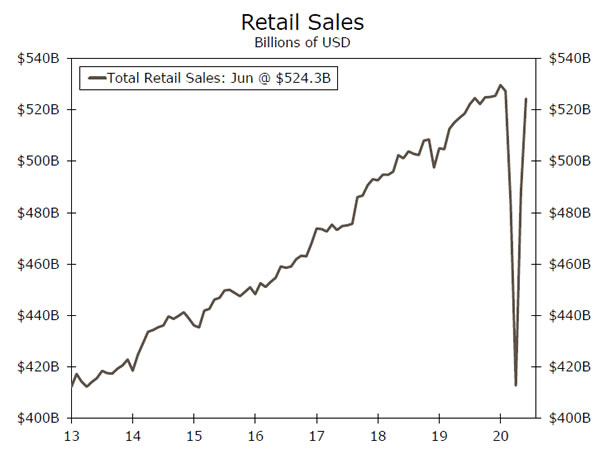
- Due temi compensativi hanno attirato l'attenzione questa settimana sui mercati finanziari. Il primo è che per la maggior parte i dati economici continuano a sorprendere al rialzo e non escludono ancora prospettive per quella sfuggente ripresa a forma di V. Il grafico a destra che traccia il livello delle vendite al dettaglio offre un ottimo esempio: quello che si avvicina alla V quanto si arriva.
- Ma la ripresa è in pericolo di essere trattenuti dalla stessa cosa che ci ha portato in questo casino per cominciare. Le infezioni da coronavirus continuano a salire e hanno persino raggiunto un record di un giorno a nord di 78 giovedì, poiché funzionari e aziende richiedono sempre più residenti e clienti di indossare maschere per aiutare a fermare la diffusione.
Proprio quando la fiducia delle piccole imprese stava tornando
L'indice NFIB Small Business Optimism è salito di 6.2 punti a 100.6 a giugno, con la riapertura delle imprese che ha rafforzato le aspettative e le assunzioni. Il rimbalzo dell'ottimismo per le piccole imprese è incoraggiante, ma temiamo che possa essere un po 'prematuro. L'indagine probabilmente è arrivata troppo presto per riflettere il continuo aumento dei nuovi casi COVID-19, che ora hanno suscitato un nuovo ciclo di arresti.
L'aumento giornaliero di nuovi casi segnalati negli Stati Uniti giovedì è stato un record di 78,389. Mentre parte dell'aumento può essere una funzione dell'aumento dei test, il tasso di positività è stato dell'8.5%, in aumento rispetto al 4.3% all'inizio di giugno. Quindi sono in parte aumentati i test, ma quasi il doppio delle persone che vengono testate se ne vanno con una diagnosi positiva.
Una brusca inversione di tendenza non è mai stata nelle carte per IP
Con la riapertura di più stabilimenti della nazione a giugno, la produzione manifatturiera è cresciuta del 7.2%. La produzione di auto e componenti ha registrato un altro rimbalzo significativo (+ 105%), poiché i consumatori hanno iniziato a tornare ai lotti dei concessionari. Tuttavia, il rimbalzo si è esteso più ampiamente oltre il settore automobilistico rispetto a maggio, con la produzione in tutte le principali industrie manifatturiere in aumento a giugno. Nonostante ciò, la produzione manifatturiera è ancora in calo dell'11% da gennaio.
La produzione industriale complessiva (PI) è aumentata di un più modesto 5.4%, poiché i bassi prezzi del petrolio continuano a pesare sull'estrazione di energia. L'estrazione mineraria, che rappresenta circa il 15% dell'IP, è diminuita del 2.9%. Tale tasso di declino, tuttavia, è inferiore a maggio, poiché la domanda di petrolio e quindi i prezzi si sono un po 'rafforzati con la riapertura dell'economia.
Recupero a V nelle vendite al dettaglio
Il rapporto sulle vendite al dettaglio di giugno è stato molto migliore del previsto. L'aumento del 7.5% a giugno ha superato di gran lunga le aspettative e innalza il livello complessivo delle vendite al dettaglio a una distanza impressionante dal suo picco precedente. I negozi di abbigliamento (+ 105.1%), le vendite di auto (+ 8.2%) e i ristoranti (+ 20.0%) hanno rappresentato la maggior parte del guadagno. I negozi di articoli sportivi hanno aggiunto un altro 26.5% a giugno, portando questa categoria a un livello superiore di oltre il 20% al picco pre-recessione.
Il rapporto di giugno lascia le vendite al dettaglio totali solo dell'1.0% sul suo picco pre-virus e il gruppo di controllo dell'1.4% sopra il suo picco. Se non fosse per il rimbalzo del virus, le vendite al dettaglio sarebbero pronte per una ripresa completa.
Questo rapporto potrebbe essere il miglior esempio questa settimana di recupero che avrebbe potuto essere. Questo non vuol dire che le vendite sono destinate a scendere, ma è giusto dire che il rimbalzo potrebbe essere fugace mentre il paese lotta con una riaccelerazione nel caso in cui una crescita che potrebbe forzare nuove chiusure. I mesi a venire potrebbero non essere così fluidi per le prospettive della vendita al dettaglio. Mentre le cifre di maggio e giugno hanno beneficiato degli effetti di bassa base e del progressivo allentamento degli ordini di soggiorno in molte parti del paese, luglio non avrà lo stesso vento tra le vele. I "guadagni facili" che sono stati resi possibili da una spesa drasticamente ridotta sono già stati realizzati. Tornare al punto di partenza con un arresto generalizzato non è probabile per molte ragioni, ma semplicemente rallentare il processo di riapertura si tradurrà in un rimbalzo meno robusto non solo nella spesa dei consumatori ma anche per altre parti dell'economia.
US Outlook
Vendite di abitazioni esistenti • Mercoledì
Sebbene gran parte del paese fosse ancora bloccato a maggio, prevediamo un solido rimbalzo delle vendite di case esistenti per giugno. Le vendite di case in attesa, che hanno portato le vendite esistenti di un mese o due, sono aumentate del 44% a maggio. Inoltre, il mese scorso le richieste di mutui per gli acquisti di case sono aumentate al livello più alto degli 11 anni. Si prevede che anche le nuove vendite di case, che saranno rilasciate venerdì, avranno recuperato terreno a giugno.
Poiché la domanda repressa a seguito degli ordini di restituzione a domicilio di questa primavera viene rilasciata, prevediamo che ulteriori guadagni nelle vendite saranno più incrementali nei prossimi mesi. Detto questo, i tassi di interesse record e un mercato del lavoro che è stato meno severo per i lavoratori anziani, che hanno maggiori probabilità di essere acquirenti, suggeriscono che il mercato immobiliare dovrebbe rimanere un punto luminoso relativo nell'economia.
Precedente: 3.91M Wells Fargo: 4.83M Consensus: 4.75M
Richieste iniziali di disoccupazione • Giovedì
Le richieste iniziali di disoccupazione sono state leggermente modificate la settimana terminata l'11 luglio, ma rimangono incredibilmente alte a 1.30 milioni. Più incoraggiante è stato il calo delle richieste iniziali nell'ambito del programma Pandemic Unemployment Assistance, che copre i lavoratori autonomi, gli appaltatori indipendenti e i lavoratori dei concerti. Per la settimana terminata il 4 luglio, il numero totale di lavoratori che hanno beneficiato di sussidi nell'ambito di regolari programmi di disoccupazione statali è sceso a 422K, ma a 17.3 milioni, sottolinea la debolezza pervasiva del mercato del lavoro.
Le cifre relative alle richieste di risarcimento della prossima settimana forniranno un'indicazione tempestiva della misura in cui la ripresa del mercato del lavoro potrebbe vacillare. Poiché più stati e località sono tornati indietro sulle riaperture o sulla capacità di alcune attività, potrebbe essere in serbo un aumento dei licenziamenti.
Precedente: Consenso 1.30M: 1.28M
Indice economico leader • Venerdì
Il Leading Economic Index (LEI) può sembrare un po 'datato in questi giorni con rapporti giornalieri su richieste di routing, screening dei passeggeri TSA e prenotazioni di Open Table attentamente seguite. Detto questo, continua a offrire uno sguardo sintetico su come le imprese, le famiglie e i partecipanti ai mercati finanziari guardano al futuro. A maggio, l'aumento del 2.8% del LEI ha confermato che l'attività economica ha iniziato a riprendersi. Prevediamo di vedere un altro guadagno a giugno. I nuovi ordini per i produttori sono aumentati a giugno, così come le aspettative dei consumatori sull'economia. Nel frattempo, i prezzi delle azioni hanno continuato a salire e le richieste iniziali sono diminuite.
Mentre un certo numero di indicatori previsionali tradizionali indicano che l'attività è aumentata fino a giugno, prevediamo di vedere progressi più moderati nel breve periodo a seguito della riaccelerazione in caso di crescita, inversione di alcune riaperture e consumatori che restano un po 'a casa più nelle ultime settimane.
Precedente: 2.8% Wells Fargo: 2.1% Consenso: 2.4%
recensione globale
Banche centrali in sospeso; Dati della Cina in qualche modo misti
- La Banca centrale europea e la Banca del Canada si sono incontrate questa settimana. Come previsto, non sono state apportate modifiche sostanziali alle politiche ed entrambe le banche centrali rimangono impegnate a mantenere bassi i tassi di interesse e gli acquisti di attività in atto per il momento.
- I dati sul PIL della Cina superano le aspettative, segnalando che la ripresa della seconda economia mondiale è in aumento. Mentre la stampa del PIL del secondo trimestre è stata stellare, le vendite al dettaglio di giugno hanno mancato le aspettative di consenso e potrebbero mettere in discussione la forza della ripresa mentre ci dirigiamo verso la seconda metà dell'anno.
La BCE mantiene costante la politica
La Banca centrale europea (BCE) si è riunita giovedì, ma i responsabili delle politiche non hanno annunciato cambiamenti importanti nella politica monetaria. Invece, i politici della BCE hanno optato per mantenere invariati i tassi di interesse. La presidente della BCE Christine Lagarde ha indicato che i politici non consentiranno di limitare la politica monetaria, poiché la banca centrale cerca di sostenere l'economia dell'Eurozona a seguito della crisi COVID-19. La dichiarazione della BCE menziona anche che il programma di acquisto di emergenza pandemica (PEPP) della BCE rimarrà in vigore almeno fino al giugno 2021 e continuerà a reinvestire eventuali titoli in scadenza fino almeno alla fine del 2022. Per quanto riguarda il programma di allentamento quantitativo, Lagarde esplicitamente detto che la banca centrale acquisterà attività per un totale di target iniziale di € 1,350 miliardi e il ritmo di acquisto di attività ogni mese rimarrà costante a € 20 miliardi. Forse più importanti sono stati i commenti di Lagarde su una potenziale risposta fiscale coordinata in tutti i paesi dell'Eurozona. Ha continuato a sottolineare l'importanza di un fondo di recupero dell'UE. Riteniamo che saranno compiuti progressi verso l'approvazione formale di ulteriori stimoli fiscali dell'UE.
Nessuna modifica da parte della Bank of Canada
Analogamente alla BCE, la Banca del Canada (BoC) ha scelto di non apportare modifiche significative alla riunione di questa settimana. Nel quadro del COVID-19 ha rallentato l'economia domestica, la BoC ha ridotto il tasso overnight allo 0.25% e ha segnalato che intende mantenere i tassi a questo livello per il momento. In effetti, la BoC ha suggerito che i rialzi dei tassi non sarebbero stati presi in considerazione almeno fino al 2023 o fino a quando la disoccupazione non fosse tornata ai livelli pre-pandemici e l'inflazione sarebbe tornata all'obiettivo del 2% delle banche centrali. La Bank of Canada ha anche intrapreso un programma di quantitative easing, il primo nella sua storia, e si è impegnata ad acquistare 5 miliardi di dollari canadesi di titoli di Stato a settimana. Inoltre, la BoC ha fornito indicazioni anticipate sul fatto che gli acquisti di attività continueranno fino a quando la ripresa economica non sarà "ben avviata". Secondo le nostre ultime previsioni, prevediamo che l'economia canadese si contrarrà circa l'8% quest'anno, quindi sono certamente necessari acquisti di attività e bassi tassi di interesse nel tentativo di combattere gli effetti economici di COVID-19.
Il PIL cinese batte le aspettative, ma i rischi restano
Nella tarda notte di giovedì, la Cina ha pubblicato i dati sul PIL del secondo trimestre con le cifre principali che battono le stime di consenso e forniscono ottimismo sul fatto che la ripresa economica in Cina sia in corso. Il PIL è cresciuto dell'2% trimestre su trimestre nel secondo trimestre, battendo le nostre previsioni del 11.5%, mentre anche alcuni altri indicatori come la produzione industriale e gli investimenti in immobilizzazioni si sono confermati più del previsto. I dati pubblicati dalla Cina sono stati per lo più positivi, sebbene le vendite al dettaglio di giugno siano state leggermente meno stellari e potrebbero essere un'indicazione del rallentamento dello slancio. Le vendite al dettaglio di giugno hanno mancato le aspettative e si sono contratte dell'2% anno su anno contro le aspettative di consenso per un aumento dello 9.5%. Nonostante il mancato rispetto del consenso, rimaniamo costruttivi sulle prospettive per l'economia cinese. A partire da ora, prevediamo che l'economia si espanderà intorno all'1.8% quest'anno; tuttavia, nelle prossime settimane ci concentreremo su ulteriori rilasci di dati per valutare la forza del recupero. Inoltre, le tensioni con gli Stati Uniti potrebbero svolgere un ruolo nella ripresa e presteremo attenzione a eventuali nuove escalation.
Outlook globale
PIL della Corea del Sud • Mercoledì
La Corea del Sud è uno dei primi paesi a pubblicare i dati sul PIL del secondo trimestre. Prevediamo che la contrazione economica sarà piuttosto grave. Per la maggior parte del secondo trimestre, la Corea ha adottato rigide misure di blocco e di distanziamento sociale per contenere la diffusione di COVID-2. Nel tempo, i blocchi sono stati in gran parte revocati e la mobilità in tutto il paese è tornata ai livelli pre-virus. Tuttavia, l'economia coreana è fortemente dipendente dagli esportatori e, data la natura sommersa dell'economia globale, la domanda di beni e servizi coreani è probabilmente crollata. Questa settimana abbiamo visto Singapore, un altro paese asiatico che fa affidamento sulle esportazioni, sperimentare una contrazione storica nel suo PIL del secondo trimestre. Sebbene i dati della Corea possano essere leggermente migliori di Singapore, prevediamo un calo piuttosto netto, che dovrebbe portare a una contrazione annuale dell'economia coreana. Prevediamo che la ripresa globale inizi nel terzo trimestre, il che dovrebbe aiutare l'economia a riprendersi in futuro.
Precedente: -1.3% (trimestre su trimestre) Consenso: -2.3%
PMI dell'eurozona • Venerdì
Nel corso dell'ultimo mese, ci sono state indicazioni che il peggio del rallentamento del COVID-19 potrebbe essere dietro l'Eurozona. Avremo ulteriori prove di come la ripresa si stia materializzando la prossima settimana con i rilasci del PMI manifatturiero e dei servizi. I dati di PMI sono rimbalzati abbastanza bene dai loro minimi ad aprile; tuttavia, rimangono al di sotto del livello 50 indicando che sono ancora in territorio di contrazione. Man mano che le misure di blocco vengono gradualmente revocate e la diffusione di COVID-19 continua a essere contenuta, riteniamo che ci siano ragioni convincenti per cui l'economia dell'Eurozona continuerà a riprendersi e che i dati sull'affidabilità potrebbero migliorare ulteriormente. Inoltre, riteniamo che ulteriori stimoli fiscali saranno probabilmente distribuiti in tutta la zona euro, il che sosterrebbe ulteriormente la ripresa economica in futuro. Siamo diventati meno pessimisti sull'Eurozona con il miglioramento dei dati e ora crediamo che l'economia dovrebbe contrarre poco più del 7.5% quest'anno.
Precedente: 47.4 (produzione); 48.3 Consenso (servizi): 50.0; 51.0
Politica monetaria russa • Venerdì
Verso la fine della prossima settimana la Banca centrale russa si riunirà per determinare la politica monetaria. Con ogni probabilità, i politici russi andranno avanti con un altro taglio al suo tasso ufficiale principale, la domanda diventa di quanto. Le stime di consenso prevedono un taglio dei tassi di 25 punti base; tuttavia, i rischi sono orientati verso un maggiore allentamento. L'inflazione CPI è aumentata, ma rimane ben al di sotto dell'obiettivo del 4.00% della banca centrale, mentre i prezzi del petrolio rimangono contenuti e la valuta si è stabilizzata per il momento. A nostro avviso, riteniamo che la banca centrale disponga di uno spazio politico adeguato per tagliare in modo più aggressivo, se lo desidera, senza causare una grave interruzione della valuta. Guardando oltre la riunione della prossima settimana, riteniamo anche che sia probabile che la banca centrale mantenga il suo ciclo di allentamento per il resto dell'anno e continui a tagliare i tassi di interesse. Fino a quando l'inflazione non aumenterà in modo significativo e l'economia locale non mostrerà segni di ripresa, è probabile che la politica monetaria post-COVID rimanga abbastanza facile.
Precedente: Consenso 4.50%: 4.25%
Punto di vista
Tasso di interesse Guarda
Banche centrali in attesa, per ora
Come abbiamo discusso più dettagliatamente a pagina 4, questa settimana ci sono state riunioni politiche presso la Banca centrale europea (BCE) e la Banca del Canada (BoC). Con sorpresa di nessuno, entrambe le banche centrali non hanno apportato modifiche sostanziali alle rispettive posizioni politiche. Detto questo, entrambe le banche centrali hanno indicato di essere pronte a fornire ulteriori alloggi, se necessario. Il prossimo incontro politico è previsto per il 9 settembre alla BoC e il 10 settembre alla BCE.
Il Federal Open Market Committee (FOMC) si riunirà il 29 luglio e ci aspettiamo che il comitato manterrà la sua fascia obiettivo per il tasso sui fed funds dallo 0.00% allo 0.25%. Detto questo, il FOMC potrebbe potenzialmente adottare altre misure stimolanti. Discuteremo le diverse opzioni politiche che il FOMC deve affrontare nel nostro prossimo "Fed Flashlight Report", che intendiamo pubblicare la prossima settimana.
La Banca d'Inghilterra (BoE) terrà la sua prossima riunione politica il 6 agosto. Il Comitato di politica monetaria ha tagliato il suo tasso bancario allo 0.10% a marzo (grafico in alto), e l'attuale impostazione è probabilmente al livello più basso che l'MPC è disposto a prendere. esso. Tuttavia, il MPC ha altri strumenti a sua disposizione. In particolare, la BoE, come molte altre banche centrali, si è impegnata in acquisti di attività di quantitative easing. Prima di marzo, la BoE deteneva asset per un valore di £ 375 miliardi, principalmente titoli di stato britannici, in bilancio (grafico centrale). Negli ultimi mesi, la MPC ha aumentato l'importo target di asset holding a £ 745 miliardi e la BoE è sulla buona strada per raggiungere tale obiettivo.
L'economia del Regno Unito è stata duramente colpita dalla pandemia. L'economia si è contratta del 2.2% (non annualizzato) nel primo trimestre e stimiamo che il PIL reale sia crollato di circa il 15% nel secondo trimestre. Questa stima sembra ragionevole alla luce dei dati che sono stati rilasciati questa settimana che mostrano che il PIL è aumentato solo dell'2% a maggio dopo il crollo del 1.8% ad aprile (grafico in basso).
Data l'attuale debolezza dell'economia e le incertezze legate alla Brexit, che potrebbero frenare la crescita entro la fine dell'anno, ci aspettiamo che la BoE aumenti l'obiettivo per le sue partecipazioni di altri 100 miliardi di sterline nel quarto trimestre di quest'anno.
Approfondimenti sul mercato del credito
Delinquenza: segno di slittamento
Il mercato immobiliare è rimasto un punto luminoso durante la crisi del COVID-19, ma i dati sulla delinquenza recentemente pubblicati indicano il primo segno di possibile slittamento. Secondo il CoreLogic Loan Performance Insights Report, il tasso complessivo di insolvenze sui mutui è salito al 6.1% in aprile, il tasso più alto dal 2016. Il guadagno di 2.5 punti percentuali (pp) da marzo ha rotto una serie di due anni e mezzo di declini.
Gli aumenti maggiori si sono verificati nelle insolvenze nella fase iniziale. La quota dei mutui passata da in corso a scaduta da 30 giorni è salita al 3.4% ad aprile. In prospettiva, questa è la lettura più alta in più di 20 anni, superando comodamente il precedente picco del 2% nel novembre 2008. La quota di mutui scaduti da 30 a 59 giorni è aumentata di 2.5 punti percentuali rispetto a un anno prima. Mentre le cose sembrano peggiorare, le misure più gravi di delinquenza sono rimaste basse. La quota di mutui scaduti da 90 giorni o più è rimasta al livello più basso dal 2000 e la quota di mutui in una fase di preclusione è stata la più bassa in più di 20 anni.
Nonostante la perdita record di posti di lavoro, negli ultimi mesi le famiglie sono state ampiamente ricostituite grazie all'aumento dei sussidi di disoccupazione. Con alcuni benefici che scadono alla fine di luglio, le famiglie potrebbero subire pressioni per far fronte ai pagamenti dei mutui, portando potenzialmente a ulteriori aumenti delle insolvenze. I tassi ipotecari, tuttavia, continuano a scendere al ribasso - il tasso fisso a 30 anni è sceso a un minimo storico questa settimana - suggerendo che la domanda di acquisto e rifinanziamento potrebbe continuare a salire. Monitoreremo le insolvenze nei prossimi mesi.
Tema della settimana
Le elezioni del 2020: un aggiornamento estivo
Le elezioni presidenziali statunitensi del 2020 sono previste per il 3 novembre e ci sono alcune date chiave all'orizzonte che segnalano che il cuore della stagione elettorale sarà presto alle porte. Al momento, Joe Biden ha un considerevole vantaggio nei sondaggi nazionali (grafico in alto), quasi tre volte più grande del vantaggio di Hillary Clinton a metà luglio 2016. I sondaggi a livello del Congresso sembrano altrettanto solidi per i Democratici. Ma quanto possiamo davvero fidarci dei sondaggi? I sondaggi non sono stati selvaggiamente fuori nel 2016?
In una certa misura, l'elezione a sorpresa di Donald Trump nel 2016 è stata il risultato di questioni elettorali. Ma parlando con i clienti, siamo giunti a credere che alcuni partecipanti ai mercati finanziari tendono a sovrappesare il ruolo svolto dagli errori nei sondaggi. A livello nazionale, la media dei sondaggi Real Clear Politics (RCP) era in realtà più accurata nel 2016 rispetto alle poche elezioni precedenti.
Allora, cos'è successo? Uno dei fattori principali è stato che nelle ultime settimane Donald Trump ha recuperato terreno (grafico in basso). I sondaggi di uscita forniscono ulteriori prove che il presidente Trump ha ottenuto buoni risultati tra gli elettori che hanno deciso in ritardo. Inoltre, c'erano più problemi di sondaggi a livello statale, in particolare in Wisconsin e Michigan, che non erano candidati alla presidenza repubblicana dagli anni '1980. Nei quattro stati Trump ha vinto con i margini più piccoli, la media dei sondaggi RCP ha sottovalutato il supporto di Trump in media di 3.7 punti percentuali. Ma al momento, il vantaggio di Biden in quegli stati varia da +5.2 in Florida a +7.5 in Michigan.
Se le elezioni si tenessero oggi, sospettiamo che Joe Biden sarebbe giustamente considerato un sano favorito entrando nel conteggio dei voti. Ma le elezioni sono fluide, con colpi di scena e punti di svolta anche in tempi normali. Nel 2020, con una pandemia storica che infuria e una significativa incertezza su come sarà il mondo a novembre, riteniamo che sia ancora più importante rimanere attenti ai cambiamenti nel panorama elettorale.




 Signal2forex.com - I migliori robot e segnali Forex


