
Il 10% delle società nell'S & P 500 rilascerà i guadagni questa settimana. Anche i grandi nomi della tecnologia, come AAPL, FB, AMZN e GOOG, continueranno a distribuire i risultati. Finalmente daremo anche una prima occhiata all'unico pezzo di dati che i trader aspettano da mesi: PIL Q2! La riunione sui tassi di interesse della Federal Reserve statunitense si svolgerà mercoledì, anche se non sono previste modifiche. Tuttavia, poiché i casi di coronavirus continuano a salire, i trader osserveranno per vedere come ciò influisce sulla forward guidance della Fed. I negoziati sulla Brexit tra Regno Unito e Unione europea prenderanno un attimo di respiro poiché entrambe le parti affermano di essere ancora lontane. Le relazioni Cina-USA continuano a deteriorarsi, sebbene entrambi affermino di essere impegnati nella Fase Uno dell'accordo commerciale. Dovrebbe essere una settimana impegnativa verso la fine del mese!
Come è iniziata la scorsa settimana, i membri dell'UE non avevano ancora raggiunto un accordo sul piano del Fondo di ripresa dell'UE. Tuttavia, i 27 membri hanno finalmente raggiunto un accordo su 390 miliardi di euro in sovvenzioni e 360 miliardi di euro in prestiti. Anche se lontano dai 750 miliardi di euro iniziali proposti in "solo sovvenzioni", il fatto che si possa raggiungere un accordo per un legame comune è positivo per il futuro del sindacato.
Sfortunatamente, lo stesso non si può dire per i colloqui sulla Brexit tra Regno Unito e Unione europea. Le riunioni si sono interrotte la scorsa settimana con entrambe le parti, ammettendo, ancora molto distanti nei negoziati. Ciascuna parte incolpa l'altra per non aver mostrato serietà nei negoziati. Al centro dei disaccordi ci sono le cosiddette "condizioni di parità" e la pesca. Sebbene non si raggiungerà un accordo entro la scadenza (auto-dichiarata) di Johnson alla fine di luglio, i colloqui dovrebbero continuare con entrambe le parti sperando che venga raggiunto un accordo a settembre.
Questa settimana, il pacchetto fiscale su cui si lavorerà non sarà nell'UE, ma piuttosto negli Stati Uniti. I Democratici controllati dalla Camera hanno già concordato un pacchetto poche settimane fa. Tuttavia, ora la Casa Bianca e il Senato controllato dai repubblicani stanno lavorando a un proprio piano da presentare, del valore di circa $ 1 trilione. Il punto cruciale dei negoziati è l'estensione delle indennità di disoccupazione federali (che scadranno il 31 lugliost) e il risparmio fiscale sui salari, che Trump sta spingendo per.
Da non tralasciare questa settimana la decisione sui tassi di interesse della Fed statunitense. Si prevede invariato, ma il focus sarà sul comunicato e sulla conferenza stampa che seguirà. Gli operatori saranno interessati a vedere se la Fed è preoccupata per l'aumento dei casi di coronavirus dal loro ultimo incontro. E se è così, quanto sono preoccupati e cosa faranno al riguardo?
La grande tecnologia ha iniziato a segnalare i guadagni la scorsa settimana. L'attenzione si è concentrata principalmente sulla guida. Il mercato azionario and il dollaro USA non era contento che Microsoft prevede una crescita del cloud più lenta o che Intel si aspetta un ritardo nella prossima generazione di chip. Come accennato in precedenza, questa settimana porta una pletora di dati sugli utili, che ancora una volta includono alcune grandi aziende tecnologiche. Questi includono FB, PYPL, AMZN, AAPL e GOOG. Ulteriori guadagni in uscita questa settimana sono MMM, AMGN, V, BA, GE, GM, F, MA, XOM e CAT.
La scorsa settimana i PMI flash del settore manifatturiero globale sono stati migliori del previsto per la maggior parte del mondo! La maggior parte dei PMI erano superiori a 50, indicando che le economie sono tornate in territorio espansivo. Tuttavia, i sondaggi sono stati condotti prima dei grandi picchi nei casi di coronavirus negli Stati Uniti e in Australia. Sarà interessante vedere i risultati finali di luglio quando verranno pubblicati all'inizio di agosto. Con la fine del mese questa settimana porta una pletora di dati, incluso il primo sguardo al PIL del secondo trimestre. Sebbene questo sia ovviamente un numero che guarda al passato, il mondo è curioso di sapere quanto siano state brutte le cose durante il secondo trimestre. Forse un punto dati ancora più importante rilasciato questa settimana saranno le affermazioni iniziali degli Stati Uniti. Con l'accelerazione dei casi di coronavirus nelle ultime settimane negli Stati Uniti, il numero di richieste di sussidio di disoccupazione iniziali si è stabilizzato vicino a 2 milioni (yikes!), Dopo essersi ritirato dai 2 milioni all'inizio di aprile. Se il numero di casi di coronavirus continuasse ad aumentare e le richieste iniziali di disoccupazione iniziassero a crescere, ciò sarebbe estremamente negativo per l'economia statunitense. Ulteriori rilasci di dati economici sono i seguenti:
lunedì
- Giappone: sintesi delle opinioni della BoJ
- Australia: Discorso di RBA Kent
- Cina: profitti industriali (JUN)
- Germania: Ifo Business Climate (JUL)
- Stati Uniti: beni durevoli (JUN)
Martedì
- Stati Uniti: fiducia dei consumatori (LUG)
mercoledì
- Australia: tasso di inflazione (secondo trimestre)
- Australia: dati CPI (2T)
- Regno Unito: BoE Consumer Credit (JUN)
- Regno Unito: Approvazioni ipotecarie (JUN)
- USA: decisione sul tasso di interesse della Fed
- Inventari grezzi
Giovedì
- Nuova Zelanda: ANZ Business Confidence (JUL)
- Australia: permessi di costruzione (JUN)
- Germania: tasso di crescita flash (2T)
- Germania: cambiamento di disoccupazione (LUG)
- UE: tasso di disoccupazione (GIU)
- UE: fiducia dei consumatori (LUG)
- UE: Economic Sentiment (LUG)
- Germania: tasso di inflazione Prel (LUG)
- Stati Uniti: PIL tasso di crescita Adv (Q2)
- Stati Uniti: richieste iniziali di disoccupazione (settimana che termina il 25 luglio)
Venerdì
- Cina: PMI manifatturiero NBS (LUG)
- Cina: PMI non manifatturiera (LUG)
- Germania: vendite al dettaglio (GIU)
- UE: Adv del tasso di crescita del PIL (secondo trimestre)
- UE: tasso di inflazione (LUG)
- Canada: PIL (MAGGIO)
- Canada: PPI (GIUGNO)
- USA: spesa personale (GIU)
- Stati Uniti: reddito personale (JUN)
- USA: indice dei prezzi PCE (GIUGNO)
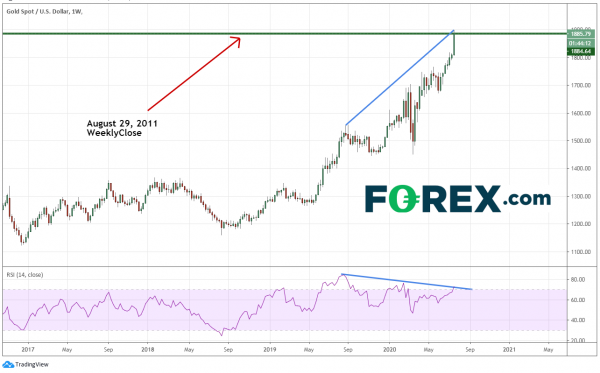
Grafico della settimana: Spot oro settimanale
Fonte: Tradingview, FOREX.com
Spot Gold ha avuto la sua chiusura settimanale più alta MAI la scorsa settimana a 1885.79, superando i massimi del 29 agostoth, 2011 a 1883.10 (anche i futures hanno chiuso ai massimi storici). L'oro si era lentamente spostato al rialzo dal ritiro di marzo, tuttavia, quando le azioni si sono ritirate questa settimana, i metalli preziosi sono aumentati. L'oro ha chiuso in rialzo del 4.25% questa settimana. Il nostro "Grafico della settimana" della scorsa settimana, l'argento, ha chiuso con un rialzo del 17.72% !! L'S & P 500 è sceso solo del -0.3%, tuttavia la candela settimanale è una stella cadente, una candela inversa. L'RSI sul grafico settimanale dell'oro è divergente su base settimanale per quasi un anno. Sebbene sia possibile un pullback, non dovrebbe essere utilizzato da solo per valutare le inversioni in un mercato così forte. Guarda per ulteriore forza nei prossimi mesi, soprattutto se le azioni si muovono al ribasso!
Buon fine settimana e ricordati di lavarti sempre le mani!




 Signal2forex.com - I migliori robot e segnali Forex


