
Aspetti salienti degli Stati Uniti
- Gli indici ISM sono divergenti a febbraio, con il miglioramento della produzione e il calo dei servizi nel corso del mese. Tuttavia, entrambi rimangono bene in territorio espansivo. Le vendite di veicoli, nel frattempo, sono diminuite del 5.7% a 15.7 milioni di unità (SAAR).
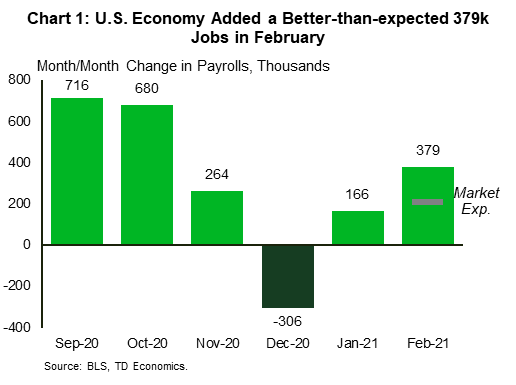
- La crescita dell'occupazione negli Stati Uniti è aumentata a febbraio, con un aumento dei libri paga di 379 unità superiori alle attese. I guadagni si sono concentrati nel settore del tempo libero e dell'ospitalità. Il tasso di disoccupazione è sceso leggermente dal 6.3% del mese precedente al 6.2%.
- Il pacchetto di stimoli da $ 1.9 trilioni del presidente Biden ha eliminato gli ostacoli al passaggio questa settimana. Lo stimolo aggiuntivo stimolerà la crescita economica ma potrebbe anche portare a una maggiore inflazione. La Fed si aspetta che l'aumento dell'inflazione al di sopra dell'obiettivo sia transitorio.
In evidenza canadese
- I movimenti di mercato di questa settimana sono stati dominati dal continuo aumento dei rendimenti dei titoli di Stato a lungo termine. Anche i prezzi del petrolio sono aumentati mentre l'OPEC + ha inaspettatamente mantenuto la rotta e mantenuto invariati i tagli alla produzione per aprile.
- Il rapporto sul PIL reale di Statistics Canada è stato l'evento chiave nel calendario dei dati, con un'espansione annualizzata del 9.6% più forte del previsto per l'economia canadese nel quarto trimestre. Una stima preliminare di una crescita del PIL dello 0.5% m / m per gennaio è stata un altro punto di forza.
- Un aumento delle esportazioni nominali ha inviato la bilancia commerciale internazionale del Canada al territorio in eccesso, aggiungendosi alla raffica di sorprese al rialzo nei dati economici.
Stati Uniti - Uscita dalla calma invernale
La prima settimana di marzo ha offerto un ricco buffet di dati economici. Sebbene non sia stato tutto positivo, nel complesso ha indicato che l'economia statunitense ha continuato a uscire dalla pausa invernale. Gli indici ISM sono divergenti a febbraio, con il miglioramento della produzione e il calo dei servizi nel corso del mese. Tuttavia, a livelli rispettivamente di 60.8 e 55.3, entrambi gli indici rimangono ben in territorio espansivo (sopra la soglia di 50 punti). Le vendite di veicoli, d'altra parte, sono diminuite del 5.7% a 15.7 milioni di unità a febbraio, una lettura che è stata alla pari con le aspettative. Tra le altre cose, le forti tempeste invernali che hanno lasciato molti texani senza elettricità hanno probabilmente giocato un ruolo nel ritiro riducendo il traffico pedonale ai concessionari.
Le condizioni meteorologiche sfavorevoli, tuttavia, non hanno impedito un'accelerazione del ritmo delle assunzioni nell'economia statunitense il mese scorso. In effetti, i salari sono aumentati di 379 mila a febbraio, un risultato migliore del previsto (grafico 1). Le revisioni dei dati hanno anche aggiunto 38 posti di lavoro ai due mesi precedenti. I guadagni di febbraio si sono concentrati nel settore del tempo libero e dell'ospitalità (+ 355k), che sembra aver beneficiato dell'allentamento delle restrizioni legate a COVID. Il tasso di disoccupazione, nel frattempo, è sceso leggermente dal 6.3% del mese precedente al 6.2%.
I miglioramenti nelle condizioni di salute pubblica costituiscono la base per una ripresa economica più forte nei mesi a venire con la riapertura dell'economia. Recentemente i casi COVID-19 si sono stabilizzati a circa 65k al giorno. Le vaccinazioni, invece, continuano a ritmo sostenuto, con una media di due milioni al giorno. La recente approvazione del vaccino Johnson & Johnson (J&J) dovrebbe essere un altro colpo nel braccio per le vaccinazioni, dato che richiede una sola dose e può essere conservato più facilmente dei vaccini attualmente in uso. Con il fermo impegno di Pfizer-BioNTech, Moderna e ora J&J, il presidente Biden ha dichiarato che i vaccini dovrebbero essere disponibili per tutti gli americani adulti entro la fine di maggio, prima di quanto inizialmente previsto.
La probabile approvazione del pacchetto di stimoli da $ 1.9 trilioni nei prossimi giorni sarà un ulteriore vantaggio per l'economia. Dopo essere passato alla Camera, l'American Rescue Plan Act è ora in discussione al Senato. Alcuni cambiamenti sono avvenuti negli ultimi giorni. Ad esempio, il presidente Biden ha accettato limiti di ammissibilità al reddito più rigorosi per i controlli di stimolo da $ 1,400, il che significa che un minor numero di americani riceverà pagamenti diretti in questo round. Il conto potrebbe vedere qualche ulteriore ritocco. L'obiettivo è di averlo sulla scrivania del presidente prima che i benefici per la disoccupazione migliorati scadano a metà marzo.
Lo stimolo aggiuntivo accelererà la ripresa economica, con una crescita che dovrebbe accelerare a quasi il 6% quest'anno. Questo livello di attività sarà accompagnato da un'inflazione più forte e da rendimenti obbligazionari più elevati. Le pressioni sui prezzi sono aumentate negli ultimi mesi, un messaggio ripreso anche dai sottoindici dei prezzi ISM (grafico 2). I rendimenti dei Treasury a lungo termine, nel frattempo, hanno continuato a salire questa settimana, con il tasso a 10 anni seduto all'1.57% al momento della stesura. La Fed è consapevole che l'inflazione potrebbe superare l'obiettivo del 2%. Ma, come ribadito ieri dal presidente della Fed Powell, si aspetta che questo sia "transitorio". Pertanto, la Fed sembra pronta a rimanere paziente nel mantenere la politica monetaria accomodante per qualche tempo (per ulteriori informazioni, vedere la nostra pubblicazione Dollars & Sense).
Canada - Dati che indicano giorni migliori in anticipo
I mercati finanziari sono stati impegnati a digerire il continuo aumento dei rendimenti dei titoli di stato a lungo termine questa settimana. In Canada, il rendimento dei titoli di stato a 10 anni è aumentato di circa 15 pb all'1.5%. I rendimenti rimangono bassi rispetto agli standard storici, ma avanzano senza sosta da settembre a causa dell'aumento dell'inflazione e delle aspettative di crescita (vedi il nostro ultimo Dollars & Sense).
I mercati azionari globali e statunitensi hanno chiuso la settimana in territorio negativo, ma l'S & P / TSX Composite è riuscito a rimanere piatto. La sua maggiore inclinazione verso i settori energetico e finanziario ha compensato i cali osservati altrove. Il prezzo del petrolio di riferimento del WTI è salito del 7% a $ 66 (grafico 1). L'incontro mensile dell'OPEC + si è concluso con un'ulteriore proroga dei tagli alla produzione in aprile, cogliendo di sorpresa i mercati. Per il Canada, questa persistente tendenza al rialzo dei prezzi del petrolio e di altre materie prime fornisce una tregua tanto necessaria e anticipata ai produttori di petrolio e ad alcune casse del governo provinciale.
Passando ai dati economici, i comunicati per la fine del 2020 e l'inizio del 2021 continuano a dipingere un quadro migliore del previsto per l'economia canadese. I dati sul PIL reale pubblicati martedì hanno mostrato un aumento del 9.6% (annualizzato) della produzione. Questo è stato ben al di sopra delle aspettative di consenso che richiedevano un aumento del 7.3%. C'erano alcuni movimenti insoliti sotto la forte figura del titolo. Le scorte, una componente tipicamente volatile, hanno contribuito alla crescita per 7.2 punti percentuali (grafico 2). Ciò è stato in parte determinato dall'aumento delle scorte nel settore della vendita al dettaglio. Come previsto, le abitazioni hanno continuato a funzionare a pieno regime, con una forza diffusa negli investimenti residenziali (+ 18.5% sul trimestre). Il rovescio della medaglia, la spesa delle famiglie e il commercio netto hanno esercitato un modesto freno sul PIL reale. Gli investimenti delle imprese sono stati misti, con un forte aumento degli investimenti in macchinari e attrezzature (+ 31.1%) in parte compensato da un calo del 10.2% negli investimenti in strutture non residenziali.
Il rilascio del PIL reale ha concluso quella che ha costituito la più forte contrazione annuale del PIL reale del Canada dalla Grande Depressione (a -5.4%). Da una prospettiva lungimirante, tuttavia, il passaggio di consegne migliore del previsto per il quarto trimestre imposta il Canada su una traiettoria più robusta per il 2021. Inoltre, una stima istantanea dello 0.5% m / m di crescita per gennaio indica una continua resilienza.
In effetti, ciò è stato ulteriormente confermato dal comunicato sul commercio internazionale di questa mattina. Un aumento generalizzato delle esportazioni nominali (+ 8.1%) ha inviato la bilancia commerciale del Canada al territorio in eccesso per la prima volta dal 2019. La cifra principale è stata in parte distorta da picchi transitori nelle transazioni di aeromobili e lingotti d'oro al dettaglio. Detto questo, le esportazioni nominali sarebbero comunque aumentate di oltre il 4% dopo aver rimosso questi componenti volatili. In tal senso, lo slancio al rialzo della domanda e dei prezzi delle materie prime dovrebbe contribuire a trasformare il commercio netto in un contributo positivo alla crescita nel primo trimestre del 2021.
Sebbene la cautela rimanga giustificata, i dati economici continuano a indicare giorni migliori per l'economia canadese. In altre notizie correlate, l'approvazione del vaccino Johnson & Johnson - il quarto vaccino approvato per l'uso nel paese - da Health Canada questa mattina dovrebbe aiutare ad accelerare il ritmo delle vaccinazioni nei prossimi mesi.
Stati Uniti: prossime uscite economiche chiave
Indice dei prezzi al consumo negli Stati Uniti - febbraio
Data di rilascio: marzo 10
Precedente: 0.3% m / m, 1.4% a / a; nucleo 0.0% m / m, 1.4% a / a
Previsione TD: 0.4% m / m, 1.7% a / a; nucleo 0.1% m / m, 1.3% a / a
Consenso: 0.4% m / m, 1.7% a / a; nucleo 0.2% m / m, 1.4% a / a
Il CPI complessivo è probabilmente aumentato bruscamente a febbraio, guidato da un aumento dei prezzi energetici. L'aumento della parte core più trend-setter è stato probabilmente molto più modesto, con l'aumento frenato da cali di veicoli usati e tariffe aeree e guadagni minimi ancora una volta nelle componenti di affitto. Probabilmente le tariffe degli hotel sono aumentate. Continuiamo a considerare COVID come disinflazionistico, nel complesso, sebbene gli effetti di base si tradurranno in un rafforzamento su base annua nei prossimi mesi. La nostra previsione dello 0.4% m / m per l'IPC complessivo a febbraio implica l'1.7% a / a, in aumento dall'1.4% a / a di gennaio ma ancora in calo dal 2.3% a / a dell'anno precedente. La nostra previsione dello 0.1% m / m per i prezzi core implica l'1.3% a / a, in calo dall'1.4% a / a di gennaio e dal 2.4% di un anno prima.
Canada: prossime emissioni economiche chiave
Tasso di pernottamento della Bank of Canada
Data di rilascio: marzo 10
Precedente: 0.25%
Previsione TD: 0.25%
Consenso: 0.25%
Ci auguriamo che la Banca del Canada lasci invariati la politica e le indicazioni previsionali alla riunione del 10 marzo, mentre il Consiglio direttivo tenta di bilanciare un miglioramento delle prospettive con un mercato che sta già scontando gli aumenti dei tassi entro la metà del 2022. Poiché ciò rappresenterà una sfida per le comunicazioni, riteniamo che la Banca cercherà di dire il meno possibile con una breve dichiarazione politica che riconosca che la ripresa ha superato le aspettative, legando al contempo le indicazioni future alle previsioni dell'MPR di gennaio. La dichiarazione politica dovrebbe anche segnalare una maggiore incertezza data la pandemia in corso, il lento lancio del vaccino e i rischi intorno alle varianti COVID e un terzo blocco.
Occupazione canadese - febbraio
Data di rilascio: marzo 12
Precedente: -213k, tasso di disoccupazione: 9.4%
Previsione TD: 150k, tasso di disoccupazione: 9.0%
Consenso: NA
TD auspica che il mercato del lavoro canadese si riprenda con la creazione di 150 posti di lavoro a febbraio, recuperando una parte significativa delle 213 posizioni perse a gennaio. Il Quebec dovrebbe guidare la performance regionale su un rollback delle misure sanitarie di emergenza, ma non ci aspettiamo di vedere il livello di riassunzione in Ontario fino a marzo, dato il modesto miglioramento delle tendenze di mobilità poiché la maggior parte della provincia rimane bloccata. I servizi dovrebbero rappresentare la maggior parte delle nuove assunzioni su un rimbalzo nel commercio al dettaglio e nei servizi di ristorazione, industrie che dipendono maggiormente da dipendenti part-time che possono tradursi in un minore aumento delle ore totali lavorate. La crescita dell'occupazione di 150 dovrebbe vedere il tasso di disoccupazione scendere al 9.0% dal 9.4% di gennaio, con un parziale compenso dalla maggiore partecipazione alla forza lavoro.




 Signal2forex.com - I migliori robot e segnali Forex


