
Sembra una settimana relativamente calma per i mercati globali. L’unico incontro della banca centrale sarà quello della Banca nazionale svizzera, che probabilmente sarà entusiasta della recente demolizione del franco. C’è anche un sovraccarico di dati economici all’ordine del giorno, il più importante dei quali saranno i sondaggi PMI fuori dall’Eurozona.
La Fed resta cauta, ma i trader non la credono
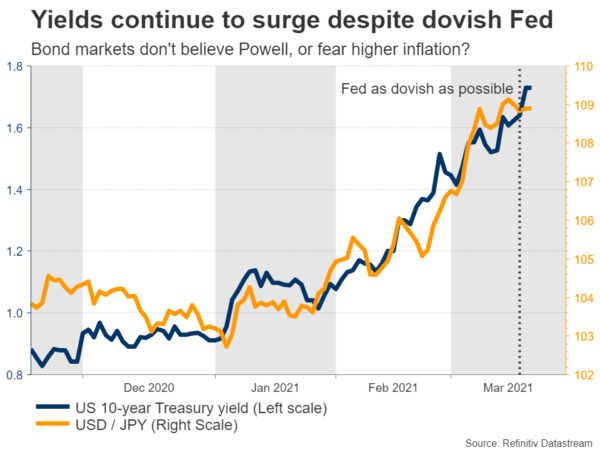
La riunione del FOMC è stata un viaggio sulle montagne russe per i mercati. La Fed ha fatto di tutto per segnalare che i tassi di interesse rimarranno fermi fino al 2024, nonostante le migliaia di miliardi di spesa che il Congresso ha scatenato e la tempistica accelerata delle vaccinazioni. Inizialmente quel messaggio ha silurato il dollaro e i rendimenti, ma le reazioni si sono presto invertite.
In effetti, i rendimenti dei titoli del Tesoro a più lunga scadenza hanno raggiunto nuovi massimi ciclici dopo la riunione, segnalando che gli investitori non stanno acquistando ciò che Powell sta vendendo. La Fed afferma che sarà estremamente paziente nell'aumentare i tassi, ma i trader ritengono che un'economia in forte crescita forzerà la mano della Fed. I prezzi di mercato continuano a implicare un aumento dei tassi entro la fine del 2022.
Come al solito, è probabile che il mercato abbia ragione e la Fed potrebbe avere qualche problema da recuperare. Un boom della spesa è imminente e un terzo degli americani ha già ricevuto un vaccino. Sarà probabilmente un’estate eccezionale per quanto riguarda i dati economici, e l’inflazione arriverà grazie a un cocktail di interruzioni dell’offerta e trasferimenti diretti di denaro. Sebbene la Fed ritenga che questo sarà transitorio, nessuno può esserne certo.
In sostanza, il messaggio di politica estremamente accomodante della Fed non è in sintonia con le prospettive più rosee per l’economia statunitense. Ma una volta che i dati cominciano a riflettere il rafforzamento della ripresa e l’inflazione effettivamente supera i limiti, il messaggio potrebbe cambiare rapidamente.
Tutto ciò indica un dollaro USA più forte, almeno rispetto all’euro e allo yen. Il risultato finale è che la Fed aumenterà i tassi molto prima della BCE e della BoJ, mentre l’America supera i vaccini e recupera l’Europa e il Giappone. In effetti, la BCE ha chiarito che combatterà l’impennata dei rendimenti europei e la BoJ lo sta già facendo attraverso la sua strategia di controllo della curva dei rendimenti.
Pertanto, il rialzo per i rendimenti europei e giapponesi è limitato, mentre i rendimenti statunitensi potrebbero continuare a salire. Ciò significa che i differenziali di tasso potrebbero ampliarsi ulteriormente a favore del dollaro. Il rischio principale per questa visione sarebbe una ripresa deludente del mercato del lavoro statunitense nei prossimi mesi, il che conferma l’approccio lento della Fed.
Occhi puntati sui PMI europei
Gran parte di questa storia del dollaro forte si basa su una storia dell’euro debole. La maggior parte dell’Eurozona resta in lockdown, i fondi per la ripresa non sono ancora stati distribuiti e il lancio del vaccino è stato un disastro.
La copertura negativa intorno al vaccino AstraZeneca ultimamente implica che sempre più europei potrebbero essere riluttanti a fare quel vaccino, quindi è improbabile che l’Eurozona raggiunga l’America o la Gran Bretagna nel gioco dell’immunizzazione. Ciò si traduce in definitiva in un’economia in ritardo.
Questo è il motivo per cui i PMI di mercoledì potrebbero essere così importanti. Ci daranno un’idea di come si è comportata l’Eurozona a marzo e se la divergenza con l’America continua. Le previsioni indicano un aumento sia dei dati del settore manifatturiero che dei servizi, ma ciò lascerebbe comunque l’indice composito sotto 50, segnalando una contrazione dell’economia.
Eventuali sorprese saranno cruciali per le fortune a breve termine dell’euro, anche se il quadro generale sembra cupo. Venerdì verrà pubblicato anche il sondaggio Ifo tedesco per marzo.
Riunione della BNS: non cambia nulla
In Svizzera, giovedì si riunisce la banca centrale locale. Non sono in programma cambiamenti politici. La BNS probabilmente sottolineerà che, se necessario, continuerà a intervenire sul mercato dei cambi.
Un franco più forte può frenare le esportazioni e l’inflazione, quindi la BNS interviene regolarmente nel mercato forex per indebolirlo. Tuttavia, questo non è stato necessario ultimamente. Il franco è crollato anche senza alcun intervento serio poiché il miglioramento delle prospettive per l’economia globale ha ridotto la domanda per la valuta rifugio, che è anche afflitta da tassi di interesse profondamente negativi.
Questo incontro probabilmente non sarà un evento. La traiettoria del franco dipenderà invece dalla continuazione o meno della crescita dei tassi di interesse a lungo termine a livello globale. In questo senso il franco è sulla stessa barca dell’euro e dello yen. Dal momento che la BNS non alzerà i tassi nei prossimi anni, la valuta probabilmente soffrirà in un contesto in cui i rendimenti esteri sono in aumento, poiché i differenziali di tasso nei suoi confronti si ampliano.
Valanga di dati Usa, focus sui PMI
In America stanno emergendo diversi indicatori di secondo livello. Mercoledì saranno pubblicati i dati PMI Markit di marzo e gli ordini di beni durevoli di febbraio. Venerdì verranno pubblicati i redditi e le spese personali, nonché l’indice dei prezzi PCE core per febbraio.
In generale, eventuali delusioni relative ai dati di febbraio verranno probabilmente liquidate come transitorie. L’ondata di freddo che ha attanagliato la nazione potrebbe aver distorto molti parametri, e i dati riflettono un periodo precedente all’accelerazione della campagna di vaccinazione e all’invio dei controlli di stimolo.
Pertanto, i riflettori potrebbero cadere sui PMI. Nello specifico, sui sottoindici dell'inflazione. A febbraio, l’indagine sui servizi ha mostrato che le aziende hanno aumentato i prezzi di vendita al secondo ritmo più veloce da quando sono iniziate le registrazioni nel 2009, grazie al drammatico aumento dei costi. Se questa tendenza dovesse persistere, potrebbe rafforzare la convinzione del mercato che sia solo questione di tempo prima che la Fed cambi tono.
Parlando della Fed, il presidente Powell testimonierà davanti al Congresso martedì e mercoledì.
È improbabile che la raffica di dati del Regno Unito abbia molta importanza
In Gran Bretagna, i dati sull’occupazione per gennaio arriveranno sui mercati martedì, i dati sull’inflazione per febbraio saranno pubblicati mercoledì insieme ai PMI preliminari per marzo, prima che le vendite al dettaglio per febbraio vengano pubblicate venerdì.
Per quanto riguarda la sterlina, i dati economici oggigiorno non hanno molta importanza. Questi numeri riflettono un periodo in cui l’economia era ferma, quindi potrebbero essere tristi. Tuttavia, gli investitori sperano che arrivino giorni migliori a causa del ritmo sorprendente delle vaccinazioni.
Invece, le fortune della sterlina dipenderanno dalla rapidità con cui procederanno le vaccinazioni e dal riemergere dei rischi Brexit relativi ai servizi finanziari. Nel complesso, le prospettive per la sterlina sembrano positive rispetto alle valute a basso rendimento come l’euro e lo yen, poiché la Banca d’Inghilterra sarà probabilmente tra le prime banche centrali ad aumentare nuovamente i tassi, insieme alla Fed.




 Signal2forex.com - I migliori robot e segnali Forex


