
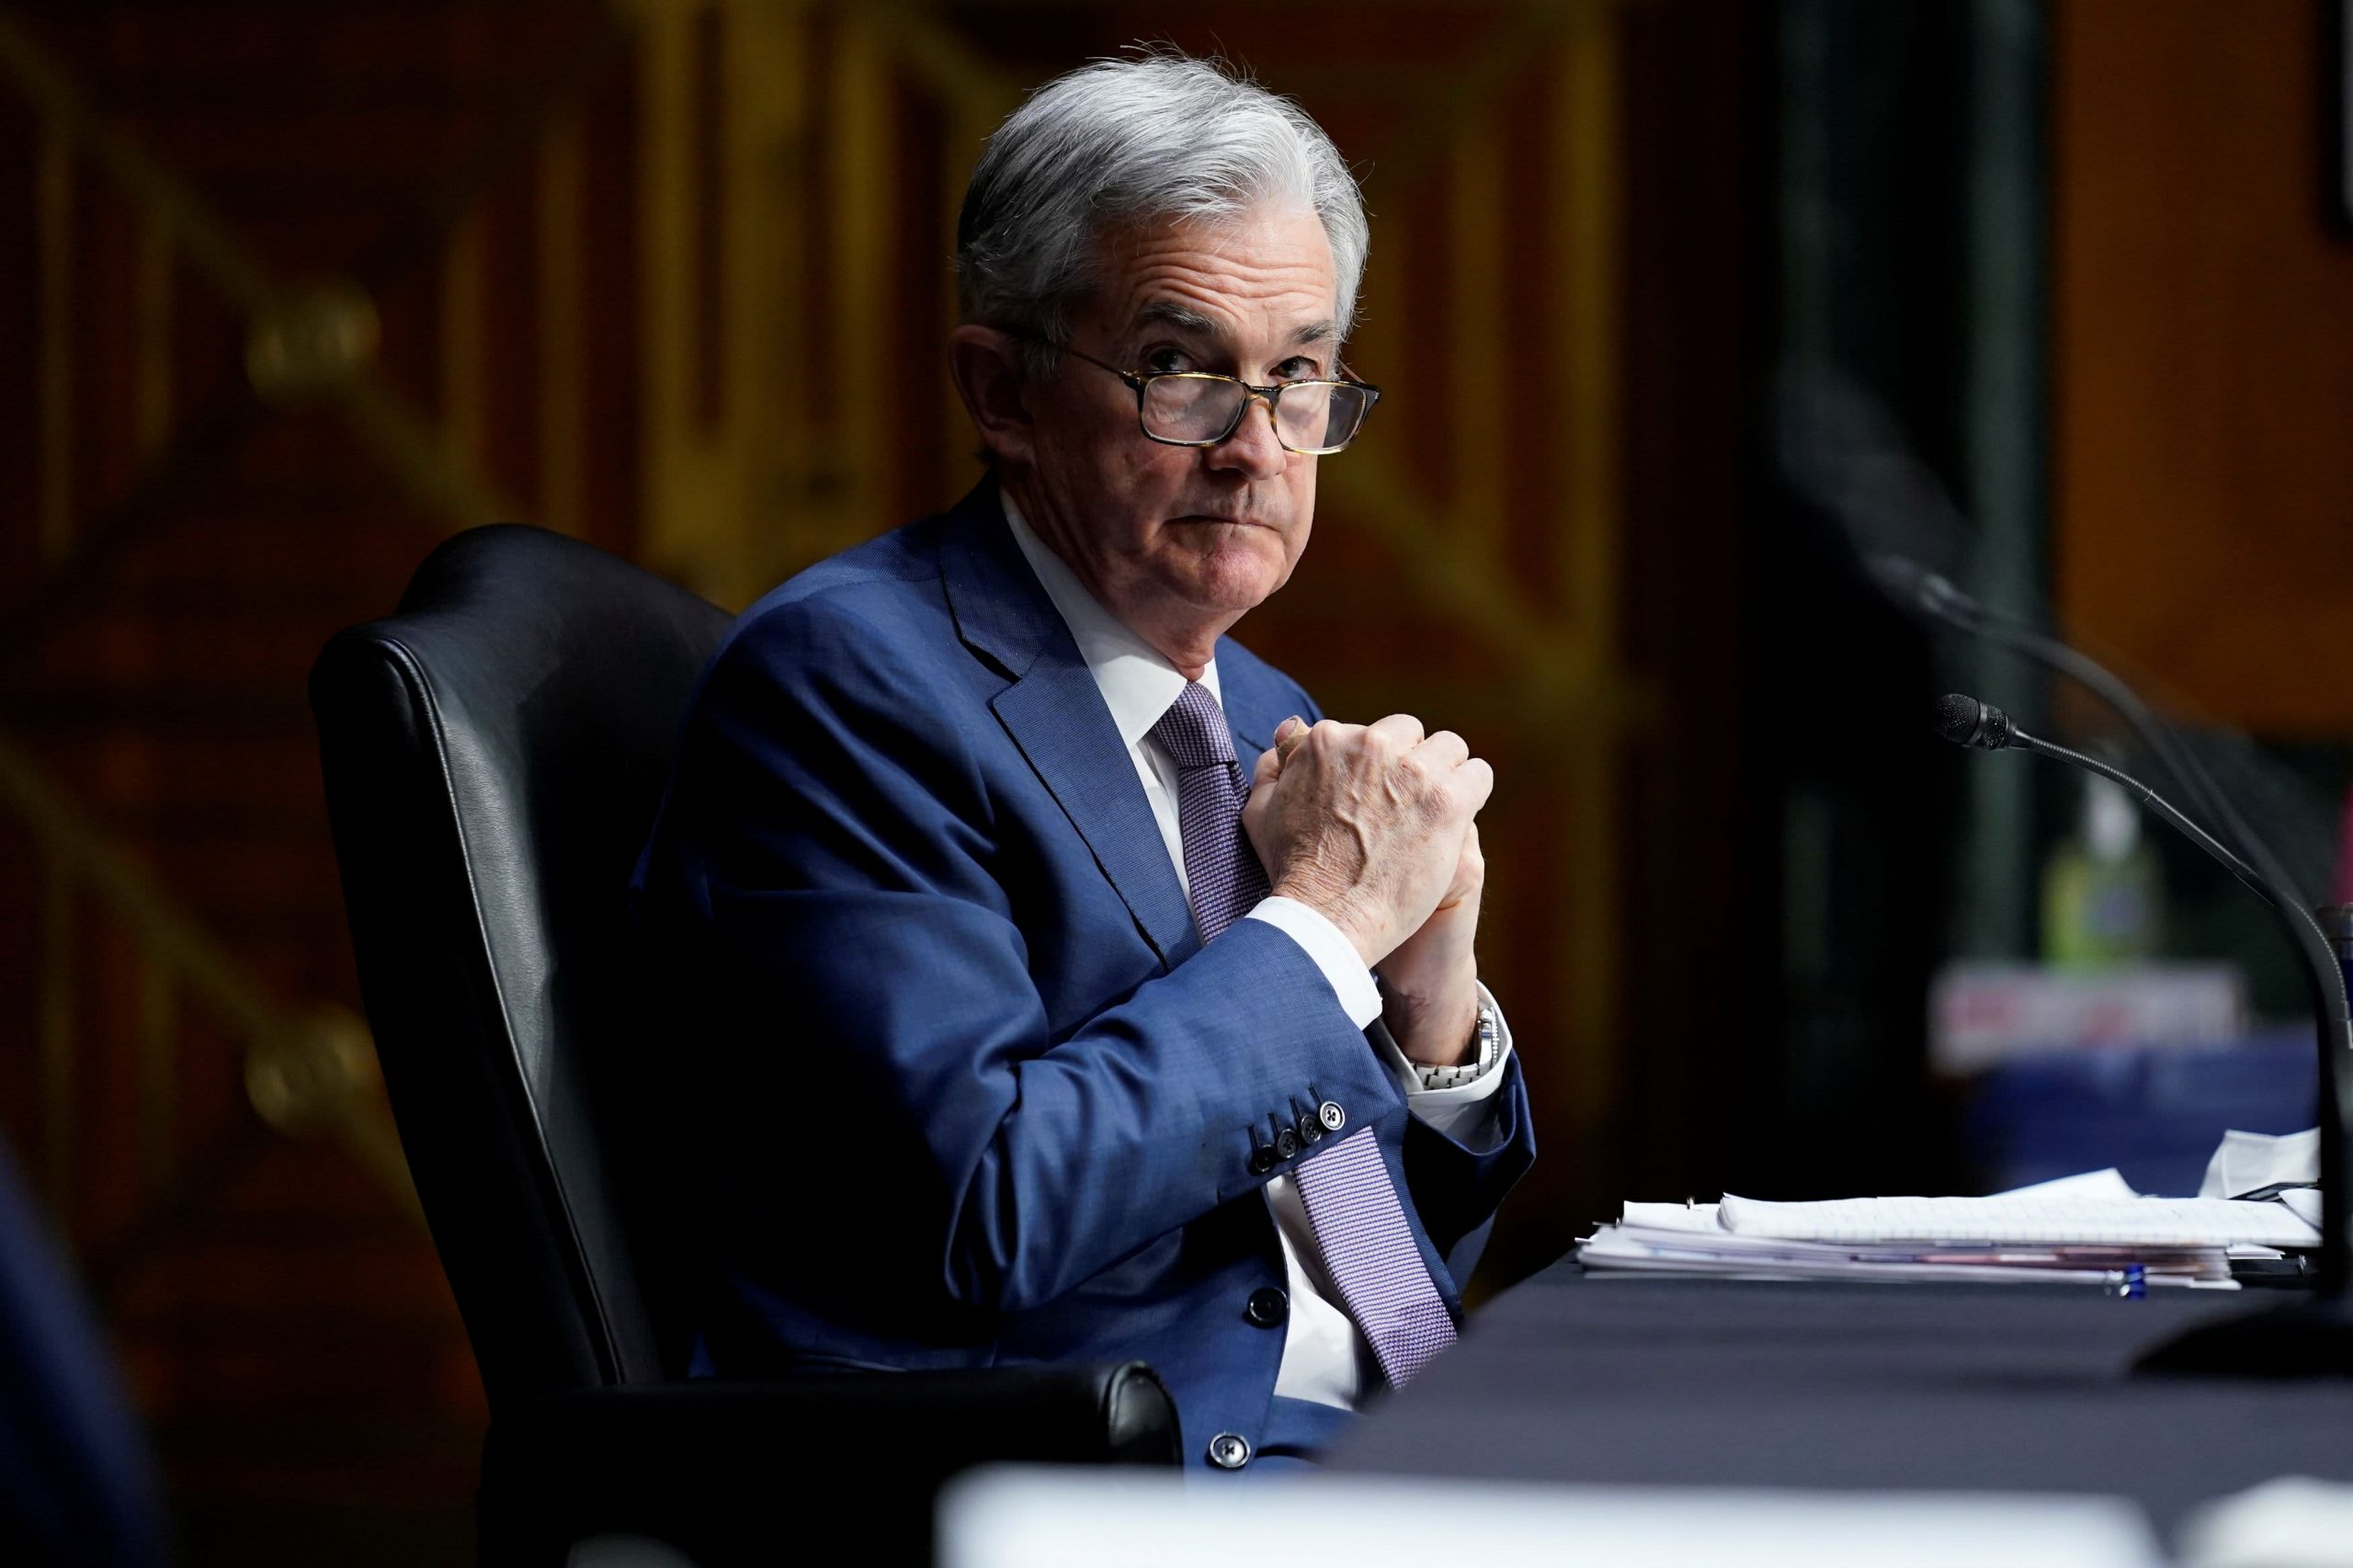
Il presidente della Federal Reserve Jerome Powell ascolta durante un'audizione della commissione bancaria del Senato sul "Rapporto trimestrale al Congresso sulla legge CARES" al Campidoglio di Washington, USA, 1 dicembre 2020.
Susan Walsch | Reuters
La Federal Reserve è nelle prime fasi di una campagna per preparare i mercati a ridurre i suoi 120 miliardi di dollari di acquisti mensili di attività per stimolare l'economia.
I commenti dei funzionari della Fed nelle ultime settimane suggeriscono che la questione del tapering dovrebbe essere discussa non appena la riunione della prossima settimana e la Fed potrebbe essere sulla buona strada per iniziare le riduzioni delle attività entro la fine dell'anno o all'inizio del prossimo anno.
Almeno cinque funzionari della Fed hanno commentato pubblicamente la probabilità di tali discussioni nelle ultime settimane, tra cui Patrick Harker, presidente della Federal Reserve Bank di Philadelphia, Robert Kaplan di Dallas, il vicepresidente della Fed per la supervisione bancaria Randal Quarles e il presidente della Fed di Cleveland Loretta Mester, i cui commenti alla CNBC sono arrivati dopo il rapporto mensile sul lavoro di venerdì.
"Mentre l'economia continua a migliorare, e lo vediamo nei dati, e ci avviciniamo ai nostri obiettivi ... avremo discussioni sulla nostra posizione politica in generale, compresi i nostri programmi di acquisto di attività e compresi i nostri tassi di interesse", Mester ha detto venerdì.
Anche se la discussione potrebbe aver luogo, l'annuncio di una decisione di ridurre effettivamente il consumo avverrà diversi mesi dopo, forse alla fine dell'estate o all'inizio dell'autunno. Quell'annuncio avrebbe quindi allontanato ulteriormente l'inizio della riduzione degli asset, forse entro la fine dell'anno o all'inizio del prossimo anno. Dal momento che la Fed ridurrà i suoi acquisti, ovvero ridurrà l'importo che acquista di una certa quantità ogni mese, quella linea temporale vedrebbe ancora la Fed acquistare miliardi di dollari di asset fino al 2022, anche se a un ritmo sempre più lento.
Tutto ciò dipende da come l'economia si riprenderà dalla pandemia. Il recente ritmo di crescita dei nuovi posti di lavoro, con una media di 541,000 posti di lavoro negli ultimi tre mesi, e il recente calo del tasso di disoccupazione sembrano essere più o meno in linea con le aspettative della Fed. La maggior parte dei funzionari della Fed continua a credere che il recente impeto di inflazione si rivelerà temporaneo, quindi è improbabile che anche grandi guadagni mensili accelerino il piano, almeno per un po'.
Evitare i capricci
Sebbene la decisione di ridurre la riduzione si basi su dati economici, alla fine verrà convertita dai funzionari della Fed in date di calendario, sebbene, come ha fatto la Fed in passato, ancora collegata ai dati.
Dietro il ritmo glaciale della riduzione degli acquisti di asset c'è un tentativo deliberato di evitare un altro cosiddetto tapering tantrum, il forte picco dei rendimenti obbligazionari nel 2013 che è arrivato dopo che il presidente della Fed Ben Bernanke ha suggerito che gli acquisti di asset potrebbero finire.
Un punto di vista all'interno della Fed è che il tapering tantrum si sia verificato perché non è riuscito a separare adeguatamente nella mente del mercato le scadenze per l'aumento dei tassi di interesse e per la riduzione degli acquisti di asset. Questa volta, la Fed sta creando una lunga pista per il tapering, chiarendo che gli aumenti dei tassi arrivano solo dopo questo processo. Ha anche fissato uno standard più elevato di miglioramento economico richiesto per gli aumenti dei tassi rispetto a quello per le riduzioni di acquisto di attività.
Quarles alla fine del mese scorso ha chiarito questa separazione, affermando: "Diventerà importante per il FOMC iniziare a discutere i nostri piani per regolare il ritmo degli acquisti di attività nelle prossime riunioni". Ma, ha aggiunto, "al contrario, il tempo per discutere di un cambiamento nel tasso sui fondi federali rimane lontano nel futuro".
Al momento, i mercati del reddito fisso sembrano dare alla Fed un margine di manovra per seguire una linea temporale graduale. Il rendimento dei titoli a 10 anni è stato ancorato intorno all'1.60% per quasi quattro mesi e il tasso dei titoli a 2 anni si è aggirato intorno ai 15 punti base (0.15%). I futures sui Fed Funds non prezzano completamente un aumento del tasso di 25 punti base dalla Fed fino all'inizio del 2023.
I funzionari della Fed si aspettavano volatilità intorno a qualsiasi annuncio che ridurrà gli acquisti di asset. Ed è chiaro che i rendimenti potrebbero aumentare di conseguenza. È possibile che i mercati diventino più aggressivi nei prezzi degli aumenti dei tassi. La misura del successo per gli attuali sforzi della Fed arriverà se i responsabili delle politiche riusciranno a ridurre gli acquisti di asset, ma vedranno solo modesti cambiamenti nelle aspettative di aumento dei tassi.
Il rischio principale ora è che la Fed, nel tentativo di evitare un capriccio del tapering, mantenga una politica monetaria accomodante troppo a lungo, consentendo all'inflazione di diventare un problema permanente, piuttosto che temporaneo.




 Signal2forex.com - I migliori robot e segnali Forex


