
Sintesi
Stati Uniti: le sfide dal lato dell'offerta continuano a tormentare la ripresa
- Dopo essere stata al di sotto del consenso per due mesi consecutivi, l'occupazione non agricola ha sorpreso al rialzo a giugno, con i datori di lavoro che hanno aggiunto 850,000 posti di lavoro. Il tasso di disoccupazione è salito al 5.9%.
- L'indice ISM manifatturiero è sceso a 60.6 a giugno. I produttori continuano a segnalare una serie di sfide della catena di approvvigionamento: allungamento dei tempi di consegna, persistenti carenze di componenti, difficoltà di personale e aumento dei prezzi. Le serie dei prezzi pagati sono aumentate di 4.1 punti a 92.1, il valore più alto dal 1979.
- La fiducia dei consumatori e i piani di acquisto sono entrambi rimbalzati a giugno, ma la carenza di automobili, case nuove ed esistenti, elettrodomestici e tutta una serie di altri articoli continua a pesare sulla ripresa. Le vendite di case in sospeso sono aumentate dell'8% a maggio, indicando la fine del recente calo delle vendite di case esistenti.
- La prossima settimana: indice dei servizi ISM (martedì), aperture di lavoro JOLTS (mercoledì), verbali FOMC (mercoledì)
Internazionale: l'economia dell'Eurozona attende giorni più luminosi
- Il rafforzamento dei sondaggi sulla fiducia e l'aumento delle vendite al dettaglio indicano giorni migliori per l'economia dell'Eurozona. Il PIL del Canada è diminuito ad aprile, ma potrebbe essere vicino al minimo, mentre in Giappone la ripresa economica sembra faticare a prendere slancio.
- La prossima settimana: annuncio della politica monetaria dell'Australia (martedì), CPI del Brasile (giovedì), PIL del Regno Unito (venerdì)
Approfondimenti sul mercato del credito: calo dei prestiti C&I: non vale la pena perdere il sonno
- Dopo aver registrato una crescita a due cifre in tre trimestri su quattro nel 2020, il calo anno su anno dei prestiti commerciali e industriali (C&I) ad aprile e maggio potrebbe sembrare deludente, ma non c'è ancora motivo di preoccuparsi.
Argomento della settimana: il XNUMX luglio significa umore elevato... e prezzi
- Questo Giorno dell'Indipendenza segna il primo grande raduno per molte famiglie e amici dopo più di un anno di distanziamento sociale. Continuando con il tema del 2021, non sarà a buon mercato.
US Review
I problemi dal lato dell'offerta continuano a frenare la crescita
L'occupazione non agricola alla fine è esplosa al rialzo, con i datori di lavoro che hanno aggiunto 850,000 posti di lavoro a giugno. Le revisioni ai dati dei due mesi precedenti sono state piuttosto ridotte, con il risultato di 15,000 posti di lavoro in più. I guadagni di posti di lavoro sono stati abbastanza ampi durante il mese di giugno, ma la riapertura delle scuole pubbliche in un momento in cui normalmente sarebbero chiuse per l'estate ha portato a un aumento smisurato di posti di lavoro statali (74,500) e locali (155,200). Senza questi guadagni, che sono stati esagerati dall'adeguamento stagionale, i libri paga non agricoli avrebbero aggiunto 620,300 posti di lavoro e segnato la terza delusione consecutiva.
Gran parte della crescita dei posti di lavoro è derivata dalle industrie più colpite durante i blocchi all'inizio della pandemia. Il settore del tempo libero e dell'ospitalità ha recuperato 343,000 posti di lavoro, mentre le assunzioni nel commercio al dettaglio (67,100), nei servizi amministrativi (40,000), nei servizi sociali (32,400) e in altri servizi (56,000) sono aumentate vigorosamente. Questi cinque settori hanno perso 14.5 milioni di posti di lavoro all'inizio della pandemia, rappresentando circa il 65% della perdita complessiva di posti di lavoro. Da allora i cinque settori hanno recuperato il 75% di tali perdite. Da una prospettiva più ampia, l'economia complessiva ha perso 22.4 milioni di posti di lavoro da febbraio ad aprile 2020 e da allora ha recuperato il 70% di tali perdite di posti di lavoro.
I produttori hanno aggiunto 15,000 posti di lavoro a giugno, con tutti i guadagni provenienti dai beni durevoli. Sia l'acciaio che i metalli fabbricati sono aumentati bruscamente, mentre i mobili e i prodotti correlati hanno visto i salari del settore aggiungere 8,500 posti di lavoro. L'occupazione nell'industria automobilistica è diminuita drasticamente, con un calo dei salari di 12,300 posti di lavoro. Il deficit riflette probabilmente le ricadute della carenza di semiconduttori, che ha limitato gli assemblaggi dei veicoli a motore. Secondo quanto riferito, la carenza di chip si sta leggermente attenuando, il che potrebbe portare a guadagni fuori misura a luglio e agosto, quando gli impianti di assemblaggio di solito chiudono per il cambio dell'anno modello. I salari delle costruzioni sono diminuiti di 7,000 posti di lavoro con grandi perdite negli appaltatori specializzati non residenziali (-14,800) e nell'ingegneria pesante e civile (-10,900) più del calo complessivo. Per contro, le assunzioni tra appaltatori residenziali e specializzati (12,700) e costruttori residenziali (2,500) rimangono forti.
Il tasso di disoccupazione è salito di 0.1 punti percentuali a giugno al 5.9%. La misura sull'occupazione delle famiglie è diminuita di 18,000 a giugno, mentre la forza lavoro è aumentata di 151,000. Sia il tasso di partecipazione alla forza lavoro (61.6%) che il rapporto occupazione-popolazione (58%) sono rimasti invariati a giugno. I risultati poco brillanti dell'indagine sulle famiglie suggeriscono che la decisione di molti Stati di porre fine alla loro partecipazione al programma federale ampliato di sussidi di disoccupazione ha finora avuto scarso impatto nel riportare i lavoratori nel mercato del lavoro. Tuttavia, il rapporto di giugno, che riflette le condizioni occupazionali tra l'inizio e la metà di giugno, è probabilmente arrivato troppo presto per raccogliere il rientro di queste persone in cerca di lavoro.
I produttori stanno ancora affrontando sfide epocali dal lato dell'offerta. L'indice ISM manifatturiero è sceso leggermente a giugno, ma rimane coerente con una forte crescita economica. L'indice ISM dei produttori è un indice di diffusione che ci dice di più sull'ampiezza della forza nel settore industriale piuttosto che sulla grandezza. Gli ultimi dati mostrano che i produttori stanno lottando per tenere il passo con la domanda. L'indice della produzione è salito di 2.3 punti a giugno a 60.8, mentre l'indice dei nuovi ordini più importante è sceso di 1.0 punti a un livello ancora eccezionalmente elevato di 66.0. Questa lettura suggerisce che i due terzi dei produttori hanno visto aumentare gli ordini a giugno. La percentuale di produttori con un portafoglio ordini in aumento è scesa di 6.1 punti a 64.5. Ancora una volta, il calo mensile è molto meno importante della percentuale ancora storicamente elevata di produttori che segnalano un aumento degli ordini arretrati. I produttori segnalano carenze di un elenco crescente di componenti e hanno anche notato difficoltà persistenti nel trovare e trattenere i lavoratori di cui hanno bisogno. L'indice dei prezzi pagati è salito di 4.1 punti a 92.1, il che segna la percentuale più alta di produttori che dichiarano di pagare prezzi più elevati dal luglio 1979. L'ampiezza degli aumenti dei prezzi e l'intransigenza dei colli di bottiglia della catena di approvvigionamento suggeriscono che il recente picco dell'inflazione si dimostrerà probabilmente più acuto e più persistente di quanto la Fed si aspettasse.
Le richieste di disoccupazione settimanali per la prima volta sono diminuite drasticamente durante l'ultima settimana. La maggior parte degli stati che hanno scelto di ritirarsi anticipatamente dal programma federale di indennità di disoccupazione ampliato ha visto un forte calo delle richieste iniziali nelle ultime settimane, il che suggerisce che dovremmo vedere più lavoratori tornare alla forza lavoro nei prossimi mesi, aprendo la strada a una più forte crescita dell'occupazione e un certo allentamento degli aumenti salariali.
Le vendite di case in sospeso sono state sorprendentemente forti a maggio, con un aumento dell'8%. Le previsioni di consenso avevano richiesto una diminuzione dell'1%. L'aumento delle vendite in sospeso, che riflettono i contratti di acquisto firmati, suggerisce che il recente calo delle vendite di case esistenti sta volgendo al termine. La scorsa settimana ha anche mostrato che i prezzi delle case continuano a crescere rapidamente in gran parte del paese, con l'indice S&P CoreLogic Case-Shiller National Home Price Index in aumento dell'1.6% ad aprile e del 14.6% nell'ultimo anno, che è il più grande anno su anno guadagno mai registrato. L'indice 20-City è cresciuto del 14.9% su base annua. Phoenix, che ha visto una forte crescita della popolazione e dell'occupazione lo scorso anno, ha registrato ancora una volta il più grande guadagno anno su anno, con prezzi in aumento del 22.3%. Anche cinque aree metropolitane - Charlotte, Cleveland, Dallas, Denver e Seattle - hanno registrato i loro maggiori guadagni anno su anno lo scorso mese.
US Outlook
Indice dei servizi ISM • Martedì
Il settore dei servizi è in ascesa man mano che vengono compiuti ulteriori progressi nella vaccinazione e viene riaperta una parte maggiore dell'economia statunitense. L'indice dei servizi ISM è balzato a 64 a maggio, che è il punto più alto da quando sono iniziate le registrazioni alla fine degli anni '1990. Come molte altre aree dell'economia, l'offerta non ha tenuto il passo con la domanda alle stelle di servizi, che ha portato a pressioni al rialzo dei prezzi. La componente prezzi pagati dell'indice è salita alla seconda lettura più alta mai registrata. L'indice delle assunzioni è diminuito di 3.5 punti a maggio, il che ci ricorda che anche i fornitori di servizi hanno difficoltà a riempire le posizioni aperte. In prospettiva, l'attività del settore dei servizi dovrebbe rimanere forte. Durante il mese di maggio, praticamente ogni settore dei servizi ha registrato una crescita complessiva, un aumento dell'attività commerciale e un aumento dei nuovi ordini. Detto questo, è probabile che i numerosi vincoli di offerta toglieranno aria all'indice nei prossimi mesi. Tenendo presente ciò, ci aspettiamo che l'indice dei servizi ISM scenda a 63.0 a giugno.
Aperture di lavoro JOLTS • Mercoledì
Non prevediamo il Job Openings and Labor Turnover Survey (JOLTS) su base mensile. Tuttavia, è probabile che la prossima settimana il JOLTS riceva maggiore attenzione da parte degli operatori di mercato, poiché la carenza di manodopera è emersa come uno dei principali ostacoli che ostacolano una crescita economica ancora più forte. Nel mese di aprile, le aperture di lavoro sono aumentate a 9.3 milioni, il che ha segnato un record. Il sondaggio ha confermato che le posizioni aperte del personale sono diventate una sfida per molte aziende in una vasta gamma di settori. Sembra che un numero maggiore di lavoratori lasci volontariamente il proprio posto di lavoro, il che suggerisce che il mercato del lavoro potrebbe essere più ristretto di quanto indicano altre misure. Il tasso di abbandono è aumentato fino a un massimo della serie del 2.7%. Considerando che altre indagini, come l'indagine NFIB sulle piccole imprese e gli indici di produzione e servizi ISM, continuano a segnalare che le aziende che stanno cercando di assumere, ma non riescono a trovare i lavoratori per farlo, non sarebbe sorprendente vedere il JOLTS entrare al consenso del mercato di 9.34 milioni di posti di lavoro a maggio.
Verbale della riunione del FOMC • Mercoledì
Il FOMC non ha apportato modifiche sostanziali alla politica durante la riunione del 16-17 giugno. Il comitato ha mantenuto la sua fascia obiettivo per il tasso sui fed funds tra lo 0.00% e lo 0.25% e ha mantenuto invariato il ritmo mensile degli acquisti di asset. Nonostante abbia lasciato sostanzialmente intatta la politica monetaria, i funzionari hanno indicato che si sono svolte discussioni iniziali su come e quando iniziare potenzialmente a ridurre gli acquisti di obbligazioni. I partecipanti al mercato probabilmente esamineranno i verbali della riunione per trovare indizi su quando questo processo potrebbe iniziare. Il FOMC ha anche aumentato le sue previsioni di inflazione per il 2021 e i verbali potrebbero fornire ulteriori approfondimenti su come i membri "transitori" vedono le recenti tendenze inflazionistiche. Allo stesso modo, sette dei 18 membri del comitato hanno indicato attraverso il "dot plot" che si aspettano tassi più alti alla fine del prossimo anno e 13 membri cercano tassi più alti alla fine del 2023. I verbali potrebbero rivelare fino a che punto I funzionari del FOMC stanno discutendo sul passaggio a un inasprimento.
Rivista internazionale
L'economia dell'Eurozona attende giorni più luminosi
Le notizie di questa settimana dall'Eurozona sono state generalmente favorevoli in termini di prospettive economiche della regione. Di particolare nota, la fiducia economica dell'Eurozona è aumentata più del previsto a 117.9 a giugno, il livello più alto in più di due decenni. I segnali di riapertura dell'economia sono emersi dalla componente di fiducia dei servizi, che è balzata a 17.9 a giugno da 11.3 di maggio, mentre l'aumento a 12.7 della fiducia dell'industria a giugno è stato più contenuto. Nel frattempo, importanti dati sull'attività hanno anche offerto prove incoraggianti dell'impatto economico della riapertura. Le vendite al dettaglio tedesche di maggio sono aumentate del 4.2% mese su mese, invertendo una parte considerevole del calo delle vendite di aprile, mentre il consumo delle famiglie francesi è aumentato del 10.4% mese su mese, più che invertire la caduta di aprile. Dati questi indicatori economici favorevoli, riteniamo che il rischio per la nostra previsione di crescita del PIL per l'intero anno dell'Eurozona del 4.3% sia orientato al rialzo.
Separatamente, mentre i sondaggi hanno indicato alcune carenze e strozzature dell'offerta, la pressione inflazionistica a livello dei prezzi al consumo rimane per ora ragionevolmente contenuta. A giugno, l'IPC principale è sceso all'1.9% su base annua, mentre anche l'IPC principale è sceso allo 0.9% su base annua. Le tendenze dell'inflazione quasi sicuramente accelereranno nei prossimi mesi a causa degli effetti di base, dato il confronto con le letture dei prezzi insolitamente basse nel terzo trimestre del 3. Tuttavia, anche con una probabile ripresa dei prezzi nei prossimi mesi, l'entità delle pressioni inflazionistiche nell'Eurozona sembra essere molto inferiore a quella attualmente sperimentata negli Stati Uniti, ad esempio.
L'economia del Canada potrebbe essere vicina al minimo
Le notizie economiche dal Canada sono state stabili piuttosto che forti. Detto questo, i dati di questa settimana suggeriscono che l'economia potrebbe superare i peggiori effetti delle recenti restrizioni legate al COVID, con la speranza che la crescita del PIL possa presto riprendere. Il PIL del Canada è sceso dello 0.3% mese su mese ad aprile, molto meno del previsto, mentre anche marzo è stato rivisto al rialzo per mostrare un aumento dell'1.3%. Per quanto riguarda i dettagli, l'attività dei servizi è diminuita dello 0.6% mese su mese ad aprile, con cali notevoli nel commercio al dettaglio (-5.5%) e nei servizi di alloggio e ristorazione (-4.6%). Anche l'attività manifatturiera è diminuita, mentre è aumentata l'attività mineraria, estrattiva e petrolifera. Rispetto a maggio, le prime stime di Statistics Canada prevedono un ulteriore calo dello 0.3% mese su mese. Tuttavia, ciò significherebbe che il PIL per il periodo aprile-maggio sarebbe dello 0.6% al di sopra della media del primo trimestre, con la speranza che la crescita economica riprenda presto. Nel complesso, vediamo poco in queste cifre che possa alterare il percorso di politica monetaria della banca centrale. Ci aspettiamo ancora che la Banca del Canada rallenti ulteriormente il ritmo degli acquisti di obbligazioni durante la riunione di politica monetaria di luglio.
Il sole economico fa ancora fatica a sorgere in Oriente
Le notizie di questa settimana dal Giappone suggeriscono che la ripresa economica del paese rimane in una fase difficile. Il sondaggio Tankan della Bank of Japan, un barometro dell'economia seguito da vicino, ha mostrato un aumento nel secondo trimestre dell'indice di diffusione dei grandi produttori a +2 da +14 nel primo trimestre, un po' meno del previsto. Nel frattempo, l'indice di diffusione dei grandi non produttori è salito solo leggermente a +5 nel secondo trimestre, da -1 nel primo trimestre. Anche i dati sull'attività sono rimasti modesti poiché lo stato di emergenza era in vigore a Tokyo, Osaka e nelle regioni circostanti per gran parte del secondo trimestre. Le vendite al dettaglio di maggio sono diminuite dello 1% mese su mese, scendendo ulteriormente dopo un crollo del 2% ad aprile. Nel frattempo, la produzione industriale di maggio è scesa del 1%, più che invertire il guadagno visto ad aprile. Con le Olimpiadi di Tokyo in programma con spettatori limitati, è improbabile che anche questo fornisca una grande spinta all'attività nei mesi a venire. Di conseguenza, prevediamo che il Giappone sarà in ritardo tra le principali economie in termini di crescita del PIL nel 1. Infine, i sondaggi PMI di giugno dalla Cina hanno continuato a indicare una performance altalenante di quell'economia per gran parte di quest'anno. Il PMI manifatturiero di giugno è sceso ampiamente come previsto, scendendo a 0.4, ma il PMI dei servizi è stato una sorpresa negativa, scendendo inaspettatamente a 4.6.
Prospettiva internazionale
Annuncio sulla politica monetaria australiana • Martedì
La Reserve Bank of Australia (RBA) annuncia la sua ultima decisione di politica monetaria martedì prossimo, un annuncio che sarà probabilmente seguito più da vicino del solito, dato che la RBA ha precedentemente segnalato che avrebbe fornito un aggiornamento sui suoi piani di acquisto di obbligazioni.
Per quanto riguarda il suo tasso di interesse di policy, non vediamo alcun cambiamento e prevediamo che il Cash Rate rimanga allo 0.10%. Per quanto riguarda i piani di acquisto di obbligazioni, prevediamo che la RBA mantenga anche l'obiettivo per i rendimenti dei titoli di Stato a tre anni allo 0.10%, ma sposti l'obbligazione di acquisto mirata per tale obiettivo all'obbligazione di novembre 2024. Dal punto di vista tattico, riteniamo che sia sensato che la banca centrale continui con questo programma in quanto è alquanto flessibile e di natura contingente e obbliga la banca centrale a una serie costante di acquisti di obbligazioni.
Per quanto riguarda il programma di allentamento quantitativo centrale, non prevediamo che la RBA espanda gli acquisti oltre l'attuale limite di 200 miliardi di dollari australiani. L'economia ha mostrato una solida crescita all'inizio del 2021 e, anche con i molteplici focolai di COVID nelle ultime settimane che potrebbero pesare temporaneamente sulla crescita, non vediamo che l'economia australiana abbia bisogno di sostegno dall'allentamento quantitativo in corso. Il nostro caso di base è che la RBA annunci la fine del quantitative easing entro settembre 2021, come previsto. Riconosciamo inoltre che esiste un rischio (relativamente leggero) che la banca centrale possa rallentare il ritmo degli acquisti di obbligazioni, in modo tale che il programma possa continuare leggermente più a lungo, forse fino a dicembre 2021. In entrambi i casi, non ci aspettiamo che la RBA annunci ulteriori acquisti di obbligazioni oltre l'attuale obiettivo di 200 miliardi di dollari australiani.
Inflazione CPI Brasile • Giovedì
I dati sull'inflazione dell'IPC dell'America Latina della prossima settimana probabilmente sosterranno la tesi di ulteriori aumenti dei tassi di interesse da parte delle banche centrali della regione. In Brasile, l'inflazione CPI è aumentata notevolmente quest'anno, raggiungendo l'8.06% anno su anno a maggio. I prezzi più elevati per elettricità e carburante, cibo e beni per la casa sono stati fattori importanti della ripresa dell'inflazione. Dato l'aumento relativamente modesto osservato a giugno 2020, gli effetti di base suggeriscono un'ulteriore accelerazione dell'inflazione su base annua nel giugno 2021. In questo contesto e considerando l'orientamento aggressivo della banca centrale brasiliana, attualmente prevediamo un aumento del tasso di 75 bp , e forse di più, dalla banca centrale nella sua riunione di inizio agosto.
Anche l'inflazione CPI del Messico è stata elevata quest'anno, anche se non nella stessa misura. L'IPC di maggio è aumentato del 5.89% su base annua, con l'aumento dei prezzi dell'energia e l'inflazione di fondo sia per i beni alimentari che per quelli non alimentari. Per giugno, l'inflazione CPI del Messico potrebbe diminuire leggermente, ma probabilmente rimarrà elevata. Questi valori di inflazione elevati hanno contribuito alla sorpresa della Banca del Messico con un aumento del tasso di 25 punti base al suo annuncio di giugno. Sebbene prevediamo un ulteriore inasprimento nel 2021, non è chiaro che il prossimo aumento arriverà non appena la riunione di agosto della Banca del Messico.
PIL del Regno Unito • Venerdì
Dopo un inciampo all'inizio del 2021, l'economia del Regno Unito ha goduto di un impressionante rimbalzo negli ultimi mesi, un'espansione che pensiamo sia proseguita probabilmente a maggio. Dal minimo più recente di gennaio, il PIL del Regno Unito è aumentato cumulativamente del 5.2%, incluso un aumento del 2.3% mese su mese ad aprile. Per maggio, la previsione di consenso è per un ulteriore aumento del PIL, di un relativamente solido 1.9% mese su mese. Un calo previsto delle vendite al dettaglio di maggio nel Regno Unito indica un aumento leggermente inferiore dell'attività dei servizi a maggio rispetto al mese precedente del 2.0%. Nel frattempo, la produzione industriale di maggio dovrebbe aumentare dell'1.8%.
Più di recente, il governo del Regno Unito ha sospeso i suoi piani di riapertura di circa un mese, da fine giugno a fine luglio. Anche se questa pausa potrebbe anche pesare temporaneamente sulla crescita, riteniamo che qualsiasi impatto sarebbe modesto. In effetti, per l'intero anno 2021, riteniamo che i rischi per la nostra previsione di crescita del PIL del Regno Unito del 7.0% siano inclinati al rialzo e continuiamo a pensare che la Banca d'Inghilterra sia sulla buona strada per rallentare ulteriormente il ritmo dei suoi acquisti di obbligazioni al suo Riunione di agosto.
Approfondimenti sul mercato del credito
C&I Lending declina: non vale la pena perdere il sonno
Dopo aver registrato una crescita a due cifre in tre trimestri su quattro nel 2020, il calo anno su anno dei prestiti commerciali e industriali (C&I) ad aprile (-12.6%) e maggio (-16.2%) potrebbe sembrare deludente, ma non c'è ancora motivo di preoccuparsi. A causa degli effetti di base, queste misure anno su anno sono alquanto distorte. I mesi estivi dello scorso anno hanno visto un'impennata dei prestiti poiché le aziende si sono affrettate a ricevere prestiti del Programma di protezione dei pagamenti (PPP). Questi prestiti sono stati progettati per mantenere a galla le imprese offrendo il perdono del governo fintanto che il denaro è stato utilizzato per mantenere i dipendenti, pagare gli interessi sui mutui, l'affitto e le utenze. Il primo round di prestiti si è svolto da aprile all'8 agosto 2020, ma fino alla fine di maggio, i dati SBA mostrano che circa il 97% del finanziamento totale del primo round è stato già distribuito. I dati sui prestiti C&I si sono mossi di pari passo con queste oscillazioni, con i due maggiori guadagni mese su mese della sua storia. I prestiti a marzo 2020 sono aumentati del 9.2% e del 14% ad aprile. Per riferimento, il più grande guadagno mensile prima dell'anno scorso è stato del 5.6%, che si è verificato quasi 70 anni fa, nel gennaio 1952. Il livello attuale dei prestiti rimane elevato a quasi l'8% al di sopra di quello di febbraio 2020 (vedi grafico).
Gli effetti di base poco lusinghieri non sono l'unico fattore alla base del recente calo dei prestiti C&I, poiché anche la domanda è diminuita. Secondo il Senior Loan Officer Opinion Survey (SLOOS), una quota modesta di banche ha riportato una domanda più debole da parte delle grandi e medie imprese, mentre la domanda delle piccole imprese è rimasta relativamente stabile. La transizione dai prestiti bancari può essere in gran parte attribuita a bilanci sani per le piccole e medie imprese e a mezzi alternativi di raccolta di capitali attraverso il mercato delle obbligazioni societarie ampiamente aperto per le imprese più grandi. Le piccole e medie imprese hanno ancora un'ampia liquidità, poiché i depositi di controllo e la valuta, nonché i depositi vincolati e a risparmio totali sono aumentati vertiginosamente per le imprese non finanziarie e non aziendali e si attestano rispettivamente al 26.7% e al 10.1% sopra i livelli del primo trimestre del 1. SLOOS ha anche citato le diminuzioni degli investimenti dei clienti in impianti o attrezzature, la domanda precauzionale di liquidità e le esigenze di credito come ragioni della minore domanda.
Dato che le aziende riducono i risparmi e necessitano di fondi aggiuntivi, dovrebbe esserci un passaggio a modelli di prestito più tipici. Le banche sono diventate significativamente più disposte a concedere prestiti quest'anno, con quasi il 25% che ha segnalato una maggiore disponibilità a concedere prestiti nel primo trimestre. Una quota moderata di banche ha anche visto un numero maggiore di richieste da parte di potenziali mutuatari in merito alla disponibilità e alle condizioni per nuove linee di credito o per aumentare le linee di credito esistenti.
Tema della settimana
Il XNUMX luglio significa alcolici elevati... e prezzi
Questo Giorno dell'Indipendenza segna il primo grande raduno per molte famiglie e amici dopo oltre un anno di distanziamento sociale. Ma continuando con il tema del 2021, non sarà a buon mercato. Rispetto allo scorso anno, la grigliata di quest'anno può sembrare un po' un affare: l'American Farm Bureau Federation ha stimato che il costo medio di una grigliata per 10 persone sarà di $ 59.50 nel 2021, mentre il costo del 2020 è stato di $ 59.66. Tuttavia, il confronto più appropriato è con i barbecue pre-pandemia del 2019, poiché i problemi della catena di approvvigionamento sono iniziati nella primavera del 2020 e ci sono stati incontri limitati la scorsa estate. Con questa misura, è chiaro che i prezzi degli elementi essenziali per la grigliata rimangono notevolmente al di sopra dei livelli pre-pandemia, con il preferito d'America, l'hamburger, in cima alla lista (vedi grafico). Anche un altro alimento base dell'estate, gli hot dog, costerà l'8.5% in più rispetto ai livelli pre-pandemia. Anche i prezzi per condimenti come lattuga e pomodori sono elevati. Lavare il tuo pasto con uno freddo costerà anche più del pre-COVID, poiché i prezzi della birra sono aumentati del 5.2%. L'USDA ha stimato che il costo di un cheeseburger completamente vestito sia di $ 1.89 a maggio rispetto a $ 1.78 a maggio 2019. Undici centesimi possono sembrare piccoli, ma sono grandi in termini percentuali e si sommano quando si includono la famiglia allargata, gli amici e, naturalmente, seconde porzioni.
Non è solo la celebrazione in sé che farà un'ammaccatura, ma anche arrivarci è diventato costoso. I prezzi dei servizi di trasporto, che includono voci come noleggio auto, manutenzione di veicoli a motore, trasporto pubblico e biglietti aerei, sono aumentati in modo significativo dall'inizio dell'anno e hanno superato i livelli pre-pandemia dell'1.6%. Il noleggio di auto e camion ha registrato l'aumento maggiore, poiché i prezzi sono aumentati del 56.3% a maggio rispetto all'inizio dell'anno, ma anche le tariffe aeree hanno registrato un costante recupero con prezzi in aumento del 12.4% e un peso più significativo per la categoria. Il prezzo medio nazionale di un gallone di benzina era di $ 3.13 il 1 luglio di quest'anno, che è di circa 40 centesimi più alto di un gallone di due anni fa. Anche l'intrattenimento quest'anno potrebbe costare un paio di dollari in più. Le interruzioni nella catena di approvvigionamento globale hanno lasciato molti fornitori di fuochi d'artificio non completamente riforniti e anche i maggiori costi di spedizione hanno dovuto essere trasferiti ai consumatori.
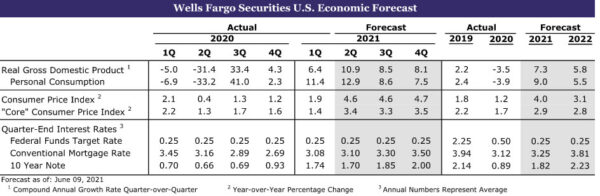
Molti consumatori sono probabilmente disposti a pagare questi nuovi prezzi, soprattutto dopo aver dovuto rinunciare ai piani lo scorso anno, ma un costoso Giorno dell'Indipendenza è solo un sintomo della maggiore inflazione osservata in tutta l'economia. Prevediamo che l'IPC supererà il 4% su base annua fino al primo trimestre del 2022, quindi i costi più elevati e le festività rimarranno probabilmente nel breve termine. Ma man mano che i confronti di base e i colli di bottiglia svaniscono, vediamo un rallentamento a partire dal secondo trimestre del 2.




 Signal2forex.com - I migliori robot e segnali Forex


