
Aspetti salienti degli Stati Uniti
- È stata una settimana selvaggia per gli investitori. Dopo la forte svendita di inizio settimana, la propensione al rischio è rimbalzata, riportando l’indice S&P 500 a un livello record.
- La variante Delta in espansione è motivo di preoccupazione sia per gli investitori che per i previsori economici. Nel Regno Unito, lo spread si sta avvicinando ai livelli visti l’ultima volta all’inizio dell’anno. Fortunatamente, i tassi di ospedalizzazione e di mortalità sono molto più bassi.
- In questa fase della ripresa, la pandemia in corso rappresenta più una sfida dal punto di vista dell’offerta che della domanda, e probabilmente peserà sulla crescita economica ma non la invertirà, rendendo l’inflazione elevata meno transitoria.
In evidenza canadese
- Il dollaro canadese e il petrolio si sono uniti ad altri asset rischiosi nella svendita di lunedì, prima di rimbalzare successivamente. I produttori dell’OPEC+ hanno finalizzato un accordo per aumentare la produzione a partire da agosto e per estendere il loro accordo fino a dicembre 2022.
- Sul fronte dei dati, una pubblicazione retrospettiva ha rivelato un calo delle vendite al dettaglio del 2.1% a maggio, ma le indicazioni flash indicavano un discreto aumento del 4.4% a giugno, in linea con la riapertura delle economie provinciali e l’incremento delle vaccinazioni.
- Statistics Canada ha aggiornato i suoi pesi di consumo per il paniere IPC riflettendo i cambiamenti indotti dalla pandemia nei modelli di spesa dei consumatori. È probabile che questi abbiano un impatto minore sui dati CPI riportati la prossima settimana.
USA – Lezioni Covid dal Regno Unito
È stata una settimana selvaggia per gli investitori. Le preoccupazioni per la variante Delta dello spread hanno mandato i mercati azionari in tilt all'inizio della settimana e il rendimento dei titoli del Tesoro a 10 anni è salito al di sotto dell'1.2% – il livello più basso da febbraio. Quasi con la stessa rapidità con cui sono crollati, i mercati azionari si sono ripresi nel resto della settimana. Anche la propensione al rischio ha fatto risalire i rendimenti. Al momento della stesura di questo articolo, l'S&P 500 era in rialzo dell'1.5% rispetto a venerdì scorso e il rendimento a 10 anni era quasi tornato a poco meno dell'1.3%. Non vi è stato alcun evidente catalizzatore di dati per il rimbalzo della propensione al rischio, sebbene l’aumento riportato sia nei nuovi progetti immobiliari che nelle vendite di case esistenti sia stato un segnale positivo.
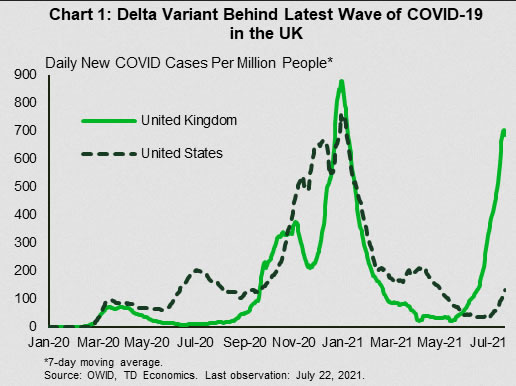
Guidati dalla variante Delta, i casi Covid sono in aumento negli Stati Uniti, ma partendo da livelli bassi (grafico 1). Nel Regno Unito, al contrario, i casi sono già al livello più alto dal dicembre dello scorso anno. Fortunatamente, una campagna di vaccinazione relativamente efficace ha indebolito il rapporto con i tassi di ospedalizzazione, che rimangono una frazione dei picchi passati (Grafico 2). Tuttavia, i ricoveri ospedalieri sono in aumento e si avvicinano ai livelli associati alle restrizioni più severe sulle attività. Anche senza un’inversione delle misure di sanità pubblica (allentate solo di recente), ciò sta causando grattacapi alla ripresa economica. Le persone che sono entrate in contatto con una persona infetta devono autoisolarsi, provocando carenza di lavoratori e in alcuni casi costringendo le aziende a chiudere per mancanza di dipendenti.
Negli Stati Uniti, i casi stanno aumentando più rapidamente negli stati del sud con i tassi di vaccinazione più bassi. Questi sono anche gli stati che sono stati più rapidi nel rimuovere le misure di sanità pubblica e sembrano meno propensi a reimporre le restrizioni. Ciononostante, i problemi relativi all’offerta di lavoro, che già rappresentano un ostacolo alla ripresa, potrebbero peggiorare a causa della diffusione del virus. Le preoccupazioni per la sicurezza stanno già contribuendo alla carenza di lavoratori nei settori ad alto contatto come il tempo libero e l’ospitalità.
La buona notizia è che l’economia americana ha dimostrato la sua resilienza a queste sfide. La crescita del PIL reale è stata in media del 5% (annualizzato) nel quarto trimestre dello scorso anno e nel primo trimestre di questo, quando l’ultima ondata ha raggiunto il suo picco.
Invece di invertire la ripresa economica, l’ultima ondata probabilmente rallenterà quello che altrimenti ci si aspettava sarebbe stato un ritmo di crescita relativamente rapido. È diventato sempre più evidente che il principale vincolo alla crescita non è la domanda, ma l’offerta. La domanda sostenuta e l’offerta lenta spiegano l’aumento dell’inflazione negli ultimi mesi. La cattiva notizia è che questi vincoli potrebbero durare più a lungo di quanto sarebbero altrimenti, rendendo meno transitorio il rialzo dell’inflazione.
Il Federal Open Market Committee rifletterà sicuramente su questi dossi e sulle loro implicazioni sull’inflazione quando si riunirà per definire la politica degli interessi la prossima settimana. La politica della Fed può fare ben poco per risolvere i vincoli di offerta. Anche se il nervosismo per l’impatto sulla domanda manterrà probabilmente cauti i responsabili della politica monetaria mentre dibattono sulla normalizzazione, il momento di iniziare a parlare di tapering è vicino. Ci aspettiamo che il presidente Powell comunichi altrettanto durante la sua conferenza stampa. Finché la domanda rimane sana, è probabile che il ritmo degli acquisti di asset rallenti prima della fine di quest’anno.
Canada – Il sentimento di avversione al rischio si dissipa rapidamente
Questa settimana è stata scarsa per quanto riguarda i dati economici, ma pesante per gli sviluppi dei mercati finanziari. Tutti gli occhi erano puntati sull’ondata di avversione al rischio che si è estesa dalla fine della scorsa settimana fino a lunedì. Sebbene alquanto incerto, ciò è stato probabilmente guidato dalle preoccupazioni sulla variante delta, da alcune recenti sorprese sui dati economici negativi e, in alcune economie, dall’incertezza della politica della banca centrale. Nonostante ciò, i mercati hanno rapidamente liquidato le vendite di lunedì, con la maggior parte degli asset rischiosi che hanno registrato un rapido rimbalzo nei giorni successivi.
Per il Canada, la svendita ha comportato un calo del loonie e un notevole impatto sui prezzi del petrolio (grafico 1). Da allora entrambi si sono parzialmente ripresi. Sebbene un’ulteriore volatilità sia sempre possibile, prevediamo poco ulteriore rialzo duraturo rispetto ai livelli attuali per il futuro. Lo scorso fine settimana i produttori dell’OPEC+ hanno raggiunto un accordo dopo un’impasse durata due settimane. Il gruppo ha deciso di estendere l’accordo fino alla fine del 2022 e inizierà ad aggiungere circa 400 barili al giorno (bpd) ogni mese, a partire da agosto. Sebbene i mercati siano attualmente tesi, questo previsto aumento dell’offerta di due milioni di barili al giorno entro la fine dell’anno dovrebbe limitare eventuali ulteriori aumenti sostenuti dei prezzi.
Per il pazzo, ci sono due fattori in gioco. Diverse materie prime avevano già raggiunto il picco nel secondo trimestre, con il petrolio probabilmente l'ultimo ad aver raggiunto il picco nel terzo. Allo stesso tempo, la Banca del Canada ha già iniziato a ridurre il suo programma di acquisto di asset e ha espresso un atteggiamento relativamente più aggressivo nei confronti della Fed. Sospettiamo che la Federal Reserve seguirà l’esempio nel corso dell’anno, diminuendo la probabilità di una sovraperformance dei loonie sulla base dei differenziali di tasso di interesse attesi e delle indicazioni della banca centrale.
Sul fronte dei dati economici, un comunicato retrospettivo sulle vendite al dettaglio ha rivelato un calo del 2.1% a maggio. Da allora, le restrizioni si sono allentate e le vaccinazioni sono aumentate. A loro volta, le stime flash per giugno indicano un robusto aumento delle vendite del 4.4%.
Come nella maggior parte delle economie, l'inflazione rimane al centro dell'attenzione, mettendo sotto i riflettori la pubblicazione dell'indice dei prezzi al consumo (CPI) della prossima settimana. In questa nota, Statistics Canada ha pubblicato i suoi pesi aggiornati del paniere di consumo dell’IPC (grafico 2). Il comunicato è stato seguito attentamente dato il notevole impatto che il COVID-19 ha avuto sui modelli di consumo. Ad esempio, il peso dei rifugi nel paniere è aumentato dal 26.9% al 29.8%, mentre quello delle operazioni domestiche/arredamento è aumentato dal 13% al 15.2%. Nel frattempo, il peso dei trasporti è diminuito considerevolmente dal 19.7% al 15.3%. La domanda persistente è se questi cambiamenti avranno un potere duraturo. Statistics Canada ora aggiornerà il paniere ogni anno. Ciò riduce la probabilità di eventuali discrepanze tra panieri e modelli di consumo.
In termini di cosa significhi per il rilascio della prossima settimana, Statistics Canada ha pubblicato una misura dell'IPC aggiustata per riflettere i cambiamenti nei modelli di consumo, con la misura solo leggermente superiore all'IPC principale. I nuovi pesi inizieranno ad essere applicati alla misura principale nei dati di giugno. L’impatto risultante sarà probabilmente modesto e dipenderà dalle forze di compensazione delle categorie che subiscono i maggiori aggiustamenti di peso (trasporti da un lato e alloggi/mobili dall’altro).




 Signal2forex.com - I migliori robot e segnali Forex


