
Tra le crescenti preoccupazioni sull'inflazione, gli intervistati del sondaggio della Fed CNBC ritengono che la Federal Reserve annuncerà la decisione di ridurre mercoledì e inizierà ad aumentare i tassi di interesse molto prima di quanto previsto in precedenza.
Gli intervistati al sondaggio prevedono in modo schiacciante che la Fed annuncerà la decisione di ridurre i suoi acquisti mensili di attività nella dichiarazione mercoledì e inizierà a diminuire a novembre. La Fed dovrebbe ridurre di 120 miliardi di dollari al mese i suoi 15 miliardi di dollari di acquisti mensili di Treasury e titoli garantiti da ipoteca, il che porterebbe a termine gli acquisti entro maggio.
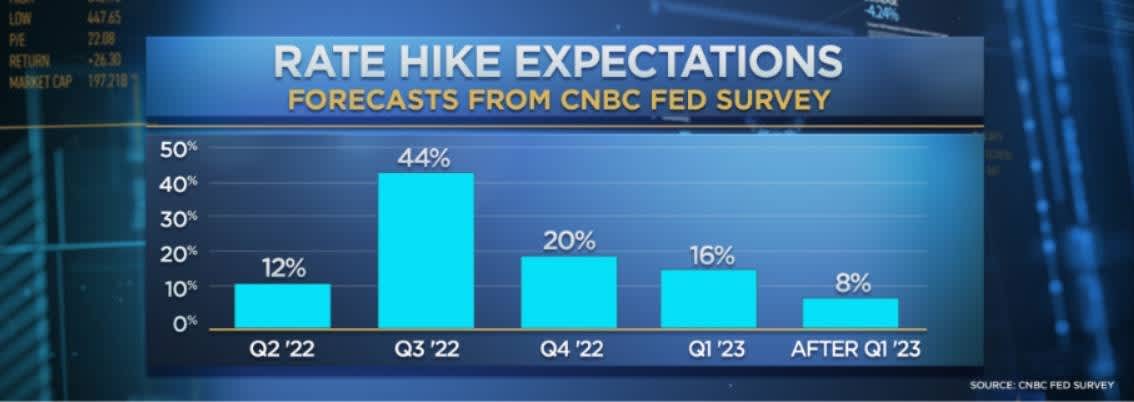
Gli intervistati hanno anche spostato in avanti la loro previsione per il primo aumento dei tassi a settembre 2022 da dicembre nell'ultima indagine.
Ma la media di settembre nasconde una prospettiva più aggressiva: il 44% dei 25 intervistati ritiene che la Fed aumenterà i tassi entro luglio, il che significa che gli aumenti dei tassi seguiranno la fine del tapering di pochi mesi.
Le aspettative da parte della Fed di un ritmo modesto sia di tapering che di rialzo dei tassi da parte della Fed sono state fonte di critiche da parte di molti intervistati: il 60% ritiene che l'inflazione sia una preoccupazione abbastanza grande che la banca centrale dovrebbe fermare tutti gli acquisti di asset ora.
"L'attuale idea della Fed di affrontare l'inflazione è di portare il proprio bilancio da $ 8.5 trilioni a circa $ 9 trilioni entro il prossimo luglio e avere ancora tassi a zero", ha affermato Peter Boockvar, chief investment officer di Bleakley Advisory Group, osservando che la Fed ancora aggiungendo al suo bilancio mentre si assottiglia. "L'inflazione e la risposta del mercato obbligazionario stanno per travolgere la Fed".
Questa critica si estende all'approccio lento della Fed sugli aumenti dei tassi.
"Ad un certo punto, la Fed dovrà accelerare il suo calendario per gli aumenti dei tassi o rischiare di perdere credibilità", ha affermato John Ryding, chief economic advisor di Brean Capital.
I mercati dei futures sui Fed fund hanno il 58% di probabilità del primo rialzo dei tassi a giugno e il 73% di un secondo aumento entro dicembre.
Le richieste per un inasprimento più rapido arrivano quando la preoccupazione per l'inflazione è salita al rischio n. 1 per l'economia, secondo gli intervistati, eclissando Covid.
Le previsioni per l'indice dei prezzi al consumo nel 2021 sono aumentate per la settima indagine consecutiva, attestandosi ora al 4.8% anno su anno, rispetto al 4.4% di settembre. Per il 2022, l'IPC dovrebbe aumentare del 3.5%, rispetto al 3% del sondaggio di settembre, segno che si ritiene che l'inflazione si stia allontanando ulteriormente dall'obiettivo del 2% della Fed.
Mentre il 64% continua a dire che il recente aumento dell'inflazione è temporaneo, molti continuano a suonare i campanelli d'allarme. In effetti, il 40% vuole che la Fed affronti il problema con aumenti dei tassi ora. Solo il 26% afferma che l'inflazione ha raggiunto il picco, con l'aspettativa che il tasso di aumento dei prezzi continuerà a salire fino a gennaio.
“La domanda corretta da porsi è: 'L'inflazione tornerà all'obiettivo del 2% della Fed senza una recessione?' Non credo che lo farà. Definirei il recente aumento dell'inflazione come temporaneo ma molto persistente”, ha affermato Robert Fry, capo economista di Robert Fry Economics.
Le bollette di spesa al Congresso si aggiungono alle preoccupazioni per l'inflazione e spingono a chiedere un inasprimento della Fed più aggressivo.
Il 36% afferma che la nuova spesa del Congresso sarà inflazionistica se non sarà compensata da tasse più elevate e il XNUMX% afferma che sarà inflazionistica anche se compensata. Il XNUMX% afferma che non è inflazionistico e nessuno degli intervistati è d'accordo con l'affermazione dell'amministrazione secondo cui la spesa si tradurrebbe in disinflazione.
Quasi i due terzi ritengono che la Fed dovrebbe compensare la nuova spesa accelerando il ritmo del suo tapering e il 40% preferisce in risposta aumenti dei tassi più rapidi rispetto al 56% che si è opposto a tali misure.
Gli intervistati sono nettamente divisi sull'impatto che i conti di spesa avranno sulla crescita: il 33% afferma che aumenterà il PIL, il 29% afferma che ridurrà la crescita e il 38% ritiene che non avrà alcun impatto. Sull'occupazione, il 38% ritiene che la nuova spesa aumenterà i posti di lavoro, il 29% afferma che ridurrà la crescita dell'occupazione e il 33% si aspetta che non avrà alcun effetto.
Sulla crescita complessiva, le prospettive continuano a diminuire, con il PIL previsto intorno al 5% quest'anno, in calo rispetto al 6.6% dell'indagine di luglio e al 3.6% previsto per il prossimo anno.
Sulle prospettive per le azioni, la CNBC ha lanciato una nuova domanda nel sondaggio, l'indice di rischio/rendimento, in cui ha chiesto agli intervistati di valutare la probabilità di un rialzo e un ribasso del 10% delle azioni nei prossimi sei mesi.
I primi risultati mostrano una probabilità del 48% di un movimento al ribasso del 10% e una probabilità del 39% di un movimento al rialzo del 10%, ottenendo un indice di -9. Allo stesso modo, il 72% ritiene che le azioni siano sopravvalutate rispetto alle prospettive di crescita e guadagni, rispetto al 56% del sondaggio precedente, ma non così alto come in estate, quando si avvicinava al 90%.
Gli intervistati ritengono che l'S&P 500 scenderà effettivamente di mezzo punto percentuale da qui alla fine dell'anno e aumenterà solo del 3% l'anno prossimo. Si prevede che le azioni affronteranno un aumento del rendimento del Tesoro a 10 anni che raggiungerà il 2.2% nel 2022.
Diventa un investitore più intelligente con CNBC Pro.
Ottieni scelte di azioni, chiamate agli analisti, interviste esclusive e accesso a CNBC TV.
Iscriviti per iniziare una prova gratuita oggi.


 Signal2forex.com - I migliori robot e segnali Forex


