
Dopo la pausa festiva, i mercati torneranno in pieno svolgimento questa settimana poiché la Fed pubblicherà i verbali della riunione del FOMC di dicembre mercoledì (19:00 GMT) e l'ultimo rapporto sui salari non agricoli verrà pubblicato venerdì (13:30 GMT) . Anche i PMI manifatturieri e non manifatturieri ISM sono previsti questa settimana, rispettivamente martedì e giovedì, entrambi alle 15:00 GMT. I dati allevieranno ulteriormente i timori di Omicron o li faranno effettivamente rivivere, e quanto è stata aggressiva la Fed nel suo ultimo incontro? Eventuali sorprese potrebbero semplicemente far uscire l'indice del dollaro USA dal suo range laterale di un mese.
Prospettive positive per il dollaro
Il biglietto verde ha appena avuto il suo anno migliore dal 2015 e, con la Fed che dovrebbe premere il grilletto del rialzo dei tassi nel 2022 sulla scia di un'economia forte e dell'aumento dell'inflazione, le prospettive positive dovrebbero durare almeno per i primi mesi del anno. Sebbene la salute generale dell'economia sia importante per i responsabili politici, il mercato del lavoro è la loro priorità assoluta e l'anno scorso non avrebbe potuto essere una prova migliore di ciò poiché la Fed era disposta a sacrificare l'inflazione incontrollata per una piena ripresa dei posti di lavoro.
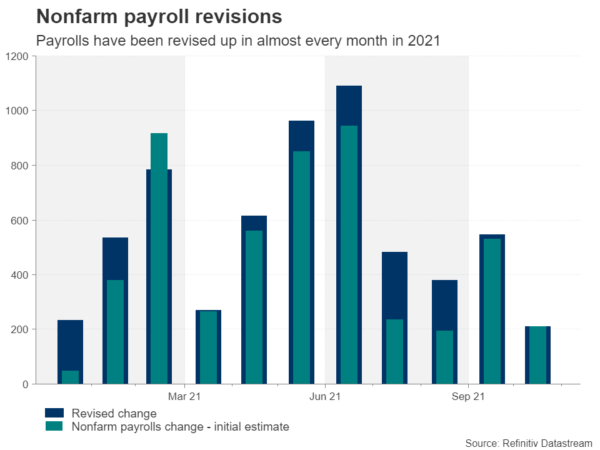
Per essere onesti nei confronti della Fed, sia i dati sull'occupazione che sull'inflazione sono stati notevolmente distorti dalla pandemia. Per il mercato del lavoro, in particolare, ci sono state molte revisioni alle letture iniziali delle buste paga, mentre nemmeno la Fed ha una buona spiegazione per la contrazione della forza lavoro. Escludendo novembre e dicembre, le buste paga non agricole sono state riviste al rialzo di quasi un milione, indicando che la crescita dell'occupazione non è stata lenta come inizialmente ritenuto.
Panico alla Fed?
Ma l'enigma più grande al momento è se i restanti 3.5 milioni di persone stimate che hanno lasciato la forza lavoro durante la pandemia e devono ancora tornare lo faranno mai. La carenza di lavoratori sta mettendo a dura prova i costi salariali delle imprese, aggiungendosi alle già crescenti pressioni sui prezzi. Se la spirale salari-prezzi dovesse peggiorare, le aspettative di inflazione potrebbero disancorarsi e la Fed non avrebbe altra scelta che premere sui freni molto più forte.
Gli investitori hanno avuto un'idea di ciò già a dicembre, quando il presidente Powell ha compiuto una svolta decisiva da falco annunciando un ritmo accelerato di tapering, che ha aperto la strada a precedenti rialzi dei tassi. La maggior parte dei membri del FOMC ora prevede tre aumenti dei tassi nel 2022. Inoltre, Powell ha accennato al fatto che il decollo potrebbe avvenire subito dopo la fine del tapering a marzo. I verbali di mercoledì riveleranno fino a che punto sono andate quelle discussioni nella riunione di dicembre.
Ma il rischio principale del verbale è il tono generale, che potrebbe risultare molto più aggressivo rispetto alla conferenza stampa gestita da Powell in cui ha placato con successo le preoccupazioni degli investitori. Una Fed eccessivamente aggressiva potrebbe ancora rappresentare un problema per i mercati ora che Omicron si sta diffondendo in tutta l'America, frenando potenzialmente la crescita nelle prime parti del 2022. Quindi, qualsiasi segno che Omicron abbia iniziato ad avere effetti contrazionali sull'economia potrebbe pesare sul sentiment.
Un altro mese solido per i lavori negli Stati Uniti
Guardando le stime di consenso per i dati di venerdì, ci si aspetta che i salari non agricoli siano aumentati di 400 a dicembre contro il deludente aumento di 210 di novembre, che potrebbe essere rivisto. Si prevede che il tasso di disoccupazione abbia toccato un altro minimo post-pandemia, scendendo di 0.1 punti percentuali al 4.1%.
Tuttavia, la retribuzione oraria media potrebbe essere la versione più interessante, poiché si prevede che il tasso su base mensile sia leggermente aumentato allo 0.4%, ma si prevede che il tasso annuo sarà moderato dal 4.8% al 4.2% a dicembre. Un aumento molto più forte del previsto del ritmo mensile indicherebbe che le difficoltà di assunzione stanno peggiorando, il che significa che la crescita salariale deve ancora raggiungere il picco.
Uno shock salariale positivo è probabilmente il più grande potenziale rialzo del rapporto NFP per la valuta statunitense, mentre un'altra delusione nella stampa dei lavori potrebbe innescare una frenetica svendita istintiva, anche se dati i recenti forti numeri settimanali di richieste di sussidi di disoccupazione, una grande mancanza è improbabile. I sondaggi ISM potrebbero esacerbare le mosse se infliggono un doppio colpo o aumentano il dollaro.
Le incertezze possono mantenere il dollaro in un intervallo
Il suo indice è stato scambiato in un intervallo per oltre un mese, con il minimo visto al ritracciamento di Fibonacci del 38.2% del rialzo di fine ottobre-fine novembre intorno a 95.54 e il tetto al massimo di 16 mesi di novembre di 96.94. Quel picco intorno a 97 potrebbe essere testato presto se il biglietto verde manterrà i suoi progressi, ma prima c'è un'altra resistenza nella zona 96.60. D'altra parte, se l'indice del dollaro dovesse superare il range floor e scendere al di sotto della media mobile a 50 giorni, ciò non sarebbe di buon auspicio per le prospettive a breve termine.
Nel complesso, tuttavia, è abbastanza probabile che il dollaro continuerà a consolidarsi fino a quando non ci sarà un quadro più chiaro sull'impatto che Omicron avrà sull'economia globale e sul fatto che l'inflazione sia più vicina al plateau. Quest'ultimo determinerà senza dubbio la velocità con cui si muoverà la Fed con i rialzi dei tassi.




 Signal2forex.com - I migliori robot e segnali Forex


