
Aspetti salienti degli Stati Uniti
- Le vendite al dettaglio totali sono rimaste invariate a luglio, segnando una decelerazione rispetto al ritmo di giugno. Tuttavia, le vendite nel gruppo di controllo, che escludono diverse categorie volatili e sono utilizzate nel calcolo del PIL, sono cresciute di un robusto 0.8% m/m.
- Le abitazioni hanno continuato a raffreddarsi a luglio. Le vendite di case esistenti sono diminuite del 5.9% e il prezzo medio destagionalizzato delle case è diminuito per il secondo mese consecutivo. Anche i costruttori di case hanno continuato ad allentare l'acceleratore, con avviamenti in calo del 9.6% a luglio.
- I verbali della riunione del FOMC del mese scorso hanno rivelato che molti partecipanti hanno riconosciuto i rischi che il Comitato potrebbe inasprire la posizione della politica "più del necessario".
In evidenza canadese
- L'inflazione complessiva si è leggermente raffreddata al 7.6% a/a a luglio a causa del calo dei prezzi del carburante. Tuttavia, l'inflazione resta sgradevolmente alta e non colpisce tutte le famiglie allo stesso modo.
- Le misure di inflazione core sono aumentate il mese scorso, supportando la tesi di un aggressivo aumento della BoC di settembre.
- Gli indicatori di crescita pubblicati questa settimana hanno generalmente confermato che la crescita economica si sta raffreddando. Il BoC deve affrontare un compito sempre più difficile di progettare un atterraggio morbido.
USA – Quanto velocemente aumentare i tassi? Questa è la domanda
La terza settimana di agosto è stata un'intensa settimana di dati per gli Stati Uniti, con aggiornamenti su alloggi e consumi per luglio. Il consumatore ha speso un po' più del previsto presso i rivenditori (tralasciando i concessionari di auto e le stazioni di servizio), grazie al successo dell'evento Amazon Prime Day, ma l'edilizia abitativa continua a ricalibrarsi per l'ambiente dei tassi più elevati.
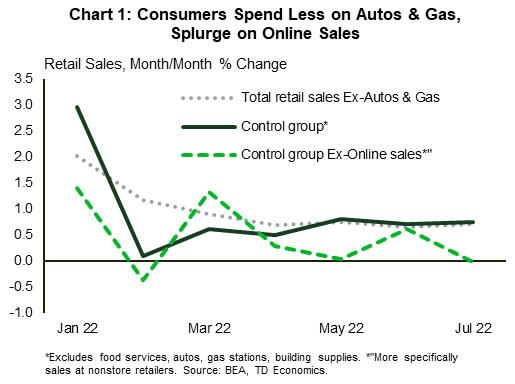
Le vendite al dettaglio principali sono rimaste piatte a luglio, segnando una decelerazione rispetto all'aumento dello 0.8% mese su mese (m/m) di giugno. Tuttavia, la misura principale è stata trascinata al ribasso dalle vendite di rivenditori di auto e ricambi (-1.6%) e dalle stazioni di servizio (-1.8%), queste ultime riflettendo i prezzi più bassi alla pompa. Le vendite al dettaglio in tutte le altre categorie sono aumentate dello 0.7% m/m. Allo stesso modo, le vendite nel gruppo di controllo, che tolgono un paio di categorie in più dal totale e sono utilizzate per il calcolo delle spese per consumi personali e del PIL, sono aumentate dello 0.8% m/m grazie all'incremento delle vendite al dettaglio (Grafico 1 ). L'inflazione totale dell'IPC è rimasta piatta a luglio, quindi in base a queste misure, la spesa dei consumatori di beni reali sembra aver avuto un inizio decente del terzo trimestre.
I consumatori hanno anche speso generosamente il mese scorso in materiali da costruzione e rivenditori di forniture (+1.5% m/m), una mossa che andava controcorrente rispetto al continuo indebolimento delle abitazioni. Le vendite di case esistenti sono diminuite di quasi il 6% a luglio, estendendo la loro caduta al ribasso dall'inizio dell'anno a uno sbalorditivo 26%. Anche i prezzi delle case hanno risentito di tassi più elevati, con il prezzo medio destagionalizzato delle case in calo in ciascuno degli ultimi due mesi (grafico 2). Il fatto che i tassi ipotecari siano leggermente diminuiti nelle ultime settimane potrebbe fornire un'opportunità per la disfatta immobiliare. Tuttavia, la Fed non ha deciso di aumentare i tassi, quindi è probabile che l'accessibilità economica rimanga un vincolo significativo per il prossimo futuro. Di conseguenza, prevediamo che le vendite di case continueranno a registrare un trend moderatamente al ribasso durante la prima metà del prossimo anno.
I costruttori di case hanno continuato ad allentare l'acceleratore in questo contesto di mercato difficile, con inizi in calo del 9.6% a luglio. La debolezza dell'edilizia residenziale negli ultimi mesi si è concentrata nel mercato unifamiliare. Un recente forte calo della fiducia dei costruttori di case in questo settore suggerisce che la tendenza è destinata a continuare.
Le ricadute della flessione del mercato immobiliare sono solo un fattore che la Fed deve considerare mentre si prepara ad aumentare nuovamente i tassi il mese prossimo. I verbali della riunione del FOMC del mese scorso hanno rivelato che molti membri hanno riconosciuto i rischi che il Comitato potrebbe inasprire la posizione della politica "più del necessario". Inoltre, i partecipanti hanno ritenuto che man mano che il tasso ufficiale viene ulteriormente inasprito "sarebbe appropriato a un certo punto rallentare il ritmo degli aumenti dei tassi ufficiali" per valutare gli impatti. I mercati hanno interpretato questo come un segnale che il ritmo degli aumenti dei tassi rallenterebbe presto, ma alcuni funzionari della Fed (ad esempio, Bullard, membro votante, sostiene un aumento di 75 punti base (bp)) sembravano respingere tale nozione. Per ora, i mercati stanno scontando un aumento di 50 punti base alla prossima riunione. Il discorso del presidente Powell a Jackson Hole venerdì prossimo sarà seguito da vicino per valutare l'ultimo pensiero della Fed su dove sono diretti gli aumenti dei tassi.
Canada: caldo fino al midollo
I mercati finanziari canadesi avevano gli occhi fissi sul rapporto sull'inflazione di questa settimana, l'ultimo prima della decisione sui tassi della Bank of Canada del 7 settembre. I mercati obbligazionari hanno reagito alzando leggermente i rendimenti a breve termine durante la settimana, poiché le pressioni sull'inflazione core si sono intensificate a luglio. Prevediamo che la Bank of Canada aumenterà il tasso di riferimento di 50 punti base (pb) durante la riunione di settembre, ma i dati sull'inflazione inclinano il rischio a una mossa di 75 pb.
Che si tratti di 50 o 75 punti base, la mossa probabilmente non susciterà lo stesso shock adesivo del loro aumento a sorpresa di 100 punti base a luglio. Tuttavia, rappresenterebbe comunque un aumento aggressivo e sarebbe coerente con il messaggio del Governatore Macklem secondo cui è meglio anticipare l'inasprimento ora, piuttosto che dover essere più aggressivo in seguito. Probabilmente non sarà nemmeno la loro ultima escursione. Come dettagliato nel nostro ultimo pezzo sulle prospettive trimestrali, hanno comunicato la necessità di spostare i tassi al di sopra della loro stima dell'intervallo neutro (cioè al di sopra del 3%) per mantenere la credibilità.
Osservando i dettagli dei dati CPI di luglio, l'inflazione complessiva si è leggermente raffreddata al 7.6% anno/anno (a/a) a seguito di un forte calo dei prezzi del carburante. Tuttavia, la metrica su cui i politici tendono a dare più peso è l'inflazione core. Quasi tutte le misure dell'inflazione core sono aumentate a luglio (grafico 1). Anche le metriche che non si sono mosse più in alto, come l'assetto CPI, sono rimaste sgradevolmente alte, sottolineando il caso di un'aggressiva salva di settembre.
Un tasso di inflazione del 7.6% è ancora troppo elevato e un'inflazione elevata colpisce tutti, anche se non nella stessa misura. La nostra ricerca pubblicata questa settimana rileva che probabilmente sono le famiglie a reddito medio quelle più colpite dall'inflazione, data la loro quota relativamente alta di spesa per cibo e trasporti.
In definitiva, l'inflazione indebolisce il potere d'acquisto e pesa sulla crescita in termini reali, e questa settimana ha presentato una serie di comunicati che offrono chiarezza sull'andamento della crescita. Il messaggio principale di quasi tutti questi indicatori è che la crescita sta rallentando (grafico 2), coerentemente con la stima soft flash per la crescita mensile del PIL di giugno. Inoltre, i dati interni ad alta frequenza sulla spesa delle carte di credito e debito di TD stanno mostrando segni di allentamento con l'avanzare dell'estate.
La BoC ha previsto una crescita più lenta nel terzo trimestre nell'MPR di luglio e per ridurre l'inflazione è necessario un certo allentamento dell'attività economica. Come la Fed, la BoC sta cercando di progettare uno scenario di "atterraggio morbido", in cui la crescita economica è al di sotto del trend per un certo periodo, ma comunque positiva, e l'inflazione si raffredda. Questo è un equilibrio incredibilmente difficile da trovare e, con il calore persistente dell'inflazione core, le possibilità che questo risultato si svolga stanno probabilmente diminuendo.




 Signal2forex.com - I migliori robot e segnali Forex


