
Aspetti salienti degli Stati Uniti
- La Federal Reserve ha alzato i tassi di interesse di 75 punti base per il terzo incontro consecutivo, portando il tasso sui fondi federali al livello più alto degli ultimi 14 anni.
- Il presidente del FOMC Powell ha ribadito il suo discorso a Jackson Hole, affermando che la Fed è disposta a tollerare una crescita più lenta e una maggiore disoccupazione per riportare l'inflazione al suo obiettivo del 2%.
- I settori sensibili ai tassi di interesse continuano a risentire degli effetti degli aumenti dei tassi passati, con le vendite di case esistenti in calo dello 0.4% (m/m) ad agosto, segnando il settimo mese consecutivo di ribassi.
In evidenza canadese
- Le mosse del mercato sono state guidate da un messaggio aggressivo del presidente della Fed Jay Powell, che ha sottolineato la determinazione della Fed a ridurre l'inflazione negli Stati Uniti, anche se provoca una recessione. Questo ha fatto salire il dollaro USA e punito il Loonie.
- I dati economici canadesi pubblicati questa settimana hanno mostrato che l'inflazione rimane alta e che i consumatori stanno iniziando a ridurre quando sentono il colpo.
- Fortunatamente, ad agosto, l'inflazione canadese ha fatto un passo nella giusta direzione. Le pressioni sui prezzi sono aumentate su un'ampia fascia di beni e servizi, suggerendo che tassi più elevati potrebbero essere in grado di fare il trucco.
USA – Il FOMC punta in alto
Gli ultimi giorni dell'estate 2022 sono stati incentrati sulla riunione del FOMC che si è conclusa mercoledì con un altro aumento di 75 pb, portando il tasso sui fondi federali al livello più alto degli ultimi 14 anni. L'annuncio era ampiamente previsto dai mercati dopo che l'indice CPI della scorsa settimana è stato più caldo del previsto, con l'IPC core in aumento allo 0.6% mese su mese (m/m). Tuttavia, le proiezioni aggiornate della Fed hanno evidenziato una narrativa più aggressiva di quanto i mercati si aspettassero, determinando una reazione volatile da parte dei mercati azionari e obbligazionari. L'S&P 500 ha chiuso la giornata in ribasso dell'1.7% e il rendimento dei Treasury a due anni, che è salito brevemente sopra il 4.1%, ha chiuso al livello pre-riunione del 4%. Un'ulteriore analisi della decisione ha visto il rendimento a due anni salire al 4.2% e l'S&P 500 ritirarsi ulteriormente, chiudendo la settimana in ribasso del 4.1% al momento della stesura.
Il presidente Powell ha usato la sua conferenza stampa per ribadire il suo discorso a Jackson Hole, sottolineando che la Fed non si sarebbe tirata indietro dalla sua lotta per riportare l'inflazione al suo obiettivo del 2%. Powell ha osservato che una posizione politica restrittiva sarebbe probabilmente necessaria per qualche tempo e che ciò si tradurrebbe probabilmente in un periodo prolungato di crescita al di sotto del trend e condizioni del mercato del lavoro più morbide. Finora i progressi sul fronte dell'inflazione sono stati contrastanti con l'inflazione complessiva che ha mostrato i primi segnali di picco (in gran parte a causa del calo dei prezzi del gas), ma l'inflazione core è rimasta ostinatamente alta, il che ha spinto la Fed a mantenere la linea sulla sua politica aggressiva.
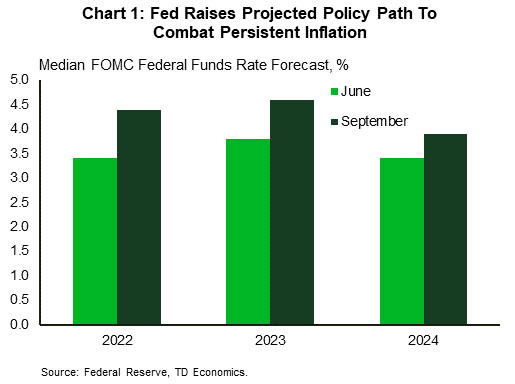
Secondo le proiezioni aggiornate della Fed, la stima mediana del tasso sui fondi federali (FFR) dovrebbe ora raggiungere il 4.4% entro la fine dell'anno, un punto percentuale al di sopra della precedente stima di giugno (grafico 1). I membri del FOMC prevedono che saranno necessari ulteriori aumenti delle tariffe nel 2023, con la proiezione mediana della tariffa terminale che raggiungerà il 4.6%. Ciò rappresenta circa 150 pb di ulteriori incrementi dei tassi rispetto all'attuale livello di 3 – 3.25.
Altrove questa settimana, il settore immobiliare sensibile ai tassi di interesse ha continuato a mostrare ulteriori segnali di indebolimento. Le vendite di case esistenti sono diminuite dello 0.4% m/m ad agosto, segnando il settimo mese consecutivo di calo. Anche i prezzi delle abitazioni mediani destagionalizzati sono scesi ulteriormente in territorio negativo, scendendo per tre mesi consecutivi (grafico 2). La riduzione dell'accessibilità economica continua a rappresentare un ostacolo alla domanda di abitazioni da parte dei consumatori e, con i tassi dei mutui ora ben al di sopra del 6%, quel vento contrario si sta trasformando in una burrasca. Tassi più elevati non incidono solo sulle vendite, ma anche sull'edilizia residenziale. Mentre l'inizio dell'edilizia abitativa è rimbalzato ad agosto (con un aumento del 12% m/ma 1.58 milioni di unità), la media mobile a 3 mesi delle variazioni su base annua è ancora in calo del 5.4%. Inoltre, un calo dei permessi immobiliari di agosto suggerisce una maggiore debolezza nei prossimi mesi. Ciò è in linea con le recenti letture del sentimento dei costruttori, che ora è diminuito per nove mesi consecutivi e attualmente si trova al minimo di 28 mesi.
Niente di tutto ciò influenzerà la Federal Reserve a sollevare il piede dal pedale mentre continuano a far salire i tassi di interesse per abbassare l'inflazione. Con il FOMC che traccia un corso che quasi inverte il run-down 2007/2008 nel tasso di policy, il percorso attuale e futuro della politica monetaria continuerà ad agire come un peso crescente sull'economia che va avanti.
Canada – I consumatori stringono i cordoni della borsa
È stata un'altra settimana difficile per i mercati azionari, con la principale banca centrale mondiale che ha portato a casa il messaggio che combatterà l'inflazione a tutti i costi. Anche dopo aver alzato i tassi di 300 punti base quest'anno, la Fed prevede ancora una forte dose di inasprimento in vista. Il dollaro canadese, insieme a molte altre valute, ha sofferto di questo comportamento da falco negli Stati Uniti nonostante anche la Bank of Canada sia stata aggressiva nei suoi messaggi.
L'inflazione canadese ha fatto un passo nella giusta direzione ad agosto, ma è rimasta molto alta al 7% su base annua (a/a). I prezzi più bassi alla pompa hanno aiutato il titolo, ma contrariamente alla situazione negli Stati Uniti, anche le pressioni sull'inflazione core sono leggermente diminuite ad agosto, al 5.3% a/a (grafico 1). Forse ancora più incoraggiante, la variazione di un mese dell'IPC core è stata di un 2.6% relativamente favorevole (su base annua). Non ci piace mai leggere troppo nel numero di un mese, ma è rassicurante vedere l'aumento mensile più debole dell'inflazione core in oltre un anno. Detto questo, la media del trio di misure di inflazione core della Bank of Canada è stata del 5.2% a/a. Questo è molto lontano dall'intervallo dell'1-3% che la Banca vorrebbe vedere. Quindi, mentre i dati di agosto sono stati incoraggianti, la Banca è ben lontana dal ridurre le pressioni inflazionistiche.
Un aspetto particolarmente scoraggiante del rapporto è stata l'elevata inflazione alimentare: i prezzi nei negozi di alimentari sono aumentati del 10.8% rispetto a un anno fa, il ritmo più veloce dal 1981. Dato che i generi alimentari sono tra gli acquisti con la frequenza più alta dei consumatori, questo ha pizzicato i budget delle famiglie , e senza dubbio facendo economizzare i canadesi.
Quella frugalità è stata riscontrata nei dati sulle vendite al dettaglio pubblicati venerdì, che sono scesi del 2.5% m/m, dopo un balzo in avanti a giugno. Il calo principale è arrivato quando i prezzi alla pompa sono diminuiti, portando le entrate delle stazioni di servizio in calo del 14.2% sul mese. Ma la debolezza è andata oltre. Le vendite al dettaglio principali, che escludono le vendite di benzina e auto, sono diminuite dello 0.9%, il primo calo in sette mesi. Dato il contesto in cui l'inflazione è elevata, ciò significa che le vendite core sono diminuite del 2% m/m in termini reali.
I dati al dettaglio di luglio sono piuttosto arretrati a questo punto, quindi Statistics Canada ha anche rilasciato una stima lampo per i dati di agosto basata su un campione incompleto. Questa misura è aumentata dello 0.4% m/m, un rimbalzo molto deludente. Ciò suggerisce che i consumatori stanno risentendo dell'inflazione e dei costi di finanziamento più elevati. Prevediamo che ciò determinerà una crescita molto più lenta della spesa dei consumatori nella seconda metà dell'anno, come delineato nelle nostre ultime previsioni, pubblicate questa settimana. Le vendite al dettaglio non sono il quadro completo della spesa dei consumatori, poiché non includono la spesa per servizi, come biglietti per il cinema, ristoranti e viaggi. Pertanto, parte della loro debolezza riflette probabilmente il ritorno a una maggiore spesa per i servizi che sono stati ridotti durante la pandemia. Per quanto riguarda i viaggi, Statistics Canada ha pubblicato i dati di luglio che mostrano che i viaggi canadesi fuori dal paese sono aumentati di sei volte a luglio rispetto al 2021, raggiungendo circa il 64% del suo livello pre-pandemia, prova che questo cambiamento sta avvenendo




 Signal2forex.com - I migliori robot e segnali Forex


