
Ecco gli ultimi sviluppi nei mercati globali:
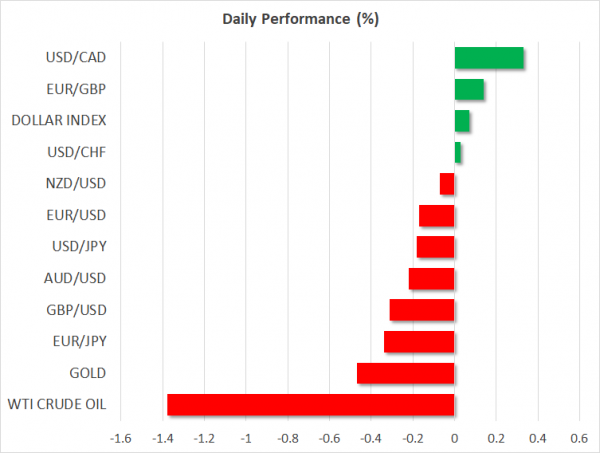
- FOREX: L'economia britannica è cresciuta dell'1.5% a/a nel terzo trimestre come previsto, secondo i dati preliminari. Il disavanzo commerciale del Regno Unito si è ridotto e la produzione manifatturiera è stata leggermente migliore del previsto a settembre. Tuttavia, le prove sugli investimenti delle imprese sono state deludenti e gli scoraggianti titoli odierni della Brexit sono stati sufficienti per spingere la sterlina/dollaro verso il basso a 1.2988 prima di un'inversione a 1.3035 (-0.15%). In particolare, le spese in conto capitale sono diminuite dell'1.2% t/t nel terzo trimestre rispetto a un aumento previsto dello 3%, registrando la perdita più grande dal primo trimestre 0.2. Sul fronte Brexit, il portavoce Brexit del DUP, Sammy Wilson, ha reagito duramente alla Brexit dettagliata del Primo Ministro britannico la lettera successiva a maggio sembrava sostenere una regolamentazione diversa per l'Irlanda del Nord rispetto al resto del Regno Unito ai sensi della clausola di backstop. Wilson ha minacciato di bocciare i piani di uscita alla Camera dei Comuni se le proposte rimarranno sul tavolo. La sterlina/sterlina è arretrata dello 1%, mentre l'euro/sterlina è in territorio positivo, guadagnando lo 2016%. Intanto nell'Eurozona, i timori per la disputa sul bilancio UE-Italia si sono intensificati a seguito delle previsioni della Commissione Europea sull'economia italiana, apparse ieri più pessimiste delle previsioni di Roma, in particolare sull'entità del disavanzo pubblico. Le minacce tariffarie statunitensi sulle auto dell'UE sembrano rimanere vive secondo il commissario per il commercio dell'UE, il quale ha affermato che gli Stati Uniti mostrano poca volontà di concludere un accordo con l'UE in materia. L'euro/dollaro ha esteso il ribasso di giovedì a 0.53 prima di risalire fino a 0.20 (-1.1325%), al minimo dal 1.1347° novembre. L'indice del dollaro è stato scambiato piatto a 0.11 e il dollaro/yen è scivolato a 1 (-96.78%) dopo che la Fed ha mantenuto i tassi di interesse si sono stabilizzati come previsto e sono rimasti sulla rotta per un'ulteriore stretta monetaria. Eppure i politici hanno riconosciuto la debolezza degli investimenti delle imprese, con i mercati che vedono la guerra commerciale tra Stati Uniti e Cina responsabile del deficit, soprattutto dopo che Moody's ha riferito giovedì che le tensioni tra le parti potrebbero infiammarsi nel 113.84 e la crescita globale potrebbe rallentare nei prossimi due anni . Dollaro/loonie è salito fino a 0.18, un livello mai visto dall'inizio di settembre, sulla scia del crollo dei prezzi del petrolio.
- STOCK: Venerdì i titoli europei hanno seguito i titoli statunitensi e asiatici in ribasso, forse appesantiti dalla prudente dichiarazione della Fed sugli investimenti delle imprese statunitensi. Lo STOXX 600 paneuropeo e l'Euro STOXX 50 sono scesi dello 0.55% a 1040 GMT. Il DAX 30 tedesco è sceso dello 0.47%, il CAC 40 francese dello 0.80% e il FTSE 100 del Regno Unito dello 0.57%. Il FTSE MIB italiano è stato il peggiore, perdendo l'1.20%. I futures che seguono l'S&P 500, Dow Jones e Nasdaq 100 lampeggiavano in rosso, indicando un'apertura negativa.
- COMMODITIES: I prezzi del greggio sono diventati sempre più ribassisti venerdì poiché le preoccupazioni per l'accumulo di offerta e un rallentamento dell'economia globale hanno pesato sul sentimento del mercato. Il greggio WTI e il Brent si stavano dirigendo verso la quinta chiusura settimanale negativa, con il primo ponte al di sotto di $ 60/barile per toccare il minimo di nove mesi a $ 59.28 (-1.94%) e il secondo che ha infranto il supporto a $ 70 per registrare il minimo di 7 mesi a $ 69.13 (-1.66%). Nei metalli preziosi, l'oro è rimasto in ribasso, estendendo le perdite fino a $ 1219 (-0.32%).
Giorno a venire: dati sugli Stati Uniti PPI d'occhio; flash Indice di fiducia dei consumatori dell'Università del Michigan a fuoco
Nel resto della giornata, il calendario presenterà i prezzi alla produzione e le scorte all'ingrosso al di fuori degli Stati Uniti, mentre l'Università del Michigan fornirà le stime iniziali sul sentiment dei consumatori statunitensi.
Alle 1330:2.5 GMT, l'indice dei prezzi alla produzione degli Stati Uniti, un altro indicatore dell'inflazione, dovrebbe mostrare che il prezzo dei beni complessivamente venduti dai produttori è aumentato del 2.6% a/a in ottobre, leggermente meno rispetto a settembre, quando l'indicatore ha mostrato una crescita del 2.3%. In assenza di cibo ed energia, il PPI core dovrebbe scendere al 2.5% a/a dal XNUMX%, dando un primo segnale che le pressioni inflazionistiche potrebbero essersi arrestate per il terzo mese prima che i dati dell'IPC, una misura di inflazione più popolare, arrivino in vista la prossima settimana.
Alle 1500 GMT, si dice che la crescita delle scorte all'ingrosso sia aumentata dello 0.3% su base mensile a settembre, lo stesso di agosto, mentre separatamente, l'indice preliminare del sentimento dei consumatori dell'Università del Michigan dovrebbe essere diminuito per il terzo mese in Novembre. In particolare, l'indice è visto in ribasso di 0.6 punti a 98 e ancora al di sotto del massimo degli ultimi 8 anni di 102 raggiunto a marzo. I sottoindici dell'indagine che misurano le aspettative di inflazione si sono rivelati in passato orientati al mercato e attireranno quindi anche l'attenzione. Se i numeri dimostrassero che la fiducia tra i consumatori è diminuita di più di quanto pensano gli analisti, allora il dollaro potrebbe vedere oggi l'interesse a vendere. Tuttavia, con la Fed che promette ulteriori aumenti dei tassi nel prossimo futuro, i movimenti ribassisti potrebbero essere frenati.
Nei mercati energetici, i prezzi del petrolio potrebbero muoversi sulla scia del conteggio delle piattaforme petrolifere di Baker Hughes alle 1800 GMT.
Per quanto riguarda le apparizioni pubbliche programmate oggi, il capo economista della Banca d'Inghilterra Andy Haldane parlerà alle 1830 GMT. In precedenza negli Stati Uniti, il presidente della Fed di New York, John Williams (membro FOMC con voto permanente) e il presidente della Fed di Filadelfia, Patrick Harker (non votante) hanno commentato il lancio dell'America's Workforce Book rispettivamente alle 1330 GMT e alle 1345 GMT. Nel frattempo, alle 1405 GMT, il vicepresidente della Fed per la supervisione, Randal Quarles (elettore permanente) parlerà degli stress test a Washington.
La Brexit, il commercio e la storia del budget italiano potrebbero continuare ad alimentare un sentimento di propensione al rischio durante la giornata.
Vi offriamo download gratuito di forex robot basato su stop e reverse system per testare i risultati in Metatrader.




 Signal2forex.com - I migliori robot e segnali Forex


