
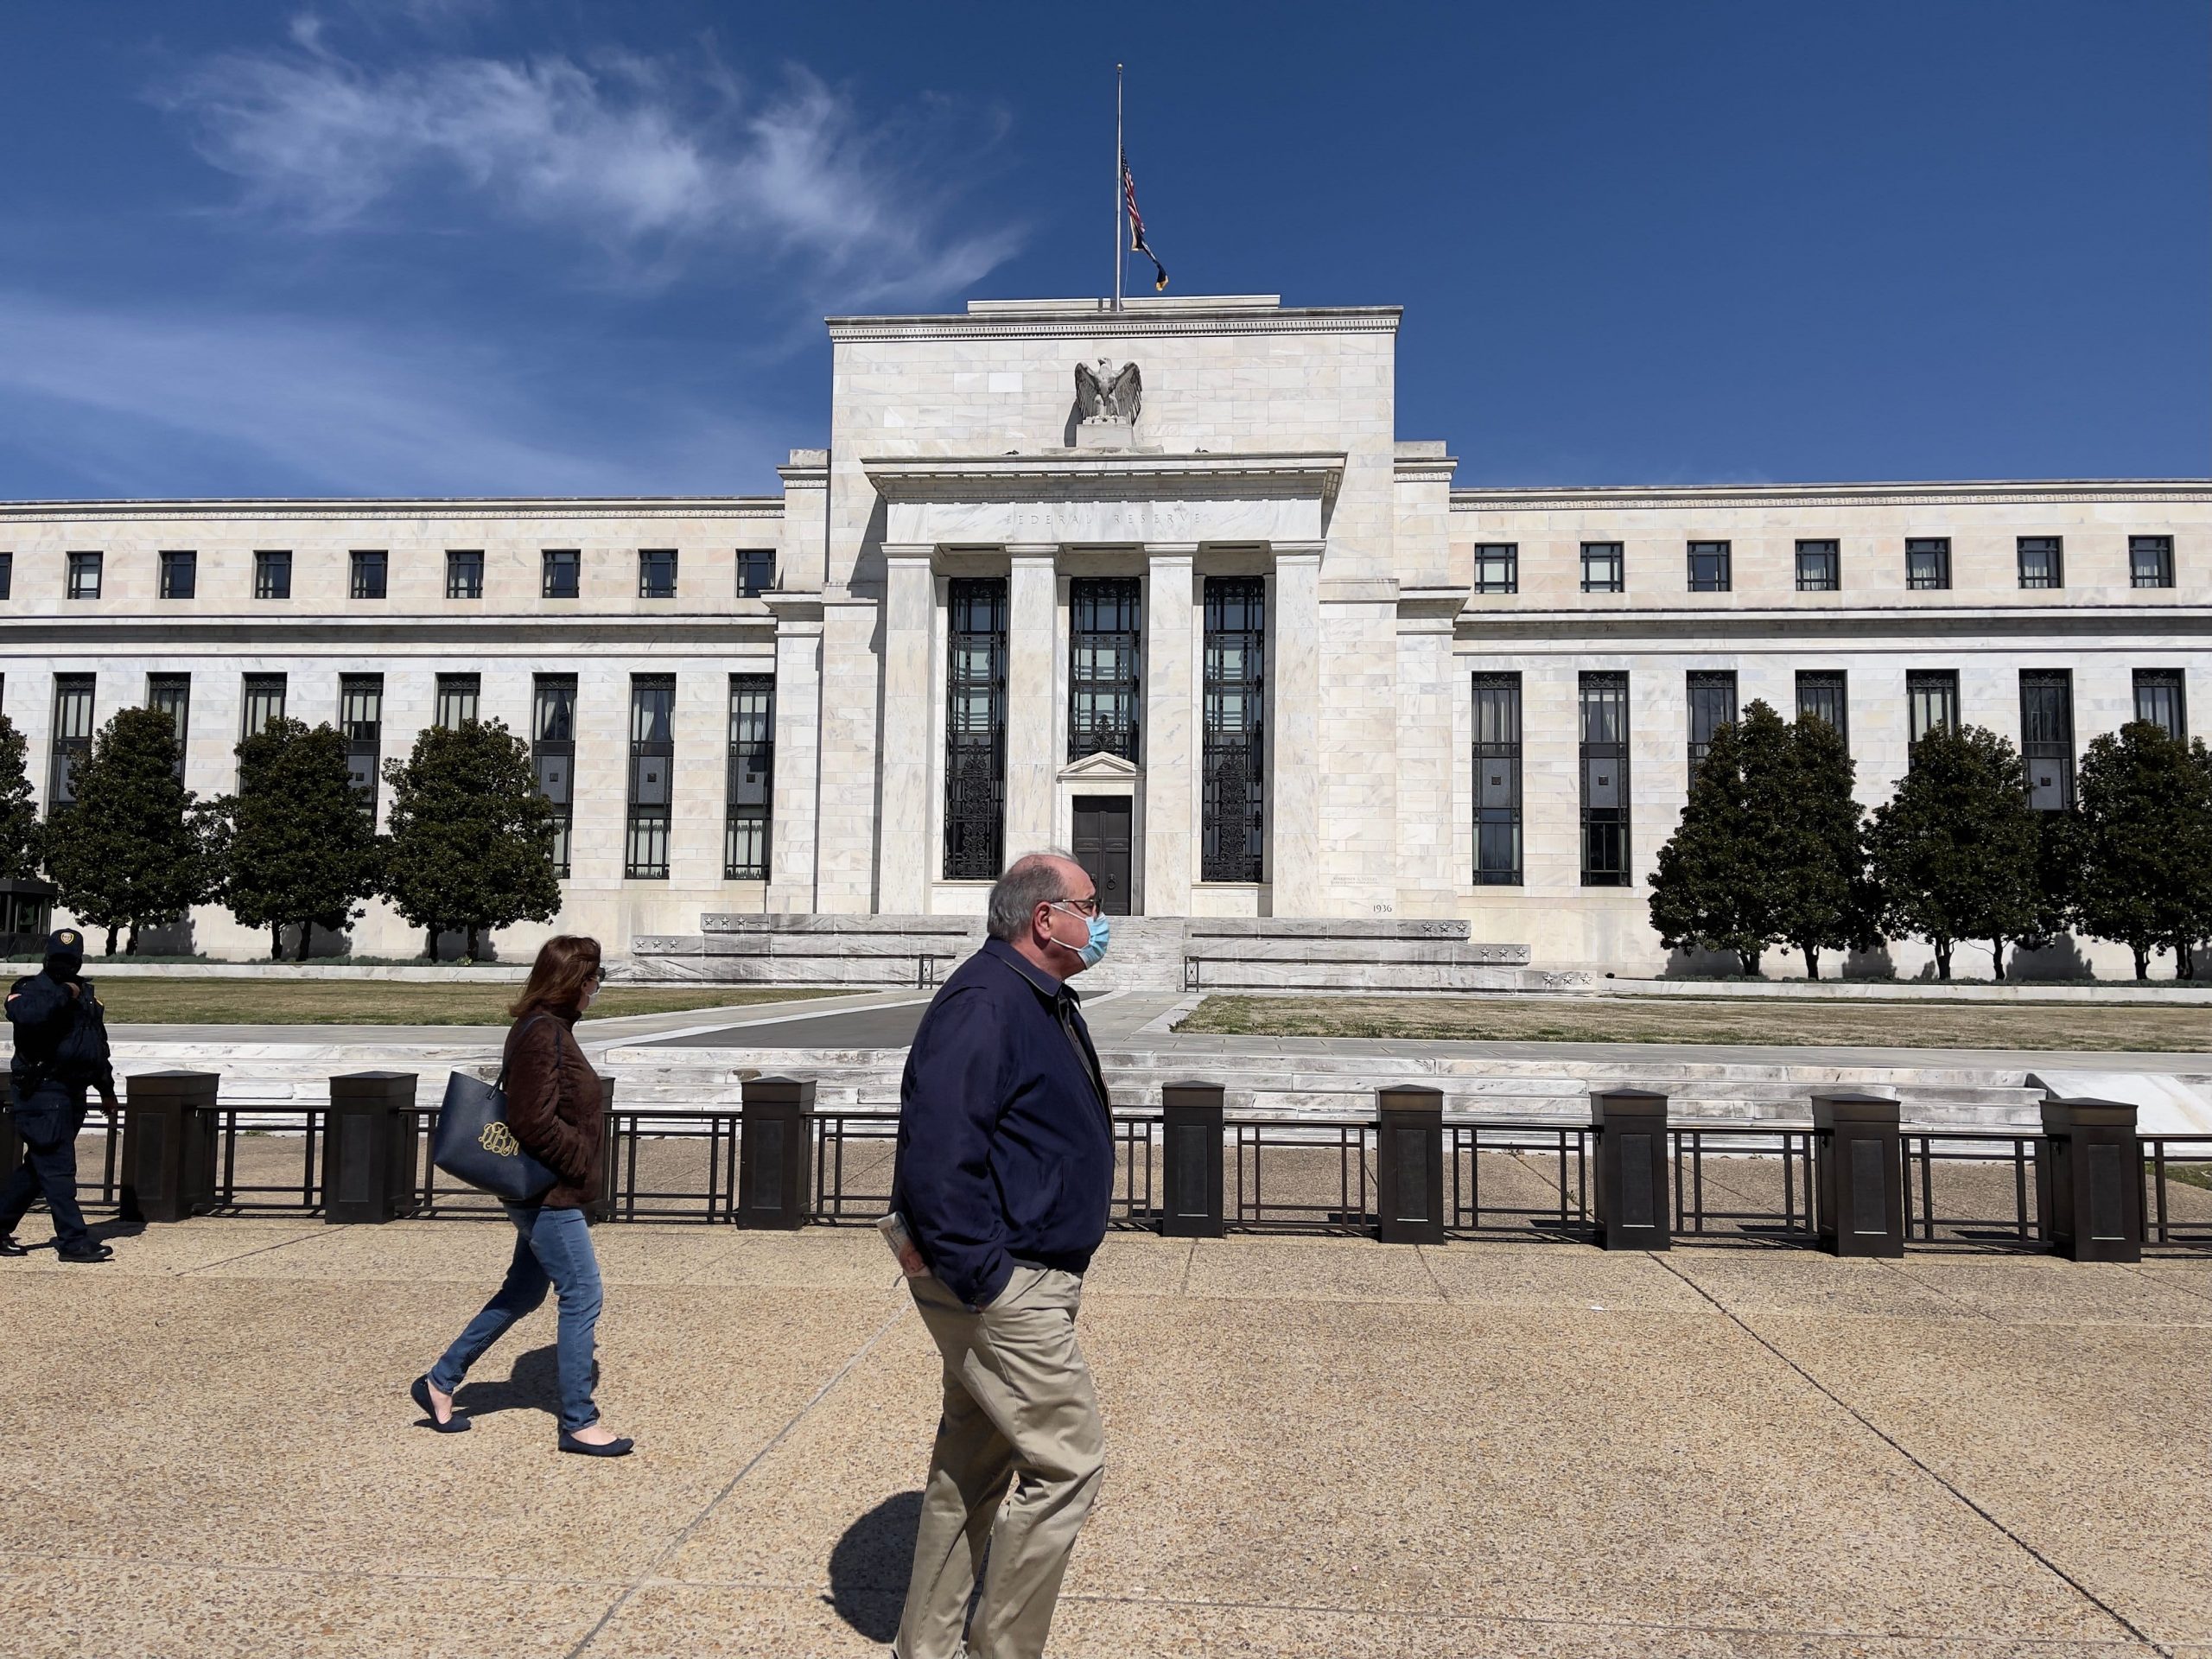
La gente passa davanti all'edificio della Federal Reserve il 19 marzo 2021 a Washington, DC.
Olivier Douliery | AFP | Immagini Getty
La Federal Reserve si trova ad affrontare un’estate importante, mentre i mercati cercano indizi su quando le misure politiche ultra-facili messe in atto durante la pandemia potrebbero finalmente iniziare ad allentarsi.
Gli investitori hanno avuto la prima indicazione questa settimana, quando i verbali dell’ultimo incontro politico della banca centrale contenevano una discussione in cui alcuni membri affermavano che presto sarebbe arrivato il momento di parlare di riduzione di almeno uno degli strumenti chiave che la Fed ha utilizzato per guidare l’economia.
La parte critica della sintesi della riunione pubblicata mercoledì rilevava che “un certo numero di partecipanti ha suggerito che se l’economia continuasse a fare rapidi progressi verso gli obiettivi del Comitato, potrebbe essere opportuno ad un certo punto nelle prossime riunioni iniziare a discutere un piano per adeguare il ritmo degli acquisti di asset”.
Alle orecchie del mercato, il passaggio ha scatenato il discorso di “tapering”, una parola che generalmente rende nervosi gli investitori poiché significa che la Fed inizierà a ridurre i 120 miliardi di dollari circa di acquisti di obbligazioni che effettua ogni mese. Questo programma, noto anche come allentamento quantitativo, è stato un fulcro per i mercati, che per più di un decennio sono costantemente aumentati e diminuiti con le dimensioni del bilancio della banca centrale.
I funzionari della Fed hanno promesso numerosi avvertimenti prima che avvenga un effettivo tapering, quindi la presenza di tali discorsi alla riunione di aprile probabilmente ha inviato il primo segnale che una riduzione degli acquisti è sul tavolo, con ulteriori informazioni che arriveranno nei prossimi mesi.
"Tutti sanno che il periodo critico arriverà entro l'autunno", ha affermato Jim Paulsen, capo stratega degli investimenti del Gruppo Leuthold.
Il consenso del mercato è che la Fed inizierà a lasciare le briciole di pane da qui a quando i banchieri centrali si riuniranno in agosto al loro simposio annuale a Jackson Hole, nel Wyoming, presentato dalla Fed di Kansas City.
Questo processo è già iniziato: giovedì il presidente della Fed di Dallas, Robert Kaplan, ha affermato che le trattative sul tapering dovrebbero iniziare “prima o poi”, e il presidente della Fed di Filadelfia, Patrick Harker, venerdì ha usato la stessa espressione per descrivere la sua posizione.
Una breve storia del tapering
Il momento clou di Jackson Hole sarà il discorso programmatico del presidente Jerome Powell, che lo scorso anno ha utilizzato l’evento per delineare un nuovo percorso politico rivoluzionario per il modo in cui la Fed affronta l’inflazione.
Quest'anno, Powell guarderà con attenzione quelle che probabilmente saranno pressioni accelerate sui prezzi che sono superiori al mandato del 2% della Fed e che hanno causato una certa pressione del mercato per inasprire almeno un po' la politica per evitare problemi lungo la strada.
"Non sono sicuro che la Fed dovrà fare molto [tapering], anche se probabilmente lo farei", ha detto Paulsen. “Io farei comunque un tapering, perché non vedo quale vantaggio ci sia adesso nell'avere tutta questa liquidità in eccesso là fuori. Se non sta creando un’inflazione galoppante, allora in realtà non sta facendo nulla. Perché lasciarlo in giro?"
I mercati hanno reagito negativamente al segnale di tapering inviato dalla Fed, ma da allora hanno cambiato rotta.
I prezzi delle materie prime, durante gran parte del 2021, sono stati per lo più più bassi, mentre anche i rendimenti dei titoli di Stato sono diminuiti. Mercoledì la svendita del mercato azionario è stata breve e le azioni sono salite sia giovedì che venerdì.
Queste mosse hanno fornito un po’ di conforto riguardo al fatto che una ripetizione del “taper tantrum” del 2013 potrebbe non essere nelle carte.
In effetti, i capricci di quell'anno non furono nemmeno dei veri capricci.
Dopo che l’allora presidente Ben Bernanke ha commentato durante un’audizione al Congresso che una riduzione degli acquisti era imminente – l’ottavo anniversario è sabato – il rendimento di riferimento dei titoli del Tesoro a 10 anni è aumentato di un intero punto percentuale nei quattro mesi successivi.
L’indice S&P 500 ha ceduto il 5% prima di voltarsi e di fatto ha chiuso l’anno con quello che è ancora il miglior guadagno del 21° secolo. Sia i movimenti azionari che quelli obbligazionari sono avvenuti prima che la Fed riducesse effettivamente il tasso dei suoi acquisti, ad un ritmo di soli 10 miliardi di dollari al mese.
"Il 'Taper Tantrum' del 2013 è avvenuto prima che qualcosa realmente accadesse", ha detto in una nota all'inizio di questa settimana il co-fondatore di DataTrek Research, Nick Colas. "È giusto dire che si è trattato di uno scatto d'ira per la cattiva comunicazione della Fed piuttosto che per l'effettiva politica della Fed."
Ecco perché gestire correttamente la parte relativa alla comunicazione è fondamentale per Powell e la Fed, e perché è probabile che presto apparecchieranno il tavolo per una modesta riduzione degli acquisti.
Un possibile calendario
Finora i banchieri centrali si sono attenuti a un copione secondo cui il recente rialzo dell’inflazione durerà alcuni mesi per poi svanire, e il successo di come riusciranno a allentare il massiccio allentamento messo in atto da marzo 2020 dipende in modo vitale dall’economia. storia che si svolge in quel modo.
“Penso che la Fed farà la cosa giusta, perché è in linea con la nostra visione secondo cui il rischio di rialzo dell’inflazione è transitorio”, ha affermato Alejandra Grindal, capo economista internazionale presso Ned Davis Research.
Grindal prevede che la Fed annuncerà le sue intenzioni di riduzione dei tassi tra Jackson Hole e la riunione di novembre del Federal Open Market Committee, un calendario un po’ più tardivo di quanto si aspettano altri osservatori delle banche centrali, ma ampiamente in linea con i movimenti di quest’anno.
“Quindi prevediamo che il tapering inizi nel 2022. Ci vorrà circa un anno prima che la Fed attraversi il processo di tapering. Successivamente prevediamo di vedere un aumento dei tassi non prima del 2023, ma potrebbe arrivare fino al 2024”, ha affermato.
Gli economisti e la maggior parte degli strateghi di Wall Street accettano la tesi della Fed secondo cui le pressioni inflazionistiche che hanno spinto l’indice dei prezzi al consumo al rialzo del 4.2% ad aprile probabilmente si attenueranno una volta che i problemi della catena di approvvigionamento e gli effetti base del 2020 si esauriranno.
Tuttavia, rimane la preoccupazione sulla capacità della banca centrale di attuare un atterraggio morbido grazie allo stimolo che ha visto i tassi di indebitamento di riferimento scendere nuovamente quasi allo zero e un’espansione di quasi 4mila miliardi di dollari del bilancio della Fed.
L’ultima volta che la Fed ha tentato di ridurre le sue disponibilità di asset e di aumentare i tassi, i risultati non sono stati buoni. Le dichiarazioni di Powell secondo cui il prelievo di bilancio era in modalità “pilota automatico” e che la Fed era ancora ben lontana dal fermare quella che era stata una serie di rialzi dei tassi di un quarto di punto nel 2017 e nel 2018 sono state accolte con una rivolta nei mercati quando la crescita economica ha rallentato.
Ciò aumenta ancora di più la posta in gioco per gli sforzi di comunicazione di quest'estate.
"Non riuscivano a ottenere le cose perfette in passato", ha detto Grindal. “Il fatto è che la Fed impara dal passato”.
Diventa un investitore più intelligente con CNBC Pro.
Ottieni scelte di azioni, chiamate agli analisti, interviste esclusive e accesso a CNBC TV.
Iscriviti per iniziare una prova gratuita oggi.




 Signal2forex.com - I migliori robot e segnali Forex


