
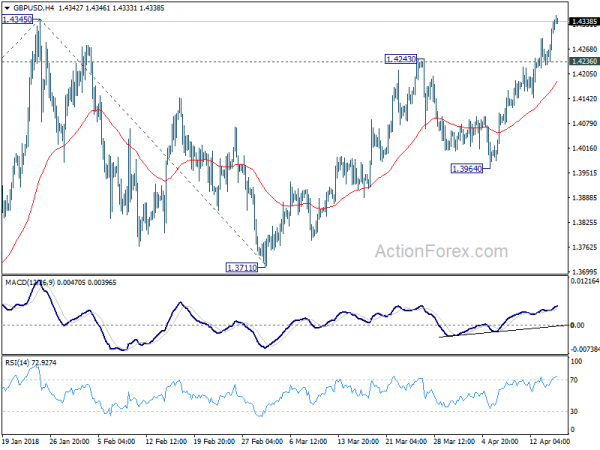
סטרלינג נסוג קלות בסשן האסייתי היום, מול דולר, אירו וין. אבל זה נשאר החזק ביותר במשך השבוע. הפריצה של התנגדות 1.4345 ב-GBP/USD בן לילה מאותתת על חידוש מגמת עלייה בטווח הבינוני. אבל העצרת האטה מעט למעלה שם. לעת עתה, GBP/JPY מוגבל מתחת לשיא של שבוע שעבר ועומד על 133.83 בעוד ש-EUR/GBP מוחזק ברמה שווה של 0.8627. הסוחרים ממתינים לנתוני התעסוקה בבריטניה היום ולמדד המחירים לצרכן מחר, אשר יהיו חשובים כדי לקבוע את מסלול הריבית של BoE השנה.
במקומות אחרים בשווקי המטבעות, הדולר האוסטרלי נסחר היום בירידות גדולות, לאחר שדקות RBA חזרו על עמדתה הסבלנית לגבי הידוק. גם ניו זילנד והדולר הקנדי רכים. הדולר היה תחת לחץ מכירה מסוים אתמול, אך עד כה הוא מחזיק ברמות התמיכה בטווח הקרוב. במיוחד, EUR/USD נשאר מתחת ל-1.2396 ו-USD/CAD מחזיק מעל 1.2544. עם זאת, שתי הרמות הללו נראות פגיעות.
יש לעקוב מקרוב אחר נתוני העבודה בבריטניה וגידול השכר
- פרסומת -
נתוני העבודה בבריטניה יהיו מוקד מרכזי בפגישה הקרובה. שיעור האבטלה צפוי להישאר ללא שינוי ברמה של 4.3% בפברואר. וחשוב מכך, הרווחים השבועיים הממוצעים צפויים להאיץ ל-3.0% 3moy. צמיחת השכר, יחד עם פרסום מדד המחירים לצרכן מחר, יהיו קריטיים לקביעת מסלול הריבית של ה-BoE השנה.
על פי סקר בלומברג שפורסם רק היום, שלושה רבעים מהאנליסטים מצפים כעת לעלייה של ה-BoE במאי, עלייה של 54% בחודש שעבר. לאחר מכן, הרוב ציפו ש-BoE יעמוד בטלטלה בשארית 2018 עד לעלייה נוספת בפברואר 2019.
לעת עתה, עם התקדמות טובה במשא ומתן על הברקזיט, אי הוודאות טמונה יותר בנתונים הכלכליים. יש עדיין כמה תרחישים אפשריים. אם הנתונים יחמירו, BoE עשוי לבחור לעצור אש עד נובמבר. או אם האינפלציה תישאר איתנה עם האצה בצמיחת השכר, ה-BoE עשויה להוסיף עלייה נוספת בנובמבר, ולהפוך אותה לשתיים השנה.
דקות RBA: הצמיחה עולה על הפוטנציאל, אבל עדיין לא בסיס חזק לטיול בטווח הקרוב
הפרוטוקולים של פגישת ה-RBA באפריל נראו מאוזנים למדי. RBA נשמע אופטימי ואמר כי במהלך 2018, צמיחת התמ"ג צפויה "לעלות על הפוטנציאל. אינפלציית מדד המחירים לצרכן הייתה צפויה "לעלות בהדרגה" לקצת מעל היעד של 2%. כמו כן, האינדיקטורים המובילים המשיכו להצביע על "צמיחה מעל הממוצע בתעסוקה" בתקופה הקרובה.
עם זאת, RBA גם הזהירה כי "האפשרות של הסלמה בהגבלות הסחר מהווה סיכון לתחזית הגלובלית שיש לפקח עליה מקרוב". בנוסף, "רמת החוב הגבוהה בסין והנתח המשמעותי של פעילות השוק הפיננסי במגזרים לא מפוקחים המשיכו להוות סיכונים חשובים לתחזית הכלכלה הסינית".
לגבי טווח החליפין, RBA חזר והדגיש כי "ייסוף של הדולר האוסטרלי צפוי לגרום להתאוששות אטית יותר בפעילות הכלכלית ובאינפלציה מהתחזית". בעניין המדיניות המוניטרית, RBA גם הדגישה כי המהלך הבא "יהיה למעלה ולא למטה". אבל עדיין, "לא היה סיבה חזקה להתאמה לטווח הקרוב במדיניות המוניטרית".
התמ"ג של סין צמח ב-6.8% ברבעון הראשון, הוסיף אחזקות חוב של 1 מיליארד דולר בארה"ב בפברואר
התמ"ג ברבעון הראשון, ששוחרר מסין, צמח ב-1% לעומת הרבעון הקודם ועמד בציפיות. המכירות הקמעונאיות עלו במרץ ב-6.8% לעומת 10.1% בהשוואה לרמה של 9.7% לעומת התחזית של 9.7%. הייצור התעשייתי, לעומת זאת, עלה ב-6.0% בהשוואה לשנה, הואטה לעומת 7.2% לעומת השנה הקודמת והחמיץ את התחזית של 6.9% לעומת השנה. גם ההשקעה בנכסים קבועים הואטה ל-7.5% לעומת 7.9, ירידה מ-7.7% בהשוואה לשנה והחמיצה את התחזית של XNUMX% לעומת השנה. בסך הכל, סט הנתונים הראה מומנטום צמיחה חזק.
בנפרד, נתוני משרד האוצר האמריקאי הראו כי סין נותרה הנושה הזרה הגדולה ביותר לארה"ב, כשהיא מחזיקה 1.18T דולר באג"ח, שטרות ושטרות בארה"ב בפברואר. החזקת החוב של סין אכן עלתה ב-8.5 מיליארד דולר לחודש, העלייה הגדולה ביותר מזה שישה חודשים. אבל יש לציין שהנתונים היו לתקופה עוד לפני 232 תעריפי הפלדה של ארה"ב, שלא לדבר על תעריפי סעיף 301 נגד סין. יש לראות את ההשפעה של מתיחות הסחר על העניין הסיני בחובות ארה"ב. בינתיים, יפן הגיעה למחזיקה הזרה השנייה בגודלה של חובות ארה"ב, ירדה מעט מ-1.07 T ל-1.06 T.
בְּמָקוֹם אַחֵר
הסנטימנט הכלכלי ZEW הגרמני יהיה מאפיין נוסף במושב האירופי. קנדה תשחרר עסקאות בניירות ערך בינלאומיות בהמשך היום. ארה"ב תשחרר התחלות דיור והיתרי בנייה, ייצור תעשייתי וניצול קיבולת.
GBP / USD Outlook יומי
צירים יומיים: (S1) 1.4261; (P) 1.4302; (R1) 1.4379; יותר….
העלייה של GBP/USD ממשיכה להגיע עד ל-1.4353 עד כה ופריצה של 1.4345 מצביעה על חידוש מגמת העלייה בטווח הבינוני. ההטיה התוך-יומית נשארת על העליונה לתחזית של 61.8% של 1.3038 ל-1.4345 מ-1.3711 ב-1.4519 הבא. בצד החיסרון, תמיכה מינורית מתחת ל-1.4236 תהפוך שוב להטיה תוך-יומי לניטרלית. אבל הנסיגה צריכה להכיל הרבה מעל תמיכה של 1.3964 כדי להביא לעצרת נוספת.
בתמונה הגדולה יותר, עלייה מ 1.1946 (2016 נמוך) נמצאת בתהליך החידוש. זה לפחות תיקון לטווח הארוך למטה מגמה מ 2007 גבוה ב 2.1161. עצרת נוספת תיראה חזרה ל- 38.2 של 2.1161 (2007) ל- 1.1946 (2016 נמוך) ב- 1.5466. היינו ממשיכים להעדיף את התצוגה השורית לטווח הבינוני כל עוד התמיכה ב- 1.3711 מחזיקה, גם במקרה של משיכה עמוקה.
עדכון אינדיקטורים כלכליים
| GMT | Ccy | אירועים | ממשי | תַחֲזִית | הקודם | מתוקן |
|---|---|---|---|---|---|---|
| 1:30 | AUD | פרוטוקול הישיבה של RBA באפריל | ||||
| 2:00 | CNY | תמ"ג Y / Y Q1 | 6.80% | 6.80% | 6.80% | |
| 2:00 | CNY | מכירות קמעונאיות Y Y / Y מרץ | 10.10% | 9.70% | 9.70% | |
| 2:00 | CNY | ייצור תעשייתי Y Y / Y מרץ | 6.00% | 6.90% | 7.20% | |
| 2:00 | CNY | רכוש קבוע לשעבר Y Y / Y Mar | 7.50% | 7.70% | 7.90% | |
| 4:30 | JPY | ייצור תעשייתי M / M Feb F | 4.00% | 4.10% | ||
| 8:30 | ליש"ט | שינוי תביעות | 9.2k | |||
| 8:30 | ליש"ט | שיעור האבטלה של ארגון העבודה הבינלאומי 3Mths פברואר | 4.30% | 4.30% | ||
| 8:30 | ליש"ט | ממוצע שבועי רווחים 3M / Y פברואר | 3.00% | 2.80% | ||
| 9:00 | יורו | סנטימנט כלכלי של גרמניה ZEW אפריל | 88 | 90.7 | ||
| 9:00 | יורו | ציפיות ZEW הגרמנית אפריל | -1 | 5.1 | ||
| 9:00 | יורו | גוש האירו ZEW כלכלי סנטימנט אפריל | 7.3 | 13.4 | ||
| 12:30 | דולר קנדי | עסקאות בינלאומיות (CAD) פברואר | 5.68B | |||
| 12:30 | דולר קנדי | מכירות ייצור M / M פבואר | 1.00% | -1.00% | ||
| 12:30 | ש״ח | התחלות בנייה מרץ | 1.27 מ"ר | 1.24 מ"ר | ||
| 12:30 | ש״ח | אישורי בנייה מרץ | 1.33 מ"ר | 1.30 מ"ר | ||
| 13:15 | ש״ח | ייצור תעשייתי M / M Mar | 0.40% | 1.10% | ||
| 13:15 | ש״ח | ניצול קיבולת מרץ | 77.90% | 78.10% |
קישור למקור המידע: www.actionforex.com




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


