
הדולר הסתיים בעלייה רחבה בשבוע שעבר, בעקבות עלייה בתשואות האוצר. תשואת 10 שנים השלימה סוף סוף את האיחוד שלה שהחל כבר בפברואר, ועלתה לרמה הגבוהה של 2.943 ונסגרה חזק ב-2.951. זה בא על רקע ההערות האחרונות של בכירי הפד אישרו את מסלול ההידוק ההדרגתי שלו. בנוסף, הפד ימשיך לפרוק את אחזקותיו באוצר השנה, וממשלת ארה"ב תצטרך להנפיק יותר חובות כדי לממן את הוצאותיה. התפתחות מרכזית נוספת שיש לשים לב אליה היא שהפער בין שטר שנתיים ל-2 שנים התרחב בחזרה לכ-10% והקל על כמה חששות לגבי השטחה או אפילו הפוך של עקומת התשואה. המניות בארה"ב, לעומת זאת, הפכו כמעט את כל העליות המוקדמות שלהן ונסגרו רק בעליות שולי.
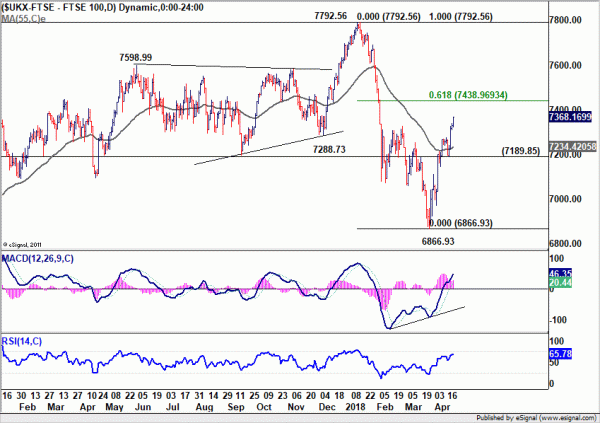
צפי לירידה בריבית פגע בסטרלינג, הקפיץ את FTSE
החוזק בדולר אמריקאי נעזר גם בחולשה באחרים. סטרלינג נלחץ לאחר החמצות של נתונים משולשים, כולל גידול בשכר, מדד המחירים לצרכן ומכירות קמעונאיות. אבל ההערה של מושל BoE, מארק קרני, היא שהאיצה את המכירה. בקצרה, קרני הודה בחולשה בנתונים האחרונים והצביע על כך שיש פגישות נוספות של BoE בנוסף למאי. כעת, לאחר השבוע, המקרה של שתי עליות על ידי BoE השנה, אחת במאי ועוד אחת בנובמבר, מתוח מאוד. ואפילו עלייה במאי חזרה על השולחן מכיוון ש-BoE יכול היה לחכות עוד קצת לפני שתפעל.
- פרסומת -
התפתחות כזו בנוגע לעלייה ב-BoE באה לידי ביטוי במכירה המאוחרת בפאונד, שהסתיימה כאחת החלשה ביותר בשבוע אחרי הדולר הניו זילנדי. זה בא לידי ביטוי גם בחוזקה של FTSE שהאריכה את הריבאונד מ-6866.93 לסגירה ב-7368.17. ברור שהוא מנותק מהמניות בארה"ב. FTSE צפוי כעת לעלות עוד יותר ל-61.8% תיקון של 7792.56 ל-6866.93 ב-7438.96 ומעלה. זה יהיה המקרה המועדף כל עוד תומך 7189.85.
האירו עמיד בקנייה צולבת, אך פגיע בנתונים וב-ECB
האירו, לעומת זאת, היה עמיד מאוד למרות שהנתונים המשיכו להצביע על צמיחה איטית יותר באזור. נראה שה-ECB עשה עבודה הרבה יותר טובה בניהול ציפיות השוק. השווקים עדיין מתלבטים אם היא תפסיק, תצמצם או תאריך את תוכנית רכישת הנכסים לאחר ספטמבר. בניגוד ל-BoE, לא היה שינוי חד בציפיות מסלול המדיניות. בנוסף, האירו נתמך תחילה על ידי קנייה צולבת מפרנק שוויצרי, ולאחר מכן מסטרלינג.
החולשה בפרנק השוויצרי והחוזק ב-Yen טענו שזרימת מקלט בטוח התרחשה בעיקר באירופה. זה כמובן בא לידי ביטוי גם במניות האירופיות. לדוגמה, הראלי החזק של CAC החזיר כעת את המיקוד לרמה הגבוהה של 5567.08 לטווח הקרוב. עם זאת, ראשית, מגמת העלייה של EUR/CHF נראית כעת מעט מתוחה לאחר שנגעה ברמה ההיסטורית של 1.2. מדדי PMI של גוש האירו שיתפרסמו השבוע עשויים להמשיך לצייר תמונה פחות אופטימית. וחשוב מכך, פגישת ה-ECB השבוע עשויה לתת לשווקים מנה של טעם יונה. לפיכך, האירו עשוי להיות פגיע למכירה עמוקה יותר מול דולר וין קדימה.
הדולר הקנדי נחלש על רקע בנק ישראל ונתונים לא מתחייבים, בסיוע נפט
הדולר הקנדי סבל גם הוא מלחץ מכירה רב שכן BoC סיפק הצהרה הרבה פחות ניצית מהצפוי לאחר שהותירה את הריבית ללא שינוי ברמה של 1.25%. הבנק המרכזי אף תיקן את תחזית הצמיחה הנמוכה של 2018 ב-0.2 נקודת אחוז, ל-2% לשנה זו. ברור שאין ציר זמן להעלאת ריבית נוספת. Selloff אף החמיר לאחר שגם מדד המחירים לצרכן וגם המכירות הקמעונאיות החמיצו את ציפיות השוק.
בינתיים, לוני היה מזל להיות רק הרביעי החלש ביותר, שכן חלק מלחץ המכירה קוזז על ידי העלייה במחיר הנפט. כשהוא רוכב על עוצמתו של השבוע הקודם, הנפט הגולמי WTI הגיע לרמה של 69.56 לפני שחיכה כמה עליות לסגירה של 68.38. לעת עתה, התחזית לטווח הקרוב תישאר שורית כל עוד השפל של השבוע שעבר עומד על 65.56. עלייה ארוכת טווח מ-26.05 היא בדרך ל-61.8% תיקון של 107.68 ל-26.05 ב-76.50 הבא.
התשואה בארה"ב עשויה להיות היפוך מגמת ירידה של עשרות שנים
עכשיו בחזרה לארה"ב, הפסקת תשואה של 10 שנים של 2.943 מציינת חידוש מגמת העלייה מ-2.034 ו-1.336. יש לראות עלייה נוספת ל-3.036 (שיא 2013) הבא. הפסקה מכרעת שם תסלול את הדרך להקרנה של 100% של 1.336 ל-2.621 מ-2.034 ב-3.318.
שבירה מתמשכת של 3.036 עשויה גם להיות היפוך של מגמת ירידה של עשרות שנים ב-TNX. כפי שניתן לראות בגרף החודשי, זה יהיה בצורת תחתית כפולה (1.394, 1.336) במצב התכנסות שורית ב-MACD החודשי. כמובן, יש להסיר גם את התנגדות הערוץ הנפילה. ובמקרה כזה, זה יהיה סימן לסיומו של עידן היסטורי של ירידה מתמשכת בתשואת המדד בארה"ב.
מדד הדולר מוגבל בטווח, אך פריצת הפוך מועדפת כעת
מדד הדולר הוחזק בטווח, בשל חוסנו של האירו. החוזק ב-TNX נוטה כעת לטובת המקרה של פריצת הפוך. כלומר, עלייה נוספת ב-TNX תדחוף את DXY דרך התנגדות קו מגמה יורדת לטווח ארוך ותמיכה במפתחות של 91.01 הפכה להתנגדות.
במקרה כזה, זה יהיה היפוך של המגמה מהשיא של 2017 ב-103.82, לאחר שנתמך ב-50% תיקון של 72.69 ל-103.82 ב-88.25. ויש לראות עלייה נוספת ל-EMA של 55 שבועות (עכשיו ב-93.01) לפחות, וסביר להניח ל-38.2% מ-103.82 ל-88.25 ב-94.19 כדי לאשר את ההיפוך.
השבועיים הקרובים, עם פגישת ה-ECB ב-26 באפריל, ושכר חוץ ב-4 במאי, עשויים לתת את הטון להמשך השנה. שב בשקט.
GBP/USD עלו לרמה של 1.4376 בשבוע שעבר אך התהפכו וירדו בחדות לסגירה של 1.3995. ההטיה הראשונית נותרה על הצד השלילי השבוע לתמיכה ב-1.3965 תחילה. הפסקה שם תסלול את הדרך לרמת תמיכה מפתח 1.3711. בצד הפוך, מעל 1.4069 התנגדות מינורית תהפוך את ההטיה תוך-יומי לניטרלית ותביא לאיחודים. אבל לעת עתה, הסיכון לטווח הקרוב יישאר בצד השלילי כל עוד 4 שעות 55 EMA (עכשיו ב-1.4173 מחזיקות).
בתמונה הגדולה יותר, מצב סטייה דובית ב-MACD היומי מעלה את הסיכוי להיפוך לטווח בינוני. כמו כן, שים לב ש-GBP/USD לא הצליח להחזיק מעמד מעל 55 חודשי EMA (עכשיו ב-1.4257). הפוקוס חזר לתמיכה ב-1.3711. הפסקת המשרד שם תאשר היפוך לטווח בינוני ותכוון 38.2% תיקון של 1.1936 (שפל של 2016) ל-1.4376 ב-1.3448 תחילה. הפסקה תכוון ל-61.8% תיקון ל-1.2874 ומטה. לעת עתה, נחוצה הפסקה מתמשכת של EMA של 55 חודשים כדי לאשר מומנטום עלייה לטווח בינוני. אחרת, לא נהיה שורי אפילו במקרה של ריבאונד חזק.
בתמונה לטווח ארוך יותר, עלייה מ-1.1946 (שפל של 2016) נתפסת כמהלך מתקן, ללא שינוי בתפיסה זו. הפוקוס נשאר על EMA של 55 חודשים (כעת ב-1.4257. דחייה משם תחזיר את המיקוד לשפל של 1.1946 וכנראה עשויה להאריך את מגמת הירידה מ-2.1161. מצד שני, שבירה מתמשכת של ה-EMA תביא לפחות עלייה נוספת ל-38.2% תיקון של 2.1161 (גבוה 2007) ל-1.1946 (נמוך 2016) ב-1.5466.
קישור למקור המידע: www.actionforex.com




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


