
הדולר נמכר בחדות ביום שישי, אך אחרי הכל, הוא סיים את השבוע רק כשלישי בחולשה. הליש"ט היה בעל הביצועים הגרועים ביותר לאחר שלוש אכזבות מנתוני ה-DPC, ובראשן מדד המחירים לצרכן. העלאת הריבית של בנק אנגליה באוגוסט, שכבר הושגה בעבר, חזרה כעת לשולחן. הדולר האוסטרלי סיים כשלישי בחולשה, וזו הייתה הפתעה בהתחשב בנתוני התעסוקה המצוינים של יוני. הפרנק השוויצרי והין היו החזקים ביותר. אבל זה לא נבע משנאת סיכון או מירידה בתשואות האג"ח הממשלתיות.
טראמפ תפס כותרות רבות עם הפסגה שלו עם נשיא רוסיה ולדימיר פוטין בהלסינקי, בתחילת השבוע. אבל דווקא ראיון של CNBC בבית הלבן, שתזמון מוזר, משך את תשומת ליבם של סוחרי השוק. שם, טראמפ חזר על הרטוריקה של מלחמת הסחר עם סין, ואיים להטיל מכסים על יבוא סיני בשווי של עד 500 מיליארד דולר, כלומר על כל הסחורות. טראמפ גם תקף את הפד על נורמליזציה של המדיניות שלו, שנתפסת על ידי חלק מהאנשים כהתערבות מילולית. מאוחר יותר ביום שישי, הוא המשיך וקרא לסין ולאיחוד האירופי מניפולציות במטבעות שלהם וצייץ כי "הידוק הפד פוגע כעת בכל מה שעשינו".
היו שייחסו את מתקפת טראמפ על הפד כטריגר למכירת הדולר. אבל אנחנו מתקשים להסכים עם תיאוריה זו.
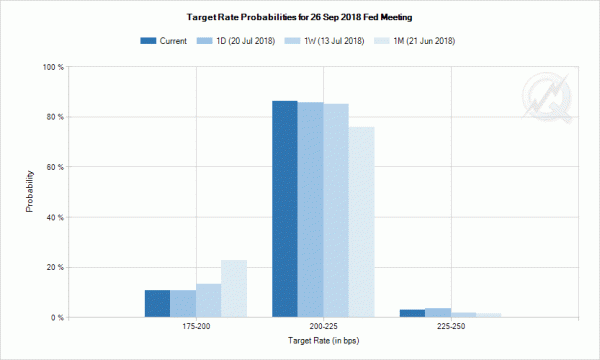
מחיר השוק על מסלול הריבית של הפד התחזק בשבוע שעבר.
ראשית, בואו נבחן את תמחור השוק של מסלול הריבית של הפד. לקראת פגישת ה-FOMC בספטמבר, חוזים עתידיים על קרנות הפד מתמחרים כעת שינוי של 89.2% מתוך העלאה של 25 נקודות בסיס ל-2.00-2.25% ומעלה. זאת בהשוואה ל-89.2% לפני יום, 86.7% לפני שבוע ו-77.3% לפני חודש.
לקראת פגישת דצמבר, חוזים עתידיים על קרנות הפד מתמחרים סיכוי של 61.3% להעלאה נוספת של הריבית ל-2.25-2.50% ומעלה. זאת בהשוואה ל-62.32% לפני יום, 56.5% לפני שבוע ו-48.2% לפני חודש. כלומר, ציפיות השוק לגבי מסלול הריבית של הפד השנה לא השתנו הרבה ביום שישי. והציפייה אכן התחזקה בהשוואה לשבוע וחודש קודם לכן.
המניות לא עודדו את הפד הקל יותר, מוגבל בטווח צר
מדד דאו ג'ונס נסגר ביום שישי בירידה של -0.03% בלבד ל-25058.12. במהלך השבוע, מדד דאו ג'ונס עלה מעט ל-25215.32 לפני שנסגר בעלייה של 0.15% בלבד. זה שבוע של מסחר די שקט עם טווח של 235 נקודות בלבד. מדד S&P 500 סגר את השבוע בעלייה של 0.02% ל-2801.83, עם טווח שבועי של 27.5 נקודות. נאסד"ק הגיע לשיא של 7867.15 אך צמצם את העליות וסגר את השבוע בירידה של -0.07% ל-7820.20. לא נראה שיש משקיע שמריע שהפד יאט את הנורמליזציה של המדיניות המוניטרית.
עקומת התשואה התחדדה בחדות כאשר התשואה ל-30 שנה זינקה
תשואת האג"ח ל-30 שנה נסגרה ביום שישי בעלייה חדה של 0.064 ל-3.031, הרבה יותר ממספיק כדי להחזיר את הרמה של 3%. חלק מהאנליסטים הסבירו את העלייה כהשערות שטראמפ יגרום בסופו של דבר (בדרך זו או אחרת) לפד להאט את קצב הנורמליזציה של המדיניות. ועם הגירוי הפיסקלי המסיבי, הכלכלה מוכנה להתחמם עם ציפייה לאינפלציה גואה.
עם זאת, יש לציין כי ראשית, כמה פקידי הפד הביעו שוב ושוב את חששותיהם בנוגע להשטחת עקומת התשואה, והזהירו מפני העלאות נוספות שעלולות להפוך אותה. כעת, עם קפיצה גדולה בהרבה בתשואה ל-30 שנה, עקומת התשואה אכן התחדלה, מה שנותן לפד יותר מקום להמשיך בהעלאת הריבית.
שנית, כפי שציין יו"ר הפד פאוול בעדותו, תשואה בקצה הארוך נותנת אינדיקציה למיקום הריבית הנייטרלית. כלומר, תשואה עולה ל-30 שנה יכולה להצביע על ריבית נייטרלית גבוהה יותר, ולתת לפד מספר רב יותר של העלאות לפני שהריבית מגיעה לאזור המגביל. לפיכך, התשואה אמורה להיות חיובית לדולר, אך ראינו את הדולר יורד בחדות במקום זאת. לכן, אנחנו "לא מרוצים במיוחד" מהסבר כזה.
התשואה ל-10 שנים אכן נסגרה בעלייה של 0.048 ביום שישי ל-2.895. אבל מבחינת אחוזים ומבחינה מבנית, העלייה ב-TNX אינה פרופורציונלית לזו של TYX. לכן, זה מוסיף עוד יותר לספק שלנו שהעלייה מונעת על ידי ציפייה לאינפלציה גואה. אם העלייה ב-TYX נובעת מהציפייה שהחרפת מלחמת הסחר תוביל בסופו של דבר לאינפלציה גבוהה יותר, היא אינה משתקפת באופן שווה בתשואה ל-10 שנים.
במקביל, איננו רואים שום תנועה בתשואת האג"ח ל-5 שנים. היא נסגרה ביום שישי בעלייה של 0.028 ל-2.768. אבל זה חלק מהתנודה האחרונה סביב מדד ה-EMA ל-55 יום. תשואת האג"ח לשנתיים נסגרה בעלייה של 2 ל-0.04, מה שלא מצביע על ציפייה מדויקת לנורמליזציה איטית יותר מצד הפד.
התצפיות הנ"ל פשוט לא מצטברות, ולא יכולות, להסתדר עם הסיפור ש"ההתקפה של טראמפ על הפד הורידה את הדולר". מבחינתנו, זה פשטני כמו הפיכת אנשים אחרים כמו טרודו, האיחוד האירופי, ואולי הפד פאוול בעתיד, לשעיר לעזאזל, אם נטען פשוט שהוא דיבר נגד הדולר.
סין כנראה התערבה כדי לעצור את דעיכתו של היואן
ביום שישי, דווח כי ברגע ששער הדולר/יואן הסיני (USD/CNY) הגיע ל-6.81, בנק בבעלות המדינה מכר דולר כדי לקנות יואן כדי לתמוך במטבע. שער של 6.8 נתפס על ידי חלק כ"קו האדום" להתערבות מצד ממשלת סין. לאחר מכן, שער הדולר/יואן ירד לשפל של 6.764 לפני שהתאושש ל-6.789 ואז צלל שוב לאחר שעות העבודה ל-6.765.
ה"התערבות" סייעה להעלות את מדד ה-SSE של סין, שנגחאי, בעלייה של 2.05% ביום שישי ונסגר ברמה של 2829.27, וחזר לרמה של 2800. מדד ה-HSI של הונג קונג נסגר גם הוא בעלייה של 0.76%. למי שעקב מקרוב אחר השווקים האסיאתיים, ידוע שהנפילה החופשית של היואן מאז מרץ הייתה אחד הגורמים המרכזיים שפגעו במניות הסיניות. והזכרנו פעמים רבות שהאזור שבין שפל 2016 של 2638.30 ל-2700 ב-SSE הוא מקום שיכול לעודד התערבות ממשלתית. ישנן מספיק סיבות להאמין שהממשלה הסינית אכן התערבה כדי לעצור את הירידה של היואן כדי לתמוך בשוקי המניות. ולנסות לתת ל-SSE דחיפה קטנה כדי להפוך את ההתאוששות מ-2691 לעצמה בת קיימא.
האם מנוצ'ין יבקש מסין לא לתמרן את יואן כדי לעצור את נפילתו החופשית?
שר האוצר האמריקאי, סטיבן מנוצ'ין, אמר ביום שישי כי ארה"ב "תבחן בקפידה רבה האם הם ביצעו מניפולציות במטבע", בהתייחסו לסין. כעת, כשמתברר יותר ויותר שסין מבצעת מניפולציות במטבע שלה כדי לעצור את הירידה שלו, מנוצ'ין צריך לצאת ולבקש מהם לא לעשות זאת שוב. (או שהוא באמת רוצה לראות את זה קורה?)
קישור התצפיות
בכל מקרה, הבה נחזור ונאמר שוב שאנחנו לא מאמינים שההתקפה של טראמפ על הפד גרמה לשינוי ריאלי כלשהו בציפיות השוק לגבי מסלול הריבית של הפד. בנוסף, התנועות בתשואות האג"ח הממשלתיות היו לא אחידות למדי, מה שגרם לנו לחשוד האם הייתה מכירה ממוקדת של אג"ח ל-30 שנה. ההערכה היא שהיואן הסיני ירד לקו האדום, מה שיכול היה לעורר התערבות ממשלתית. האיום של טראמפ במכסים של 500 מיליארד דולר על מוצרים הוא משהו שסין לא יכולה להשתוות אליו מידה תחת מידה.
אז האם קרן גדולה של אג"ח ממשלתיות אמריקאיות מתחילה למכור את אחזקותיה ולהעביר את הקרן מהדולר לנכסים אחרים, נניח, פרנק שוויצרי? אם זה מה שקרה, זה יכול היה לבוא לידי ביטוי בעלייה בתשואות ל-30 שנה ובצניחה בדולר.
ובכן, עד לנקודה זו, זו רק קונספירציה חסרת בסיס. אף על פי כן, הסיפור הנ"ל יכול לשמש כבידור אלטרנטיבי טוב אם נמאס לכם מתוכניות ריאליטי פוליטיות.
מדד הדולר צפוי לחוות קונסולידציה נוספת, אך יישאר אופטימי
ועכשיו, נחזור לעניינים. למרות העלייה המשמעותית ל-95.65, מדד הדולר ירד בחדות מאז. יחד עם מצב של סטייה דובית ב-MACD היומי, מדד הדולר היה אמור ליצור שיא לטווח קצר. מסחר קונסולידטיבי נוסף ייראה בטווח הקרוב, עם סיכון לנסיגה ל-EMA של 55 יום (כעת ב-93.91) ומטה. עם זאת, אנו מצפים לתמיכה חזקה מ-38.2% תיקון של 88.25 ל-95.65 ב-92.82 כדי לרסן את הירידה ולהביא להתאוששות. העלייה מ-88.2 צפויה להתחדש בשלב מאוחר יותר, לאחר השלמת התיקון.
מיקום אסטרטגיית המסחר
בדוח השבועי האחרון, הייתה לנו אסטרטגיה של קניית דולר/ין ין עם נסיגה. אבל זו בוטלה ביום שישי מכיוון שההזמנה לא מולאה לפני שה-USD/ין עלה ל-113.17 ויצר שם שיא לטווח קצר. העדכון יפורסם בתגובות הקצרות כאן בבוקר יום שישי.
במהלך השבוע, לאחר החמצה במדד המחירים לצרכן בבריטניה, קראנו למכור את GBP/CHF בתגובה קצרה. והוא נמכר ב-1.3060. לאחר מכן, GBP/CHF ירד מעט ל-1.2976 אך לא נצפה המשך מכירה. אנו נשארים דוביים בצלב. אך מכיוון שהוא קרוב לתיקון של 38.2% מ-1.1638 ל-1.3854 ב-1.3007, אנו מעדיפים להחזיק בפוזיציית שורט אך להדק את הסטופ ולהוריד אותו ל-1.3060 (נקודת איזון) כדי להימנע מהתאוששות. עם זאת, אנו צופים שהירידה מ-1.3854 תתרחב לתחזית של 61.8% מ-1.3854 ל-1.3049 מ-1.3265 ב-1.2768 כיעד ראשון. ויש סיכוי להתארכות לתחזית של 100% ב-1.2460 בטווח הבינוני.
הדולר/ין עלה במקצת ל-113.17 בשבוע שעבר, אך ירידה חדה לאחר מכן מצביעה על פסגה לטווח קצר. פריצה של התנגדות 111.39 ותפנית לתמיכה טוענת שכעת מדובר בעלייה מתקנת מ-104.62. ההטיה הראשונית נותרה כלפי מטה השבוע עבור EMA ל-55 יום (כעת ב-110.39). אנו מצפים שתמיכה חזקה מ-38.2% ריטרסמנט של 104.62 ל-113.17 ב-109 תבלום את הירידה ותביא להתאוששות. מצד שני, התנגדות קלה מעל 90 תהפוך תחילה את ההטיה התוך-יומית לנייטרלית. אך פריצה של 112.04 נדרשת כדי לאשר את חזרת המגמה העולה. אחרת, ייראו מצבים נוספים עם סיכון לירידה נוספת.
בתמונה הגדולה, ירידה מתקנת מ-118.65 (שיא 2016) הייתה אמורה להסתיים עם שלושה גלים עד ל-104.62. פריצה מכרעת של ההתנגדות של 114.73 צפויה לחדש את כל העלייה מ-98.97 (שפל 2016) לתחזית של 100% של 98.97 ל-118.65 מ-104.62 ב-124.30, קרוב למדי ל-125.85 (שיא 2015). זה יהיה כעת המקרה המועדף כל עוד התמיכה של 119.36 תישאר.
בתמונה ארוכת הטווח, העלייה מ 75.56 (2011 נמוך) לתחתית לטווח הארוך לראש הדף 125.85 נתפסת כתנועה אימפולסיבית, ללא שינוי בתצוגה זו. פעולות מחיר מ 125.85 נתפסים כצעד מתקנת אשר עדיין יכול להאריך. במקרה של נפילה עמוקה יותר, החיסרון צריך להיכלל על ידי 61.8% retracement של 75.56 ל- 125.85 ב- 94.77. המגמה מעלה מ 75.56 צפוי לחדש בשלב מאוחר יותר עבור מעל 135.20 / 147.68 אזור ההתנגדות.




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


