
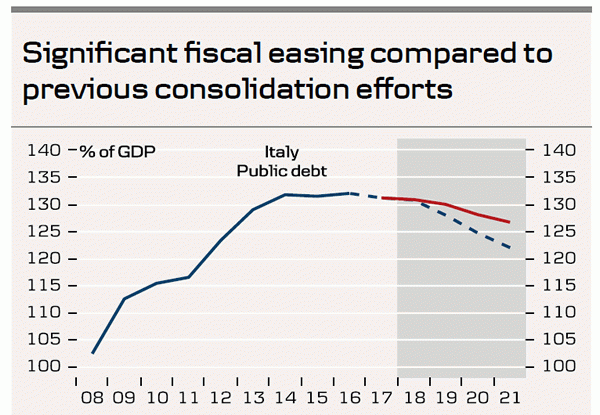
- תוכנית התקציב האיטלקית מבוססת על הנחות צמיחה וריבית אופטימיות, בעוד שצד ההכנסות נותר מעורפל.
- המקרה הבסיסי שלנו הוא כעת שנציבות האיחוד האירופי תיתן נקודת מבט שלילית ותבקש עדכון של התקציב, מה שמסתכן בגרימת תגובה פופוליסטית, אבל זה יהיה דרך ארוכה עד שיוטלו סנקציות של האיחוד האירופי.
- לא צריך להיות שאננים לגבי הסיכונים האיטלקיים בטווח הבינוני, שכן דינמיקת החוב נותרה רגישה לירידה בצמיחה ו/או לעלייה בתשואות.
- בעוד ש'רעש פיסקאלי איטלקי' עשוי להכביד על יורו/דולר ארה"ב לפעמים בטווח הקרוב, אנו מדגישים שהתוצאות החיוביות בדולר נותרות חשובות יותר.
בעקבות הפשרה בשבוע שעבר על הגירעון בתקציב 2019, הממשלה פרסמה כעת סוף סוף את מלוא מסמך כלכלי ופיננסי (DEF) מתאר את הפרטים וההנחות מאחורי האסטרטגיה הפיסקלית החדשה שלה.
מאמצי שר האוצר טריה לקדם את האסטרטגיה הפיסקלית החדשה של ממשלתו לעמיתיו בגוש האירו הסתיימו ביום שני בכישלון ונשיא הנציבות יונקר הזהיר ממשבר בסגנון יווני. טריה ביקש להסביר את החלטת ממשלתו להפר את הדרישה לשיפור מאזן מבני של 0.6 נקודות ב-2019 בהקשר של צמיחה איטית יותר באזור האירו ובאיטליה והדגיש כי הגירעון עדיין יראה ירידה - אם כי מוגבלת - בחוב יחס לתוצר. עם זאת, בכירים בנציבות האירופית לא נכנעו וסימנו כי יעד הגירעון המתוכנן ייחשב כהפרה של הכללים הפיסקאליים של האיחוד האירופי.
תחזיות התקציב האיטלקי עדיין לא חקוקות באבן (הדיון הפרלמנטרי בתוכנית הפיסקלית החל ביום רביעי). לאור השפה הנוקשה מבריסל והסירוב המדווח של הנשיא מטרלה לחתום על גירעון של 2.4% במשך שלוש שנים, הממשלה נכנעה והורידה את הגירעונות המתוכננים ל-2020 ו-2021 ל-2.1% ו-1.8%, בהתאמה. הנשיא כבר ציין בהזדמנויות קודמות כי ישחק תפקיד פעיל בהבטחת קיימות החוב ויש לו את הזכות להטיל וטו על הצעות חוק ממשלתיות שנחשבות בלתי חוקתיות ומפרות באופן משמעותי את דרישת התקציב האיזון על פי האמנות. 81.
ה-DEF חושף כי הממשלה מתכננת הקלות פיסקאליות משמעותיות בהשוואה לממשל הקודם. תחזיות התקציב מתבססות על ארבעת אבני היסוד של רפורמה בהכנסה ובפנסיה של אזרח (17 מיליארד יורו), השלב הראשון של תכנית "מס שטוח" (עד כה מכוונת בעיקר לעסקים קטנים) והשקעות ציבוריות גבוהות יותר (4-6 מיליארד יורו). ה-DEF נותר מעורפל מאוד בצד המימון. אמצעי המימון שהוזכרו כוללים קיצוץ בהוצאות למשרדים (4 מיליארד יורו) ושינויים בתוכניות סובסידיות, ניכויי מס ושיפור ציות המס. הכספים הקיימים עבור 'תכנית הכנסה הכללה' (REI) ישמשו גם למימון הכנסת האזרח החדש. אבל, בסך הכל, צעדי הכנסה קבועים נותרו חסרים בגדול מהטיוטה, אם כי המסמך מרמז על ביטול "חלקי" בלבד של העלאת המע"מ ל-2020 ו-2021 בכפוף להערכה מחדש לאחר תוכנית היציבות של 2019. בשל אי הוודאות הללו בצד המימון, אנו רואים סיכון ברור שהגירעון ב-2019 עלול להגיע אפילו גבוה מ-2.4%.
ה-DEF מכיר בכך שיחס החוב יעלה על רף רף כללי החוב של הנציבות ב-3.9 נקודות ב-2021. יתר על כן, הירידה החזויה בתוואי החוב לתוצר מבוססת על תחזיות צמיחה אופטימיות והנחה של עלויות שירות חובות יציבות. ביום רביעי חזה Confindustria, ארגון המעסיקים האיטלקי, צמיחה של 1.1% השנה ו-0.9% בשנה הבאה. למרות שחלק מהצעדים כגון המס השטוח לחברות קטנות ובינוניות והשקעות ציבוריות אמורים להיות בעלי אפקט צמיחה חיובי אם ייושמו כראוי, סימנים הולכים וגדלים של האטה כלכלית ובעיות מבניות מתמשכות, כמו גם תשואות גבוהות יותר באיטליה ובגלובליות ימשיכו להפריע לתחזית הצמיחה של איטליה. בעינינו.
מלבד הנחות צמיחה גבוהות, החזון משמעותי החלשות במאזן המבני של 2019 ב-0.8pp (עם שיפור אפס 2019-21) במקום חובה השבחה של 0.6pp ייחשב כמדאיג במיוחד על ידי הנציבות. זה, יחד עם מדדי ההכנסות המעורפלים והרעשים האחרונים מהצד של האיחוד האירופי, אומר את זה מקרה הבסיס שלנו (הסתברות של מעל 50%) כעת הוא שהנציבות תבחר ב"גישה הקשה" של השמעת דעה שלילית ובקשה לתיקון תקציב תוך שבועיים לאחר המועד האחרון להגשה של 15 באוקטובר. (ראה תרחישים למטה). לאחר מכן, יהיו לרשויות האיטלקיות שוב שלושה שבועות להיענות לבקשה, ובמקרה של אי ציות, יוכלו להמשיך בפתיחת הליך גירעון מופרז (EDP) נגד איטליה, אולי כבר בתחילת 2019.
תגובה שלילית מהאיחוד האירופי עשויה לעורר קצת רעש בשוק, אבל אנחנו עדיין חושבים שידיו של האיחוד האירופי קשורות במקצת מבחינת סמכויות סנקציות אמינות, גם בגלל מסורבל וארוך תהליך פרוצדורלי עד שניתן יהיה להטיל קנסות של עד 0.5% מהתמ"ג על מדינה המפרה את המלצות ה-EDP שוב ושוב. יתרה מזאת, אף מדינה באיחוד האירופי שנקבעה תחת EDP עד כה לא שילמה קנס.
סיכון גדול יותר, לדעתנו, הוא שמדיניות תקציבית הנראית כמוכתבת על ידי בריסל תגרום לתגובת נגד פופוליסטית בבית, כאשר טונים סקפטיים לאירו יחזרו לעלות לבולטות בקרב מנהיגי הליגה והחמישה כוכבים ושווקים עצבניים. עם זאת, אנו עדיין רואים סבירות נמוכה מאוד ליציאה בפועל של האירו האיטלקי בעתיד, לא מעט בשל ההשלכות הכלכליות והפיננסיות הקשות, המשך התמיכה (והגדלה לאחרונה) במטבע האחיד בקרב האוכלוסייה האיטלקית והחוק החוקתי הממושך תהליך קיום משאל עם יציאת אירו בפועל.
אנחנו עדיין חושבים שיותר תגובת השוק וההתפתחות בתשואות האיטלקיות יגרמו לממשלה לחשוב מחדש על האסטרטגיה הפיסקלית שלה ובסופו של דבר לקבוע את ההסתברות למשבר חוב איטלקי בעתיד. תשואות האג"ח של ממשלת איטליה - כמו גם המרווחים על אג"ח גרמניות - נותרו ברמה הגבוהה ביותר מאז 2014. למרות העלייה בגירעון התקציבי החזוי, התוכנית הפיסקלית של הממשלה עדיין צופה עודף ראשוני של 1.3-2.1% בשנים 2019-21. זה חשוב לתחזית החוב, מכיוון שהריבית הממוצעת על החוב הציבורי באיטליה ממשיכות לעלות על צמיחת התוצר הנומינלי ('אפקט כדור שלג' שלילי), ומכאן שהעודף העיקרי צריך לפצות על הדינמיקה השלילית בהפרש הצמיחה-ריבית . כל עוד הממשלה יכולה לשמור על עודף תקציבי ראשוני של כ-1.5%, החוב הציבורי בשלב הנוכחי לא יסלים ללא שליטה, גם אם הצמיחה תתמתן בחזרה ל-0.9% ועלויות ההלוואות יעלו במתינות בשנים הקרובות.
עם זאת, לא צריך להיות שאננים לגבי הסיכונים האיטלקיים בטווח הבינוני לדעתנו, שכן דינמיקת החוב נותרה רגישה לירידה בצמיחה ו/או לעלייה בעלויות שירות החוב, במיוחד על רקע הורדות דירוג נוספות. מעגל קסמים שכזה של החלקה פיסקלית, אי ודאות פוליטית, התנגשות עם האיחוד האירופי ותשואות גבוהות יותר כפי שנראו במהלך משבר החוב האירופי נותר הסיכון הגדול ביותר. עם זאת, בשלב הנוכחי אנו עדיין רואים סבירות נמוכה יחסית למשבר חוב איטלקי שיתפרץ במהלך השנתיים הקרובות (20%).
EUR/USD: בתוך 'הרעש האיטלקי', שימו לב לתמיכה ב-USD
EUR/USD נכנס ללחץ מחודש במהלך השבוע האחרון ופרץ שוב את 1.15 אתמול. בעוד שהדאגות של איטליה שוקלות לפעמים עם השער המט"ח את הסיכון ליציאה איטלקית מגוש האירו, אנו חושבים שתמיכת הדולר הייתה גם גורם מפתח. יש לציין שה-EUR/CHF - בדרך כלל מתווה טוב של סיכוני אירו - התחזק במהלך אותה תקופה. כלכלת ארה"ב שעדיין מתנהלת איתנה והפד שמוכן להוסיף לשאיבה בדולר עדיין. למרות האמון הגובר של ה-ECB בהתגברות האינפלציה, אנו עדיין חושבים שמוקדם מדי למגמת העלייה של ה-EUR, שאנו ממשיכים לראות פוטנציאל עבורו ב-2019, להצית מחדש. בעוד ש'רעש פיסקאלי איטלקי' עשוי לשקול לעיתים קרובות בטווח הקרוב, אנו מדגישים שהתוצאות החיוביות בדולר נותרות חשובות יותר בשמירה על EUR/USD בטווח של סביב 1.15 ובדיקות דלק של השפל של השנה (1.1301) לקראת סוף השנה. עם זאת, יש לקנות מטבלים כאלה.




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


