
בעוד השווקים בארה"ב צנחו במשך יום נוסף בן לילה, השווקים באסיה הראו את החוסן שלהם והפכו חיוביים לאחר לחץ ראשוני. ניקיי נסגר בעלייה של 0.46% לרמה של 22694.66. תשואת JGB יפנית ל-10 שנים היא גם היא מעל 0.15 ב-0.151, עלייה של 0.0059. סינגפור סטרייט טיימס עולה ב-0.72%. הונג קונג HSI נסחר בעלייה של 1.82%. China Shanghai SSE עלתה ב-0.86% ל-2605.93, אך עדיין לא יכולה להחזיר לעצמה תמיכת מפתח 2638. בן לילה, DOW איבד -2.13% או 545.91 נק' ל-25052.83, בקושי החזיק 25000 ידית. S&P 500 איבד -2.85% וה-NASDAQ ירד -1.25%. גם תשואות האוצר צנחו עם התשואה ל-10 שנים שנסגרה בירידה של -0.092 ב-3.133.
בשווקי המטבעות, הדולר הקנדי הוא החזק ביותר עד כה כיום, אחריו סטרלינג ולאחר מכן דולר. ין הוא החלש ביותר שוב להיום. אבל עכשיו אחריו מגיעים ניו זילנד ואחר כך דולר אוסטרלי. עם זאת, במשך השבוע, הדולר הקנדי הוא החלש ביותר ואחריו הדולר. הדולר הניו זילנדי, הין והדולר האוסטרלי הם החזקים יותר.
מבחינה טכנית, אין סימן ברור לכך שהדולר נמצא בתחתית, מלבד אולי מול ין. ייתכן שהכסף יצטרך לבקש עזרה מהתייצבות במניות בארה"ב, אם זה יקרה היום, כדי למצוא את בסיסו.
קרן המטבע הבינלאומית הורידה את תחזיות הצמיחה באסיה לשנת 2019, כולל אוסטרליה, הונג קונג, קוריאה, סינגפור, סין, הודו
בדו"ח התחזית האזורית שפורסם היום, קרן המטבע הבינלאומית הורידה את תחזיות הצמיחה באסיה ב-2019 עקב לחץ בשוק הפיננסי ומתיחות סחר. עם זאת, היא טענה כי "התחזית לטווח הקרוב לאסיה נותרה חיובית, נתמכת על ידי מומנטום עולמי יציב ומדיניות מתאימה באופן נרחב". כמו כן, "אסיה ממשיכה להיות מנוע הצמיחה העיקרי של העולם".
הצמיחה הכוללת באסיה צפויה לעמוד על 5.6% ב-2018 ו-5.4% (ירידה ב-0.2%) ב-2019. לשנת 2019, ארבע מתוך שבע הכלכלות המתקדמות קיבלו ירידה של תחזיות הצמיחה, כולל אוסטרליה ב-2.8% (-0.3%), הונג קונג 2.9% (-0.3%), קוריאה 2.6% (-0.3%), סינגפור 2.5% (-0.2%). טייוואן עלתה ל-2.4% (+0.4%), וכך גם ניו זילנד עם 3.0% (+0.1%). התחזית של יפן נותרה ללא שינוי ברמה של 0.9%. סך הכלכלות המתעוררות באסיה ירד ל-6.3% (-0.3%) בשנת 2019. הצמיחה של סין ירדה ל-6.2% (-0.2%), הודו ל-7.4% (-0.4%).
בנוסף, קרן המטבע הבינלאומית ציינה לתחזיות את הסיכונים השליליים הבאים בטווח הקרוב:
- הסלמה במתח המסחרי
- תנאים פיננסיים גלובליים הדוקים יותר
- סיכונים תוצרת בית
והוא דחק בפעולות המדיניות הבאות:
- לחזק אבני בניין מאקרו
- ליברליזציה של סחר והשקעות
- לחזק את סיכויי הפריון
- לנצל את ההזדמנויות של הכלכלה הדיגיטלית, תוך התייחסות לנזילות
משרד האוצר האמריקני לא למנות את סין כמניפולטור של מטבעות, רק לשמור אותה ברשימת המעקב
יש דיווחים בתקשורת שפורסמו אתמול האומרים שמשרד האוצר האמריקני לא מתכוון למנות את סין כמניפולטורת מטבעות בדוח הקרוב שיפורסם בהמשך החודש. אם כי סין תישאר ברשימת ניטור בשל עודף הסחר העצום עם ארה"ב.
זה עלול להעמיד את שר האוצר סטיבן מנוצ'ין תחת לחץ גדול עוד יותר מצד טראמפ וניצי הסחר בממשלו. מנוצ'ין הוא ללא ספק זה שהעדיף וניסה ליישר התחלה מחדש של המשא ומתן עם סין. אבל הוא קיבל כתפיים קרות מעמיתיו.
ונראה שטראמפ נהיה חסר סבלנות כלפי מנוצ'ין. אם צריך להזכיר שטראמפ לא רק התלונן על הפד על העלאות ריבית. לדבריו, הוא אמר קודם לכן "הבעיה [הגורמת לירידה בשוק] לדעתי היא האוצר והפד. הפד הולך למקום ואין שום סיבה שהם יעשו את זה. אני לא מרוצה מזה".
בראיון של בלומברג אתמול, מנוצ'ין סירב להגיב ורק אמר "אנחנו מודאגים מהפיחות" של היואן, הוא אמר, "ורוצים לוודא שהוא לא משמש כפיחות תחרותי.
הייצוא של סין לארה"ב גדל למרות מלחמת הסחר, היבוא הצטמצם במשך חודש נוסף
עודף הסחר של סין התרחב באופן מפתיע בספטמבר, כאשר עודף הסחר עם ארה"ב זינק לשיא של 34.1 מיליארד דולר. כשהחלה מלחמת הסחר והסלימה לשלב נוסף, היצוא לארה"ב המשיך לגדול בעוד היבוא מארה"ב הצטמצם לחודש נוסף. במשך השנה כולה, סין המשיכה לצמוח ביבוא מהיר יותר עם האיחוד האירופי, מאשר ביצוא.
במונחי דולר, עודף הסחר של סין התרחב ל-31.7 מיליארד דולר בספטמבר, הרבה מעל הצפי ל-19.4 מיליארד דולר. היצוא עלה ב-14.5% לעומת שנה לרמה של 226.7 מיליארד דולר. היבוא עלה ב-14.3% לעומת שנה לרמה של 195.0B.
לחודש ספטמבר
- הייצוא לאיחוד האירופי עלה ב-1.2% אם, ב-11.4% לעומת שנה ל-37.4 מיליארד דולר. היבוא מהאיחוד האירופי ירד ב-0.6% אם, עלה ב-9.1% לעומת שנה ל-24.7 מיליארד דולר. העודף במסחר עלה ב-9.9%, 37.7% בהשוואה ל-12.7 מיליארד דולר.
- היצוא לארה"ב עלה ב-5.2% אם, 14.0% לעומת שנה ל-46.7 מיליארד דולר. היבוא מארה"ב ירד ב-5.8% אם, -2.3% לעומת שנה ל-12.6 מיליארד דולר. העודף במסחר עלה ב-9.9% אם, 21.5% לעומת שנה ל-34.1 מיליארד דולר.
מינואר עד ספטמבר
- היצוא לאיחוד האירופי עלה ב-11.4% לעומת שנה ל-301.5 מיליארד דולר. היבוא מהאיחוד האירופי עלה ב-14.1% ל-205.2 מיליארד דולר. העודף במסחר עלה ב-6.1% לעומת שנתיים ל-96.3 מיליארד דולר.
- הייצוא לארה"ב עלה ב-12.9% לעומת שנה לרמה של 348.8B. היבוא מארה"ב עלה ב-8.3% ל-123.0 מיליארד דולר. העודף במסחר עלה ב-15.5% ל-225.8 מיליארד דולר.
בְּמָקוֹם אַחֵר
PMI של ייצור BusinessNZ של ניו זילנד ירד ב-0.3 ל-51.7 בספטמבר. הלוואות הבתים באוסטרליה ירדו ב-2.1% באוגוסט. יפן M3 עלה ב-2.8% בהשוואה לחודש ספטמבר. מדד התעשייה השלישונית עלה באוגוסט ב-0.5% אם. ייצור תעשייתי של גוש האירו, מחיר היבוא של ארה"ב וסנטימנט U של מישיגן יופיעו היום.
USD / CAD Outlook היומי
צירים יומיים: (S1) 1.3010; (P) 1.3041; (R1) 1.3068; יותר…
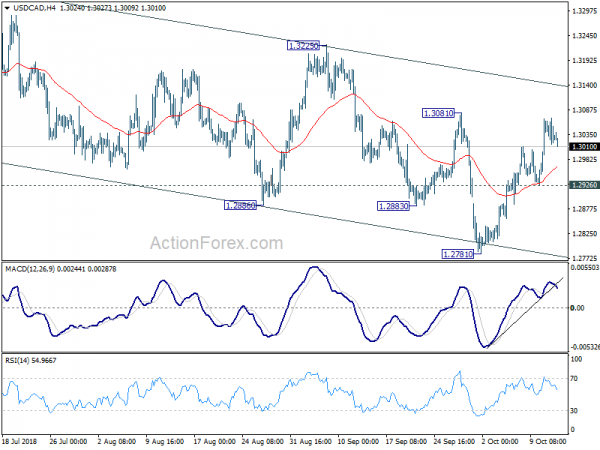
USD/CAD לא הצליח לפרוץ דרך התנגדות 1.3081 ונסוג עם MACD של 4 שעות שעברו מתחת לקו האות. הטיה תוך-יומי הופכת שוב לניטרלית. בצד הפוך, הפסקה מכרעת של 1.3081 תהיה הסימן הראשון להשלמה של נפילה שלמה מ-1.3385. במקרה זה, התחזית לטווח הקרוב תהפוך לשורית עבור התנגדות 1.3225 לאישור. בצד החיסרון, תמיכה מינורית מתחת ל-1.2886 תהפוך את ההטיה לחסרון עבור 1.2781 תחילה.
בתמונה הגדולה יותר, ריבאונד מתקן מ-1.2061 היה יכול להסתיים כבר ב-1.3385. נפילה עמוקה יותר היא בעד תיקון של 61.8% של 1.2061 ל-1.3385 ב-1.2567, שזה קרוב לתמיכה של 1.2526. לעת עתה, איננו רואים ירידה מ-1.3385 כחדשה של מגמת ירידה גדולה יותר מ-1.4689 (גבוה 2015). לפיכך, נחפש שוב את אות התחתית מתחת ל-1.2567. לעומת זאת, בשבירה של ההתנגדות ל-1.3081, המשיכה חזרה מ-1.3385 הושלמה והעלייה מ-1.2061 מתחדשת לשיא נוסף מעל 1.3385.
עדכון אינדיקטורים כלכליים
| GMT | Ccy | אירועים | ממשי | תַחֲזִית | הקודם | מתוקן |
|---|---|---|---|---|---|---|
| 21:30 | NZD | BusinessNZ Manufacturing PMI ספטמבר | 51.7 | 52 | ||
| 23:50 | JPY | מניית כסף של יפן M2+CD Y/Y ספטמבר | 2.80% | 2.90% | 2.90% | |
| 0:30 | AUD | הלוואות לדירות M/M באוגוסט | -2.10% | -0.90% | 0.40% | 0.00% |
| 2:54 | CNY | יתרות מטבע (דולר) ספטמבר | 31.7B | 19.4B | 27.9B | |
| 2:54 | CNY | מאזן מסחרי (CNY) ספטמבר | 213B | 192.3B | 179.8B | |
| 4:30 | JPY | מדד התעשייה השלילית M / M Aug | 0.50% | 0.30% | 0.10% | -0.10% |
| 6:00 | יורו | מדד המחירים לצרכן גרמני M/M ספטמבר F | 0.40% | 0.40% | 0.40% | |
| 6:00 | יורו | מדד המחירים לצרכן גרמני Y/Y ספטמבר ו' | 2.30% | 2.30% | 2.30% | |
| 9:00 | יורו | הייצור התעשייתי של גוש האירו M / M Aug | 0.40% | -0.80% | ||
| 12:30 | ש״ח | מדד מחירי יבוא M/M ספטמבר | 0.30% | -0.60% | ||
| 14:00 | ש״ח | U. of Mich. Sentiment Oct P | 100.9 | 100.1 |




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


