
ארה"ב סקירה
האינפלציה בספטמבר שומרת על הפד על המסלול
- בעוד שרוב נתוני האינפלציה הטריים של ספטמבר הגיעו פחות או יותר כפי שציפינו, מחירי הנפט הגבוהים והמכסים שנחקקו לאחרונה גרמו לנו להגדיל את התחזית שלנו לאינפלציה.
- בשל אופי העלייה הנובעת משינוי חד פעמי ברמת המחירים כלפי מעלה, אנו עדיין רואים את הפד בדרך להעלות את הריבית אחת לרבעון עד לרבעון השלישי של 3.
- מחירי היצרנים עלו ב-0.2%, בעוד המחירים לצרכן עלו ב-0.1% מתון יותר. עלייה במחירי הנפט גרמה לעלייה של 0.5% במחירי היבוא בספטמבר.
האינפלציה בספטמבר שומרת על הפד על המסלול
זה היה שבוע שקט מבחינת נתונים כלכליים, אבל כן קיבלנו נתוני ספטמבר טריים עבור שלושה מדדי אינפלציה, מדד המחירים ליצרן (PPI), מדד המחירים לצרכן (CPI) ומדד מחירי היבוא. בעוד שרוב הנתונים הגיעו פחות או יותר כפי שציפינו, מחירי הנפט הגבוהים והמכסים שנחקקו לאחרונה גרמו לנו להגדיל את התחזית שלנו לאינפלציה. בשל אופי העלייה, אנו עדיין רואים את הפד בדרך להעלות את הריבית אחת לרבעון עד לרבעון השלישי של 2019.
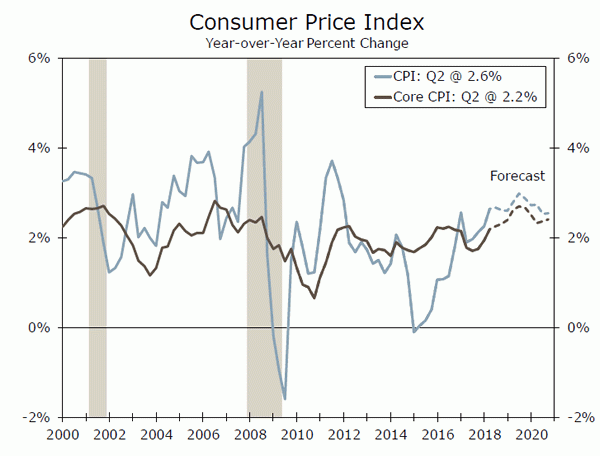
מחירי היצרנים עלו ב-0.2% בספטמבר, אך התמתנו ל-2.6% על בסיס משנה לשנה (תרשים העליון). הרווח הוביל ברובו על ידי שירותים, עלייה של 0.3% במהלך החודש, כאשר מחירי ההובלה והמחסנה עלו ב-1.8%. זה גרם למדד המועדף עלינו לאינפלציית הליבה, שאינו כולל מזון, אנרגיה ושירותי סחר, לגדול ב-0.4% יותר מהצפוי. עם זאת, במהלך 12 החודשים האחרונים, "הליבה הליבה" נותרה על 2.9%. כאשר מחירי התשומות מקדימים את המחירים הסופיים, סביר להניח שאינפלציית המחירים לצרכן תמשיך לעלות בהדרגה.
בחזית הצרכנים, המחירים הגיעו קצת יותר רכים מהצפוי, וצמחו ב-0.1% הן במדד הכותרת והן במדד הליבה למדד המחירים לצרכן. ירידה של 0.5% באנרגיה הפחיתה את האינפלציה הראשית, בעוד שהעלייה המתונה באותה מידה במחירי הליבה יכולה להיות קשורה לירידה של 0.3% במוצרי הליבה. החולשה כאן נבעה בעיקר מירידה של 3.0% במחירי רכב משומשים. אבל, אנחנו לא מצפים שחולשה זו תימשך בהתחשב באינדקס המכוניות המשומשות של מנהיים עלה בחודשים האחרונים, וסביר להניח שההוריקנים האחרונים ידרבו ביקוש להחלפה. שירותי הליבה נותרו חזקים, עם זאת, עלייה של 0.2% במהלך החודש. בעוד אינפלציית הליבה נותרה על 2.2% על בסיס שנה-על-שנה, מדד המחירים לצרכן עלה ב-2.3%, קריאה צנועה יותר בהתחשב בחודשים האחרונים, אך בהתאם לשיעור הממוצע בשנתיים האחרונות (תרשים אמצעי). .
מחירי היבוא עלו ב-0.5% בספטמבר. עליית מחירי הנפט והמזון עמדו מאחורי העלייה, עם זאת, שכן, ללא דלק, המחירים היו קבועים וללא מזון ודלקים, המחירים ירדו ב-0.1%. במהלך 12 החודשים האחרונים עלו מחירי היבוא ב-3.5% (תרשים תחתון).
למרות נתוני האינפלציה המעורבים לספטמבר, עליית מחירי הנפט וההשפעות של המכסים שנחקקו לאחרונה גורמים לנו לצפות שהאינפלציה תתחזק בחודשים הקרובים. תיקנו כלפי מעלה את תחזית האינפלציה שלנו, ומצפים שמדד המחירים לצרכן יתאושש ל-2.6% ברבעון הרביעי, לפני שטיפס ל-4% ב-2.8 (תרשים בעמוד 2019).
אילוצי היצע ותחבורה גורמים למחירי הנפט להיות גבוהים מכפי שחשבו במקור במהלך שאר השנה הנוכחית ולתקופה הבאה. בעוד שבניגוד לסבב המכסים הראשוני, שהתרכז בעיקר במוצרי ביניים, היבוא האחרון של 200 מיליארד דולר מסין הכפוף כעת למכסים כרוך במוצרים מוגמרים. בגלל שלעסקים רבים יש מגעים לגבי מחירים, או שלחלקם יש את היכולת לספוג חלק מהעלויות המוגדלות, ההשפעה של התעריפים צפויה להתארך.
דינמיקה זו ככל הנראה תגרום להעלאת מחירים לצרכן בחודשים האחרונים של השנה ולתוך החודשים הראשונים של 2019. עם זאת, בעוד שהעלייה נובעת משינויים חד-פעמיים ברמת המחירים כלפי מעלה, אנו צופים כי הפד יבדוק את האינפלציה איסוף אלא אם כן ציפיות האינפלציה לא יהיו מעוגנות.
ארה"ב
מכירות קמעוניות • יום שני
השבוע הבא מתחיל במבט נוסף על החוזק והעמידות של הוצאות הצרכנים בחודש האחרון של הרבעון השלישי. העלייה של 3% באוגוסט במכירות הקמעונאיות העיקריות החמיצה את הציפיות לעלייה של 0.1%, אך החודשים הקודמים עודכנו באופן משמעותי כלפי מעלה. עם זאת, יש עדויות ברורות לכך שמגזרים רגישים לריבית במשק מתחילים להתקרר; אוגוסט סימן את הירידה החודשית השלישית ברציפות במכירות הרכב (חמישית מהמכירות הקמעונאיות). אבל, תשע קטגוריות של הוצאות עדיין עלו באוגוסט, כאשר רק רהיטים, ביגוד וחנויות כלבו ירדו. יכול להיות גם דחיפה פוטנציאלית בהוצאות בספטמבר הקשורות לתוצאות של הוריקן פלורנס.
מאזן הנתונים עדיין מצביע על כך שההוצאות הצרכניות יתמכו בצמיחת התמ"ג מעל המגמה ברבעון השלישי. אמון הצרכנים ואופטימיות לעסקים קטנים נשארים בצל של שיאי כל הזמנים. עם עליית הריבית, הצרכנים עדיין לא רואים זמן כמו ההווה לבזבז, ואנו צופים שהמכירות הקמעונאיות יעלו ב-3% בספטמבר.
הקודם: 0.1% וולס פארגו: 0.6% הסכמה: 0.7% (חודש-חודש)
הפקה תעשייתית • יום שלישי
ביום שלישי תשומת הלב תעבור למגזר התעשייתי, שבו הייצור עלה ב-0.4% מוצק באוגוסט. מרשים יותר היה העלייה של 4.9% משנה לשנה, שסימנה את הקצב החזק ביותר מאז 2010. הכרייה - 14% מהייצור התעשייתי - ראתה רווח מוגזם של 14.1% משנה לשנה, כאשר ייצור האנרגיה עלה לשיא שיאים. התפוקה התעשייתית הייתה צנועה יותר, עלייה של 0.2% לעומת החודש. עם זאת, ייצור הציוד העסקי עלה ב-1.2%, מה שמבשר טובות על הקריאה שלנו להגדלת הוצאות הציוד האמיתיות בקצב של כ-4% ברבעון השלישי. סקר ISM Manufacturing היה בשמיים, וסקרים אזוריים של הפד הצביעו גם על המשך חוזק המגזר. נקבל גם קצת יותר תובנה על המגזר התעשייתי של המדינה מסקר Empire Manufacturing ביום שני.
בהמשך, אנו צופים שיסוף הדולר, עליית שיעורי הריבית ואי הוודאות המסחרית יכבידו על הוצאות הציוד, שאמורות להתמתן מעט ברבעונים הקרובים.
הקודם: 0.4% וולס פארגו: 0.2% הסכמה: 0.2% (חודש-חודש)
התחלות בנייה • יום רביעי
השבוע מסתיים עם נתונים נוספים על שוק הדיור בפיגור, עם התחלות דיור ביום רביעי ומכירות בתים קיימים ביום שישי. ההתחלות באוגוסט עלו ב-9.2% לעומת החודש, אבל זה נבע בעיקר מזינוק של 29.3% בקטגוריית הרב-משפחתיות הפכפכה. עם זאת, מאחורי הרעש הזה מסתתר אולי איתות - שהחוזק הבסיסי בבניין דירות הוא תוצאה של חששות סבירים והיצע המגבילים את יכולתם של שוכרים לקנות. יתר על כן, ההיתרים ירדו ב-5.7% באוגוסט וכעת הם נמוכים מההתחלה. חולשה זו בנתוני התחלות מנוגדת לקריאות הנמרצות המתמשכות מסקרים של בוני בתים.
אנחנו עדיין מצפים שבניית הבית תשתפר ברבעונים הקרובים, אבל הורדנו את מידת השיפור בתחזית שלנו. ובכל זאת, בשארית הנפילה ניתן היה לראות ריבאונד בהתחלות. מחירי העצים ירדו משמעותית מהשיאים האחרונים, ומלאי היחידות המורשות אך טרם החלו ממשיכים לטפס.
הקודם: 1,282K וולס פארגו: 1,221K הסכמה: 1,210K
סקירה גלובלית
צמיחה עולמית חלשה מעט למרות החוזק של ארה"ב
- במה שהיה שבוע שקט יחסית לנתונים כלכליים בינלאומיים, קרן המטבע הבינלאומית (IMF) פרסמה את התחזית הכלכלית העולמית הדו-שנתית שלה.
- קרן המטבע הבינלאומית ציינה נושא שהדגשנו במספר דוחות אחרונים: הצמיחה העולמית הייתה קצת יותר רכה מהצפוי השנה למרות מראה חזק של ארצות הברית.
- למרבה המעודד, הנתונים הכלכליים בזמן האחרון היו קצת יותר טובים מכמה כלכלות מתקדמות, כמו בריטניה, בעוד שלמרות הצרות בשווקים המתעוררים יש שם גם כמה נקודות אור, כמו צמיחה חזקה בהודו.
צמיחה עולמית חלשה מעט למרות החוזק של ארה"ב
במה שהיה שבוע שקט יחסית לנתונים כלכליים בינלאומיים, קרן המטבע הבינלאומית (IMF) פרסמה את התחזית הכלכלית העולמית הדו-שנתית שלה. קרן המטבע הבינלאומית ציינה נושא שהדגשנו במספר דוחות אחרונים: הצמיחה העולמית הייתה קצת יותר רכה מהצפוי השנה למרות מראה חזק של ארצות הברית. ליתר דיוק, קרן המטבע הבינלאומית הורידה הילוך של תחזית צמיחת התמ"ג הריאלית העולמית שלה ב-0.2 נקודות אחוז הן ל-2018 והן ל-2019 ביחס לתחזיות שלה באפריל.
כלכלות מפותחות ברובן האצו באופן סינכרוני ב-2017, אך ב-2018 חלה מגמה שונה יותר. הצמיחה הכלכלית בארה"ב עלתה השנה, ו-IMF הותירה את תחזית הצמיחה של 2.9% בארה"ב מאפריל ללא שינוי. עם זאת, תחזיות הצמיחה לאזור האירו ירדו השנה ב-0.4 נקודות אחוז, עם חולשה רחבה בקרב מדינות הליבה. באופן דומה, הצמיחה הכלכלית בבריטניה אכזבה השנה, ו-IMF עדכנה כלפי מטה את תחזיתה ל-1.4% בלבד לשנת 2018.
באופן מעודד, הנתונים הכלכליים מבריטניה היו קצת יותר חזקים לאחרונה (תרשים אמצע). נתונים שפורסמו השבוע הראו שהתפוקה התעשייתית הייתה קצת יותר חזקה מהצפוי על בסיס שנה על שנה עד אוגוסט, וסדרת התמ"ג החודשית שפורסמה גם השבוע מעידה על צמיחת התמ"ג ברבעון השלישי בבריטניה נעה סביב 3 אחוזים (ברצף ולא בחישוב שנתי ). למרות שהוא רחוק מלהיות חזק, התייצבות הצמיחה בבריטניה מעודדת. עם תאריך היעד של ה-Brexit של מרץ 0.7 בפתח, צמיחה יציבה אם צנועה בבריטניה עדיפה על כלכלה שממשיכה להאט לנוכח אי ודאות ניכרת.
קרן המטבע הבינלאומית גם סימנה את תחזיות הצמיחה שלה לכלכלות מתפתחות ב-0.2 נקודות אחוז ב-2018 וב-0.4 נקודות אחוז ב-2019. קרן המטבע ציינה מגוון גורמים לתיקונים שלה, כמו מדיניות סחר שהולכת ומתגברת, תנאים פיננסיים הדוקים ומחירי נפט גבוהים יותר. הדגשנו את האתגרים העומדים בפני כלכלות שווקים מתעוררים בדוחות אחרים, אך נקודת אור אחת לאחרונה הייתה הכלכלה ההודית.
התמ"ג הריאלי בהודו הואץ במשך ארבעה רבעונים רצופים, והגיע לקצב חזק של 8.2% משנה לשנה ברבעון השני של 2. קובעי המדיניות ההודיים ביצעו שורה של רפורמות כלכליות מבניות במהלך השנים האחרונות, שהובילו, בין השאר, להאטה בצמיחה המופיעה בגרף התחתון. עם זאת, הנגרר לצמיחה משיבושים אלה מתפוגג בבירור, והיתרונות ארוכי הטווח בשילוב עם הדמוגרפיה החיובית של הודו מצביעים על תחזית חיובית הן לטווח הקרוב והן לצמיחה הפוטנציאלית.
עם זאת, הכלכלה ההודית אינה חפה מאתגרים. למרות צמיחה חזקה יותר ועליית הריבית הריאלית, הרופי ירד מול הדולר השנה. חששות הגירעון התקציבי ממשיכים להימשך, וכיום אינפלציית המחירים לצרכן מעט מתחת לרצועת היעד של הבנק המרכזי של הודו של 4-6%. בעוד מחירי נפט גבוהים יכולים להוות זרז לאינפלציה גבוהה יותר, זה יכול גם להחמיר את הגירעון החיצוני, שכן הודו היא יבואנית אנרגיה נטו. אפילו עם הרוחות החיוביות שהוזכרו לעיל, קרן המטבע הבינלאומית הורידה את התחזית שלה לצמיחה בתמ"ג הריאלי של הודו על רקע האתגרים הרחבים יותר העומדים בפני השווקים המתעוררים.
תחזית גלובלית
בריטניה CPI • יום רביעי
האינפלציה הולכת ופוחתת בבריטניה, כאשר הזינוק בצמיחת המחירים שהתרחשה לאחר הירידה החדה של הליש"ט החלה לדעוך. עם זאת, נתוני מדד המחירים לצרכן של אוגוסט עיפו מגמה זו, שכן הן הכותרת והן הליבה לצרכן היו חזקים בהרבה מהקונצנזוס של בלומברג, מה שהוביל לעלייה הנראית בתרשים מימין.
כמו רוב הנתונים הכלכליים, הדפסי אינפלציה יכולים להיות רועשים מחודש לחודש. חזרה למגמת הירידה תעזור להרגיע את קובעי המדיניות של בנק אוף אנגליה (BoE). נראה שהצמיחה הכלכלית התאוששה ברבעון השלישי, כך שאינפלציה מהירה מהצפוי תעמיד את קובעי המדיניות במקום מביך בהתחשב במועד האחרון של Brexit הממשמש ובא במרץ 2019. אנו צופים שהאינפלציה תחדש את מגמת הירידה שלה ונצפה שה-BoE תישאר על כנה. החזיקו עד הרבעון השלישי של 3, אז אנחנו מצפים שאי הוודאות סביב הברקזיט תתחיל להתפוגג, מה שהופך את ה-BoE פתוח יותר להעלאת שיעורים.
הקודם: 2.7% וולס פארגו: 2.6% הסכמה: 2.6% (משנה לשנה)
מדד המחירים לצרכן ביפן • יום חמישי
בניגוד לבריטניה, קובעי המדיניות המוניטרית ביפן ממשיכים להיאבק באינפלציה נמוכה מדי ולא גבוהה מדי. אינפלציית מדד המחירים לצרכן הייתה תנודתית ביפן בחודשים האחרונים, בעוד אינפלציית הליבה (ללא מזון טרי ואנרגיה) נותרה ביישנית מיעד של 2% של הבנק של יפן (BoJ).
הבנק המרכזי ייפגש בהמשך החודש ב-30 באוקטובר, ופגישה זו תכלול עדכון לתחזית הבנק המרכזי לפעילות כלכלית ולמחירים, המתרחש אחת לרבעון. בעדכון יולי, קובעי המדיניות שינו כלפי מטה את תחזית האינפלציה שלהם לשנה וציינו את האתגר של שינוי מהותי בציפיות האינפלציה הנמוכות המתמשכות. ישנם כמה סימנים מעודדים לאינפלציה גבוהה יותר, כמו האצת צמיחת השכר על רקע שוק העבודה ההולך וצודק. עם זאת, אפילו אם תרחיש זה יגרום לאינפלציה מהירה יותר, סביר להניח שהצעד גבוה יותר יהיה איטי, וכך גם כל הסרה הדרגתית של ההתאמה למדיניות המוניטרית על ידי ה-BoJ.
הקודם: 1.3% וולס פארגו: 1.3% הסכמה: 1.3% (משנה לשנה)
סין התמ"ג • יום חמישי
ברבעון השלישי היו כמה התפתחויות משמעותיות בכלכלה הסינית, כאשר מלחמת הסחר בין ארצות הברית וסין המשיכה להתגבר. למרות שסבב המכסים האחרון על 200 מיליארד דולר של יצוא סיני לארה"ב נכנס לתוקף רק לקראת סוף הרבעון, מכסים אחרים כמו אלה על פלדה, אלומיניום ועוד 50 מיליארד דולר בסחורות סיניות היו בתוקף עבור רוב שאלה 3.
קובעי המדיניות הסיניים הגיבו באמצעים שיעזרו להמרצת הצמיחה, כשהמהלך האחרון הוא קיצוץ של 100 נקודות בסיס ביחס דרישת המילואים בתחילת השבוע, מה שאמור לסייע בהזרמת נזילות למערכת הפיננסית ולדחוף את הריבית הבין-בנקאית. כפי שכתבנו בעבר, איננו מצפים שהתעריפים שנחקקו לאחרונה ידרדרו לחלוטין את הכלכלה הסינית. עם זאת, אנו מצפים שהצמיחה הכלכלית תאט, מ-6.6% השנה ל-6.3% ב-2019 ו-6.1% ב-2020.
הקודם: 6.7% וולס פארגו: 6.5% הסכמה: 6.6% (משנה לשנה)
נקודת מבט
שער הריבית
השפיות של הפדרל ריזרב
ההידוק האחרון של הפד הוא כלום בהשוואה לתקופות קודמות. בין 1976 ל-1980, שיעור האינפלציה של מדד המחירים לצרכן בארצות הברית ירד מ-5% לצפון של 14% (התרשים העליון). לקראת סוף אותה תקופה (1979), הנשיא קרטר מינה את פול וולקר לעמוד בראש הפדרל ריזרב.
כיו"ר הפד, וולקר נקט צעדים כדי למקד הן את שיעורי הריבית והן את היצע הכסף. לאחר שנים של "אשראי קל" עלות ההלוואה התייקרה במהירות. ריבית ההלוואות הפריים זינקה מעל 20% וריבית משכנתא ל-30 שנה טיפסה מעל 18%. על רקע מדיניותו של וולקר, ערכו של הדולר ירד בצורה משמעותית, שיעור האבטלה טיפס לדו-ספרתי ובעקבותיו המשיכו המיתונים התאומים של תחילת שנות ה-1980 (תרשים אמצע).
באותה תקופה רבים עשויים לחשוב באופן סביר "הפד השתגע". אך ללא השינוי הנועז שלו במדיניות המוניטרית ונחישותו הנועזת לדבוק בה לאורך כמה שנים כואבות, כלכלת ארה"ב הייתה ממשיכה במגמת הירידה והסטגפלציה של שנות ה-1970.
וולקר הביא אמינות עצומה לפד. משתתפים רבים בשוק וחוקרים כאחד רואים שהצעדים שנקט וולקר אפשרו את ההתרחבות של שנות ה-1980 וה-1990. הכלכלן מרווין גודפרנד, מועמד טראמפ למועצת הנגידים הממתין כעת לאישור, אמר שמה שוולקר עשה באותן שנים היה "לכל הנראה האירוע המאקרו-כלכלי המדובר והנראה ביותר ב-50 השנים האחרונות של ההיסטוריה של ארה"ב.
עצמאותו של הפד ואמינותו במלחמה באינפלציה היא סיבה מרכזית לכך שהדולר האמריקאי הוא בפועל מטבע הרזרבה של העולם והבחירה הראשונה לתשלומים גלובליים.
היו"ר פאוול ממשיך מסורת של שמירה על אמינות. העליות המצטברות בריבית הפד ל-2.25% הנוכחיים מחווירות בהשוואה לשיעור של 20% ב-1980 ו-1981 (תרשים תחתון).
למרות המיתונים ואי הנוחות הפיננסית שליוו את הרפואה הקשה של וולקר, הנשיא רייגן נלחם בתקיפות על מינוי מחדש ווולקר החל בכהונה נוספת של 4 שנים ב-1983.
שוק תובנות שוק
התאמה בין ציפיות הצרכן
נתונים שפורסמו השבוע בסקר ציפיות הצרכנים של ספטמבר של הפד של ניו יורק (SCE) ציירו תחזית צרכנית פחות אופטימית על כספי משקי הבית במהלך השנה הקרובה. צרכנים דיווחו על הרעה בציפיות על פני מספר מדדים, כולל גידול בהכנסה, זמינות אשראי עתידית ומצבם הפיננסי העתידי.
אבל האם ציפיות צרכנים חסרות תואמות את המצב הנוכחי של מאזני משקי הבית? על בסיס מצטבר, רוב הצרכנים המשיכו לבטל מינוף בין סוגי האשראי. לדוגמה, יחס החוב למשכנתאות להכנסה הפנויה עמד על 66% ברבעון השני, הרבה מתחת לשיא שלפני המיתון של קרוב ל-2%. גם התחייבויות האשראי הצרכניות נותרו בסביבות 100% מההכנסה הפנויה במהלך השנים האחרונות.
עם זאת, מבט מתחת לפני השטח של ה-SCE מראה שמגמות אלו ככל הנראה אינן שוות בין קבוצות ההכנסה, והסקר האחרון ציין כדוגמה ציפיות שונות לעבריינות חוב. משיבים עם הכנסה שנתית מתחת ל-50K$ רואים את ההסתברות להחמצת תשלום חוב בשלושת החודשים הבאים ב-21.3%, גבוה מהתגובה המצרפית של 13.7%.
הבדלים בין קבוצות הכנסה נותרו תחום שצריך לראות כשהתנאים הפיננסיים מתהדקים. בעוד שהסתכלות על הצרכנים במצטבר מציירת תמונה בהירה יותר, עליית עלויות ההלוואות ורק גידול מתון בהכנסה עלולים לסחוט את הצרכנים בקצה התחתון של סולם ההכנסה בעתיד.
נושא השבוע
האשים את זה על השעועית
יצוא פולי הסויה זינק בכמעט 2 מיליארד דולר במאי, כאשר חקלאים אמריקאים ניסו להביא את הפולים שלהם על סירות ולצאת מהמדינה לפני שמכסי התגמול הסיניים נכנסו לתוקף ב-6 ביולי. הזינוק ביצוא הסויה ניכר בצמיחה ברבעון השני, כאשר היצוא הנקי הוסיף 1.2 נקודות אחוז עצומות להדפסת התמ"ג שובר הקופות של 4.2%. כדי לשים את התרומה הזו בפרספקטיבה, מלבד ההתאמה ברבעון הרביעי של 4, זו הפעם היחידה בהתרחבות זו שהיצוא הנקי תרם כל כך הרבה לצמיחת התמ"ג. אנו מכירים בסבירות שקצב התרומה הזה לא יישמר ונתוני תדירות גבוהים יותר מאשרים שקטגוריות מפתח, כמו פולי סויה, כבר הצטמצמו.
יצוא הסויה ירד מאז ב-600 מיליון דולר ביולי ובעוד מיליארד דולר באוגוסט. פולי סויה הם רק גורם אחד בדו"ח הסחר ועשויים להיות מוגזמים על ידי התאמה עונתית, אבל הם היצוא החקלאי הגדול ביותר במדינה, והיוו כ-1% מסך ייצור גידולי השדה בארצות הברית ב-30. בערך מחצית מהייצור הזה הוא ייצוא מדי שנה, ולמרות שחקלאים עשויים למצוא שווקים חדשים, כמעט שני שלישים מהיצוא הזה הלך לסין בשנת 2017. אחרי סין, מקסיקו היא שוק הייצוא הבא בגודלו של ארצות הברית לפולי סויה, עם 2017% רחוקים מסך היצוא ב- 7. זה משאיר את חקלאי הסויה במצב קשה, שכן עונת השיא של הקציר המקומי רק מתחילה, והייצור כבר עלה ב-2017% על בסיס שנה-שנה בספטמבר. עם עליות עצומות בייצור וחסמים לכניסה לשוק היצוא הגדול ביותר של ארצות הברית, החקלאים כבר מתמודדים עם מחירים נמוכים יותר.
מכסי חוץ על פולי סויה עיוותו את הערך הכולל של היצוא האמריקאי בחודשים האחרונים. אנו צופים כי הסחר יהיה גרירה של 1.6 נקודת אחוז על התמ"ג הממוצע ברבעון השלישי. אבל, הנסיגה מהמסחר צפויה להתקזז יותר מגידול במלאי. בשל הירידה הגדולה במלאים ברבעון השני, אפילו בנייה צנועה תתורגם לתרומה גדולה לתוצר הראשי.




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


