
ירידת הדולר הואטה היום, לפני החלטת שער FOMC. אבל עד כה אין מומנטום לריבאונד בר-קיימא. זה כמו לסחור מעורב כצופה מהצד לעת עתה. במקום זאת, תנועות גדולות נמצאות ביורו ובסטרלינג, שמתחילות להיחלש קלות. האירו מושפע במידה מסוימת מהתחזיות החדשות של הנציבות האירופית. הפאונד, לעומת זאת, מתחיל לאבד קיטור מכיוון שאין חדשות חיוביות על הברקזיט שיתנו לו עידוד נוסף. הדולר האוסטרלי נותר החזק ביותר להיום, אך כעת אחריו הדולר הקנדי, שחווה קאמבק.
מבחינה טכנית, צמדים מסוימים מאבדים מומנטום בבירור לפני רמות ההתנגדות העיקריות. אלה כוללים AUD/USD לפני 0.7314, EUR/JPY לפני 130.20 ו- GBP/JPY לפני 149.70. זה קצת מוקדם לדעת אבל הזוגות האלה יכולים לבנות מהפך. בהתחשב ב-FOMC כרקע, USD/CHF ו-USD/JPY ו-USD/CAD שווים צפייה היום. שלושתם מוגבלים בטווח צר השבוע, מתחת להתנגדות של 1.0094, 113.81 ו-1.3170 בהתאמה. הנסיגות כולן רדודות למדי בשלושת אלה. במקרה של קאמבק של דולר, שלושת אלה עשויים לעבור ראשונים.
בשווקים אחרים, המדדים האירופיים מעורבים לעת עתה. FTSE עולה ב-0.39% אך DAX ירד ב-0.16% וה-CAC ירד ב-0.12%. התשואה הגרמנית ל-10 שנים עלתה ב-0.0018 ב-0.452. התשואה האיטלקית ל-10 שנים עלתה ב-0.066 ל-3.408. המרווח הגרמני-איטלקי נשאר מתחת ל-300 לעת עתה. המדדים העיקריים באסיה נסגרו בעליות למעט סין. ניקיי עלה ב-1.82%, הונג קונג HSI עלה ב-0.31% וסינגפור סטרייט טיימס הוסיף 0.91%. אבל סין שנחאי SSE ירדה -0.22%. הזהב לא הצליח להישאר מעל 1235 השבוע ועכשיו הוא חוזר ללחוץ על 1220.
הערה: אנו מציעים לך הורדה חינם רובוט במט"ח - - המבוססת על מערכת עצירה והפוכה לתוצאות הבדיקות במטאטרדר.
התביעות הראשוניות בארה"ב ירדו ל-214 אלף, המשך התביעות הנמוכות ביותר מאז 1973
תביעות האבטלה הראשוניות בארה"ב ירדו -1k ל-214k בשבוע שהסתיים ב-3 בנובמבר. הממוצע נע של ארבעה שבועות של תביעות ראשוניות ירד -0.25k ל-213.75k. התביעות הנמשכות ירדו -8k ל-1.623 מיליון בשבוע שהסתיים ב-27 באוקטובר, הנמוך ביותר מאז 28 ביולי 1973. ממוצע נע של ארבעה שבועות של תביעות מתמשכות ירד -7.5k ל-1.64075 מיליון, הנמוך ביותר מאז 11 באוגוסט 1973. מקנדה, דיור חדש מדד המחירים עלה ב-0.0% בספטמבר, התחלות הדיור עלו ל-206k באוקטובר.
פורסם מוקדם יותר, עודף הסחר הגרמני הצטמצם לעודף הסחר הצטמצם ל-17.6 מיליארד אירו בספטמבר. שיעור האבטלה בשווייץ נותר ללא שינוי ב-2.5% באוקטובר. מסין, היצוא עלה ב-15.6% בהשוואה לחודש אוקטובר ל-217.3 מיליארד דולר. היבוא עלה ב-21.4% בהשוואה ל-183.2 מיליארד דולר. העודף במסחר גדל ל-34.0 מיליארד דולר. מאזן מחירי הדירות בבריטניה ב-RICS ירד ל-10 באוקטובר, הנמוך ביותר מאז ספטמבר 2012. הזמנות המכונות ביפן ירדו ב-18.3% בספטמבר. העודף בחשבון השוטף הצטמצם ל-JPY 1.33T.
הפד לעמוד טפיחה חוזרת הכלכלה היא חזקה, האינפלציה על היעד
ההתמקדות הקרובה תפנה להחלטת שיעור FOMC ולהצהרה. הפד צפוי לשמור על ריבית קרנות פדרליות ללא שינוי ברמה של 2.00-2.25%. כמו כן, ההצהרה הנלווית תדגיש גם את החוזק בשוק העבודה וכן את קצב הצמיחה החזק. כמו כן, האינפלציה קרובה ליעד של הפד של 2%. המוקד לטווח הקרוב הוא העלאת ריבית נוספת בדצמבר. נכון לעכשיו, החוזים העתידיים של קרנות פד מתמחרים בסביבות 80% סיכוי לכך. לשנת 2019, ככל הנראה נקבל עוד רמזים על השקפתם של קובעי המדיניות של הפד בתחזיות הכלכליות הבאות. אבל עד כה, נראה שיש הסכמה בקרב חברי FOMC שהפד ימשיך לפחות את העלאת הריבית עד שיגיע לרמת ריבית ניטרלית.
קריאות נוספות ב- FOMC:
תחזיות הצמיחה בגוש האירו 2019 ירדו, האינפלציה תרד ל-1.6% בלבד ב-2020
הנציבות האירופית הורידה את תחזית הצמיחה של גוש האירו ל-2019 ב-0.1% ל-1.9%, ולאחר מכן איטית ל-1.7% ב-2020. תחזית אינפלציית HICP הן ל-2018 והן ל-2019 מועלת ב-0.1% ל-1.8%. עם זאת, אינפלציית HICP צפויה להאט ל-1.6% ב-2020.
במהדורה הזהירה הנציבות האירופית כי "אי הוודאות הגלובלית הגואה, מתיחות הסחר הבינלאומית ומחירי נפט גבוהים יותר ישפיעו על הצמיחה באירופה". ובמבט קדימה "מנועי הצמיחה אמורים להפוך ליותר ויותר מקומיים".
יש לציין שתי נקודות מעניינות. ראשית, האינפלציה צפויה להתרחק מיעד 2% של ה-ECB בשנת 2020, המשקף האטה נוספת בפעילות. האם זה אומר שה-ECB לא צריך להעלות את הריבית ב-2019? שנית, הגירעון התקציבי של איטליה צפוי להיות -2.9% מהתמ"ג ב-2019, גבוה בהרבה מהיעד של ממשלתה עצמה של -2.4%. בשנת 2020, הגירעון של איטליה אף צפוי לחרוג מהמגבלה של האיחוד האירופי של -3%.
הערה: אם אין לך זמן לחפש אסטרטגיות וללמוד את כל כלי הסחר, אין לך את הכספים הנוספים לבדיקה וטעויות, נמאס לך לקחת סיכונים ולסבול הפסדים - סחר בעזרת שלנו הכי טוב רובוטים במט"ח - - שפותחה על ידי אנשי המקצוע שלנו.
זה סיכום מהיר:
צמיחה בתוצר ב-
- 2.1% ב-2018 לעומת 2.1% (קיץ) מול 2.3% (אביב)
- 1.9% ב-2019 לעומת 2.0% (קיץ) מול 2.0% (אביב)
- 1.7% ב2020
אינפלציית HICP ב
- 1.8% ב-2018 לעומת 1.7% (קיץ) מול 1.5% (אביב)
- 1.8% ב-2019 לעומת 1.7% (קיץ) 1.6% (אביב)
- 1.6% ב2020
טריה: תחזיות האיחוד האירופי לגבי הגירעון באיטליה לא מדויקות ולא שלמות
שר הכלכלה האיטלקי, ג'ובאני טריה, התלונן כי תחזיות הגירעון התקציביות החדשות לאיטליה על ידי הנציבות האירופית שפורסמו היום. הנציבות חזתה שהגירעון של איטליה יגיע ל-2.9% מהתמ"ג ב-2019. גרוע מכך, הגירעון של איטליה צפוי להגיע ל-3.1% ב-2020, תוך שבירה של גבול ה-3% של האיחוד האירופי. זה גבוה בהרבה מהיעד של איטליה עצמה של 2.4% ב-2019.
טריה אמר כי "התחזיות של הנציבות האירופית לגבי הגירעון האיטלקי עומדות בניגוד חד לאלו של ממשלת איטליה ונובעות מניתוח לא מדויק ולא שלם". עם זאת, טריה אמרה גם שהתחזיות לא ישפיעו על "המשך דיאלוג בונה" עם הנציבות. וכן, ממשלת הקואליציה מחויבת ליעד הגירעון של 2.4%.
ה-ECB: התרחבות רחבה מתמשכת תימשך, השווקים עדכנו את ציפיות הריבית
העלון החודשי של ה-ECB מצייר תמונה אופטימית על כלכלת גוש האירו. בקיצור, למרות שהמידע הנכנס היה "חלש במידת מה מהצפוי", הם נשארים עקביים עם "התרחבות כלכלית רחבה מתמשכת". ההתרחבות נתמכת על ידי ביקוש מקומי והמשך שיפורים בשוק העבודה. הסיכונים "מאוזנים באופן כללי".
באשר למחירים, מדדי האינפלציה הבסיסית "נותרו עמומים בדרך כלל אך עומדים מעל לשפל הקודם". במקביל "לחצים על מחירי שרשרת האספקה עבור מוצרים תעשייתיים שאינם אנרגיה ב-HICP המשיכו לעלות". "התפתחויות צמיחת השכר מצביעות על עלייה בלחץ העלויות המקומי".
כמו כן, ה-ECB ציין כי עקום קדימה של EONIA זז מעט כלפי מעלה במהלך תקופת הסקירה. וזה מצביע על "המשתתפים בשוק עדכנו את ציפיות הריבית שלהם לאופקים ארוכים יותר".
האנט של בריטניה: משא ומתן על הברקזיט בשלב סופי אבל שבעה ימים כנראה דוחפים אותו
שר החוץ של בריטניה ג'רמי האנט אמר היום בפריז כי המשא ומתן על הברקזיט נמצא ב"שלב סופי". בנוגע לאיחוד האירופי, הוא אמר "אני בטוח שנגיע להסכם כי זה אינטרס של כל הצדדים להגיע להסכם". עם זאת, הוא גם הדגיש כי "שבעה ימים כנראה דוחפים את זה", בהתייחסו לשאלה האם ההסכם יכול להיעשות בתוך שבעה ימים.
מבחינה מקומית, אמר האנט "אנו בטוחים שנוכל להשיג הסכם סופי דרך הפרלמנט מהסיבה הפשוטה שתרזה מיי לא הולכת לחתום על הסכם שאינו עולה בקנה אחד עם המכתב והרוח של משאל העם".
RBNZ אור מסרבת לפסול את קצב הריבית, אבל NZD נשאר המשרד
דולר ניו זילנדי נשאר המשרד לאחר RBNZ עזב OCR ללא שינוי ב 1.75% כצפוי נרחב. בהצהרה הנלווית, RBNZ שמרה על הכוונה לשמור OCR ללא שינוי "באמצעות 2019 ו לתוך 2020".
השפה שבה "הכיוון של מהלך OCR הבא שלנו יכול להיות למעלה או למטה" הוסרה. במקום זאת, RBNZ אמר כי "ישנם שני הסיכונים כלפי מעלה והירידה לצמיחת הצמיחה והאינפלציה שלנו. כמו תמיד, העיתוי והכיוון של כל מהלך OCR עתידי נשאר נתונים תלויים. כי במבט ראשון נראה כמו הבנק המרכזי מתרחקת מן האפשרות של חתך. עם זאת, המושל אדריאן אור הבהיר במסיבת העיתונאים כי "זה יהיה חסר טעם להסיר את האפשרות", לגבי חתך.
אור גם דיבר על האיסוף בצמיחת התמ"ג ברבעון יוני, כ"סיבה חלקית לגורמים זמניים ". במקום זאת, הוא הצביע על סקרים עסקיים אשר "מציעים צמיחה יהיה רך בטווח הקרוב". בעוד התעסוקה היא "סביב" רמה מקסימלית בר קיימא "שלה, האינפלציה הליבה נשאר מתחת לנקודת היעד 2%," המחייב המשך מדיניות מוניטרית תומכת ".
קריאות נוספות ב- RBNZ
הסחר בין סין לארה"ב הצטמצם בחדות באוקטובר, היצוא ירד ב-8.5%, היבוא ירד ב-12.9%
נתוני הסחר מסין הראו ירידה חדה בסחר בין ארה"ב לסין באוקטובר, תוצאה ברורה של מכסים. כדי להדגיש, הייצוא לארה"ב ירד ב-8.5% מאם. היבוא מארה"ב ירד אפילו יותר ב-12.9% מאמה. אפשר לטעון שגם היבוא מהאיחוד האירופי ירד -12.5% מאמה. אמנם, זה יכול להיות סימן אזהרה להאטה בכלכלה הסינית. אבל במהלך השנה, היבוא מהאיחוד האירופי אכן עלה ב-12.3% לעומת השנה.
במונחי דולר ארה"ב, היצוא עלה ב-15.6% לעומת שנה באוקטובר ל-217.3 מיליארד דולר. היבוא עלה ב-21.4% בהשוואה ל-183.2 מיליארד דולר. העודף במסחר גדל ל-34.0 מיליארד דולר, מתחת לצפי ל-36.3 מיליארד דולר.
במונחים של CNY, היצוא עלה 20.1% ל- CNY 1490B. היבוא עלה ב- 26.3 ל- 1257B. עודף הסחר התרחב ל CNY 234B, מעל הציפייה של CNY 209B.
פרטים נוספים בהערה מהירה זו.
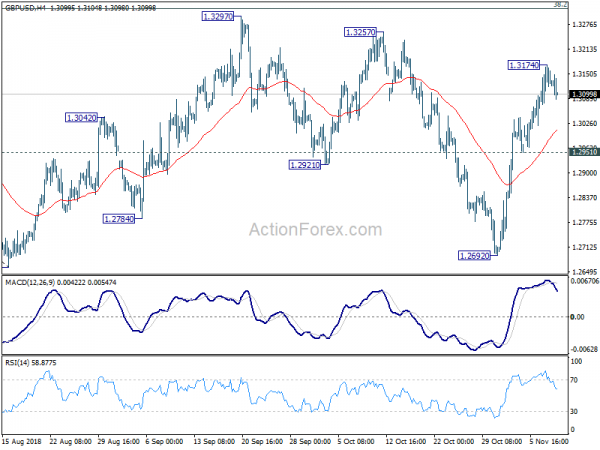
GBP / USD אמצע היום Outlook
צירים יומיים: (S1) 1.3076; (P) 1.3125; (R1) 1.3177; יותר…
הטיה תוך-יומי ב-GBP/USD נשארת ניטרלית לאיחוד מתחת ל-1.3174 העליון הזמני. עם תמיכה מינורית של 1.2951 ללא פגע, עדיין ניתן היה לראות עלייה נוספת לאזור ההתנגדות 1.3257/3297. עם זאת, מכיוון שעלייה מ-1.2692 נתפסת כשלב השלישי של דפוס האיחוד מ-1.2661, אנו מצפים להתנגדות חזקה מרמת פיבונאצ'י 1.3316 כדי להגביל את הפוכה כדי להוריד בסופו של דבר את חידוש המגמה. בצד החיסרון, תמיכה מינורית מתחת ל-1.2951 תחזיר את ההטיה לשלילה עבור תמיכת מפתח 1.2692 ולאחר מכן 1.2661.
בתמונה הגדולה יותר, כל ריבאונד לטווח בינוני מ 1.1946 (2016 נמוך) צריך להסתיים ב 1.4376 כבר, לאחר דחייה מ 55 חודש EMA. מבנה ותנופה של נפילה מ 1.4376 טוען כי זה חידוש לטווח ארוך מטה המגמה. וזה יהיה המקרה המועדף כל עוד תיקון 38.2% של 1.4376 ל- 1.2661 ב- 1.3316 מחזיקה. עם זאת, הפירמה של 1.3316 תביא ריבאונד חזק יותר ל- 61.8% ב- 1.3721. בנוסף, עומק בסופו של דבר של נפילה מ 1.4376, ואת הסיכוי להכות 1.1946 נמוך, יהיה תלוי בעוצמה של ריבאונד מתקנת ביניים מ 1.2661.
עדכון אינדיקטורים כלכליים
56B48B
2.00% 2.00%
2.25% 2.25%
| GMT | Ccy | אירועים | ממשי | תַחֲזִית | הקודם | מתוקן |
|---|---|---|---|---|---|---|
| 20:00 | NZD | RBNZ הרשמי במזומן | 1.75% | 1.75% | 1.75% | |
| 23:50 | JPY | סיכום דעות | ||||
| 23:50 | JPY | הזמנות למכונות M / M Sep | -18.30% | -8.90% | 6.80% | |
| 23:50 | JPY | החשבון השוטף (JPY) ספטמבר | 1.33T | 1.36T | 1.43T | |
| 00:01 | ליש"ט | RICS בית מחיר יתרת אוקטובר | -10.00% | -2.00% | -2.00% | |
| 03:00 | CNY | יתרה למסחר (דולר) | 34.0B | 36.3B | 31.7B | |
| 03:00 | CNY | מאזן מסחרי (CNY) אוקטובר | 234B | 209B | 213B | |
| 05:00 | JPY | אקו Watchers סקר אוקטובר הנוכחי | 49.5 | 48.9 | 48.6 | |
| 06:45 | פרנק שויצרי | שיעור האבטלה אוקטובר | 2.50% | 2.50% | 2.50% | |
| 07:00 | יורו | המאזן המסחרי הגרמני | 17.6B | 21.2B | 18.3B | 18.2B |
| 09:00 | יורו | הבנק המרכזי של אירופה | ||||
| 10:00 | יורו | הנציבות האירופית | ||||
| 13:15 | דולר קנדי | התחלות בנייה אוקטובר | 206K | 195K | 189K | |
| 13:30 | דולר קנדי | מדד מחירי דירות חדשות M / M Sep | 0.00% | 0.10% | 0.00% | |
| 13:30 | ש״ח | תביעות ראשוניות לדמי אבטלה (NOV 3) | 214K | 214K | 214K | 215K |
| 15:30 | ש״ח | אחסון גז טבעי | ||||
| 19:00 | ש״ח | החלטת הריבית של FOMC (תחתית Bound) | ||||
| 19:00 | ש״ח | החלטת FOMC שער (Upper Bound) |




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


