
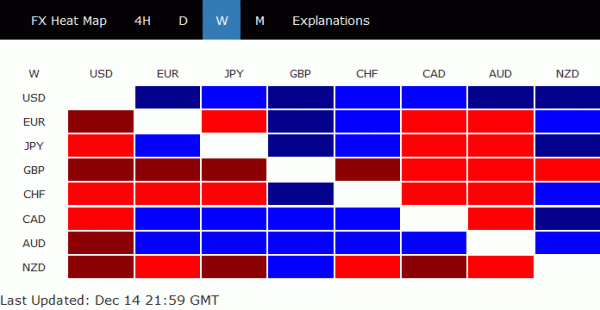
סטרלינג וברקזיט היו מרכז הפוקוס בתחילת השבוע שעבר. ההצבעה בפרלמנט על הברקזיט נדחתה לינואר לפחות. ראש ממשלת בריטניה, תרזה מיי, שרדה את אתגר המנהיגות, אך מעמדה רעוע כשיותר משליש מה-MPS שלה הצביעו נגדה. הביקור באיחוד האירופי נתפס ככישלון מוחלט על ידי חלק מכיוון שמיי קיבלה רק כמה הבהרות והבטחות מעורפלות מהאיחוד האירופי. עדיין לא ידוע כיצד מיי יכולה להעביר את הסכם הברקזיט דרך הוועדה. סטרלינג הסתיים כחלש ביותר בשבוע שעבר אחרי הכל.
מצד שני, הדולר הסתיים כחזק ביותר, בעזרת דאגות מההאטה העולמית. בפרט, סין וגוש האירו פרסמו כמה נתונים גרועים מאוד. אבל ארה"ב לא בלי בעיה משלה. המכירה החדה במניות בארה"ב ביום שישי טוענת שיש חששות שההאטה העולמית תתפשט בסופו של דבר לארה"ב. עקומת התשואה סיימה את היפוך השבוע בין שנתיים ל-2 שנים. הפוקוס יפנה להעלאת הריבית של הפד השבוע, וחשוב מכך, תחזיות כלכליות חדשות.
עוד עדות להאטה עולמית...
כשמסתכלים לעבור את כל הסיכונים ה"ספציפיים" של Brexit, מלחמת סחר, תקציב איטליה והשווקים המתעוררים, האטה עולמית היא הנושא המרכזי בשווקים הפיננסיים כרגע. במיוחד, המנוע של סין הואט בצורה ניכרת. ההאטה החדה של נובמבר בצמיחת היבוא מ-21.4% בהשוואה לשנה ל-3.0% לעומת הצמיחה ביצוא מ-15.5% בהשוואה לשנה ל-5.4% בהשוואה לדולר, הייתה האזעקה הראשונה. אז צמיחת הייצור התעשייתי האטה מ-5.9% לעומת שנתיים לעומת 5.4%, והמכירות הקמעונאיות הואטו מ-8.6% משנה-שנה ל-8.1% משנה-שנה. המעבר מיצוא לביקוש מקומי נראה לא עובד טוב.
כשפונים לגוש האירו, התחזית גרועה עוד יותר. ה-PMI המשולב של גוש האירו בדצמבר ירד לשפל של 49 חודשים ברמה של 51.3, כאשר ה-PMI ייצור בשפל של 35 חודשים הוא 51.4, שירותי PMI בשפל של 49 חודשים ב-51.4. ה-PMI המשולב בגרמניה ירד לשפל של 48 חודשים ברמה של 52.2. ה-PMI המשולב של צרפת ירד ב-49.3, שפל של 30 חודשים והתכווצות ראשונה מזה 2 וחצי שנים. נשיא ה-ECB, מריו דראגי, אמר כי הדיון של קובע המדיניות היה ב"אמון מתמשך בזהירות גוברת". אבל תיאור כזה עשוי להשתנות מכיוון שמומנטום הצמיחה מאט עוד יותר ב-1.
ההתפתחות החיובית העיקרית כיום היא שנראה היה שהמשא ומתן הסחר בין ארה"ב לסין מתקדם ממשי. בפרט, סין כבר החלה ברכישה גדולה של פולי סויה בארה"ב. כמו כן, מכסי תגמול על רכבים וחלקים אמריקאים הושעו למשך 90 יום עד ה-31 במרץ. נראה ששני הצדדים כן רוצים לעשות הסכם ומידע נוסף לגבי הרפורמות של סין עשוי להתפרסם בשבועות הקרובים.
אבל ארה"ב לא חסינה
טראמפ טען שכלכלת סין צומחת הרבה יותר לאט מהצפוי בגלל "מלחמת הסחר שלנו איתם". לא נתנגד לכך. זה רק עניין של מתי ההאטה בסין, ובחלקים אחרים של העולם, תיזון בחזרה, דרך הכלכלה העולמית המקושרת, לארה"ב. ה-PMI המשולב בארה"ב ירד לשפל של 19 חודשים ב-53.9 בדצמבר, מה שהצביע על כך שהמומנטום הולך ודועך. ואם לשפוט לפי ההתפתחות בשוקי המניות והאוצר, כלכלת ארה"ב רחוקה מלהיות בטוחה.
במהלך השבוע, DOW נסגרה בירידה של -1.18%, S&P 500 איבד -1.26% וה-NASDAQ ירדה -0.84%. באותו זמן, DAX עלה ב-0.72%, CAC עלה ב-0.84% וגם FTSE עלה ב-0.84%. השווקים באסיה היו מעורבים בלבד. ניקיי המשיכה לסבול הכי הרבה ואיבדה -1.40%. סינגפור סטרייט טיימס מפסיד -1.09%. אבל סין שנגחאי SSE רק ירד -0.47%. הונג קונג HSI אפילו ננעל בעלייה של 0.12%.
התחזית לטווח הקרוב של DOW היא דובית למדי עם סגירה נוספת מתחת ל-55 שבועות EMA. כל עוד מתקיים השיא של השבוע שעבר, 24828.29, ירידה נוספת היא בעד הארכת התיקון לטווח הבינוני מ-26951.81. אנו טוענים שלמרות שניתן לראות תנודות ביניים, תיקון כזה אמור להגיע ל-38.2% תיקון של 15450.56 ל-26951.81 ב-22558.33 לפני השלמתו.
תשואות האוצר האמריקאיות התייצבו מעט בשבוע שעבר, אך חסרה מומנטום להתאוששות משמעותית. יש לציין כי תשואה ל-3 שנים נסגרה ב-2.732 la בעוד שתשואה ל-5 שנים נסגרה ב-2.736. כלומר, חלק זה של עקומת התשואה אינו הפוך יותר. עם זאת, התשואה לשנתיים נסגרה על 2. כלומר, עקומת התשואה הופכת כעת בין תשואות של שנתיים לחמש שנים.
תחזיות הפד לספק הנחיות
העיניים יפנו השבוע להחלטת שיעורי FOMC. הפד עדיין צפוי בדרך כלל להעלות את שיעורי הקרנות הפדרליות ל-2.25-2.50%. לא אמורה להיות שום הפתעה. והשאלה היא כמה העלאות ריבית נוספות הפד יספק בשנה הבאה. ובהתחשב בכך שיו"ר הפד פאוול בלבל את השווקים עם הרטוריקה שלו "הריבית ממש מתחת לניטרלית", הוא מחויב לתת הבהרות נוספות.
וכמובן, מה שחשוב ביותר הוא התחזיות הכלכליות החדשות של הפד, כולל צמיחה, אינפלציה, שיעורי קרנות פדרליות ותעריפים לטווח ארוך. החלטות ה-FOMC הן, אחרי הכל, מדעיות למדי. אבל נכון לעכשיו, החוזים העתידיים על קרנות הפד מתמחרים רק בסביבות 46% סיכוי של ריבית פדרליות על 2.50-2.75% ומעלה לאחר פגישת FOMC ביוני. כלומר, יש פחות מ-50% סיכוי להעלאת ריבית אחת ב-H1. המשקיעים לא משוכנעים שהתחזיות של הפד צריכות לספק הנחיות מספקות לציפיות השווקים. והם גם יתנו את הטון של השווקים לפחות עד ינואר.
מדד הדולר עדיין שורי, אך ללא הרשעה
הדולר היה המטבע המרכזי החזק ביותר בשבוע שעבר. אבל התחזית עדיין לא משכנעת מדי. EUR/USD הצליח להחזיק מעל 1.1267 תמיכה מינורית למרות הנפילה החדה של יום שישי. USD/JPY נסוג גם הוא בולט לאחר שהגיע ל-113.70. חוסר ההרשעה בא לידי ביטוי גם במדד הדולר. זה ללא ספק עדיין שורי לטווח הקרוב, נשאר מעל קו המגמה ועולה EMA של 55 יום. אבל המומנטום ההפוך הולך ופוחת במשך זמן מה כפי שניתן לראות ב-MACD היומי. תיקון של 61.8% של 103.82 (גבוה 2017) ל-88.25 (נמוך 2018) ב-97.87 נותרו מכשול שקשה להתגבר עליו. התחזיות והרטוריקה החדשה של הפד יהיו גורם מפתח כדי לקבוע אם מדד הדולר יכול להתגבר על התנגדות הפיבונאצ'י הזו, או לדחות על ידו. הפסקת תמיכה ב-96.36 תהיה סימן מוקדם, אך חשוב, להיפוך דובי.
מסחר עמדה
אנו נאחזים בשורט ה-EUR/JPY שלנו (נכנס ב-127.80, עצירה ב-129.30) כפי שעודכן בשבוע שעבר. בעוד ה-EUR/JPY התאושש עד לרמה של 129.25 בשבוע שעבר, הוא נשמר מתחת לתחנה שלנו ב-129.30. הנפילה החדה שלאחר מכן שמרה גם על העמדה השורט שלנו בטוחה, ולא עשתה דבר כדי לשנות את הראייה הדובית שלנו. לפיכך, נחזיק בפוזיציית שורט ללא שינוי.
זה קצת מוקדם להיות דובי לטווח בינוני. אבל EUR/JPY נשאר מתחת ל-55 שבועות EMA, מה שמעיד על חולשה בסיסית. אנו צופים שהנפילה מ-137.49 תתחדש בסופו של דבר ותתרחב ל-61.8% תיקון של 109.03 ל-137.49 ב-119.90. אבל גם נצפה בתגובות מ-124.08 מקרוב.
ה-AUD/USD ירד לרמה נמוכה של 0.7151 בשבוע שעבר. הפיתוח אישר השלמת ריבאונד מתקן מ-0.7020 ב-0.7393. ההטיה הראשונית נשארת על הצד השלילי השבוע עבור בדיקה חוזרת של 0.7020 נמוך תחילה. עם זאת, בשבירה של התנגדות של 0.7246, תעכב את המקרה הדובי ויפנה את ההטיה חזרה לכיוון ההפוך. ריבאונד מ-0.7020 יכול כנראה להגיע ל-38.2% אחזור של 0.8135 ל-0.7020 ב-0.7446 לפני השלמתו.
בתמונה הגדולה יותר, תחתית לטווח בינוני עומדת על 0.7020 לפני תמיכת מפתח של 0.6826 (נמוך ב-2016). עדיין ניתן היה לראות ריבאונד חזק יותר כדי לתקן את הנפילה כולה מ-0.8135 גבוה. אבל היינו מצפים להתנגדות חזקה מתמיכה של 0.7500 שהפכה את ההתנגדות להגבלת הפוך. הירידה לטווח הבינוני מ-0.8135 אמורה להתחדש מאוחר יותר ולהימשך ולהגיע לרמה נמוכה יותר של 0.6826 בשלב מאוחר יותר, לאחר שהתיקון מ-0.7020 יסתיים.
בתמונה לטווח ארוך יותר, המבנה המתקן של ריבאונד מ-0.6826 (נמוך 2016) ל-0.8135, והכישלון לשבור 38.2% חזרה של 1.1079 (גבוה 2011) ל-0.6826 ב-0.8451, נושאים השלכות דוביות. AUD/USD נדחה גם על ידי EMA ל-55 חודשים. כעת, מגמת הירידה מ-1.1079 בעד להאריך. עם הפסקה של 0.6826, היעד הבא יהיה תחזית של 61.8% של 1.1079 ל-0.6826 מ-0.8135 ב-0.5507.




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


