
סטרלינג סובל היום מסבב מכירה נוסף מכיוון שהשווקים מסתייגים בבירור מהצעד הבא של ראש ממשלת בריטניה תרזה מיי בברקזיט. בקיצור, היא רק מחפשת עיכוב קצר עד ה-30 ביוני. אבל כל תאריך מעבר ל-23 במאי, שבו יתקיימו הבחירות לאיחוד האירופי, נדחה כבר ב-11 במרץ. מיי גם מתכוונת להביא את העסקה הישנה שלה להצבעה משמעותית שלישית ויש אז חותמת על כל סיכוי לעבור את המתחם. תנודתיות רבה יותר צפויה להיראות בפאונד כאשר ישיבת המועצה האירופית ב-21-22 במרץ מתקרבת.
בהישארות בשוקי המטבעות, קנדה היא גם בין החלשות שבהן, כאשר הנפט הגולמי WTI צונח בחדות ל-58.94 לאחר שלא הצליח לפרוץ דרך אזור התנגדות 60 מפתח. אבל הכיוון למציאת, פריצת דרך או דחייה, עשוי להיות תלוי בנתוני מלאי הנפט שיתפרסמו בקרוב. הדולר האוסטרלי הוא כיום החזק ביותר, ואחריו פרנק שוויצרי. הדולר מעורב, ממתין להחלטת שער FOMC, תחזיות כלכלה ומסיבת עיתונאים.
באירופה, נכון לעכשיו, FTSE יורד -0.08%. DAX יורד -1.57%. CAC יורד -0.43%. התשואה הגרמנית ל-10 שנים יורדת -0.0073 לרמה של 0.092. מוקדם יותר באסיה, ניקיי עלה ב-0.20%. הונג קונג HSI ירד -0.49%. סין שנחאי SSE ירד -0.01%. סינגפור סטרייט טיימס ירד -0.41%. תשואת JGB ל-10 שנים ביפן עלתה ב-0.0092 ל-0.036-.
ראש ממשלת בריטניה מיי מבקש הארכות סעיף 50 עד 30 ביוני, אבל יונקר באיחוד האירופי מזהיר מפניו
ראש ממשלת בריטניה תרזה מיי אישרה ב-PMQs בפרלמנט שכתב לנשיא המועצה האירופית דונלד טוסק בבקשה להאריך את סעיף 50 עד 30 ביוני. היא ציינה שחברי פרלמנט הצביעו רק להארכה קצרה ביום חמישי האחרון. כמו כן, קיום בחירות אירופיות לא יהיה אינטרס של אף אחד. מיי גם אמרה שהממשלה תקיים הצבעה משמעותית נוספת.
מיי אמרה: "כראש ממשלה, אני לא מוכן לעכב את הברקזיט יותר מה-30 ביוני... לכן כתבתי הבוקר לנשיא טוסק, נשיא המועצה האירופית, והודעתי לו שבריטניה מבקשת להאריך את תקופת סעיף 50 עד ה-30 ביוני... הממשלה מתכוונת להעלות הצעות להצבעה משמעותית שלישית. אם ההצבעה תתקבל, הארכה תיתן לבית הנבחרים זמן לשקול את הצעת חוק הסכם הנסיגה. אם לא, הבית יצטרך להחליט כיצד להמשיך".
עם זאת, נשיא הנציבות האירופית ז'אן קלוד יונקר הזהיר את ראש ממשלת בריטניה תרזה מיי בשיחת טלפון כי הארכת Brexit קצרה צריכה להסתיים לפני 23 במאי. או, בריטניה תצטרך להשתתף בבחירות לאיחוד האירופי. דוברו אמר גם כי "הנשיא הזהיר בבירור את ראש הממשלה מלכלול תאריך להארכה שיהיה לאחר הבחירות לפרלמנט האירופי. זו הסיבה שהוא חזר בשיחה זו על עצתו, אותה קבע במכתבו ב-11 במרץ, כי הנסיגה צריכה להסתיים לפני ה-23 במאי, אחרת אנו מסתכנים בפני קשיים מוסדיים ואי ודאות משפטית בהתחשב בתאריך הבחירות באירופה".
מדד המחירים לצרכן בבריטניה עלה ל-1.9%, הצמיחה במחירי הדירות האטה ביותר מאז 2013
בפברואר, מדד המחירים לצרכן בבריטניה הואץ ל-1.9% לעומת 1.8% לעומת מדד לעומת מדד לעומת מדד לעומת 1.8% בהשוואה לשנה. זה קרוב לשפל של שנתיים בינואר. מדד המחירים לצרכן הליבה, לעומת זאת, הואט ל-1.8% בהשוואה לשנה, ירידה מ-1.9% בהשוואה לרמה של 1.9% לעומת התקופה המקבילה. ה-RPI נותר ללא שינוי ברמה של 2.5% בהשוואה לשנה, בהתאם לציפיות.
תשומות ה-PPI עלו ל-3.7% לעומת 2.6% בהשוואה לשנה. תפוקת ה-PPI עלתה ל-2.2% לעומת 2.1% לעומת שנתיים. ליבת תפוקת ה-PPI הואטה ל-2.2% בהשוואה לשנה, ירידה מ-2.4% בהשוואה לשנה.
גם מבריטניה, מדד מחירי הדירות עלה בינואר ב-1.7% לעומת 2.5% בהשוואה לדצמבר, והחמיץ את התחזית של 1.7% לעומת השנה. זה גם הקצב האיטי ביותר מאז יוני 2013.
מגרמניה, ה-PPI ירד -0.1% אם, עלה ב-2.6% בהשוואה לפברואר.
פרוטוקול BoJ Jan: עמדת המדיניות הנוכחית הולמת כמומנטום לקראת יעד אינפלציה של 2%.
כפי שנחשף על ידי פרוטוקולים של ישיבת בנק ישראל מה-22-23 בינואר, "רוב החברים" האמינו שנכון "להמשיך בהתמדה עם ההקלה המוניטרית החזקה תחת הקו המנחה הנוכחי לפעולות השוק", שכן המומנטום לעבר יעד אינפלציה של 2% נשמר. בתוך כך, "חברים רבים" אמרו כי יש צורך להתחשב בהתפתחויות בפעילות הכלכלית ובתנאים הפיננסיים "באופן מאוזן".
כמו כן, הדירקטוריון השקיע זמן רב בדיון על מדיניות המדיניות המוניטרית בתגובה לסיכוני השלמה. חבר אחד ציין כי יש צורך "לתכנן דרכים להימנע ממצב שבו ציפייה שלא יחול שינוי מדיניות לעת עתה תתוקן במידה מוגזמת בשווקים הפיננסיים"
חבר אחר ציין כי "לא רצוי לנקוט עמדה של אי נקיטת צעדים עד להתרחשות משבר חמור". חבר זה אמר גם כי "היה צורך להדגיש את עמדת הבנק של נקיטת פעולות מהירות, גמישות ונחרצות".
כמו כן, פורסם בפגישה באסיה, האינדיקטור המוביל של Westpac האוסטרלי עלה ב-0.0% אם בפברואר. הגירעון בחשבון השוטף של ניו זילנד הצטמצם ל-NZD -3.26B ברבעון הרביעי.
China Xi לחזק את השותפות האסטרטגית העולמית עם איטליה
ערב ביקורו באיטליה, נשיא סין שי ג'ינפינג כתב בעיתון Corriere della Sera ואמר כי המדינה מוכנה לחזק "שותפות אסטרטגית גלובלית". שי הוסיף כי "עם הביקור שלי אני רוצה לקבוע יחד עם מנהיגי איטליה את ההנחיות ליחסים בילטרליים ולקחת אותם לעידן חדש". בנוסף, סין רוצה לתאם יותר עם איטליה בארגונים רב-צדדיים כמו האו"ם, ה-WTO ו-GD20. ושתי המדינות יכולות לפתח פרויקטים משותפים בנמלים, ספנות, טלקום ותרופות.
בנפרד, סגן שר החוץ וואנג יי אמר כי "קשה להימנע מאי הבנות המתרחשות במהלך תהליך קידום בניית החגורה והכביש. אבל הוא הדגיש כי "עובדות הן ההוכחה הטובה ביותר". איטליה אמורה לשלוח משלחת ברמה גבוהה לפסגת החגורה והדרך השנייה בבייג'ין בחודש הבא. והם יהיו מדינת ה-G7 הראשונה שתצטרף ליוזמה, שעלולה להרגיז את ארה"ב ולהזעיק את האיחוד האירופי.
ניזון לעמוד לטפוח, לפרסם תחזיות חדשות, עשוי להכריז על סיום נגר המאזן
הפד צפוי לשמור על ריבית ללא שינוי ברמה של 2.25-2.50% היום. כמו כן, הבנק המרכזי צפוי להדגיש כי אינו ממהר לבצע מהלך נוסף. יש לשמור על השפה ש"הוועדה תהיה סבלנית כשהיא תקבע אילו התאמות עתידיות לטווח היעד של תעריף הקרנות הפדרליות עשויות להתאים לתמיכה בתוצאות הללו".
יהיו שני מוקדים עיקריים עבור ההכרזה כמו גם מסיבת עיתונאים. ראשית, ידוע ש-Fed'ס מתכוננת לסיום מחזור המאזן השנה. המאזן זינק מפחות מ-1T ב-2008 והגיע לשיא של 4.5T, כתוצאה מתוכנית ההקלה הכמותית. אז החלו להוזיל ב-50 מיליארד דולר לחודש מאז תחילת השנה שעברה. התוכנית המפורטת עשויה להיחשף היום עם פרטים על מתי וכיצד יסתיים הנגר.
הפד גם יפרסם סט ראשון של תחזיות כלכליות חדשות לאחר שעבר לעמדה "סבלנית". תחזיות על התמ"ג, שיעור האבטלה והאינפלציה חשובות כרגיל. אבל חלק מכריע הוא תחזית על שיעור הקרנות הפדרליות. עוד בדצמבר, התחזית החציונית הייתה שהריבית תעלה ל-2.9% ב-2019, עם נטייה מרכזית של 2.6-3.1%. לשנת 2020, שיעור התקשורת עמד על 3.1%. השיעור הניטרלי לטווח ארוך יותר היה צפוי להיות 2.8%, עם נטייה מרכזית של 2.5-3.0%. התחזיות של היום יענו בתקווה על שאלות כמו: האם צפויה העלאת ריבית אחת או שתיים השנה? האם חלק מהחברים מצפים להורדת ריבית? איפה השער הנייטרלי? העלאת הריבית תימשך במורד הדרך כדי לעלות על הנייטרלי.
להלן כמה קריאות מוצעות על FOMC:
GBP / USD אמצע היום Outlook
צירים יומיים: (S1) 1.3226; (P) 1.3269; (R1) 1.3306; יותר….
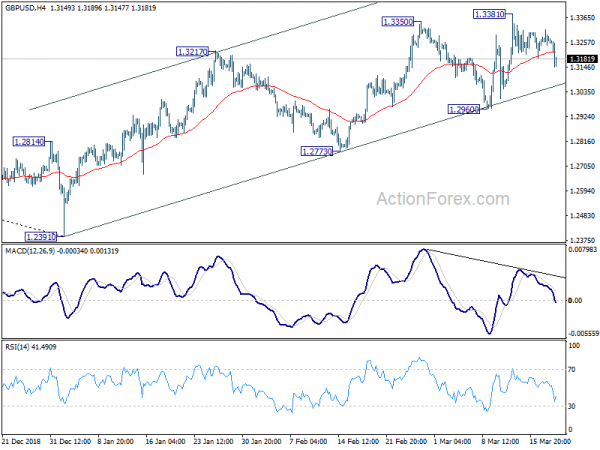
GBP/USD יורד היום בחדות, אבל אחרי הכל, זה נשאר הרבה מעל תמיכה של 1.2960. הטיה תוך-יומי נותרת ניטרלית וניתן היה לראות יותר מגבשת. עם תמיכת 1.2960 ללא פגע, צפויה עלייה נוספת. בצד ההפוך, שבירה איתנה של 1.3381 תכוון ל-61.8% תיקון של 1.4376 ל-1.2391 ב-1.3618 הבא. עם זאת, בצד השלילי, הפסקה מוצקה של 1.2960 תצביע על כך שהריבאונד מ-1.2391 הושלם מוקדם מהצפוי. לאחר מכן תראה נפילה עמוקה יותר לתמיכה ב-1.2773 לאישור.
בתמונה הגדולה יותר, הירידה בטווח הבינוני מ- 1.4376 (2018 גבוהה) צריכה להסתיים ב- 1.2391. עלייה מ 1.2391 נתפסת כעת כרגל השלישית של דפוס מתקנת מ 1.1946 (נמוך 2016). עלייה נוספת ניתן לראות באמצעות 1.4376 בטווח הבינוני. על החיסרון, אם כי, הפסקה של תמיכה 1.2773 תפחית תצוגה זו. פוקוס יופנה בחזרה 1.2391 נמוך לשבור תחדש את הנפילה מ 1.4376 ל 1.1946.
עדכון אינדיקטורים כלכליים
| GMT | Ccy | אירועים | ממשי | תַחֲזִית | הקודם | מתוקן |
|---|---|---|---|---|---|---|
| 21:45 | NZD | חשבון נוכחי (NZD) Q4 | -3.26B | -3.55B | -6.15B | |
| 23:30 | AUD | ווסטפק מדד מוביל M / M פבואר | 0.00% | 0.00% | 0.10% | |
| 23:50 | JPY | BOJ פרוטוקול ינואר | ||||
| 7:00 | יורו | הגרמני PPI M / M פבואר | -0.10% | 0.20% | 0.40% | |
| 7:00 | יורו | גרמנית PPI Y / Y פבואר | 2.60% | 2.90% | 2.60% | |
| 9:30 | ליש"ט | מדד המחירים לצרכן M / M פבואר | 0.50% | 0.40% | -0.80% | |
| 9:30 | ליש"ט | מדד המחירים לצרכן Y / Y פברואר | 1.90% | 1.80% | 1.80% | |
| 9:30 | ליש"ט | מדד המחירים לצרכן | 1.80% | 1.90% | 1.90% | |
| 9:30 | ליש"ט | RPI M / M פבואר | 0.70% | 0.70% | -0.90% | |
| 9:30 | ליש"ט | RPI Y / Y פבואר | 2.50% | 2.50% | 2.50% | |
| 9:30 | ליש"ט | PPI קלט M / M פבואר | 0.60% | 0.60% | -0.10% | -0.30% |
| 9:30 | ליש"ט | PPI קלט Y / Y פברואר | 3.70% | 4.10% | 2.90% | 2.60% |
| 9:30 | ליש"ט | PPI תפוקה M / M פבואר | 0.10% | 0.10% | 0.00% | |
| 9:30 | ליש"ט | תפוקת PPI Y / Y פברואר | 2.20% | 2.20% | 2.10% | |
| 9:30 | ליש"ט | PPI יציאת הליבה M / M Feb | 0.10% | 0.20% | 0.40% | |
| 9:30 | ליש"ט | PPI תפוקת ליבות Y / Y פברואר | 2.20% | 2.30% | 2.40% | |
| 9:30 | ליש"ט | מדד מחירי הבתים Y / Y ינואר | 1.70% | 2.40% | 2.50% | |
| 11:00 | ליש"ט | מגמות CBI סך ההזמנות במרץ | 1 | 5 | 6 | |
| 14:30 | ש״ח | מלאי הנפט הגולמי | -3.9M | |||
| 18:00 | ש״ח | החלטת FOMC שער (Upper Bound) | 2.50% | 2.50% | ||
| 18:00 | ש״ח | החלטת הריבית של FOMC (תחתית Bound) | 2.25% | 2.25% | ||
| 18:30 | ש״ח | מסיבת עיתונאים של ועדת השוק הפתוח |
סקירה




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


