
ארה"ב הבהרה
- היו חדשות טובות במשא ומתן הסחר בין ארה"ב לסין השבוע, כשהנשיא הכריז על דחיית המכסים וסין החריגה מוצרים חקלאיים מרכזיים (חזיר ופולי סויה) ממכסים קיימים.
- הבנק המרכזי האירופי הוריד השבוע את הריבית העיקרית שלו לטריטוריה שלילית והכריז על תוכנית להתחיל מחדש רכישות נכסים שימשיכו "כל זמן שנדרש" כדי להחזיר את האינפלציה ליעד.
- אינפלציית הליבה בארה"ב עלתה באוגוסט והמכירות הקמעונאיות עלו על הציפיות. למרות זאת, הפד צפוי להוריד את הריבית ב-25 נקודות בסיס כשיפגש בשבוע הבא, ככל הנראה בהתבסס על צמיחה עולמית ונגד רוחות סחר.
הקנדי הבהרה
- התחלות הדיור עלו על הציפיות באוגוסט, מונעות על ידי התקדמות הן ביחידות החד והן ביחידות הרב-משפחתיות. העלייה בבנייה החדשה מאז האביב חלה במקביל לשיפור ביסודות הבסיס.
- מאזני משקי הבית התחזקו ברבעון השני, כאשר הנכסים הפיננסיים והלא פיננסיים גדלו כאחד. יחס החוב של משקי הבית להכנסה הפנויה ירד ברבעון שלישי ברציפות כאשר הצמיחה בהכנסה עלתה על החוב.
- ריביות גבוהות יותר נוגסות היטב בהכנסה הפנויה של משקי הבית. עם זאת, צפויה הקלה מסוימת ברבעונים הבאים, שכן הירידה האחרונה בריביות המשכנתאות מתורגמת לתשלומי ריבית נמוכים יותר על המשכנתא.
השווקים הפיננסיים הפכו השבוע לאופטימיים בעקבות סימני התקדמות בשיחות הסחר בין סין לארה"ב ביום רביעי, הנשיא טראמפ צייץ בטוויטר כי "כמחווה של רצון טוב" העלאת המכסים המתוכננת ל-1 באוקטובר (הזיזה את הריבית מ-25% ל-30% ב- מעל 200 מיליארד דולר ביבוא סיני) יידחה ל-15 באוקטובר. סין הגיבה בפטור על יצוא בשר חזיר ופולי סויה מארה"ב ממכסים חקלאיים של 25%.
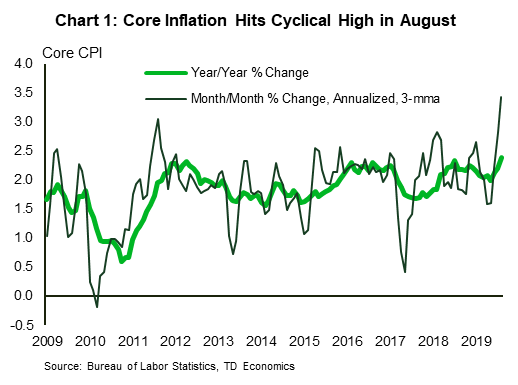
בציוצים נשיאותיים אחרים, טראמפ יעץ פעם נוספת לפד להוריד את הריבית, והפעם הוסיף "לאפס או פחות". הנשיא ציין "אין אינפלציה" כהצדקה. רק יממה לאחר מכן, נתוני מדד המחירים לצרכן (CPI) לאוגוסט הראו עלייה בשיעור הליבה של האינפלציה (ללא מזון ואנרגיה) ל-2.4% משנה לשנה (שנה-שנה), רמתו הגבוהה ביותר מאז. החלה ההתאוששות (תרשים 1). על בסיס ממוצע נע של שלושה חודשים, מחירי הליבה עלו ב-3.4% (בשנתי), פריצה ניכרת מהשנים האחרונות. ככל שזה סימן לכך שכלכלה חמה, עליית המחירים משקפת גם את השפעת התעריפים. מחירי מוצרי הליבה עלו ב-0.8% (שנה/שנה) באוגוסט, העלייה המהירה ביותר מזה למעלה משבע שנים.
תוכחתו של טראמפ לפד הגיעה לפני החלטת ה-ECB ביום רביעי להוריד את ריבית הפיקדונות שלו ב-10 נקודות בסיס לשפל חדש של 0.5%. עם זאת, החלטת ה-ECB אינה שיקוף של חוזק כלכלי, אלא של חולשה. ממש בסימן, נתונים הראו הייצור התעשייתי של אזור האירו נסוג ב-0.4% ביולי. גם האינפלציה באירופה נמוכה יותר מאשר בארה"ב, ומרחפת קרוב לרף 1%. האכזבה הסדרתית מהאינפלציה הביאה את ה-ECB להכריז על תוכנית להשאיר את הריבית ללא שינוי "עד שיראה את תחזית האינפלציה מתכנסת בצורה חזקה" ליעדו. הנשיא דראגי, במסיבת העיתונאים שלו, אמר שהכדור נמצא כעת במגרש של המדיניות הפיסקלית והביע תקווה שממשלות יגיבו בהוצאות נוספות כדי לתמוך בכלכלה ולהחזיר את האינפלציה ליעד.
אם נחזור לארה"ב, הנשיא לא יצטרך לחכות זמן רב להחלטת הריבית הבאה. ועדת השוק הפתוח הפדרלית (FOMC) מתכנסת בשבוע הבא וככל הנראה תספק קיצוץ של 25 נקודות בסיס. ה-FOMC עשוי לבחון את העלייה במחירי הצרכן הקשורות לתעריפים, אך עם שיעור אבטלה של 3.7%, אין כרגע מעט כדי להניע מחזור קיצוץ מלא. הפגישה תגיע עם תחזיות כלכליות מעודכנות. אולי אפילו יותר מהתחזיות שלו לטווח הקרוב, אנו מחפשים את ההגירה בתחזיות ארוכות הטווח של הפד לשיעור הפד ושיעור האבטלה, מה שעשוי לאמת לפחות חלק מהירידה שראינו השנה. תשואות אג"ח ומספקות תחושה היכן המדיניות עשויה לנחות בחודשים וברבעונים הקרובים.
עם האינפלציה שמראה קצת יותר מומנטום וסימנים לכך שמלחמת סחר שהולכת ומחריפה לא תהיה התוצאה הסבירה ביותר, ייתכן שמשקיעי אג"ח מתחילים להעריך מחדש עד כמה נמוך הפד יירד. התשואות התאוששו במהלך חודש ספטמבר (תרשים 2) ובתנאי שהכלכלה תוכל להימנע ממיתון, ייתכן שעוד כמה עליות נוספות לפנינו.
עם כתב הבחירות שנערך השבוע, כותרות החדשות בחמשת השבועות הקרובים ישלטו יותר ויותר על ידי הבטחות בחירות, מה שמשאיר את האינדיקטורים הכלכליים שעשויים לשחק כינור שני. אף על פי כן, בעידן שבו ציוץ בודד יכול להעביר את סנטימנט השוק מבום לאפלולית, חשוב לעקוב אחר הדופק של הכלכלה הקנדית כפי שמציעה זרם נתוני האינדיקטורים.
נתוני השבוע הראו כלכלה קנדית שהתאוששה לקצב התרחבות בריא באמצע השנה. פריחת בנייה חדשה למגורים עוזרת להוביל את הדרך. כ-227 יחידות הופעלו באוגוסט, בעיקר יחידות רב משפחתיות. התחלות בתים פרטיים המשיכו לעלות ריבאונד לאחר צניחה מוקדם יותר השנה. ההתקדמות הייתה בדרך כלל על בסיס רחב, כאשר כל האזורים חוו שיפור מלבד קולומביה הבריטית, שהחלה נסיגה לאחר מספר חודשים של כוח. בסך הכל, נראה כי הרגיעה בבנייה חדשה למגורים בעקבות תקנות B-20 בתחילת 2018 נמצאת כעת במראה האחורית.
באופן לא מפתיע, העלייה בבנייה החדשה באביב הזה חלה במקביל לשיפור במניעים הבסיסיים של הביקוש לדיור. גידול התעסוקה וההכנסה עלו על הציפיות, גידול האוכלוסייה היה חזק ועלויות ההלוואות ירדו. בהסתכלות על הפער בין היתרי דיור למגורים לבין בנייה חדשה, נראה כי לעלייה האחרונה בבנייה החדשה יש יותר מקום לפעול (תרשים 1). עם שיפור בתנאי הביקוש, טוב לראות את היצע הדיור עולה.
שיפור במאזני משקי הבית ברבעון השני הוא סימן נוסף לכך שמשקי הבית הקנדיים מוכיחים עמידה. השווי הנקי של משקי הבית עלה ברבעון השני, כאשר ערכי הנכסים הפיננסיים והן הבלתי פיננסיים עלו. גם החוב של משקי הבית עלה ברבעון. עם זאת, יחס החוב להכנסה של משקי הבית ירד ל-177.1% (מנוכי עונתיות), ירידה שלישית ברציפות כאשר הצמיחה בהכנסה הפנויה של משקי הבית עלתה על הגידול בחוב.
למרות זאת, ריביות גבוהות יותר נוגסות בהכנסה הפנויה של משקי הבית. יחס שירות החוב טיפס ברבעון גבוה ל-14.9%, שיא חדש בכל הזמנים. שירות החוב כולל תשלומי קרן וריבית כאחד. פירוק היחס למרכיביו מגלה שהעלייה האחרונה נבעה בעיקר מתשלומי הריבית - שיקוף של עליות ריבית בעבר. בסך הכל, תשלומי הריבית על המשכנתא והלא משכנתא מהווים כעת כ-7.5% מההכנסה הפנויה של משקי הבית, הנתח הגבוה ביותר מאז לפני המיתון ב-2009, כאשר הריבית הייתה גבוהה בהרבה (תרשים 2).
מכיוון שחלק ניכר מההכנסה הפנויה עומדת להחזיר את ההוצאות בעבר, למשקי בית היו פחות הכנסה להוציא על סחורות ושירותים חדשים במהלך השנים האחרונות. עם זאת, הירידה האחרונה בתשואות האג"ח העולמיות גרמה לירידה בריביות המשכנתאות המקומיות. זה יתורגם בהדרגה לתשלומי ריבית נמוכים יותר על המשכנתא ככל שמלאי המשכנתאות יתגלגל, ויספק הקלה מסוימת למשקי הבית. בסך הכל, זה אמור לספק יותר תמיכה להוצאות הצרכנים ברבעונים הקרובים.
ארה"ב: שחרורים כלכליים עיקריים צפויים
החלטת הריבית של ארה"ב
תאריך פרסום: ספטמבר 18, 2019
קודם:% 2.00-2.25
תחזית TD: 1.75-2.00%
הסכמה: 1.75-2.00%
אנו צופים שה-Fed יוריד שוב את הריבית ב-25bp בשבוע הבא, ויכפיל את הריבית לאחר הורדת הריבית הראשונה מזה למעלה מעשור בפגישה ביולי. ככל הנראה ה-FOMC ימשיך לאפיין את ההתאמות הנוספת כ"התאמה באמצע המחזור" או "קיצוצים בביטוח" ולא תחילתו של מחזור הקלות. עם זאת, הם לא יסגרו את הדלת לקיצוץ נוסף, ואנו מחפשים קיצוץ נוסף של 25 נקודות בסיס לפני שהשנה תיגמר. עלילת הנקודות אמורה לשקף מספר מצביעי FOMC המקרינים 75bp של הקלה כוללת לשנה זו, אך לא מספיק כדי להוריד את החציון לרמה זו. הנשיאים ג'ורג' ורוזנגרן צריכים להתנגד שוב בפגישה.
קנדה: הודעות כלכליות עתידיות
מכירות ייצור קנדי - יולי
תאריך פרסום: ספטמבר 17, 2019
הקודם: -1.2%
תחזית TD: -0.2%
הסכמה: NA
המכירות התעשייתיות צפויות לרדת ב-0.2% מ"ל ביולי, מה שיביא לירידה ראשונה על בסיס שנה מאז אמצע 2016. פעילות הייצוא הייתה מעורבת ביולי עם עליות ב-6 מתוך 11 קבוצות מוצר, אך נתוני שוק העבודה היו הרבה יותר מופחתים, עם 6 אלף פחות משרות ייצור וירידה חדה בסך שעות העבודה. זאת לצד נתוני PMI חלשים יותר מצביעים על נסיגה נוספת בסדרת הכותרות, אם כי, כמו יוני, מכירות הייצור האמיתיות אמורות לעלות על הביצועים הנומינליים בגלל מחירי המפעלים הנמוכים יותר.
מכירות קמעונאיות קנדיות - יולי
תאריך פרסום: ספטמבר 20, 2019
הקודם: 0.0%, אוטומטי לשעבר: 0.9%
תחזית TD: 0.9%, אוטומטי לשעבר: 0.6%
הסכמה: NA
הצרכן הקנדי יעשה קאמבק ביולי עם תחזית המכירות הקמעונאיות לעלות ב-0.9% מ"ל. כלי רכב יספקו מקור כוח לעלייה מוצקה במכירות רכב ראשוניות, שאמורות ליהנות מההתאוששות האחרונה בשוק הדיור ומהסנטימנט הצרכני. מכירות תחנות דלק יספקו גם רוח גבית למחירים גבוהים יותר, בעוד שמכירות הליבה (לדוגמה, רכב ודלק) אמורות לראות עלייה מתונה יותר בעקבות עלייה של 1.7% ביוני - הגדולה ביותר מאז 2016. היקפי הקמעונאות אמורים לעלות בערך ב-0.5 % עקב עלייה ניכרת במחירי מוצרי הצריכה, שתספק עוגן לצריכה של משקי בית ברבעון השלישי לאחר הביצועים הרכים ברבעון השני.
CPI קנדי- אוגוסט
תאריך פרסום: ספטמבר 18, 2019
הקודם: 0.5% m / m, 2.0% y / y, אינדקס: 137.0
תחזית TD: -0.3% m / m, 1.7% y / y, אינדקס: 136.5
הסכמה: NA
האינפלציה הראשית צפויה לרדת מתחת ליעד עם נסיגה מ-2.0% ל-1.7% באוגוסט, כשהמחירים ירדו ב-0.3% בחודש. מחירי בנזין נמוכים יותר יספקו את הזרז העיקרי להאטה עם ירידה של 4% במחיר במשאבה, מה שתתרום לגרור גדול יותר (0.28pp) מאנרגיה על בסיס שנה. הרוח הנגדית הזו אמורה להתעצם עד 0.4% עד ספטמבר לפני השפעות הבסיס של קריסת מחירי הנפט ברבעון הרביעי של 2018 מביאות להתאוששות מהירה על בסיס לפני שנה.
במקומות אחרים, אנו מחפשים ירידה מתונה במזון בעקבות נסיגה במחירי החקלאות, בעוד שמרכיב הליבה ייפגע על ידי מתן חזרה צפויה במחירי הטיסה בעקבות העלייה של 14% בחודש שעבר. מקרים קודמים בעלי חוזק דומה ראו תיקונים גדולים בחודשים הבאים, אבל העיתוי יכול להיות קשה לבירור, מה שמשאיר אותנו לעפרון בתיקון חלקי. בניגוד למחירי הטיסה, נראה שהעלייה של 7% בשירותי הנסיעות בחודש שעבר נובעת בעיקר מגורמים עונתיים, ואין לצפות לתיקון משמעותי עד לרבעון הרביעי.
עם הנסיגה במדד המחירים לצרכן מונעת במידה רבה על ידי תנודות גדולות משני מרכיבים, איננו מצפים לאותה השפעה על מדדי הליבה של מדד המחירים לצרכן שעליה מעידה ירידה רחבה בלחצי התמחור. מדדי הליבה המועדפים על הבנק של קנדה צפויים לעמוד על 2.0% בממוצע לאוגוסט, בעוד שהמדד לשעבר. מדד המזון והאנרגיה אמור לרדת ל-2.0% מ-2.1% בשנה שעברה.
רובוט פורקס של Signal2forex




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


