
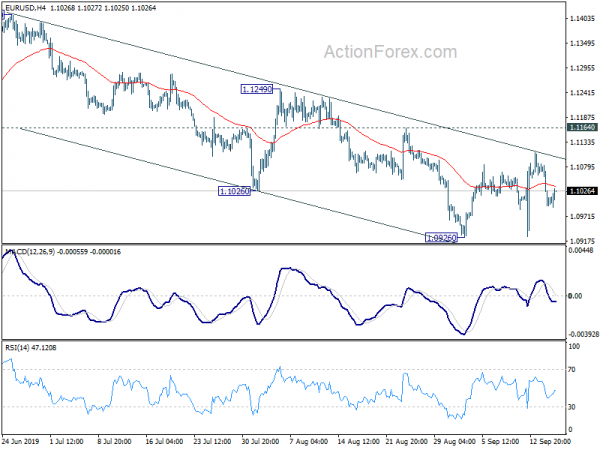
היורו מתאושש היום במתינות, כאשר בחלקו נתמך על ידי ריבאונד חזק ברגש הכלכלי הגרמני. עם זאת, הפוך הוא מוגבל לעת עתה מכיוון שהתחזית למדינה נותרת שלילית. עוקב אחרי השני הכי חזק, אחר כך ין. הפד עדיין צפוי להפחית את הריבית מחר. והשאלה היא האם היו"ר ג'רום פאוול יאותת לסופו של הסתגלות אמצע המחזור. מצד שני, הדולר האוסטרלי נותר החלש ביותר בדקות RBA יולדות. דולר ניו זילנדי הוא השני החלש ביותר, ואז פרנק שוויצרי.
מבחינה טכנית, EUR / USD ממשיך לעסוק באיחוד צדדי. פריצה דרך 1.0926 עדיין צפויה, אך היא עשויה להגיע בשלב מאוחר יותר. ההפסקה של 0.9946 דולר ארה"ב / CHF מצביעה על חידוש עלייה לא רצופה לאחרונה מ- 0.9659. 0.9975 תהיה התנגדות מבנית חשובה להוציא. לעת עתה, AUD / USD עדיין מחזיקה מעל 0.6807 תמיכה מינורית, אך הפסקה שם תעיד על ריבאונד מתקן השלמה מ- 0.6677.
באירופה, נכון לעכשיו, FTSE הוא שטוח. מדד דאקס יורד ב -0.56%. CAC יורד ב -0.23%. התשואה הגרמנית ל -10 שנים יורדת ב -0.006 ב -0.485. מוקדם יותר באסיה עלתה ניקיי ב -0.06%. HSI בהונג קונג צנחה ב -1.23%. SSE בסין שנחאי ירדה ב -1.75%. סטרייט טיימס של סינגפור צנח -0.65%. תשואת JGB ל- 10 שנים ביפן עלתה ב -0.0043 ל -0.151.
לגארד אישר על ידי הפרלמנט האירופי כנשיא הבנק המרכזי הבא
הפרלמנט האירופי אישר את מינוי מנכ"ל קרן המטבע, כריסטין לגארד, לנשיאת ה- ECB הבאה. ההצעה הצבעה על ידי 394 עד 206, עם 49 נמנעים. לגארד צריך לקחת את התפקיד ממריו דראגי החל מה -1 בנובמבר. גם הלוקסמבורג איב מרש נבחר על ידי הפרלמנט להיות סגן נשיא הבא של זרוע הפיקוח, על ידי 379 נגד 230 קולות, עם 69 נמנעים.
הרגש הכלכלי הגרמני של ZEW זינק ל -22.5, אך התחזית נותרה שלילית
הסנטימנט הכלכלי הגרמני של ZEW עלה ל -22.5 בספטמבר, לעומת -44.1 והיכה את הצפי ל -38. אבל זה עדיין הרבה מתחת לממוצע לטווח הארוך של 21.5. מדד המצב הנוכחי ירד ל -19.9, ירידה מ -13.5 והחמצת הציפייה ל -15.0. הסנטימנט הכלכלי של ZEW בגוש האירו עלה ל -22.4, לעומת -43.6, לעומת הצפי של -37.4. מדד המצב הנוכחי בגוש האירו ירד -1.1 ל -15.6.
"עליית מדד ZEW לסנטימנט הכלכלי אינה בשום פנים ואופן ברורה לחלוטין לגבי התפתחות הכלכלה הגרמנית בחצי השנה הקרובה. התחזית נותרת שלילית. עם זאת, החשש העז למדי שהיה למומחים פיננסיים בחודש הקודם בנוגע להתעצמות נוספת של סכסוך הסחר בין ארה"ב לסין לא התגשם. ויש עדיין תקווה שניתן להימנע מברקזיט ללא עסקה. בנוסף, הבנק המרכזי האירופי מנסה להפחית את הסיכונים הכלכליים בגוש היורו על ידי הקלה נוספת במדיניות המוניטרית שלו ", אומר נשיא ZEW, פרופסור אחים וומבך.
תחזית הצמיחה לתוצר השוויצרי של SECO לשדרוג לשנת 2019 לרמה של 0.8%
מזכירות מדינת שוויץ לענייני כלכלה הורידה את תחזיות הצמיחה לשנת 2019 והזהירה כי התחזית הפכה "קודרת יותר". ובשנים הקרובות, "כלכלת שוויץ אמורה להתבהר רק בהדרגה." הצמיחה בתמ"ג צפויה להיות 0.8% לשנת 2019, הרבה מתחת לתחזיות חודש יוני של 1.2%. אולם לשנת 2020 תחזית הצמיחה בתמ"ג נותרה ללא שינוי על 1.7%.
צמיחת היצוא תהיה נמוכה מהממוצע בשנת 2019 "כאשר בין היתר גורמים הסימנים למחצית השנייה החלשה של 2019 עבור השותפה החשובה בגרמניה." התחזית המקומית נעשתה קודרת יותר מכיוון ש"חברות אמורות להשקיע רק בהיסוס בציוד בזמן הקרוב ". הצרכן צפוי להמשיך בצמיחה מתונה.
בעולם, סיכוני החיסרון "שוררים בבירור", עם תעריפים חדשים של ארה"ב וסין, ברקזיט ומצב שברירי בכמה כלכלות מתפתחות כמו ארגנטינה. "הלחץ כלפי מעלה על הפרנק השוויצרי עשוי להתגבר גם אם יתממשו סיכונים נוספים עם השלכות ניכרות, עם השפעות דעיכה מקבילות על כלכלת הייצוא. ”
דקות RBA מציעות להקל על ההטיה, יש לאשר הפחתה בשיעור רב יותר
בפרוטוקול הישיבה של ספטמבר, RBA שמרה על הקלה בהטיה עם יומיות מסוימת בין פסקאות. הדקות בסך הכל עולות בקנה אחד עם הציפיות בשוק להוזלת ריבית נוספת, ככל הנראה באוקטובר. יצוין כי "החברים יעריכו את ההתפתחויות הן בכלכלה הבינלאומית והן במשק המקומי, כולל תנאי שוק העבודה, ויקלו על המדיניות המוניטרית עוד יותר במידת הצורך כדי לתמוך בצמיחה בת-קיימא במשק ובהשגת יעד האינפלציה לאורך זמן."
על התפתחויות בינלאומיות, RBA אמרה כי "הסיכונים לתחזית הצמיחה העולמית היו החיסרון". סכסוכי הסחר בין ארה"ב וסין "הסלימו" ואילו הצמיחה של סין "המשיכה להאט". התפתחויות אלה "השפיעו על החלטות סחר והשקעות בכלכלות בחו"ל". בנוסף, "על רקע זה ועם אינפלציה נמוכה מתמשכת, מספר בנקים מרכזיים הורידו את הריבית במהלך החודשים האחרונים והייתה צפויה הקלות כספיות נוספות."
באופן מקומי, צמיחת התעסוקה המשיכה להיות חזקה אך "שיעור האבטלה נותר יציב סביב 5.2 אחוז". צמיחת השכר "נותרה איטית" עם מעט סימנים ללחצי בנייה. כמו כן, RBA חזרה על כך שהמשק "יכול לקיים שיעורים נמוכים יותר של אבטלה ותעסוקה." Q2 הצפי היה להיות סביב 0.5%. "הביקוש הסופי הפרטי, הכולל צריכה, השקעה עסקית והשקעות בדירות, היה צפוי להיות חלש."
כמו כן פורסם, מדד מחירי הבתים באוסטרליה צנח ב -0.7% qoq ברבעון השני, טוב יותר מהצפי ל -2% qoq. אמון הצרכנים של ניו זילנד Westpac ירד מ 1.1 ל 103.5 ברבעון השלישי.
EUR / USD Outlook באמצע היום
צירים יומיים: (S1) 1.0970; (P) 1.1028; (R1) 1.1062; יותר…
EUR / USD מתאושש קלות אך נשאר באיחוד מ 1.0926. הטיה תוך יום נותרת ניטרלית וניתן לראות יותר מסחר צדדי. אך בסך הכל, התחזית נותרת דובית כל עוד ההתנגדות של 1.1164 מתקיימת. חברה של 1.0926 תחדש את מגמת הירידה של בגר מ 1.2555 לרמה הבאה של 1.0813. עם זאת, הפסקה איתנה של 1.1164 תהיה אינדיקציה מוקדמת להיפוך גדול יותר ולהתנגדות יעד 1.1249.
בתמונה הגדולה יותר, מגמת הירידה מ- 1.2555 (גבוהה ב- 2018) בעיצומה. דחייה מוקדמת של EMA בשבוע 55 שמרה גם היא על דוביות. יש לראות נפילה נוספת ל- 78.6% retracement של 1.0339 ל- 1.2555 ב- 1.0813. הפסקה מכרעת שם תמקד ל- 1.0339 (2017 נמוך). על הצד הפוך, יש צורך בשבירה של התנגדות 1.1412 כדי להצביע על השפלת טווח בינוני. אחרת, התחזית תישאר דוחה במקרה של ריבאונד.
עדכון אינדיקטורים כלכליים
| GMT | Ccy | אירועים | ממשי | תַחֲזִית | הקודם | מתוקן |
|---|---|---|---|---|---|---|
| 21:00 | NZD | וסטפאק אמון הצרכן Q3 | 103.1 | 103.5 | ||
| 01:30 | AUD | מדד מחירי הבתים Q / Q Q2 | -0.70% | -1.10% | -3.00% | |
| 01:30 | AUD | RBA דקות ספט ' | ||||
| 09:00 | יורו | סנטימנט כלכלי של גרמניה ZEW ספטמבר | -22.5 | -38 | -44.1 | |
| 09:00 | יורו | מצב נוכחי בגרמניה ZEW ספטמבר | -19.9 | -15 | -13.5 | |
| 09:00 | יורו | גוש האירו | -22.4 | -37.4 | -43.6 | |
| 12:30 | דולר קנדי | ייצור מכירות M / M יולי | -1.30% | -1.20% | -1.40% | |
| 13:15 | ש״ח | ייצור תעשייתי M / M Aug | 0.20% | -0.20% | ||
| 13:15 | ש״ח | ניצול קיבולת אוגוסט | 77.60% | 77.50% | ||
| 14:00 | ש״ח | NAHB מדד מחירי הדיור לחודש ספטמבר | 66 | 66 |




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


