
שוקי המט"ח די יציבים בסשן האסייתי היום, ונשארים בטווח של אתמול. במהלך השבוע, האירו הוא כיום החלש ביותר בתחזית כלכלית גרועה, עם הורדות דירוג של הנציבות האירופית. הדולר הניו זילנדי הוא השני בשיעור החלש ביותר לאחר עלייה בשיעור האבטלה. סטרלינג הוא השלישי החלש ביותר, שכן שני פקידים ב-BoE הצביעו אתמול במפתיע בעד קיצוץ, למרות ההחזקה של הבנק המרכזי. הדולר הוא החזק ביותר, מורם על ידי אופטימיות סחר והתאוששות בתשואות האוצר. תשואה ל-10 שנים הוציאה 1.9 ידית באופן די מכריע בן לילה ויכולה לחזור ל-2% ידית. הדולר הקנדי והאוסטרלי הם החזקים הבאים אחריו.
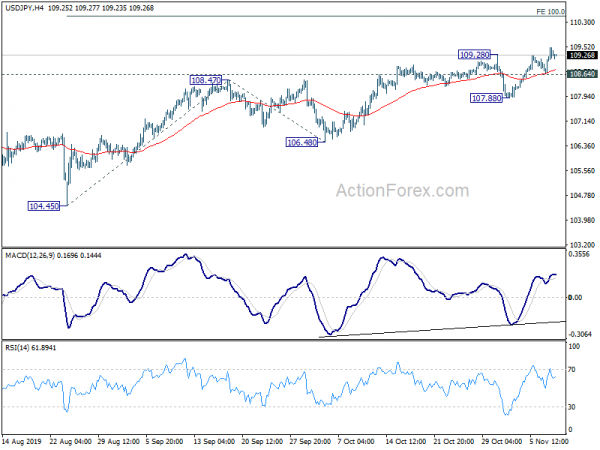
מבחינה טכנית, הפסקת ההתנגדות של USD/JPY של 109.31 נתפסת כסימן נוסף להיפוך שורי לטווח בינוני. נראה אם זה יכול להחזיק ולסגור את השבוע מעל ההתנגדות המבנית הזו. EUR/USD היה צריך להשלים את הריבאונד מ-1.0879 נמוך והוא חוזר לרמה הזו. הפרת ההתנגדות של USD/CHF של 0.9970 נתפסת כסימן ראשון לחידוש הראלי והפוקוס חוזר ל-1.0027. כעת, כדי לאשר עוד יותר את חוזק הדולר, USD/CAD צריך להוציא 1.3208 העליון זמני כדי לחדש את העלייה מ-1.3042.
באסיה, נכון לעכשיו, ניקיי עולה ב-0.26%. הונג קונג HSI יורד -0.67%. China Shanghai SSE יורד -0.05%. סינגפור סטרייט טיימס יורד -0.88%. תשואת JGB ל-10 שנים ביפן עלתה ב-0.0279 ב-0.058-. בן לילה, DOW עלה ב-0.66%. S&P 500 עלה ב-0.27%. נאסד"ק עלתה ב-0.28%. התשואה ל-10 שנים עלתה ב-0.112 ל-1.926.
ארה"ב קודלו אמר שיהיו הקלות בתעריפים עם סין, אך נבארו אמר שעדיין אין הסכם
המסרים בנוגע להחזרת המכסים שהוטלו כחלק מהסכם הסחר השלב הראשון בין ארה"ב לסין היו די מבלבלים ומנוגדים. היועץ הכלכלי של הבית הלבן, לארי קודלו, אמר לבלומברג, "אם יהיה עסקת סחר בשלב ראשון, יהיו הסכמי מכס וויתורים".
עם זאת, יועץ אחר בבית הלבן, פיטר נבארו, אמר לרשת פוקס ביזנס: "אין הסכם בשלב זה להסיר אף אחד מהתעריפים הקיימים כתנאי לעסקת השלב הראשון". וסין פשוט "ניהלה משא ומתן בפומבי", ניסתה לדחוף את זה לכיוון עם "עיתונות התעמולה" שלה. דוברת הבית הלבן, סטפני גרישם, אמרה רק "אני לא יכולה להקדים את השיחות עם סין, אבל אנחנו מאוד מאוד אופטימיים שנגיע להסכם בקרוב".
אתמול, דובר משרד המסחר של סין, גאו פנג, אמר כי "שני הצדדים הסכימו לבטל תעריפים נוספים בשלבים שונים, מכיוון ששני הצדדים מתקדמים במשא ומתן שלהם".
עודף הסחר של סין גדל ל-42.8 מיליארד דולר, הרבה פחות מההתכווצות הצפוי ביצוא
עודף הסחר של סין הגיע באוקטובר גבוה מהצפוי ועומד על 42.8 מיליארד דולר. שני היצוא ירדו הרבה פחות מהצפוי במהלך השנה. אבל ההתכווצות ביבוא הייתה מעט יותר גדולה. בהסתכלות על כמה פרטים, הצמצום ביבוא לארה"ב היה יותר מכפול מהיצוא, משנה לאוקטובר. היבוא מהאיחוד האירופי רק גדל ב-0.1% בשנה שעברה.
במונחים של דולר ארה"ב, באוקטובר: סך המסחר ירד ב-3.4% משנה לשנה ל-383.0 מיליארד דולר. היצוא ירד ב-0.9% לעומת רמה של 212.9 מיליארד דולר לעומת רמה של 5.2% לעומת רמה של 6.4% לעומת רמה של 170.1 מיליארד דולר. היבוא ירד ב-6.1% לעומת רמה של 42.8 מיליארד דולר לעומת צפי של 40.6% לעומת שנה. העודף במסחר גדל ל-XNUMX מיליארד דולר, לעומת צפי של XNUMX מיליארד דולר.
שנה עד אוקטובר: סך המסחר ירד ב-2.5% לעומת שנה ל-3736 מיליארד דולר. היצוא ירד ב-0.2% לעומת שנתיים ל-2038 מיליארד דולר. היבוא ירד ב-5.1% משנה לשנה ל-1698 מיליארד דולר. עודף המסחר הגיע ל-340 מיליארד דולר.
עם האיחוד האירופי, שנה עד אוקטובר: סך הסחר עלה ב-3.1% לעומת שנה ל-579.6 מיליארד דולר. היצוא עלה ב-5.1% בהשוואה ל-352.8 מיליארד דולר. היבוא עלה ב-0.1% בהשוואה ל-226.8 מיליארד דולר. עודף המסחר הגיע ל-126.1 מיליארד דולר
עם ארה"ב, שנה עד אוקטובר: סך המסחר ירד ב-14.9% משנה לשנה ל-447.8 מיליארד דולר. היצוא ירד ב-11.3% לעומת שנתיים ל-347.8 מיליארד דולר. היבוא ירד ב-25.4% משנה לשנה ל-100.0 מיליארד דולר. עודף המסחר הגיע ל-247.8 מיליארד דולר.
Fed Bostic די נוח בעמידה טפיחה עם מדיניות
נשיא הפד של אטלנטה, רפאל בוסטיק, אמר שהצרכנים "נשארים די יציבים" ושוק העבודה אולי "קצת מעבר לתעסוקה מלאה. וכרגע הכספי כבר "מפרגן". הוא יכול היה להתנגד להורדת הריבית האחרונה לו הייתה הצבעה על המדיניות המוניטרית.
בוסטיק הוסיף כי "אני כן חושב שהכלכלה היום נמצאת על בסיס יציב וסביר להניח שהיא תישאר כזו. אני די בנוח לעמוד לטפוח עם המדיניות ואני מאוד בעד שקלול הנתונים הנכנסים, הן מאקרו והן מיקרו, במהלך החודשים הקרובים לפני החלטה על התאמות נוספות".
ההשפעות השליליות של מלחמת הסחר הממושכת עם סין נותרו צנועות. "עסקים רבים שדיברנו איתם בעצם אמרו שאנחנו לא מתכוונים להעביר את זה הלאה, אז לא ראינו צרכנים מתמודדים עם התעריפים", אמר. "כשנעשה זאת, זה יהיה שלב חדש במלחמת המכסים".
RBA SoMP: תחזיות כלכליות כמעט ללא שינוי
בהצהרת המדיניות המוניטרית, RBA אמרה שהכלכלה "יוצאת בהדרגה ממצב רך" עם התאוששות צמיחת התמ"ג. התחזית כמעט ולא השתנתה לעומת שלושה חודשים שוב, נתמכת בריבית נמוכה, הפחתת מסים, הוצאות מתמשכות על תשתיות ועלייה במחירי הדירות. שוקי העבודה "היו עמידים", אך האבטלה עדיין תהיה "קצת פחות" משיעור התעסוקה המלא המוערך של כ-4.5%. האינפלציה נשארת "נמוכה ויציבה", והיא צפויה לעלות "רק בהדרגה".
RBA גם ציינה כי הדירקטוריון היה "מודע לכך שהתעריפים כבר היו נמוכים מאוד ושכל קיצוץ נוסף מקרב את הנקודה שבה אפשרויות מדיניות אחרות עשויות לבוא לידי ביטוי". בנוסף, הקלות נוספות עלולה "לשדר באופן לא מכוון השקפה שלילית מדי על התחזית הכלכלית". לאחר שלוש הפחתות ריבית השנה, RBA עמדה לטפטף בנובמבר, וזה "מאפשר זמן להעריך את ההשפעות של ההקלה האחרונה במדיניות המוניטרית כמו גם ההתפתחויות העולמיות". אבל המרכז גם התחייב כי הוא "מוכן להקל על הכספים במידת הצורך".
התחזיות הכלכליות החדשות ברובן ללא שינוי. צמיחת התמ"ג צפויה להיות ממוצעת של 1.75% ב-2019 (מתוקן מ-2.00%), 2.75% ב-2020 (ללא שינוי), 3.00% ב-2021 (ללא שינוי). שיעור האבטלה צפוי לעמוד על 5.25% עד סוף 2019 (ללא שינוי), 5.25% עד סוף 2020 (ללא שינוי), 5.00% עד סוף 2021 (ללא שינוי). מדד המחירים לצרכן אם צפוי לעמוד על 1.75% עד סוף 2019 (ללא שינוי), 1.75% עד סוף 2020 (ללא שינוי), 2.00% עד סוף 2021 (ללא שינוי).
גם מאוסטרליה, ההלוואות לדירות עלו ב-1.4% בספטמבר, מתחת לצפי של 2.1%. רווחי המזומנים מעבודה, ששוחררו מיפן, עלו בספטמבר ב-0.8% לעומת התחזית של 0.1%. הוצאות משקי הבית עלו ב-9.5% לעומת התחזית של 7.1% לעומת השנה. המדד המוביל עלה ל-92.2, לעומת 91.9.
להסתכל קדימה
שווייץ תשחרר את שיעור האבטלה. גרמניה וצרפת ישחררו מאזן סחר. בהמשך היום, נתוני העבודה בקנדה יתפסו את מרכז הבמה, בעוד נתוני דיור יוצגו גם הם. ארה"ב תשחרר את סנטימנט הצרכנים של U ממישיגן.
USD / JPY יומי Outlook
צירים יומיים: (S1) 108.79; (P) 109.14; (R1) 109.63; יותר…
הפסקה של USD/JPY של 109.28 מרמזת על חידוש העלייה מ-104.45 הנמוך. ההטיה תוך-יומי חוזרת לעלייה. מסחר מתמשך מעל התנגדות מבנה של 109.31 יוסיף למקרה של היפוך לטווח בינוני. היעד הבא לטווח הקרוב הוא תחזית של 100% של 104.45 עד 108.47 מ-106.48 ב-110.50 הבא. בצד החיסרון, תמיכה מינורית מתחת ל-108.64 תהפוך תחילה להטיה תוך-יומי לניטרלית. אבל התחזית לטווח הקרוב תישאר שורית כל עוד 107.88 תומך.
בתמונה הגדולה יותר, שוב נראתה תמיכה חזקה מ-104.62. הפסקה של 109.31 אמורה לאשר את השלמת הנפילה מ-m112.40 ולהביא לבדיקה חוזרת של התנגדות מפתח זו. הפסקה מכרעת שם אמורה לאשר את השלמת הירידה המתקנת כולה מ-118.65 (גבוה בדצמבר 2016). עם זאת, דחייה מ-112.40 תשמור על תחזית דובית לטווח הבינוני לפחות למבחן נוסף ב-104.45.
עדכון אינדיקטורים כלכליים
| GMT | Ccy | אירועים | ממשי | תַחֲזִית | הקודם | מתוקן |
|---|---|---|---|---|---|---|
| 23:30 | JPY | רווחי עבודה Y / Y Sep | 0.80% | 0.10% | -0.10% | |
| 23:30 | JPY | סך הכל הוצאות משקי הבית Y / Y Sep | 9.50% | 7.10% | 1.00% | |
| 0:30 | AUD | הלוואות לבית ספטמבר | 1.40% | 2.10% | 1.80% | 2.70% |
| 1:30 | AUD | הצהרת מדיניות מוניטרית RBA | ||||
| 3:00 | CNY | מאזן מסחרי (CNY) אוקטובר | 301B | 220B | 275B | |
| 3:00 | CNY | יצוא Y/Y (CNY) אוקטובר | 2.10% | 5.10% | -0.70% | |
| 3:00 | CNY | יבוא Y/Y (CNY) אוקטובר | -3.50% | -1.10% | -6.20% | |
| 3:00 | CNY | יתרה למסחר (דולר) | 42.8B | 40.6B | 39.7B | |
| 3:00 | CNY | יצוא (USD) Y/Y אוקטובר | -0.90% | -5.20% | -3.20% | |
| 3:00 | CNY | יבוא (USD) Y/Y אוקטובר | -6.40% | -6.10% | -8.50% | |
| 5:00 | JPY | מדד כלכלי מוביל ספטמבר פ | 92.2 | 91.9 | ||
| 6:45 | פרנק שויצרי | שיעור האבטלה מ / מ אוקטובר | 2.30% | 2.30% | ||
| 7:00 | יורו | יתרת סחר בגרמניה (EUR) ספטמבר | 19.3B | 18.1B | ||
| 7:45 | יורו | יתרת סחר בצרפת (EUR) ספטמבר | -4.90B | -5.02B | ||
| 7:45 | יורו | תפוקה תעשייתית צרפת / ספטמבר | 0.40% | -0.90% | ||
| 13:15 | דולר קנדי | התחלות בנייה Y / Y אוקטובר | 221.2K | |||
| 13:30 | דולר קנדי | היתרי בנייה M / M Sep | 6.10% | |||
| 13:30 | דולר קנדי | שינוי תעסוקתי | 53.7K | |||
| 13:30 | דולר קנדי | שיעור האבטלה אוקטובר | 5.50% | |||
| 15:00 | ש״ח | מדד סנטימנט הצרכנים במישיגן (נובמבר) P | 96 | 95.5 | ||
| 15:00 | ש״ח | מלאי סיטונאות ספטמבר פ | -0.30% | -0.30% |




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


