
הדולר והין נמצאים בלחץ היום כאשר השווקים באסיה פתחו את השבוע עם עלייה חזקה. בפרט, המניות הסיניות מאריכות את העלייה החזקה בשבוע שעבר, ומעלות גם את המניות בהונג קונג. עם זאת, בשווקי המטבעות, האירו הוא כיום הנהנה הגדול ביותר ועד כה הוא החזק ביותר. אחריו מגיעים מטבעות סחורות, כאשר לדולר אוסטרלי יש עלייה קלה על אחרים.
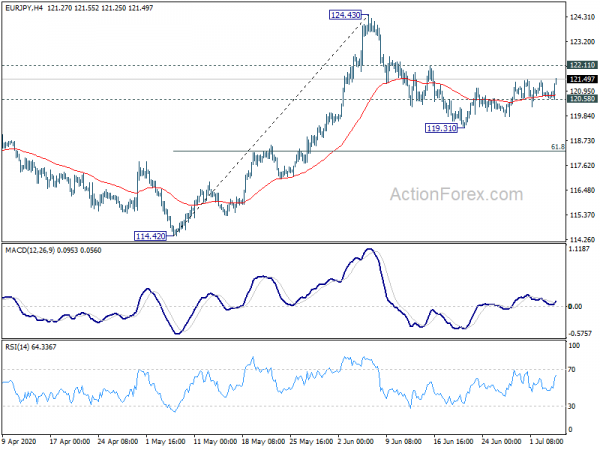
מבחינה טכנית, צלבי ין יהיו משהו שכדאי לצפות בו היום. EUR/JPY הוציא את השיא של השבוע שעבר כדי לחדש את ההתאוששות מ-119.31. אבל כל עוד הוא נשאר מתחת להתנגדות 122.11, התאוששות כזו עדיין נתפסת כמהלך מתקן בלבד. EUR/USD נשמר גם הוא הרבה מתחת להתנגדות של 1.1348 ולפיכך, ההתאוששות של היום יכולה להיות רק רגל בתוך דפוס הגיבוש לטווח הקרוב.
באסיה, נכון לעכשיו, ניקיי עולה ב-1.66%. HSI בהונג קונג עולה ב-3.45%. China Shanghai SSE עולה ב-4.24%. סינגפור סטרייט טיימס עולה ב-0.94%. תשואת JGB ל-10 שנים ביפן עלתה ב-0.0114 ב-0.035.
ECB Villeroy: לא קונבנציונלי הופך להיות כמעט קונבנציונלי
חבר מועצת המנהלים של ה-ECB, פרנסואה וילרוי דה גלאו, אמר כי המדיניות הכלכלית האירופית שונתה לצמיתות על ידי מגיפת הקורונה. ראשית, "הנשק החריג והזמני יהיה עמיד לאורך זמן". שנית, "הלא קונבנציונלי הופך למעין קונבנציונלי. האמצעים החריגים כמו ריבית שלילית, הקלה כמותית והלוואות בנקאיות ארוכות טווח כאן כדי להישאר.
נגיד הבנק של צרפת אמר גם בנפרד שהדברים הולכים "לפחות טוב כפי שחזינו בתחילת יוני, ואפילו קצת יותר טוב" בצרפת. ייתכן שההתכווצות הכלכלית ב-2020 לא תהיה חדה כמו ה-10% החזוי. "אם למשקי בית יהיה יותר ביטחון ויתעמקו בחסכונות כדי להזין את הצריכה שלהם, ההתאוששות יכולה להיות מהירה יותר ונוכל להגיע לרמות פעילות של טרום קוביד בסוף 2021", אמר וילרוי.
ECB Lagarde: טרנספורמציה לכיוון דיגיטציה ואוטומציה דיסאינפלציונית
נשיאת ה-ECB, כריסטין לגארד, אמרה כי מגיפת הקורונה עשויה להאיץ את השינוי של הכלכלה לקראת דיגיטציה ואוטומציה נוספת, עם שרשרת אספקה קצרה יותר. המעבר למודל כלכלי חדש יהיה "משבש". "הם כנראה יהיו מפריעים יותר בשנתיים הראשונות, ברור שיפגעו בתעסוקה ובייצור", הוסיפה.
"אז דינמיקת האינפלציה תושפע בהכרח, כנראה עם היבט די-אינפלציוני, דפלציוני בהתחלה, ולאחר מכן דינמיקה אינפלציונית." ה-ECB יצטרך לשמור על מדיניות מוניטרית רופפת במיוחד בינתיים.
היא הוסיפה כי ה-ECB העריך ששרשרת האספקה תתכווץ בכ-35%, כאשר השימוש ברובוטים גדל ב-70% עד 75%.
BoE Bailey: שיעורים שליליים היו אחד הכלים הפוטנציאליים בבדיקה פעילה
ה"סאנדיי טיימס" דיווח כי מושל BoE, אנדרו ביילי, שלח מכתב לבנקאים ובו אמר להם כי "שערים שליליים הם אחד הכלים הפוטנציאליים שנבדקו באופן פעיל". זו אחת האפשרויות אם היה צורך בתמריצים נוספים כדי להעלות את האינפלציה חזרה ליעד של 2%. וזו תהיה "התחייבות תפעולית משמעותית לחברות", שכן ייתכן שתידרש שנה כדי לשנות מערכות מחשוב ולעדכן חוזים.
בנוסף, נאמר שביילי הדגישה "כל כלי שיש להם נמצא על השולחן" בפגישה עם בנקאים בסוף יוני.
RBA עומדת לטפח, מתמקדת ב-ISM לא-ייצור בארה"ב ובתעסוקה בקנדה
החלטת ריבית RBA היא התכונה היחידה של הבנק המרכזי השבוע. הוא צפוי לשמור על ריבית המזומנים ללא שינוי ברמה של 0.25%. המושל פיליפ לואו כבר אמר כי מגיפת נגיף הקורונה הביאה למיתון הכלכלי "לא חמור כפי שציפו". סביר להניח שהמרכז יחזור על כך שהוא מושהה היטב ויתן לאמצעי התמריצים לעבור את דרכם לכלכלה תחילה.
גם לוח השנה הכלכלי קל יחסית. ההתמקדות העיקריות יהיו בתעסוקה של ISM בארה"ב ללא ייצור ותעסוקה בקנדה. הנה כמה דגשים לשבוע:
- יום שני: הזמנות מפעל גרמניה; אמון המשקיעים בגוש האירו Sentix, מכירות קמעונאיות; PMI בנייה בבריטניה; ISM בארה"ב ללא ייצור; סקר התחזית העסקית של BoC.
- יום שלישי: שירותי אוסטרליה AiG, החלטת תעריף RBA; ממוצע רווחי מזומן ביפן, הוצאות משקי בית, אינדיקטורים מובילים; ייצור תעשייתי בגרמניה; מאזן הסחר של צרפת; יתרות מטבע חוץ שוויצרי; קנדה אייבי PMI.
- יום רביעי: הלוואות בנקאיות ביפן, חשבון עו"ש; שיעור האבטלה בשוויץ.
- יום חמישי: הזמנות מכונות יפן, הזמנות מכונות; אמון עסקי ניו זילנד ANZ; סין CPI, PPI; התחלות דיור בקנדה, תביעות אבטלה בארה"ב.
- יום שישי: יפן PPI; ייצור תעשייתי בצרפת; ייצור תעשייתי באיטליה; תעסוקה בקנדה; PPI בארה"ב.
EUR / JPY Outlook היומי
צירים יומיים: (S1) 120.68; (P) 120.83; (R1) 121.05; יותר…..
ההתאוששות של EUR/JPY מ-119.31 התחדשה על ידי הוצאת 121.48 עליון זמני. ההטיה תוך-יומי היא מעט על צד ההפוך עבור התנגדות 122.11. כל עוד התנגדות 122.11 מתקיימת, הנפילה מ-124.43 צפויה להתחדש במוקדם או במאוחר. הפסקה של תמיכה מינורית של 120.58 תהפוך את ההטיה לחסרון עבור תמיכה ב-119.31. הפסקה תכוון ל-61.8% תיקון של 114.42 ל-124.43 ב-118.24. לעומת זאת, בשבירה של 122.11 יטען שהנפילה מ-124.43 הושלמה. עלייה חזקה יותר תיראה לבדיקה חוזרת של 124.43.
בתמונה הגדולה יותר, מגמת ירידה שלמה מ-137.49 (גבוה 2018) הייתה יכולה להסתיים כבר ב-114.42. עלייה מ-114.42 תכוון ל-61.8% תיקון של 137.49 ל-114.42 ב-128.67 הבא. הפסקה מתמשכת שם תסלול את הדרך ל-137.59 (שיא 2018). זה יישאר המקרה המועדף לעת עתה, כל עוד EMA מתקיים ל-55 יום (עכשיו ב-119.60). עם זאת, הפסקה מתמשכת של EMA של 55 יום תחייה את הדוביות לטווח הבינוני לשפל נוסף מתחת ל-114.42 בשלב מאוחר יותר.
עדכון אינדיקטורים כלכליים
| GMT | Ccy | אירועים | ממשי | תַחֲזִית | הקודם | מתוקן |
|---|---|---|---|---|---|---|
| 01:00 | AUD | TD ני"ע ניירות ערך M / M יוני | 0.60% | -1.20% | ||
| 06:00 | יורו | הזמנות מפעל גרמניה M/M מאי | 15.00% | -25.80% | ||
| 08:30 | יורו | גוש האירו Sentix אמון אמון יולי | -11 | -24.8 | ||
| 08:30 | ליש"ט | מדד מנהלי הרכש בניה יוני | 47 | 28.9 | ||
| 09:00 | יורו | גוש האירו מכירות קמעונאיות M / M May | 15.00% | -11.70% | ||
| 13:45 | ש״ח | שירותים PMI Jun F | 46.7 | 46.7 | ||
| 14:00 | ש״ח | ISM ללא ייצור PMI יולי | 49.5 | 45.4 | ||
| 14:00 | ש״ח | מדד התעסוקה ללא ייצור ISM יוני | 30.7 | 31.8 | ||
| 14:30 | דולר קנדי | סקר עסקי |




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


