
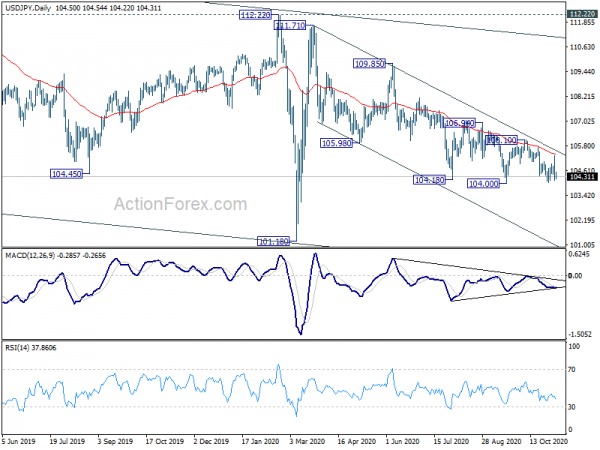
התנועות בשוקי המט"ח בתגובה לבחירות בארה"ב היו חסרות החלטיות יחסית, בהשוואה למהלכי הסיכון החזקים במניות. עד כה אין מעקב ברור דרך המכירה בדולר ובין, בעוד שמטבעות הסחורות נאבקים להרחיב את העליות. המוקדים יפנו תחילה להחלטת המדיניות המוניטרית של BoE, שם צפויה הרחבת QE. הפד ייקח את אור הזרקורים בהמשך היום, אבל סביר יותר שזה לא אירוע מאשר לא.
מבחינה טכנית, אנו ממשיכים לפקוח עין על תמיכת 104.00 ב-USD/JPY. הפסקה מתמשכת שם תאשר את חידוש הירידה השלמה מ-111.71. כל האצה שלילי לכיוון תמיכה של 101.18 עלולה לזלוג של מכירה בדולר במקומות אחרים. באשר לצמדי דולרים אחרים, התנגדות של 1.1880 ב-EUR/USD והתנגדות של 0.7243 ב-AUD/USD תהיה בעלת משמעות מסוימת.
באסיה, נכון לעכשיו, עלייה של ניקיי ב -1.34%. HSI בהונג קונג עלה ב -2.72%. SSE בסין שנחאי עלה ב -0.95%. סינגפור סטרייט טיימס עולה 2.19%. תשואת JGB ל -10 שנים ביפן יורדת ב -0.178 ב 0.021. במהלך הלילה עלה DOW ב -1.34%. מדד S&P 500 עלה ב 2.21%. נאסד"ק עלה ב -3.85%. התשואה ל -10 שנים צנחה -0.114 ל -0.768.
נאסד"ק ו-S&P 500 מוכנים לחדש את ריצת השיא, תוך שמירה על תוצאות הבחירות
שוקי המניות בארה"ב הגיבו לתוצאות הבחירות בארה"ב בצורה שורית מאוד. נאסד"ק, במיוחד, זרחה עם עלייה של 3.85% בעוד ש-S&P 500 הוסיף גם הוא 2.21% בן לילה. שני המדדים אמורים לחדש את ריצות השיא.
האיחוד של נאסד"ק מ-12074.06 נראה הושלם עם שלושה גלים ל-10822.557, לאחר שהפר את EMA של 55 יום פעמיים. בדיקה חוזרת של 12074.06 עשויה להיראות בקרוב, כנראה בשבוע הבא. הפסקה מתמשכת שם תאשר את חידוש מגמת העלייה בטווח הארוך. היעד הבא לטווח הבינוני נראה טנטטיבי כתחזית של 61.8% של 6631.42 ל-12074.06 מ-10822.57 ב-14186.12.
תמונה דומה נראית ב-S&P 500. טופס איחוד 3588.11 יכול היה להשלים עם שלושה גלים ל-3233.94. ניתן היה לראות פריצת הפוך בקרוב. שבירה מוצקה של 3588.11 תאשר את חידוש מגמת העלייה לטווח ארוך. היעד הבא נראה בתחזית של 61.8% של 2191.86 ל-3588.11 מ-3233.94 ב-4096.82.
HSI בהונג קונג גואה באופטימיות ביחסי ארה"ב-סין
מניות הונג קונג הגיבו בצורה יוצאת דופן לתוצאות הבחירות בארה"ב, מה שיכול להעיד על אופטימיות ביחסי ארה"ב-סין בעתיד. הראלי השבוע מצביע על כך שעלייה מ-23124.25 היא ההובלה השלישית בדפוס מ-21139.16. בשלב הבא יש לראות בדיקה של התנגדות 26782.61. הפסקה איתנה שם תאשר את חידוש העלייה כולה מ-21139.16.
עם זאת, פעולות המחיר מ-21139.26 עדיין נראות מתקנות למדי. הפסקה חזקה של EMA של 55 שבועות תהיה סימן להיפוך לטווח בינוני. עם זאת, רמת ההתנגדות העיקרית טמונה בהתנגדות ערוץ לטווח ארוך (כעת בסביבות 27500). התגובות להתנגדות זו עשויות לשקף את ההתפתחות האמיתית ביחסי ארה"ב-סין, לאחר תקופת ירח הדבש הראשונית.
אמון העסקים של ניו זילנד ANZ ירד ל-15.6, גם תחזית הפעילות יציבה
קריאה ראשונית של הביטחון העסקי של ניו זילנד ANZ בנובמבר הראתה שיפור קל ל-15.6, עלייה לעומת 15.7 של אוקטובר. תחזית הפעילות העצמית ירדה מעט ל-4.6, ירידה מ-4.7. בהסתכלות על כמה פרטים, כוונות הייצוא השתפרו מ-3 ל-3.5. כוונות ההשקעה ירדו מ-0.0 ל-1.9. כוונות התעסוקה עלו מ-3.3 ל-2.5. הציפיות לאינפלציה עלו מ-1.4 ל-1.38.
ANZ אמר, "כעת, לאחר שהסבסוד השכר הסתיים והקיץ האבוד לתיירות מתקרב, החוסן העסקי ייבחן. אבל זה הוגן לומר שנקודת ההתחלה נראית הרבה יותר חיובית ממה שנראה לפני כמה חודשים".
מאוסטרליה, יצוא הסחורות והשירותים עלה ב-4% מאם ל-AUD 33.7B בספטמבר. היבוא ירד ב-6% מאת ל-28.1B AUD. עודף המסחר גדל ל-AUD 5.63B, עלייה מ-AUD 2.62B, מעל הצפי ל-3.70B AUD.
BoE והפד להדגיש את היום
במבט קדימה, שתי פגישות הבנק המרכזי יהיו המוקדים העיקריים היום. בדרך כלל, BoE צפוי להגדיל את יעד רכישת הנכסים ל-845B GBP. הפד צפוי להשאיר את המדיניות המוניטרית ללא שינוי. להלן כמה הצעות לקריאה:
בחזית הנתונים, בריטניה תפרסם PMI בנייה וגוש האירו ישחרר מכירות קמעונאיות. ארה"ב תשחרר תביעות אבטלה ופרודוקטיביות שאינה חקלאית.
דו"ח יומי AUD / USD
צירים יומיים: (S1) 0.7071; (P) 0.7123; (R1) 0.7218; יותר….
הטיה תוך-יומי ב-AUD/USD נשארת ניטרלית בשלב זה. בצד הפוך, שבירה מתמשכת של התנגדות 0.7243 אמורה לאשר את השלמת דפוס האיחוד מ-0.7413. ההטיה התוך-יומית תוחזר הפוך לבדיקה חוזרת של 0.7413 גבוה תחילה. בצד השלילי, דרך, הפסקה של 0.6991 תחדש את התיקון ל-38.2% תיקון של 0.5506 ל-0.7413 ב-0.6685.
בתמונה הגדולה יותר, בעוד שהריבאונד מ-0.5506 היה חזק, עדיין אין מספיק ראיות כדי לאשר היפוך מגמה שורית. כלומר, זה יכול להיות רק תיקון במגמת הירידה לטווח ארוך. מסחר מתמשך בחזרה מתחת ל-55 שבועות EMA (עכשיו ב-0.6927) יעדיף את המקרה הדובי ויטען שהריבאונד הושלם. המיקוד יוחזר ל-0.5506 נמוך. בצד הפוך, שבירה של 0.7413 תרחיב את העלייה מ-0.5506 ל-38.2% תיקון של 1.1079 (גבוה 2011) ל-0.5506 (שפל של 2020) ב-0.7635.
עדכון אינדיקטורים כלכליים
| GMT | Ccy | אירועים | ממשי | תַחֲזִית | הקודם | מתוקן |
|---|---|---|---|---|---|---|
| 00:00 | NZD | ANZ Business Confidence Nov P | -15.6 | -15.7 | ||
| 00:30 | AUD | מאזן מסחרי (דולר אוסטרלי) | 5.63B | 3.70B | 2.64B | 2.62B |
| 06:45 | פרנק שויצרי | SECO אקלים צרכני Q4 | -12 | |||
| 07:00 | יורו | מפעל גרמניה מזמין M / M ספטמבר | 2.60% | 4.50% | ||
| 07:00 | ליש"ט | החלטת ריבית בנק ישראל | 0.10% | 0.10% | ||
| 07:00 | ליש"ט | מתקן רכישת נכסים של BoE | 845B | 745B | ||
| 07:00 | ליש"ט | MPC הרשמי בנק שיעור קולות | 0-0-9 | 0-0-9 | ||
| 07:00 | ליש"ט | צבעות מתקן רכישת נכסי MPC | 0-0-9 | 0-0-9 | ||
| 09:30 | ליש"ט | בנייה PMI אוקטובר | 55 | 56.8 | ||
| 10:00 | יורו | המכירות הקמעונאיות של גוש האירו M / M Sep | -1.20% | 4.40% | ||
| 12:30 | ש״ח | קיצורי דרך של צ'לנג'ר Y / Y Oct | 185.90% | |||
| 13:30 | ש״ח | תביעות ראשונות לחסרי עבודה (אוקטובר 30) | 746K | 751K | ||
| 13:30 | ש״ח | Nonproarm פרודוקטיביות Q3 P | 3.60% | 10.10% | ||
| 13:30 | ש״ח | עלות יחידת עבודה Q3 P | -10.00% | 9.00% | ||
| 15:30 | ש״ח | אחסון גז טבעי | -34B | 29B | ||
| 19:00 | ש״ח | החלטת ריבית הפד | 0.25% | 0.25% | ||
| 19:30 | ש״ח | מסיבת עיתונאים של ועדת השוק הפתוח |




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


