
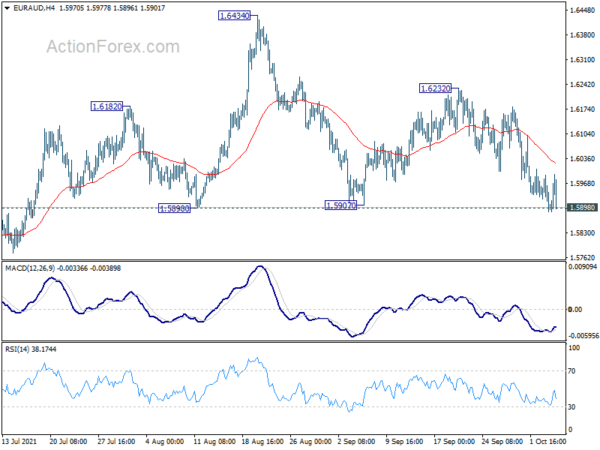
השווקים חזרו היום שוב למצב סיכונים, בעוד שהתשואות הגדולות של משרדי האוצר העולמיים נסחרות גבוהות יותר. נתוני משרות ADP חזקים מהצפוי מספקים מעט תמיכה לסנטימנט יתר. הין מוביל למעלה, ואחריו הדולר והפרנק השוויצרי. מצד שני, למרות ש-RBNZ סיפק את העלאת הריבית הצפויה, הדולר הניו זילנדי מוביל את מטבעות הסחורות נמוך יותר. גם האירו חלש ביחד, כפי שנלחץ על ידי הדולר, הין וחברות גדולות אחרות באירופה.
מבחינה טכנית, הירידה של EUR/USD מתחדשת על ידי שבירת השפל הזמני של 1.1561. EUR/CHF מגיע ל-1.0712 והוא בדרך לבדיקה חוזרת של 1.0694 נמוך. הפסקת התמיכה של EUR/GBP של 0.8499 אמורה גם להוות את הקרקע לבדיקה חוזרת של 0.8448 נמוך. ההתמקדות כעת היא האם EUR/AUD יכול להחזיק מתחת ל-1.5898 תמיכה מבנית כדי להצביע על היפוך דובי לטווח הקרוב.
באירופה, בזמן כתיבת שורות אלה, FTSE יורד -1.51%. DAX יורד -1.70%. CAC יורד -1.83%. תשואת גרמניה ל-10 שנים עלתה ב-0.005 ל-0.179. מוקדם יותר באסיה, ניקיי ירד -1.05%. הונג קונג HSI ירד -0.57%. סינגפור סטרייט טיימס עלה ב-0.51%. תשואת JGB ל-10 שנים ביפן עלתה ב-0.0275 ל-0.085.
תעסוקת ADP בארה"ב גדלה ב-568 אלף בספטמבר, ההתאוששות ממשיכה להתקדם
התעסוקה במגזר הפרטי של ADP בארה"ב גדלה ב-568 אלף בספטמבר, מעל הצפי של 475 אלף. לפי גודל החברה, עסקים קטנים הוסיפו 63 אלף משרות, עסקים בינוניים הוסיפו 115 אלף, עסקים גדולים הוסיפו 390 אלף. לפי מגזר, המשרות בייצור סחורות גדלו ב-102 אלף, ומשרות מתן שירותים עלו ב-466 אלף.
"ההתאוששות בשוק העבודה ממשיכה להתקדם למרות האטה ניכרת מקצב 748,000 המשרות ברבעון השני", אמרה נלה ריצ'רדסון, כלכלנית ראשית, ADP. "הפנאי והאירוח נותרו אחד המרוויחים הגדולים ביותר להתאוששות, אך עדיין גיוס עובדים מושפע מאוד מתוואי המגיפה, במיוחד עבור חברות קטנות. צווארי הבקבוק הנוכחיים בגיוס עובדים אמורים לדעוך כאשר התנאים הבריאותיים הקשורים לגרסת ה-COVID-19 ממשיכים להשתפר, מה שיוצר את הקרקע להישגים מוצקים בעבודה בחודשים הקרובים."
המכירות הקמעונאיות בגוש האירו עלו ב-0.3% אם באוגוסט, האיחוד האירופי עלייה של 0.3% אם
המכירות הקמעונאיות של גוש האירו עלו באוגוסט ב-0.3% אם, הרבה מתחת לצפי לעלייה של 0.8% אם. היקף הסחר הקמעונאי גדל ב-1.8% במוצרים שאינם מזון, בעוד שהוא ירד ב-0.1% עבור דלקים לרכב וב-1.7% עבור מזון, משקאות וטבק.
המכירות הקמעונאיות של האיחוד האירופי עלו ב-0.3% מא. מבין המדינות החברות לגביהן נתונים זמינים, העליות החודשיות הגבוהות ביותר בסך הסחר הקמעונאי נרשמו במלטה (+2.7%), אירלנד (+2.5%) וסלובקיה (+2.0%). הירידות הגדולות ביותר נצפו בדנמרק (-1.4%), אסטוניה וצרפת (שתיהן -1.2%).
בניית PMI בבריטניה ירדה ל-52.6, אובדן מומנטום חמור
PMI Construction בבריטניה ירד ל-52.6 בספטמבר, ירידה לעומת 55.2 של אוגוסט, החמיצה את התחזית של 53.9. מרקיט אמר כי צמיחת התפוקה נחלשה זה החודש השלישי ברציפות. חיובי קבלני המשנה גדלו בקצב שיא הסקר. מחסור נרחב באספקה הוביל לאינפלציית עלויות מהירה.
טים מור, מנהל ב-IHS Markit אמר: "נתוני ספטמבר הדגישו אובדן מומנטום חמור עבור מגזר הבנייה, כאשר מחסור בכוח אדם ומשבר שרשרת האספקה שילבו את הפעילות באתר. סביבת המחירים והאספקה הפכפכה החלה להפריע לכניסה לעסקים חדשים... מחסור בחומרי בניין והיעדר יכולת הובלה הביאו לעלייה מהירה נוספת במחירי הרכישה... במדידה הכוללת, המחירים שגובים קבלני משנה עלו בקצב המהיר ביותר מאז הסקר החל באפריל 1997".
BoJ Kuroda: אין צורך דחוף לחברות להעלות שכר ומחירי מכירה
מושל BoJ, Haruhiko Kuroda, אמר בנאום, כלכלת יפן "התרוממה", בהובלת היצוא והמגזר היצרני. "אם יפן תוכל במקביל להגן על בריאות הציבור ולשפר את פעילות הצריכה באמצעות שימוש בתעודות חיסון, למשל, סביר מאוד שמגמת ההתאוששות הכלכלית תלך ותתבטא יותר, אפילו במגזר השירותים, גם נתמכת על ידי התממשות הביקוש העצור. ," הוא הוסיף.
על ההתפתחות המנוגדת במדד המחירים לצרכן בהשוואה לארה"ב, קורודה אמר כי הביקוש ביפן "לא התאושש מהר כמו זה בארה"ב". כמו כן, "חברות יפניות רבות שמרו למעשה על כוח העבודה שלהן, מגבלות צד ההיצע ביפן לא היו חמורות כמו בארה"ב, ולא היה צורך דחוף של חברות להעלות שכר ומחירי מכירה".
RBNZ מעלה את ה-OCR ל-0.50%, שומר על הטיה ניצית
RBNZ העלתה את שיעור המזומנים הרשמי ב-25 נקודות לשנייה ל-0.50% כצפוי, שכן "נכון להמשיך ולהפחית את רמת התמריצים המוניטריים כדי לשמור על אינפלציה נמוכה ולתמוך בתעסוקה בת-קיימא מקסימלית". היא שומרת על הטיה ניצית ואמרה, "הסרה נוספת של תמריצי המדיניות המוניטרית צפויה לאורך זמן, כאשר מהלכים עתידיים מותנים בתחזית לטווח הבינוני לאינפלציה ולתעסוקה".
בהצהרה המצורפת, צוין כי ההגבלות הנוכחיות הקשורות ל-COVID-19 "לא שינו מהותית את התחזית לטווח הבינוני" לאינפלציה ולתעסוקה. לחצי הקיבולת "נותרים ברורים" ונתונים כלכליים הדגישו כי הכלכלה "הציגה ביצועים טובים במצטבר". מדד המחירים לצרכן צפוי לעלות מעל 4% בטווח הקרוב לפני שיחזור לעבר נקודת אמצע יעד של 2% בטווח הבינוני.
עוד על RBNZ:
EUR / USD Outlook באמצע היום
צירים יומיים: (S1) 1.1579; (P) 1.1600; (R1) 1.1620; יותר…
הירידה של EUR/USD מתחדשת על ידי שבירת השפל הזמני של 1.1561. שבירת תמיכת הערוץ מעידה גם על האצת צד שלילי. ההטיה תוך-יומי חזרה על הצד השלילי ונפילה עמוקה יותר תיראה לרמת פיבונאצי של 1.1289 לטווח בינוני. בצד הפוך, יש צורך בשבירה של התנגדות 1.1639 כדי להצביע על תחתית לטווח קצר. אחרת, התחזית תישאר דובית במקרה של התאוששות.
בתמונה הגדולה יותר, שבירה מתמשכת של 1.1602 תטען שהעלייה מ-1.0635 (השפל של 2020) הסתיימה ב-1.2348. נפילה עמוקה יותר תראה נסיגה של 61.8% של 1.0635 ל-1.2348 ב-1.1289. שימו לב גם שדחייה על ידי EMA של 55 שבועות (1.1830) נושאת גם השלכה דובית לטווח בינוני. שבירה מוצקה של 1.1289 יסלול את הדרך לבדיקה חוזרת של 1.0635 נמוך. עם זאת, צד הפוך, הפסקה של התנגדות 1.1908 תחייה את השוריות לטווח הבינוני ותחזיר את המיקוד ל-1.2348 גבוה.
עדכון אינדיקטורים כלכליים
| GMT | Ccy | אירועים | ממשי | תַחֲזִית | הקודם | מתוקן |
|---|---|---|---|---|---|---|
| 01:00 | NZD | החלטה דרגה RBNZ | 0.50% | 0.50% | 0.25% | |
| 01:00 | NZD | הצהרת תעריף RBNZ | ||||
| 06:00 | יורו | הזמנות במפעל גרמניה M / M אוגוסט | -7.70% | -1.50% | 3.40% | |
| 08:30 | ליש"ט | מדד מנהלי הרכש בניה ספטמבר | 52.6 | 53.9 | 55.2 | |
| 09:00 | יורו | גוש האירו מכירות קמעונאיות M / M Aug | 0.30% | 0.80% | -2.30% | -2.60% |
| 12:15 | ש״ח | ADP תעסוקה שינוי ספטמבר | 568K | 475K | 374K | |
| 14:30 | ש״ח | מלאי הנפט הגולמי | 0.8 מ"ר | 4.6 מ"ר |




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


